Κρήτη: «Παγώνουν» δόσεις και εισπράξεις για τους πληγέντες – Τι αποφάσισαν οι τράπεζες
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 6 '
Πηγή Φωτογραφίας: eurokinissi/Κρήτη: «Παγώνουν» δόσεις και εισπράξεις για τους πληγέντες – Τι αποφάσισαν οι τράπεζες


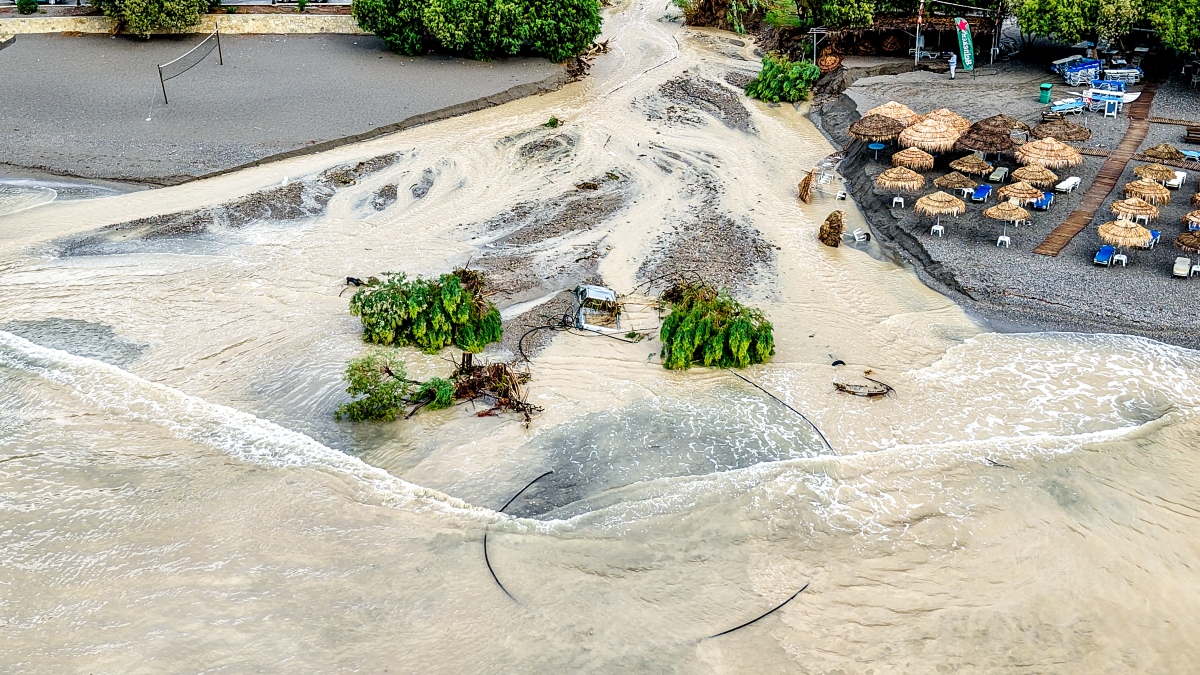
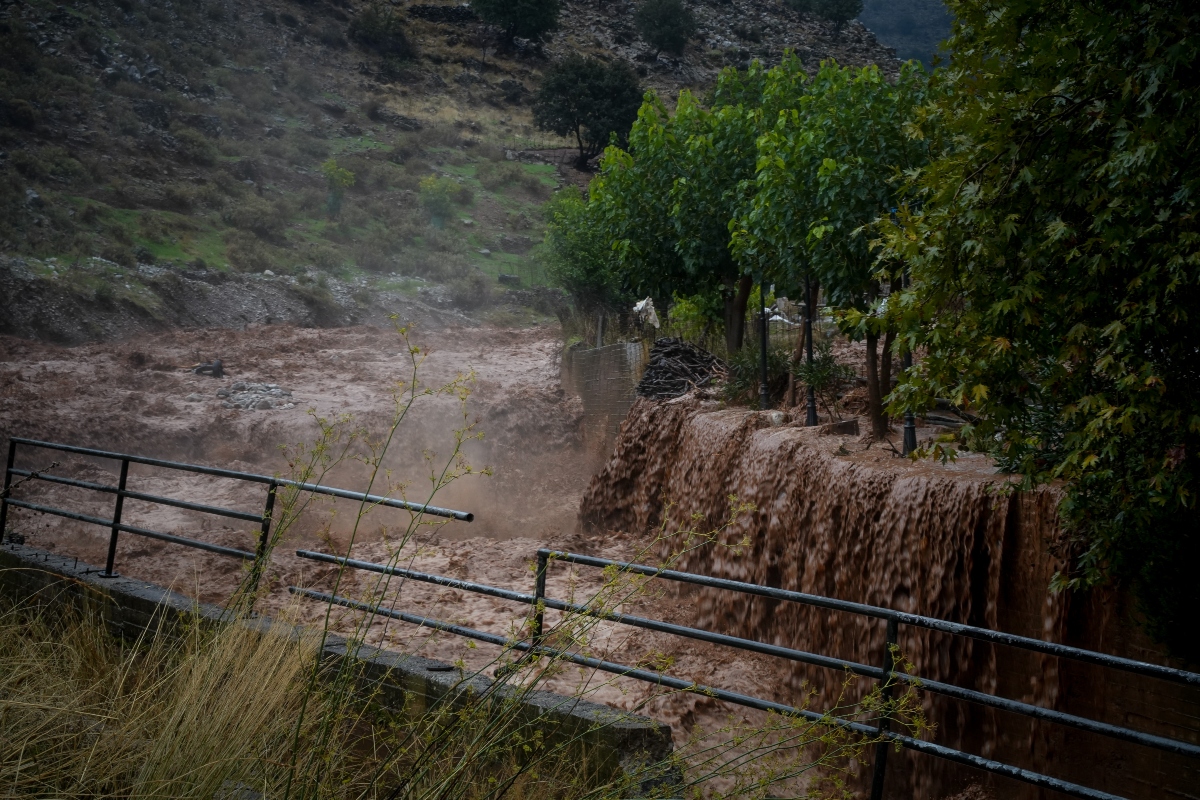
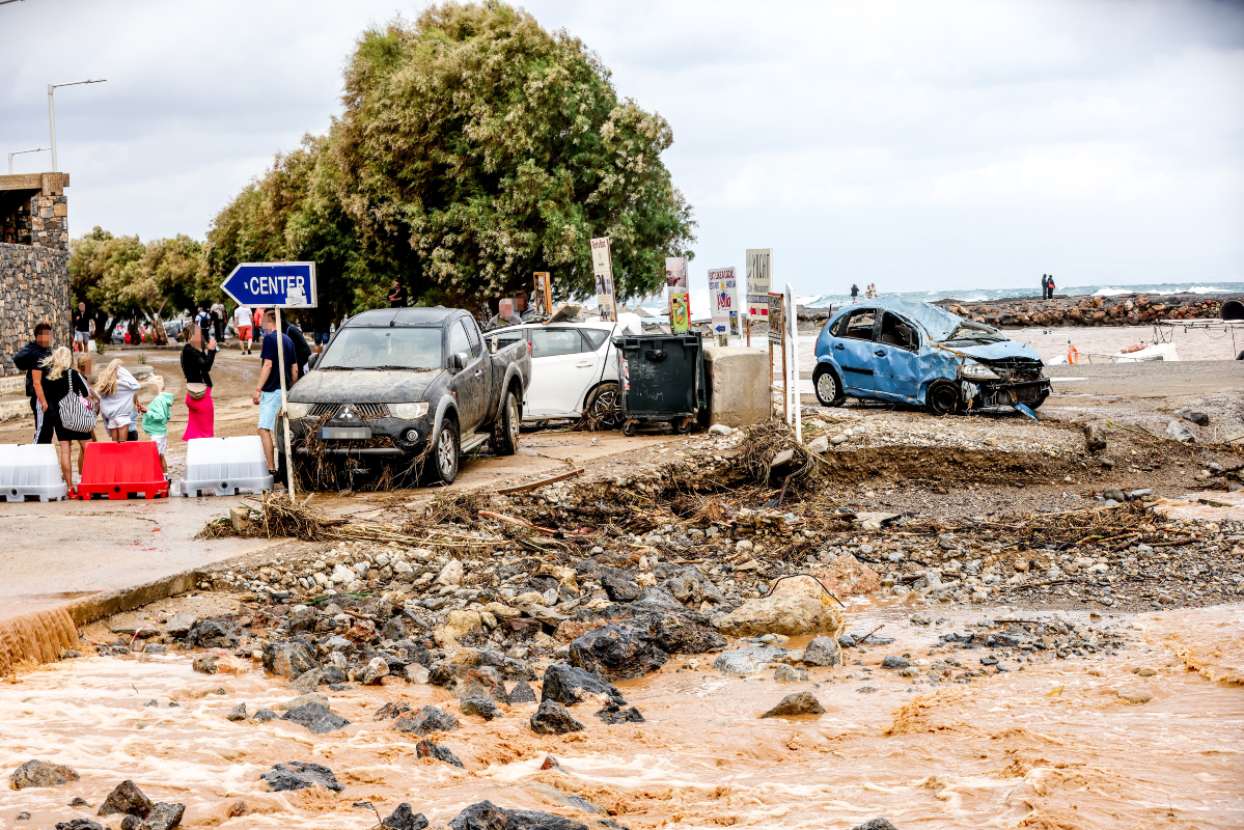
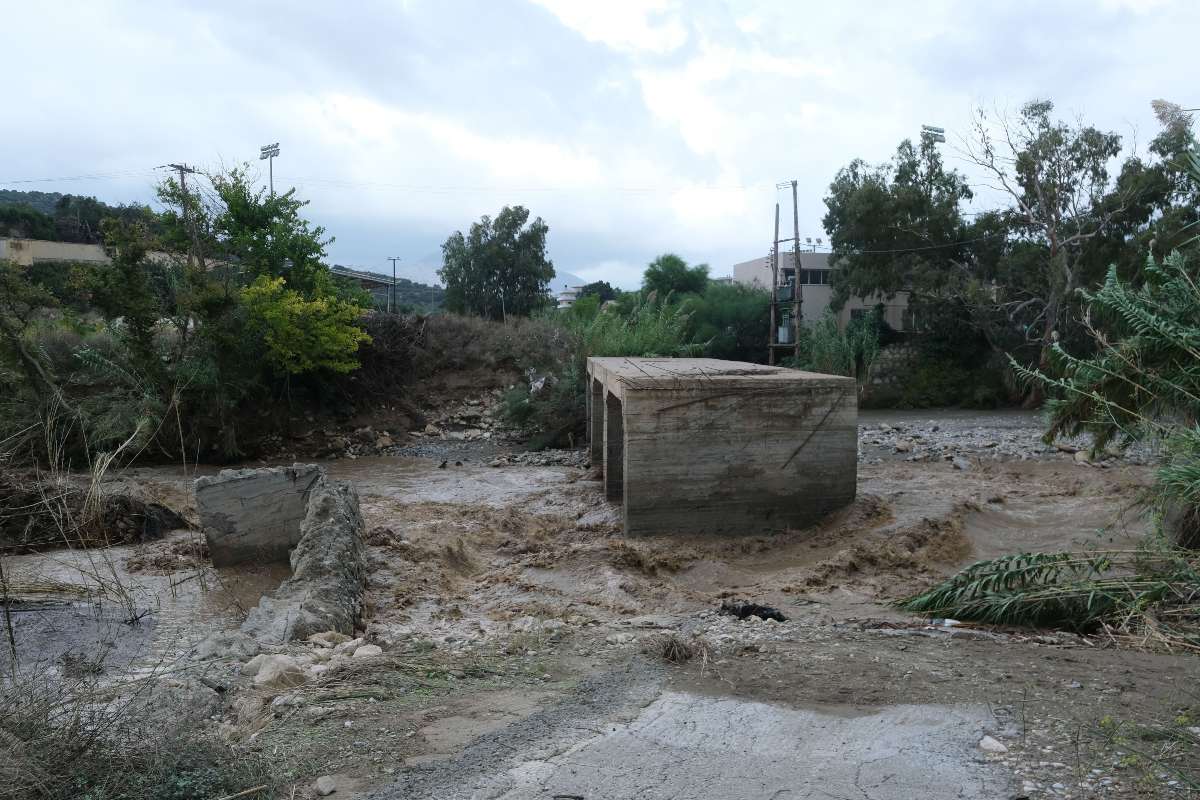
Σε άμεσα μέτρα ανακούφισης για νοικοκυριά και επιχειρήσεις που επλήγησαν από τα ακραία καιρικά φαινόμενα στην Κρήτη προχωρούν οι ελληνικές τράπεζες-μέλη της Ελληνικής Ένωσης Τραπεζών (ΕΕΤ).
Η βασική παρέμβαση είναι διπλή.
Πρώτον, αναστέλλεται έως τις 31 Δεκεμβρίου 2026 η υποχρέωση καταβολής δόσεων για ενήμερα δάνεια φυσικών προσώπων και επιχειρήσεων.
Δεύτερον, έως τις 28 Φεβρουαρίου 2027 αναστέλλονται όλες οι διαδικασίες δικαστικής και εξώδικης είσπραξης απαιτήσεων.
Τα μέτρα στοχεύουν να δώσουν άμεση «ανάσα» σε όσους έχουν υποστεί ζημιές και ταυτόχρονα να αποτραπεί η δημιουργία πρόσθετης χρηματοοικονομικής πίεσης σε μια περίοδο όπου οι πληγέντες καλούνται να καλύψουν έκτακτες ανάγκες αποκατάστασης.
Ποιοι μπαίνουν στην προστασία
Η εφαρμογή των μέτρων δεν είναι οριζόντια για όλους τους δανειολήπτες της Κρήτης.
Αφορά εκείνους που θα ενταχθούν στην περίμετρο προστασίας των κρατικών μέτρων στήριξης, όπως αυτή θα καθοριστεί με τις σχετικές κυβερνητικές ανακοινώσεις.
Αυτό σημαίνει ότι η κρατική αναγνώριση της πληγείσας περιοχής και των δικαιούχων είναι κρίσιμη για την ενεργοποίηση των τραπεζικών διευκολύνσεων.
Με άλλα λόγια:
δεν αρκεί κάποιος να βρίσκεται στην Κρήτη· πρέπει να εμπίπτει στις περιοχές και κατηγορίες πληγέντων που θα αναγνωριστούν επισήμως.
Παγώνουν οι δόσεις έως το τέλος του 2026
Για τα ενήμερα δάνεια προβλέπεται αναστολή καταβολής των δόσεων μέχρι τις 31 Δεκεμβρίου 2026.
Το μέτρο καλύπτει τόσο φυσικά πρόσωπα όσο και επιχειρήσεις.
Η πρακτική σημασία είναι μεγάλη για όσους βρίσκονται αντιμέτωποι με ζημιές σε κατοικίες, επαγγελματικούς χώρους, εξοπλισμό ή παραγωγική δραστηριότητα.
Για αυτούς τους δανειολήπτες, οι επόμενοι μήνες μπορούν να αξιοποιηθούν για την αποκατάσταση των ζημιών χωρίς ταυτόχρονα να τρέχει η κανονική υποχρέωση εξυπηρέτησης του δανείου.
Μέχρι τον Φεβρουάριο του 2027 παγώνουν οι εισπράξεις
Ακόμη μεγαλύτερη χρονική διάρκεια έχει το δεύτερο μέτρο.
Έως τις 28 Φεβρουαρίου 2027 αναστέλλεται το σύνολο των διαδικασιών:
δικαστικής και εξώδικης είσπραξης απαιτήσεων.
Η πρόβλεψη καλύπτει φυσικά πρόσωπα και επιχειρήσεις που εμπίπτουν στην ίδια περίμετρο προστασίας.
Αυτό σημαίνει προσωρινό «πάγωμα» ενεργειών είσπραξης ώστε να μη δημιουργείται πρόσθετη πίεση στους πληγέντες κατά το κρίσιμο διάστημα αποκατάστασης.
Δεν σταματούν μόνο στα δύο βασικά μέτρα
Οι τράπεζες σχεδιάζουν και πρόσθετες ρυθμίσεις για την εξυπηρέτηση των δανειακών υποχρεώσεων όσων έχουν υποστεί ζημιές.
Οι λύσεις αυτές δεν θα είναι ίδιες για όλους.
Κάθε περίπτωση θα εξετάζεται από την τράπεζα συνεργασίας του δανειολήπτη με βάση:
την έκταση της ζημιάς,
τις πραγματικές οικονομικές ανάγκες,
το είδος και την κατάσταση του δανείου,
και τις διαθέσιμες δυνατότητες ρύθμισης ή διευκόλυνσης.
Έτσι, πέρα από το γενικό πάγωμα, μπορεί να υπάρξει εξατομικευμένη μεταχείριση ανάλογα με το μέγεθος του προβλήματος.
Πώς γίνεται η αίτηση
Οι δικαιούχοι πρέπει να απευθυνθούν απευθείας στην τράπεζα με την οποία συνεργάζονται.
Το αίτημα μπορεί να υποβληθεί:
με φυσική παρουσία,
ή ηλεκτρονικά.
Οι τράπεζες έχουν δηλώσει ότι θα δέχονται αιτήματα μέσω των διαθέσιμων καναλιών επικοινωνίας τους.
Για τον δανειολήπτη, το κρίσιμο είναι να υπάρχει τεκμηρίωση ότι ανήκει στην κατηγορία των πληγέντων που εντάσσονται στα κρατικά μέτρα προστασίας.
Τι πρέπει να προσέξουν οι δανειολήπτες
Το πρώτο σημείο προσοχής είναι ότι η αναστολή δόσεων αφορά ενήμερα δάνεια.
Δεν σημαίνει επομένως ότι κάθε παλαιά οφειλή ή μη εξυπηρετούμενο δάνειο μετατρέπεται αυτομάτως σε ενήμερο.
Το δεύτερο είναι ότι η αναστολή των εισπρακτικών διαδικασιών δεν ισοδυναμεί με διαγραφή της οφειλής.
Πρόκειται για προσωρινή προστασία.
Οι υποχρεώσεις δεν εξαφανίζονται, αλλά μετατίθενται ή επαναρυθμίζονται ανάλογα με την τελική λύση που θα συμφωνηθεί με κάθε τράπεζα.
Γιατί το μέτρο έχει σημασία για τις επιχειρήσεις
Ιδιαίτερα σημαντική είναι η πρόβλεψη για τις επιχειρήσεις.
Μία επιχείρηση που έχει υποστεί ζημιές από ακραία καιρικά φαινόμενα μπορεί μέσα σε ελάχιστες ώρες να αντιμετωπίσει ταυτόχρονα:
απώλεια εμπορευμάτων,
καταστροφή εξοπλισμού,
διακοπή λειτουργίας,
μείωση τζίρου
και αυξημένο κόστος αποκατάστασης.
Εάν στο ίδιο διάστημα συνεχίζεται κανονικά και η τραπεζική εξυπηρέτηση, η πίεση στη ρευστότητα μπορεί να γίνει ασφυκτική.
Η προσωρινή αναστολή των δόσεων λειτουργεί επομένως ως γέφυρα ρευστότητας, μέχρι να ενεργοποιηθούν οι κρατικές αποζημιώσεις και να επανέλθει η παραγωγική δραστηριότητα.
Η τραπεζική στήριξη «κουμπώνει» με τα κρατικά μέτρα
Η απόφαση των τραπεζών δεν λειτουργεί ανεξάρτητα από το κράτος.
Αντίθετα, είναι σχεδιασμένη να συμπληρώσει τα μέτρα κρατικής αρωγής.
Η κυβέρνηση θα καθορίσει ποιες περιοχές και ποιοι πολίτες ή επιχειρήσεις θεωρούνται πληγέντες.
Οι τράπεζες θα εφαρμόσουν τις διευκολύνσεις στους δικαιούχους αυτής της περιμέτρου.
Το μοντέλο επιδιώκει έτσι να δημιουργήσει ένα ενιαίο πλαίσιο στήριξης:
κρατική αποζημίωση και οικονομική βοήθεια από τη μία, τραπεζική ανακούφιση από την άλλη.
Το χρονοδιάγραμμα που πρέπει να κρατήσουν οι πληγέντες
Οι δύο ημερομηνίες είναι το κλειδί:
31 Δεκεμβρίου 2026 Μέχρι τότε αναστέλλεται η καταβολή δόσεων των ενήμερων δανείων.
28 Φεβρουαρίου 2027 Μέχρι τότε αναστέλλονται οι διαδικασίες δικαστικής και εξώδικης είσπραξης.
Η δεύτερη ημερομηνία δίνει ουσιαστικά ένα επιπλέον δίμηνο προστασίας μετά το τέλος της αναστολής των δόσεων.
Από την έκτακτη προστασία στη ρύθμιση
Το κρίσιμο ερώτημα θα είναι τι θα συμβεί όταν λήξουν οι προσωρινές αναστολές.
Εκεί αποκτούν ιδιαίτερη σημασία οι πρόσθετες ρυθμίσεις που σχεδιάζουν οι τράπεζες.
Για έναν δανειολήπτη που θα έχει αποκαταστήσει γρήγορα τη ζημιά, μπορεί να είναι αρκετή η προσωρινή αναστολή.
Για μια οικογένεια ή επιχείρηση που έχει υποστεί σοβαρές οικονομικές απώλειες, μπορεί να χρειαστεί μεγαλύτερης διάρκειας ρύθμιση.
Γι’ αυτό η εξατομικευμένη αξιολόγηση κάθε αιτήματος θα αποτελέσει το δεύτερο στάδιο της τραπεζικής παρέμβασης.
Η ουσία για τους πληγέντες
Η απόφαση της Ελληνικής Ένωσης Τραπεζών δεν διαγράφει δάνεια και δεν λύνει από μόνη της τις οικονομικές συνέπειες της καταστροφής.
Δίνει όμως χρόνο.
Και σε μια κατάσταση έκτακτης ανάγκης, ο χρόνος μπορεί να είναι κρίσιμος.
Για νοικοκυριά και επιχειρήσεις που έχουν υποστεί σοβαρές ζημιές, το πάγωμα των δόσεων έως το τέλος του 2026 και των εισπρακτικών διαδικασιών έως το τέλος Φεβρουαρίου 2027 δημιουργεί ένα προσωρινό δίχτυ προστασίας μέχρι να ολοκληρωθεί η αποκατάσταση και να ενεργοποιηθούν οι υπόλοιπες μορφές κρατικής και τραπεζικής στήριξης.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο