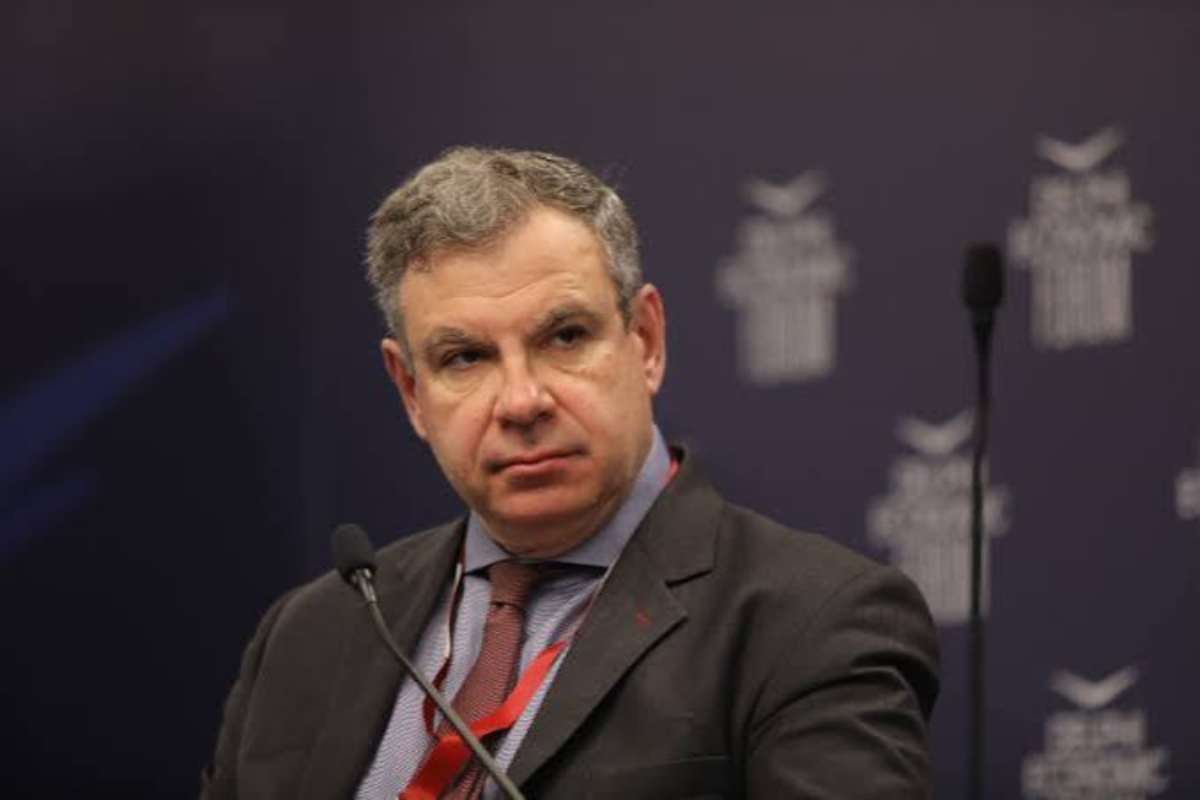
Η Ελλάδα διαθέτει σημαντικές άμυνες απέναντι στις αναταράξεις των αγορών, αλλά το ακριβότερο χρήμα περνά σταδιακά στην οικονομία. Αυτή είναι η βασική προειδοποίηση του Νίκου Βέττα, γενικού διευθυντή του Ιδρύματος Οικονομικών και Βιομηχανικών Ερευνών, ο οποίος συνδέει την άνοδο του κόστους δανεισμού με την ενέργεια, τον πληθωρισμό και την αυξημένη διεθνή αβεβαιότητα.
Στην τηλεοπτική του παρέμβαση, ο Βέττας ξεκαθαρίζει ότι η σημερινή κατάσταση δεν πρέπει να εξισώνεται με μια νέα κρίση χρέους. Ωστόσο, επισημαίνει πως η χρηματοδότηση γίνεται ακριβότερη και απαιτεί μεγαλύτερη προσοχή.
«Δεν είμαστε ακόμη σε κρίση χρέους», τονίζει, βάζοντας όριο στις δραματικές ερμηνείες των εξελίξεων.
Η επισήμανσή του αφορά μια οικονομία στην οποία οι πιέσεις δεν σταματούν στον κρατικό προϋπολογισμό. Ακουμπούν την επένδυση μιας επιχείρησης, την αναχρηματοδότηση ενός ομίλου και το στεγαστικό δάνειο ενός νοικοκυριού.
Το ελληνικό χρέος έχει άμυνες, οι νέες εκδόσεις έχουν κόστος
Ο γενικός διευθυντής του ΙΟΒΕ εξηγεί ότι η χώρα δεν αντιμετωπίζει σήμερα πρόβλημα διαχείρισης του δημόσιου χρέους, επικαλούμενος τη μακροπρόθεσμη δομή και τις ρυθμίσεις του.
«Στη χώρα μας δεν έχουμε πρόβλημα διαχείρισης του δημοσίου χρέους», αναφέρει, προσθέτοντας ότι η Ελλάδα έχει βελτιώσει και την πιστοληπτική της θέση.
Η μακρά διάρκεια του χρέους αποτυπώνεται και στα στοιχεία του ΟΔΔΗΧ: στις 30 Ιουνίου 2026, η σταθμισμένη μέση διάρκειά του ήταν 18,28 χρόνια. Η δομή αυτή περιορίζει την ανάγκη άμεσης αναχρηματοδότησης μεγάλου μέρους των υποχρεώσεων.
Δεν εξαφανίζει, όμως, την επίδραση των αγορών στις νέες χρηματοδοτήσεις.
«Παρά ταύτα, και εμείς έχουμε μία αύξηση του κόστους δανεισμού στο δημόσιο επίπεδο», υπογραμμίζει ο Βέττας.
Η κρίσιμη διαφορά είναι ότι μια άνοδος των αποδόσεων δεν ανατιμολογεί αυτόματα ολόκληρο το υφιστάμενο χρέος. Επηρεάζει πρωτίστως τους όρους με τους οποίους αντλούνται νέα κεφάλαια και αναχρηματοδοτούνται υποχρεώσεις.


Η διαφορά από τη Γερμανία επιστρέφει στη συζήτηση
Ο Βέττας αναφέρεται και στην άνοδο της διαφοράς απόδοσης των ελληνικών ομολόγων έναντι των γερμανικών, του γνωστού «spread».
Πρόκειται για την πρόσθετη απόδοση που ζητούν οι επενδυτές για να κρατήσουν έναν τίτλο έναντι του αντίστοιχου γερμανικού, για συγκρίσιμη διάρκεια. Η διεύρυνσή της δείχνει ότι η αγορά απαιτεί μεγαλύτερη αποζημίωση για τον κίνδυνο.
«Αυτό αρχίζει να ανεβαίνει. Θα δούμε αν θα είναι συστηματικό πρόβλημα», σημειώνει.
Η διατύπωση αφήνει ανοικτό το σημαντικότερο ερώτημα: αν πρόκειται για πρόσκαιρη αναταραχή ή για πίεση με διάρκεια.
«Το κάθε ευρώ που κάποιος θέλει να μας δανείσει από τις διεθνείς αγορές γίνεται πιο ακριβό και άρα θα πρέπει να το χειριζόμαστε με μεγαλύτερη προσοχή», εξηγεί.
Το κόστος περνά στην πραγματική οικονομία
Η πιο άμεση επίπτωση για πολλούς πολίτες βρίσκεται έξω από το δημόσιο χρέος.
«Η ελληνική οικονομία δεν είναι μόνο το δημόσιο χρέος», επισημαίνει ο Βέττας, αναφερόμενος στις μικρομεσαίες επιχειρήσεις, στους μεγάλους ομίλους και στα νοικοκυριά με στεγαστικά δάνεια.
Για μια επιχείρηση, ακριβότερη χρηματοδότηση μπορεί να σημαίνει υψηλότερο κόστος κεφαλαίου κίνησης, περιορισμό του επενδυτικού σχεδίου ή δυσκολότερη αναχρηματοδότηση.
Για τα νοικοκυριά, η επίδραση εξαρτάται από τη σύμβαση του δανείου. Η απόδοση ενός κρατικού ομολόγου δεν μεταφέρεται αυτούσια στη μηνιαία δόση. Στα δάνεια κυμαινόμενου επιτοκίου, όμως, η μεταβολή του επιτοκίου αναφοράς μπορεί να αυξήσει την επιβάρυνση. Στα νέα δάνεια, οι συνθήκες χρηματοδότησης επηρεάζουν την προσφορά και την τιμολόγηση.
«Το κόστος των ομολόγων […] ανεβαίνει και στον ιδιωτικό τομέα της οικονομίας», παρατηρεί ο γενικός διευθυντής του ΙΟΒΕ.
Ενέργεια, πληθωρισμός και αβεβαιότητα
Στην εξήγησή του για την άνοδο του κόστους, ο Βέττας δίνει βάρος στον πληθωρισμό και στις ανατροπές που προκαλούν η ενέργεια και οι γεωπολιτικές εξελίξεις στις αλυσίδες εφοδιασμού.
Οι αγορές ομολόγων ενσωματώνουν προσδοκίες για τον μελλοντικό πληθωρισμό, τα πραγματικά επιτόκια και τους κινδύνους. Επομένως, οι αποδόσεις δεν εξαρτώνται μόνο από την τελευταία απόφαση μιας κεντρικής τράπεζας, αλλά και από το πώς εκτιμούν οι επενδυτές την επόμενη ημέρα.
Στη συζήτηση τίθεται επίσης το ερώτημα αν οι μεγάλες επενδύσεις στην τεχνητή νοημοσύνη συμβάλλουν στην πίεση. Στο συγκεκριμένο απόσπασμα ο Βέττας δεν αναπτύσσει ολοκληρωμένη απάντηση για αυτόν τον παράγοντα. Η αιτιολόγησή του επικεντρώνεται στον πληθωρισμό και στην αυξημένη αβεβαιότητα.
Το μήνυμα που προκύπτει είναι συγκεκριμένο: η Ελλάδα έχει μεγαλύτερες αντοχές, αλλά η προστασία του δημόσιου χρέους δεν αρκεί για να εξασφαλίσει φθηνή χρηματοδότηση σε όλη την οικονομία. Η διάρκεια της πίεσης θα κρίνει πόσο έντονα θα επηρεαστούν οι επενδύσεις, η επιχειρηματική δραστηριότητα και οι οικογενειακοί προϋπολογισμοί.
Πηγή: pagenews.gr