Αντικειμενικές αξίες 2027: Το σχέδιο αλλαγών και οι φόροι που επηρεάζονται
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 6 '
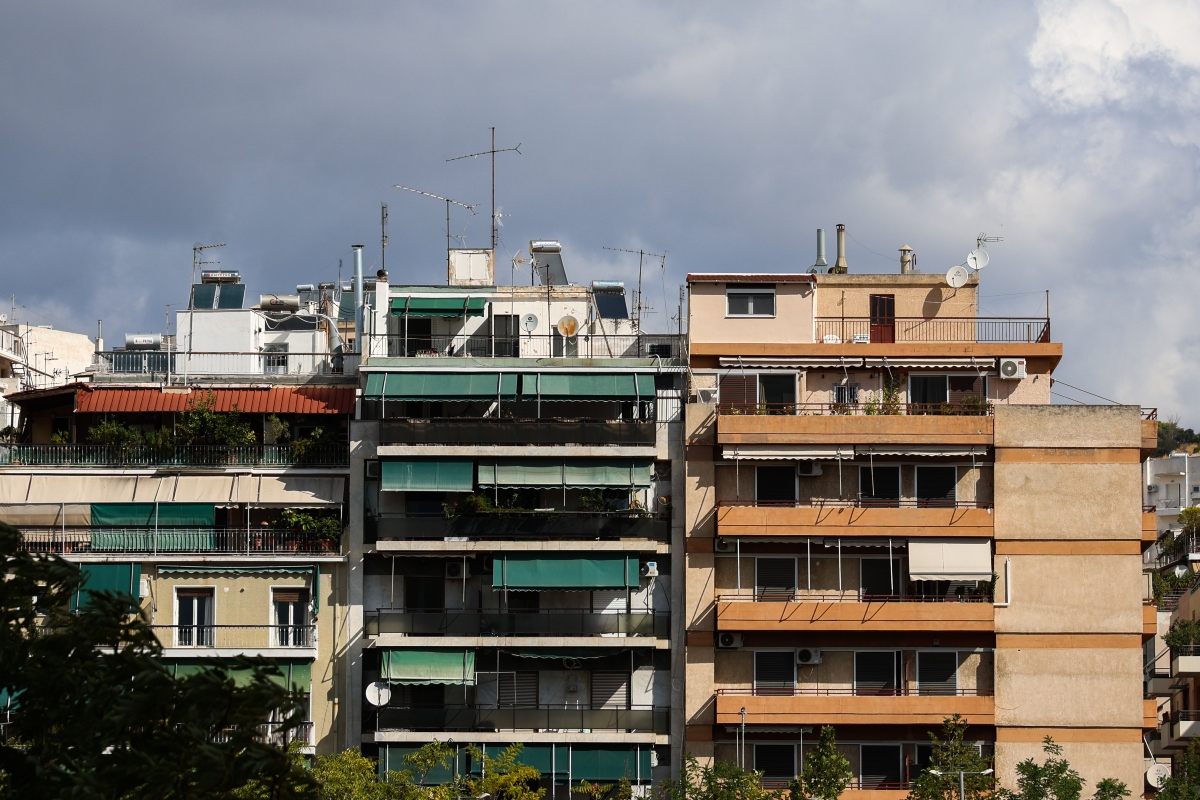
Πηγή Φωτογραφίας: EUROKINISSI/Αντικειμενικές αξίες 2027: Το σχέδιο αλλαγών και οι φόροι που επηρεάζονται


Οι αντικειμενικές αξίες των ακινήτων αναμένεται να αποτελέσουν ένα από τα δυσκολότερα μέτωπα της οικονομικής πολιτικής το 2027. Η συζήτηση για την αναθεώρησή τους τοποθετείται στο δεύτερο εξάμηνο του έτους, καθώς η άνοδος των εμπορικών τιμών έχει διευρύνει την απόσταση ανάμεσα στις φορολογικές αποτιμήσεις και στην πραγματική αγορά. Το συγκεκριμένο χρονοδιάγραμμα περιγράφεται στον δημοσιογραφικό σχεδιασμό για την επόμενη αναπροσαρμογή και δεν συνοδεύεται ακόμη από οριστικοποιημένες νέες τιμές ανά ζώνη.
Η σημασία της παρέμβασης ξεπερνά τον ΕΝΦΙΑ. Οι φορολογητέες αξίες συνδέονται με μεταβιβάσεις, γονικές παροχές και άλλες επιβαρύνσεις της ακίνητης περιουσίας. Συνεπώς, το αποτέλεσμα για κάθε νοικοκυριό θα εξαρτηθεί τόσο από τις νέες αποτιμήσεις όσο και από τις φορολογικές ρυθμίσεις που ενδεχομένως θα τις συνοδεύσουν.
Τι έχει ανακοινωθεί και τι παραμένει ανοιχτό
Η δημόσια κυβερνητική τοποθέτηση είναι ότι οι αντικειμενικές αξίες θα παραμείνουν σταθερές μέχρι το 2027. Αυτή η δέσμευση προσφέρει ένα χρονικό πλαίσιο, χωρίς να καθορίζει από μόνη της το ύψος των επόμενων αλλαγών ή την ημερομηνία εφαρμογής νέων τιμών.
Παραμένουν επομένως ανοιχτά ουσιαστικά ερωτήματα: ποιες περιοχές θα επηρεαστούν περισσότερο, εάν η αναπροσαρμογή θα εφαρμοστεί ταυτόχρονα σε όλη τη χώρα και εάν θα υπάρξουν παρεμβάσεις στους συντελεστές ή στα όρια απαλλαγής.
Το 2027 αποτελεί ορίζοντα πιθανών αλλαγών, όχι έναν έτοιμο λογαριασμό για τους ιδιοκτήτες. Χωρίς συγκεκριμένες τιμές ζώνης και τελικές φορολογικές αποφάσεις, τα ποσοστά επιβάρυνσης παραμένουν εκτιμήσεις.
Γιατί έχει ανοίξει η απόσταση από τις εμπορικές τιμές
Η τελευταία γενική αναθεώρηση των αντικειμενικών αξιών πραγματοποιήθηκε το 2021 και οι νέες τιμές τέθηκαν σε ισχύ την 1η Ιανουαρίου 2022. Έκτοτε, η αγορά κατοικίας συνέχισε να κινείται ανοδικά, δημιουργώντας πιέσεις για επικαιροποίηση των φορολογικών αποτιμήσεων.
Η ανοδική πορεία συνεχίζεται και το 2026, με ηπιότερο ρυθμό. Τα διαθέσιμα προσωρινά στοιχεία δείχνουν ότι στο δεύτερο τρίμηνο του 2026 οι τιμές των διαμερισμάτων αυξήθηκαν κατά 5,5% σε σύγκριση με το αντίστοιχο διάστημα του 2025.
Η εξέλιξη αυτή εξηγεί γιατί το θέμα επανέρχεται. Ωστόσο, η μεταβολή ενός πανελλαδικού δείκτη τιμών δεν μπορεί να μετατραπεί αυτομάτως σε αντίστοιχη αύξηση των αντικειμενικών αξιών κάθε περιοχής. Οι τοπικές συνθήκες και τα χαρακτηριστικά των ακινήτων διαφέρουν.
Η τιμή ζώνης δεν είναι η τιμή πώλησης
Στη συζήτηση για τα ακίνητα συχνά συγχέονται η τιμή ζώνης, η τελική αντικειμενική αξία και η εμπορική τιμή. Πρόκειται για διαφορετικά μεγέθη, τα οποία χρειάζεται να εξετάζονται χωριστά.
Η εμπορική τιμή αφορά το ποσό μιας συναλλαγής ή την εκτίμηση της αξίας στην αγορά. Η τιμή ζώνης αποτελεί βάση φορολογικού υπολογισμού. Επομένως, η σύγκριση μιας ζητούμενης τιμής πώλησης ανά τετραγωνικό με την τιμή ζώνης δεν αρκεί για να προβλέψει τη μελλοντική φορολογική επιβάρυνση.
Μια αγγελία με υψηλή τιμή δεν αποτελεί απόδειξη ότι ένα ακίνητο θα πουληθεί σε αυτό το ποσό. Αντίστοιχα, η απόσταση από την τιμή ζώνης δεν προσδιορίζει από μόνη της το ποσοστό της επόμενης αναπροσαρμογής.
Ο ΕΝΦΙΑ και η ανάγκη συνολικής παρέμβασης
Ο ΕΝΦΙΑ βρίσκεται στο επίκεντρο του ενδιαφέροντος, επειδή αποτελεί επαναλαμβανόμενη ετήσια υποχρέωση. Μια αλλαγή στη φορολογική αποτίμηση μπορεί να επηρεάσει τον υπολογισμό του, αλλά ο τελικός λογαριασμός εξαρτάται από το συνολικό πλαίσιο του φόρου.
Η συζήτηση για το 2027 περιλαμβάνει, συνεπώς, το ενδεχόμενο η αναπροσαρμογή να συνδυαστεί με αλλαγές φορολογικών συντελεστών, ορίων και εξαιρέσεων. Πρόκειται για επιλογές πολιτικής που εξετάζονται ως τρόποι περιορισμού των επιβαρύνσεων, χωρίς να αποτελούν ανακοινωμένο πακέτο μέτρων.
Μια αύξηση της αποτίμησης δεν σημαίνει υποχρεωτικά ισόποση ποσοστιαία αύξηση του φόρου. Το κρίσιμο είναι πώς θα συνδυαστούν οι νέες αξίες με τους κανόνες φορολόγησης.
Πώς επηρεάζονται οι αγοραπωλησίες
Στις αγοραπωλησίες που υπάγονται σε φόρο μεταβίβασης ακινήτων, ο βασικός συντελεστής είναι 3% επί της φορολογητέας αξίας. Στον κύριο φόρο προστίθεται εισφορά υπέρ δήμων και κοινοτήτων, ίση με 3% του ποσού του φόρου.
Ενδεικτικά, εάν η φορολογητέα βάση μιας συναλλαγής αυξηθεί από 150.000 σε 180.000 ευρώ, ο κύριος φόρος, με αμετάβλητο συντελεστή 3%, αυξάνεται από 4.500 σε 5.400 ευρώ. Το παράδειγμα προϋποθέτει ότι δεν εφαρμόζεται απαλλαγή και ότι πράγματι μεταβάλλεται η βάση υπολογισμού.
Αυτός είναι ο λόγος για τον οποίο μια αλλαγή στις αντικειμενικές αξίες δεν έχει την ίδια επίδραση σε όλες τις συναλλαγές. Χρειάζεται να εξετάζεται η συγκεκριμένη φορολογητέα αξία και η δυνατότητα εφαρμογής απαλλαγών.
Τι σημαίνουν οι αλλαγές για τις γονικές παροχές
Στις δωρεές και γονικές παροχές προς δικαιούχους της Α΄ κατηγορίας ισχύει αφορολόγητο ποσό 800.000 ευρώ, με φορολόγηση 10% για το υπερβάλλον ποσό, σύμφωνα με τις προϋποθέσεις του ισχύοντος πλαισίου.
Μια υψηλότερη αποτίμηση ακινήτου μπορεί να απορροφήσει μεγαλύτερο μέρος του διαθέσιμου αφορολόγητου. Δεν συνεπάγεται, όμως, ότι κάθε γονική παροχή θα επιβαρυνθεί με φόρο.
Σημασία έχουν και οι προηγούμενες παροχές μεταξύ των ίδιων προσώπων που συνυπολογίζονται. Το όριο των 800.000 ευρώ δεν ανανεώνεται αυτομάτως με κάθε νέο συμβόλαιο.
Το στοίχημα για την αγορά ακινήτων
Η αναθεώρηση καλείται να αντιμετωπίσει τις αποκλίσεις των φορολογικών αποτιμήσεων, διατηρώντας παράλληλα προβλέψιμους κανόνες για ιδιοκτήτες και αγοραστές. Η σαφήνεια στο χρονοδιάγραμμα και στον τρόπο εφαρμογής θα έχει ιδιαίτερη σημασία για όσους προγραμματίζουν συναλλαγές.
Η ουσιαστική δοκιμασία θα είναι η ποιότητα της αναπροσαρμογής: να αποτυπώνει τις πραγματικές συνθήκες κάθε περιοχής και να λαμβάνει υπόψη το συνολικό βάρος της φορολογίας. Οι οριζόντιες προβλέψεις για αυξήσεις σε όλους δεν προσφέρουν αυτή την εικόνα.
Πηγή: Pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο