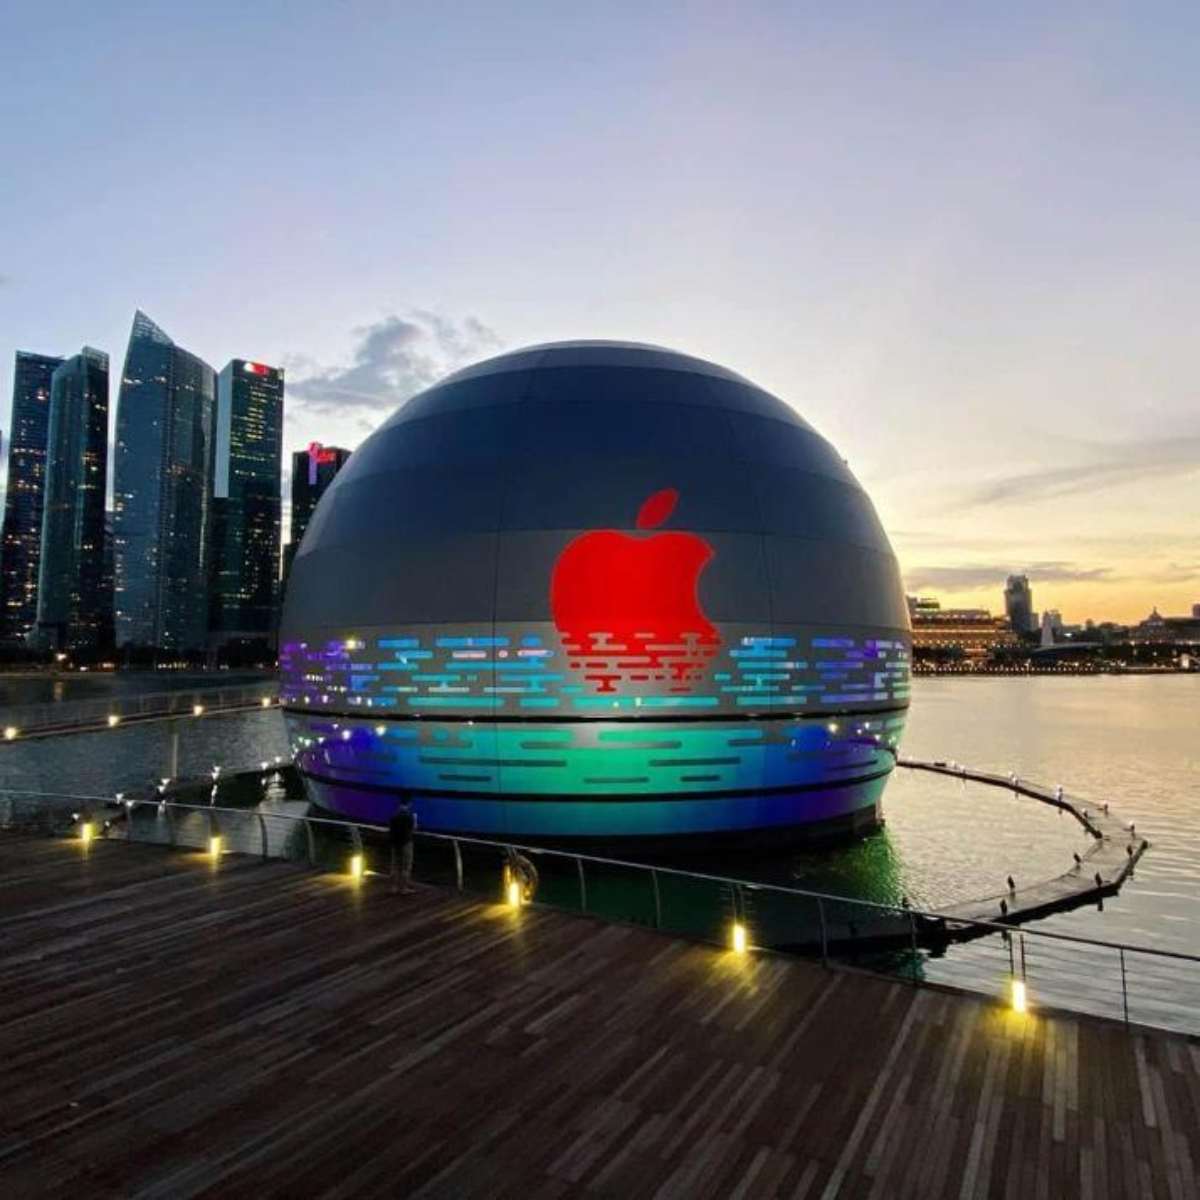
Η Σιγκαπούρη αποκτά πρωταγωνιστικό ρόλο στη φορολογική γεωγραφία της Apple. Σύμφωνα με τους Financial Times, οι νέες οικονομικές γνωστοποιήσεις του ομίλου δείχνουν φορολογικό όφελος περίπου 2,7 δισ. δολαρίων που συνδέεται με τη χώρα, ξεπερνώντας το αντίστοιχο όφελος από την Ιρλανδία.
Το ποσό προκύπτει από τη σύγκριση με τον αμερικανικό ομοσπονδιακό συντελεστή 21%. Αποτυπώνει τη χαμηλότερη φορολογική επιβάρυνση που εμφανίζεται στη σχετική λογιστική συμφωνία της εταιρείας, χωρίς να αποτελεί διαπίστωση φοροδιαφυγής.
Η υπόθεση επαναφέρει ένα κρίσιμο ερώτημα για τη διεθνή φορολογία: πόσο περιορίζει ο παγκόσμιος ελάχιστος φόρος τα πλεονεκτήματα που προσφέρουν διαφορετικές δικαιοδοσίες στις πολυεθνικές;
Πώς προκύπτουν τα 2,7 δισ. δολάρια
Στην ετήσια έκθεση της Apple για τη χρήση 2026, η φορολογική επίδραση της Σιγκαπούρης αναλύεται σε τρία μέρη:
- Όφελος 5,492 δισ. δολαρίων από τη διαφορά φορολογικού συντελεστή, συμπεριλαμβανομένων των κινήτρων.
- Επιβάρυνση 2,510 δισ. δολαρίων από τον εγχώριο συμπληρωματικό ελάχιστο φόρο.
- Πρόσθετη επιβάρυνση 311 εκατ. δολαρίων από άλλες σχετικές προσαρμογές.
Το καθαρό αποτέλεσμα είναι περίπου 2,671 δισ. δολάρια — το ποσό που στρογγυλοποιείται στα 2,7 δισ.
Για την Ιρλανδία, η αντίστοιχη καθαρή επίδραση διαμορφώνεται περίπου στα 2,567 δισ. δολάρια. Η σύγκριση αναδεικνύει το βάρος της Σιγκαπούρης στη φορολογική εικόνα του ομίλου.
Πρόκειται για στοιχεία υπολογισμού της φορολογικής δαπάνης και όχι για άμεση καταγραφή χρημάτων που μεταφέρθηκαν μεταξύ χωρών.


Τι δείχνει ο συνολικός λογαριασμός της Apple
Η εταιρεία καταγράφει συνολική δαπάνη φόρου εισοδήματος 27,062 δισ. δολαρίων και πραγματικό φορολογικό συντελεστή 17%.
Στον υποθετικό υπολογισμό με εφαρμογή του αμερικανικού ομοσπονδιακού συντελεστή 21%, η επιβάρυνση θα ανερχόταν σε 33,440 δισ. δολάρια. Η τελική διαφορά διαμορφώνεται από περισσότερους παράγοντες, μεταξύ των οποίων οι ξένες δικαιοδοσίες, οι διασυνοριακοί κανόνες και οι φορολογικές πιστώσεις.
Η συνολική φορολογική δαπάνη διαφέρει επίσης από τους φόρους που καταβάλλονται ταμειακά μέσα στην ίδια χρήση. Η διάκριση έχει σημασία όταν αξιολογείται το πραγματικό δημοσιονομικό αποτύπωμα μιας πολυεθνικής.
Ο ελάχιστος φόρος περιορίζει το όφελος, χωρίς να εξισώνει τους συντελεστές
Η Σιγκαπούρη εφαρμόζει τους σχετικούς κανόνες του παγκόσμιου ελάχιστου φόρου για οικονομικά έτη που αρχίζουν από την 1η Ιανουαρίου 2025.
Το πλαίσιο αφορά μεγάλους πολυεθνικούς ομίλους με ενοποιημένα ετήσια έσοδα τουλάχιστον 750 εκατ. ευρώ σε τουλάχιστον δύο από τα τέσσερα προηγούμενα οικονομικά έτη.
Στόχος είναι η διασφάλιση ελάχιστου πραγματικού συντελεστή 15%, βάσει των ειδικών κανόνων υπολογισμού. Όπου η επιβάρυνση υπολείπεται του ορίου, προβλέπονται συμπληρωματικοί φόροι.
Η περίπτωση της Apple δείχνει ότι ο μηχανισμός έχει ουσιαστική επίδραση: η πρόσθετη επιβάρυνση περιορίζει σημαντικά το αρχικό φορολογικό πλεονέκτημα της Σιγκαπούρης.
Το 15%, ωστόσο, παραμένει χαμηλότερο από το αμερικανικό 21%. Η θέσπιση ενός διεθνούς κατώτατου ορίου αφήνει επομένως περιθώριο διαφορών στη φορολόγηση.
Η επόμενη συζήτηση αφορά και τη διαφάνεια
Οι αναλυτικές γνωστοποιήσεις επιτρέπουν πλέον σαφέστερη παρακολούθηση του τρόπου με τον οποίο διαφορετικές χώρες επηρεάζουν τον συνολικό φορολογικό λογαριασμό ενός ομίλου.
Για τις κυβερνήσεις, η πρόκληση είναι διπλή: να προσελκύουν επενδύσεις και οικονομική δραστηριότητα, διατηρώντας παράλληλα τη φορολογική τους βάση. Για τους επενδυτές, τα ίδια στοιχεία βοηθούν στην αξιολόγηση του κατά πόσο η κερδοφορία εξαρτάται από κίνητρα που μπορεί να αλλάξουν.
Η επόμενη κρίσιμη ένδειξη θα είναι η εξέλιξη των συμπληρωματικών φόρων στις μελλοντικές χρήσεις της Apple και το καθαρό όφελος που θα παραμένει μετά την εφαρμογή τους.
Πηγή: pagenews.gr