Μετά τα στρατηγικά αποθέματα: Το Χορμούζ μετατρέπει την ενεργειακή ασφάλεια σε αντίστροφη μέτρηση
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 10 '
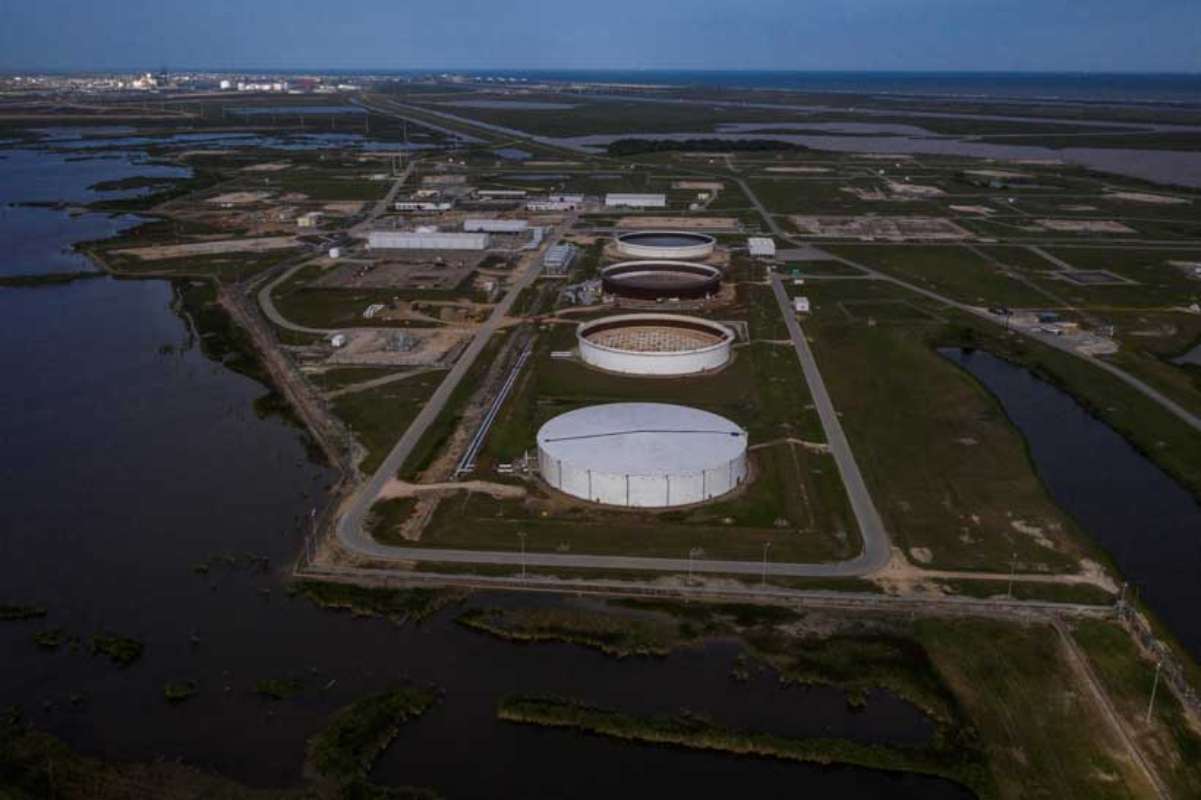
Πηγή Φωτογραφίας: The Bryan Mound Strategic Petroleum Reserve, an oil storage facility, is seen in this aerial photograph over Freeport, Texas, U.S., April 27, 2020. REUTERS/Adrees Latif/File Photo


Η παγκόσμια ενεργειακή ασφάλεια μπαίνει σε μια νέα, πολύ πιο δύσκολη φάση.
Το πρόβλημα δεν είναι ότι τα στρατηγικά αποθέματα πετρελαίου εξαφανίστηκαν.
Είναι ότι ο χρόνος που μπορούν να αγοράσουν μικραίνει ταχύτερα από όσο υποδηλώνουν οι τεράστιοι αριθμοί των αποθεμάτων.
Η Διεθνής Υπηρεσία Ενέργειας είχε ανακοινώσει τον Μάρτιο τη μεγαλύτερη συντονισμένη απελευθέρωση στην ιστορία της: 400 εκατ. βαρέλια από τα αποθέματα των 32 κρατών-μελών της, ως απάντηση στη μεγάλη διαταραχή των ροών από τη Μέση Ανατολή. Μέχρι τις 2 Οκτωβρίου, περίπου 325 εκατ. βαρέλια, δηλαδή πάνω από το 80% του αρχικού πακέτου, είχαν ήδη απελευθερωθεί.
Την ίδια στιγμή, οι χώρες του G7 αποφάσισαν νέο πακέτο περίπου 100 εκατ. βαρελιών αργού και προϊόντων, με μεγάλη έμφαση στο ντίζελ, ακριβώς επειδή η σημερινή κρίση δεν είναι πια μόνο κρίση αργού. Είναι κρίση διύλισης και προϊόντων.
Το παγκόσμιο σύστημα έκτακτης ανάγκης δεν σχεδιάστηκε για μια κρίση χωρίς ημερομηνία λήξης
Η IEA δημιουργήθηκε το 1974, μετά το αραβικό πετρελαϊκό εμπάργκο, με μία βασική λογική: τα κράτη-μέλη να διαθέτουν αποθέματα ίσα με τουλάχιστον 90 ημέρες καθαρών εισαγωγών πετρελαίου.
Το σύστημα λειτούργησε σε αρκετές κρίσεις: 1991, 2005, 2011, δύο φορές το 2022 και ξανά το 2026.
Όμως όλες οι προηγούμενες περιπτώσεις είχαν ένα κρίσιμο κοινό στοιχείο:
η αγορά θεωρούσε ότι η διαταραχή θα μπορούσε να γεφυρωθεί.
Η σημερινή κρίση γύρω από το Στενό του Χορμούζ είναι διαφορετική.
Εάν η πλήρης ομαλοποίηση μετατεθεί προς το 2027, τότε τα αποθέματα δεν λειτουργούν ως γέφυρα.
Λειτουργούν ως αντίστροφη μέτρηση.
Η απλή αριθμητική δείχνει το πρόβλημα
Πριν από την κρίση, περίπου 20 εκατ. βαρέλια αργού και προϊόντων ημερησίως περνούσαν από το Στενό του Χορμούζ, ένα τεράστιο ποσοστό του παγκόσμιου θαλάσσιου εμπορίου πετρελαίου.
Απέναντι σε αυτή την κλίμακα, ακόμη και τα 400 εκατ. βαρέλια της ιστορικής απελευθέρωσης του Μαρτίου αντιστοιχούν περίπου σε 20 ημέρες ροών προ κρίσης.
Το νέο πακέτο των 100 εκατ. βαρελιών του G7 προσθέτει περίπου άλλες πέντε ημέρες, αν γίνει η ίδια απλουστευμένη σύγκριση.
Αυτό δεν σημαίνει ότι οι απελευθερώσεις είναι αμελητέες.
Σημαίνει ότι δεν μπορούν να υποκαταστήσουν επ’ αόριστον έναν από τους σημαντικότερους ενεργειακούς διαδρόμους του πλανήτη.
Το μεγάλο λάθος: Να μετράμε μόνο βαρέλια
Η συζήτηση συχνά κολλάει στο συνολικό νούμερο των αποθεμάτων.
Αυτό είναι παραπλανητικό για τρεις λόγους.
Πρώτον, δεν είναι όλα τα αποθέματα πραγματικά «ελεύθερα» για χρήση. Στο πακέτο του Μαρτίου, ένα σημαντικό μέρος προήλθε από υποχρεωτικά αποθέματα της βιομηχανίας και όχι μόνο από δημόσιες δεξαμενές. Η ίδια η IEA είχε καταγράψει περίπου 271,7 εκατ. βαρέλια κυβερνητικών αποθεμάτων και 116,6 εκατ. βαρέλια υποχρεωτικών βιομηχανικών αποθεμάτων στο αρχικό σχέδιο εφαρμογής.
Δεύτερον, η αγορά δεν χρειάζεται μόνο αργό.
Χρειάζεται το σωστό προϊόν.
Και τρίτον, μέρος των μεγαλύτερων αποθεμάτων στον κόσμο βρίσκεται εκτός του θεσμικού πλαισίου της IEA.
Η σημερινή κρίση δεν είναι ακριβώς κρίση πετρελαίου – Είναι κρίση ντίζελ
Αυτό είναι το πιο κρίσιμο σημείο.
Η IEA επιβεβαίωσε στις αρχές Οκτωβρίου ότι, ενώ οι εξαγωγές αργού από τη Μέση Ανατολή έχουν ανακάμψει σημαντικά, οι ροές διυλισμένων προϊόντων παραμένουν σοβαρά περιορισμένες, με ιδιαίτερη πίεση στο ντίζελ.
Γι’ αυτό και το νέο πακέτο του G7 δίνει ιδιαίτερο βάρος σε ντίζελ και άλλα προϊόντα και όχι μόνο στο αργό.
Το πρόβλημα είναι απλό:
ένα βαρέλι αργού δεν κινεί φορτηγό.
Πρέπει πρώτα να περάσει από διυλιστήριο.
Και αν η παγκόσμια διαθέσιμη διυλιστική ικανότητα είναι περιορισμένη ή γεωγραφικά συγκεντρωμένη, τότε η ύπαρξη αργού στις στρατηγικές δεξαμενές δεν λύνει από μόνη της το πρόβλημα της έλλειψης ντίζελ, καυσίμου αεροσκαφών ή LPG.
ΗΠΑ: Το SPR στο χαμηλότερο επίπεδο από το 1982
Η πιο ανησυχητική εικόνα προέρχεται από τις Ηνωμένες Πολιτείες.
Το αμερικανικό Strategic Petroleum Reserve είχε υποχωρήσει στα 283,8 εκατ. βαρέλια στα τέλη Σεπτεμβρίου, το χαμηλότερο επίπεδο από τον Οκτώβριο του 1982. Αυτό αντιστοιχεί σε λιγότερο από 40% της ονομαστικής αποθηκευτικής ικανότητάς του
Η πτώση αυτή έχει προκαλέσει ήδη συζήτηση για το πόσο βαθιά μπορεί να συνεχιστεί η χρήση του SPR χωρίς να περιοριστεί η λειτουργική του αξία ως πραγματικού αποθέματος εθνικής ασφάλειας. Το Atlantic Council προειδοποίησε ότι τα χαμηλά επίπεδα δημιουργούν σημαντικούς κινδύνους και ότι η αναπλήρωση γίνεται πολύ πιο αργά από την απόσυρση.
Το μεγάλο ρίσκο του χειμώνα: Αν χρειαστεί τρίτη απελευθέρωση
Εδώ βρίσκεται το πιο δύσκολο πολιτικό σενάριο.
Αν οι διαταραχές συνεχιστούν μέσα στον χειμώνα και οι κυβερνήσεις οδηγηθούν σε τρίτη μεγάλη συντονισμένη απελευθέρωση, θα αρχίσει να αυξάνεται η πίεση πάνω στα υποχρεωτικά βιομηχανικά αποθέματα και στα εθνικά όρια ασφαλείας.
Και τότε το σύστημα μπορεί να περάσει από τη λογική της συλλογικής διαχείρισης σε μια πολύ πιο επικίνδυνη κατάσταση:
κάθε χώρα για τον εαυτό της.
Εξαγωγικοί περιορισμοί, εθνική αποθεματοποίηση, προτεραιότητα στην εγχώρια αγορά και ανταγωνισμός για φορτία μπορούν να κάνουν μια κρίση προσφοράς ακόμη χειρότερη.
Το πρόσφατο επεισόδιο με την αμερικανική απειλή για περιορισμούς στις εξαγωγές καυσίμων δείχνει πόσο γρήγορα μπορεί να εμφανιστεί αυτός ο πειρασμός. Η Ουάσιγκτον τελικά υποχώρησε μετά τη συμφωνία του G7 για τα 100 εκατ. βαρέλια.
Οι φτωχότεροι εισαγωγείς κινδυνεύουν πρώτοι
Μια παρατεταμένη κρίση δεν θα πλήξει όλες τις χώρες το ίδιο.
Οι μεγάλες οικονομίες διαθέτουν στρατηγικά αποθέματα, διυλιστικές υποδομές, πρόσβαση σε χρηματοδότηση και διαπραγματευτική ισχύ.
Οι πιο ευάλωτες χώρες της Ασίας και άλλων περιοχών έχουν πολύ μικρότερα περιθώρια.
Αν η αγορά περάσει από τις υψηλές τιμές στις πραγματικές φυσικές ελλείψεις, τότε χώρες με μικρά αποθέματα και μεγάλη εξάρτηση από εισαγωγές θα αντιμετωπίσουν πρώτες προβλήματα σε μεταφορές, ηλεκτροπαραγωγή, γεωργία και βασικά αγαθά.
Και η Ευρώπη έχει διαφορετικό πρόβλημα από το 2022
Η Ευρώπη έμαθε πολλά από την κρίση φυσικού αερίου του 2022.
Αλλά μια κρίση ντίζελ δεν αντιμετωπίζεται με τον ίδιο τρόπο.
Δεν αρκεί να γεμίσεις υπόγειες αποθήκες.
Το ντίζελ χρειάζεται συνεχή παραγωγή και εφοδιασμό, ενώ οι ευρωπαϊκές δυνατότητες διύλισης έχουν περιοριστεί σε βάθος χρόνου.
Αυτό σημαίνει ότι μεταφορές, γεωργία και βιομηχανία μπορεί να δεχθούν πολύ μεγαλύτερη πίεση από μια επίμονη έλλειψη προϊόντων παρά από μια απλή άνοδο του αργού.
Το αισιόδοξο σενάριο: Ομαλοποίηση πριν τελειώσει ο χειμώνας
Το θετικό σενάριο είναι ότι η κρίση σταδιακά αποκλιμακώνεται και οι ροές στο Χορμούζ επανέρχονται αρκετά ώστε να αποτραπεί νέα μεγάλη συντονισμένη άντληση αποθεμάτων.
Σε αυτή την περίπτωση, ο χειμώνας θα παραμείνει δύσκολος, αλλά διαχειρίσιμος.
Οι τιμές θα παραμείνουν αυξημένες και τα αποθέματα θα έχουν υποχωρήσει σε ιστορικά χαμηλά επίπεδα, όμως το σύστημα θα έχει πετύχει τον βασικό του στόχο:
να αγοράσει χρόνο μέχρι την επιστροφή της κανονικότητας.
Το δυσμενές σενάριο: Η κρίση περνά στο 2027
Αν όμως η διαταραχή διαρκέσει μέχρι την άνοιξη, το πρόβλημα αλλάζει κατηγορία.
Τότε δεν θα μιλάμε πια μόνο για διαχείριση τιμών.
Θα μιλάμε για:
ποσότητες, επιμερισμό, προτεραιότητες και ενδεχόμενη φυσική έλλειψη.
Οι κυβερνήσεις θα αναγκαστούν να αποφασίσουν ποιος παίρνει το διαθέσιμο καύσιμο και με ποιους όρους.
Και εκεί θα δοκιμαστεί πραγματικά η συνοχή της IEA και του G7.
Η επόμενη παγίδα: Όταν ανοίξει το Χορμούζ, όλοι θα πρέπει να ξαναγεμίσουν
Υπάρχει και ένα δεύτερο πρόβλημα που συχνά παραβλέπεται.
Όταν η κρίση τελειώσει, οι κυβερνήσεις θα πρέπει να ξαναγεμίσουν τις στρατηγικές τους δεξαμενές.
Αυτό σημαίνει εκατοντάδες εκατομμύρια βαρέλια πρόσθετης ζήτησης σε μια αγορά που θα προσπαθεί ταυτόχρονα να ομαλοποιήσει τα εμπορικά αποθέματα.
Άρα ακόμη και αν η γεωπολιτική ένταση αποκλιμακωθεί απότομα, η τιμή του πετρελαίου μπορεί να μη διορθώσει τόσο γρήγορα όσο θα περίμεναν οι καταναλωτές.
Η αναπλήρωση των αποθεμάτων μπορεί να λειτουργήσει σαν δεύτερο κύμα ζήτησης.
Το πραγματικό δίδαγμα: Το σύστημα του 1974 χρειάζεται επανασχεδιασμό
Η σημερινή κρίση δείχνει ότι το σύστημα δεν απέτυχε.
Αντίθετα, κάνει ακριβώς αυτό για το οποίο δημιουργήθηκε.
Αλλά πλέον του ζητείται να κάνει πολύ περισσότερα και για πολύ μεγαλύτερο διάστημα.
Και κυρίως αντιμετωπίζει μια αγορά που έχει αλλάξει:
οι μεγαλύτεροι καταναλωτές δεν είναι όλοι μέλη της IEA,
μεγάλα αποθέματα βρίσκονται εκτός του συστήματος,
και η κρίσιμη έλλειψη μπορεί να αφορά όχι αργό αλλά συγκεκριμένα προϊόντα όπως ντίζελ και καύσιμα αεροσκαφών.
Αν αυτή η κρίση ολοκληρωθεί χωρίς κατάρρευση του συστήματος, το επόμενο μεγάλο βήμα θα είναι σχεδόν αναπόφευκτο:
νέος σχεδιασμός στρατηγικών αποθεμάτων, μεγαλύτερος συντονισμός με χώρες όπως Κίνα και Ινδία και ίσως ξεχωριστά αποθέματα για κρίσιμα διυλισμένα προϊόντα.
Η μάχη δεν είναι για το αν υπάρχουν ακόμη βαρέλια
Η IEA εξακολουθεί να διαθέτει τεράστια αποθέματα και το διεθνές σύστημα δεν βρίσκεται στα πρόθυρα εξάντλησης.
Αλλά αυτή δεν είναι η σωστή ερώτηση.
Η σωστή ερώτηση είναι:
πόσο γρήγορα καταναλώνεται το διαθέσιμο περιθώριο σε σχέση με το πόσο γρήγορα μπορεί να αποκατασταθεί η αγορά.
Σήμερα, το πρόβλημα δεν είναι ότι τα αποθέματα εξαφανίστηκαν.
Είναι ότι οι κυβερνήσεις χρησιμοποιούν το εργαλείο έκτακτης ανάγκης για μια κρίση που διαρκεί πολύ περισσότερο από εκείνες για τις οποίες σχεδιάστηκε.
Και όσο ο χειμώνας πλησιάζει, το Χορμούζ μετατρέπει κάθε εκατομμύριο βαρέλια από απλό απόθεμα σε μονάδα χρόνου.
Το επόμενο κρίσιμο τεστ θα είναι η Oil Market Report της IEA στις 14 Οκτωβρίου. Εάν τα παγκόσμια αποθέματα συνεχίσουν να μειώνονται και οι πιέσεις στα διυλισμένα προϊόντα επιμένουν, τότε το μήνυμα θα είναι σαφές:
η διπλωματία πρέπει να κινηθεί γρηγορότερα από την κατανάλωση των στρατηγικών αποθεμάτων.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο