Σεισμός στα ομόλογα: Το πετρέλαιο, η Fed και ο κρυφός μηχανισμός που ανεβάζει τις αποδόσεις
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 14 '
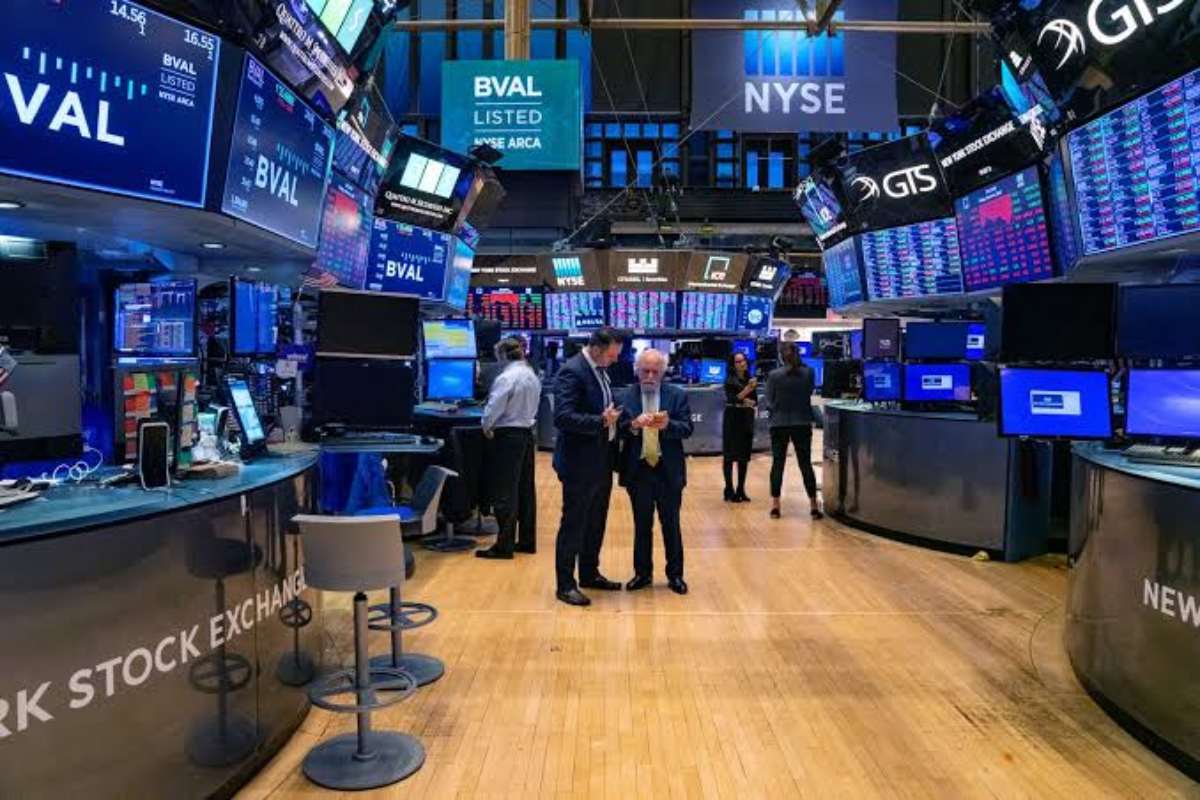
Πηγή Φωτογραφίας: AP Photo//Σεισμός στα ομόλογα: Το πετρέλαιο, η Fed και ο κρυφός μηχανισμός που ανεβάζει τις αποδόσεις


Η διεθνής αγορά ομολόγων βρίσκεται αντιμέτωπη με μία από τις σημαντικότερες αναπροσαρμογές των τελευταίων ετών, καθώς οι επενδυτές επανεκτιμούν το κόστος χρήματος, τις πληθωριστικές πιέσεις και την κατεύθυνση της νομισματικής πολιτικής.
Η άνοδος των αποδόσεων των κρατικών τίτλων στις Ηνωμένες Πολιτείες, στην Ευρώπη και στην Ιαπωνία έχει δημιουργήσει ένα φαινομενικά παράδοξο σκηνικό.
Οι τιμές της ενέργειας έχουν εκτοξευθεί, ο πληθωρισμός παραμένει απειλή και οι αγορές αναμένουν υψηλότερα επιτόκια. Ωστόσο, οι δείκτες που αποτυπώνουν τις μακροπρόθεσμες προσδοκίες πληθωρισμού δεν έχουν αυξηθεί στον ίδιο βαθμό.
Πού οφείλεται, λοιπόν, η μεγάλη πίεση στα ομόλογα;
Η ανάλυση του FT Alphaville, με τίτλο «What has actually battered the bond market?», αναδεικνύει μια κρίσιμη παράμετρο: την αλλαγή των προσδοκιών για τη στάση της αμερικανικής κεντρικής τράπεζας.
Η Federal Reserve, υπό τον νέο πρόεδρό της Κέβιν Γουόρς, αντιμετωπίζεται από τους επενδυτές ως περισσότερο αποφασισμένη να συγκρατήσει τον πληθωρισμό, ακόμη και εάν χρειαστεί να διατηρήσει τα επιτόκια σε υψηλά επίπεδα.
Αυτή η προσδοκία μπορεί να εξηγήσει γιατί αυξάνονται οι πραγματικές αποδόσεις των ομολόγων χωρίς αντίστοιχη εκτίναξη των μακροπρόθεσμων προσδοκιών πληθωρισμού.
Το παράδοξο των αγορών: Ακριβότερη ενέργεια, αλλά σταθερές προσδοκίες πληθωρισμού
Η πρώτη ερμηνεία για τις πιέσεις στα ομόλογα είναι σχετικά απλή.
Ο πόλεμος στο Ιράν και οι διαταραχές στις ενεργειακές αγορές έχουν ενισχύσει τις πληθωριστικές ανησυχίες.
Όταν οι τιμές του πετρελαίου και των καυσίμων αυξάνονται, οι επιχειρήσεις αντιμετωπίζουν υψηλότερο κόστος παραγωγής και μεταφορών.
Μέρος αυτής της επιβάρυνσης μπορεί να μετακυλιστεί στους καταναλωτές.
Ο πληθωρισμός μειώνει την πραγματική αξία των μελλοντικών πληρωμών ενός ομολόγου, ιδιαίτερα όταν πρόκειται για τίτλους σταθερού επιτοκίου.
Έτσι, οι επενδυτές απαιτούν υψηλότερη απόδοση για να τους διακρατήσουν.
Όμως, η εικόνα των αγορών δεν συμβαδίζει πλήρως με αυτή την εξήγηση.
Στις Ηνωμένες Πολιτείες, οι πενταετείς και δεκαετείς δείκτες προσδοκώμενου πληθωρισμού, γνωστοί ως break-even inflation rates, κινούνται κοντά στο 2,4%.
Το επίπεδο αυτό βρίσκεται περίπου εκεί όπου ήταν στις αρχές του 2026.
Παρά τη μεγάλη άνοδο των τιμών ενέργειας, οι επενδυτές δεν προεξοφλούν αντίστοιχη μόνιμη αύξηση του πληθωρισμού.
Αυτό είναι το στοιχείο που κάνει την πρόσφατη αναταραχή ιδιαίτερα ενδιαφέρουσα.
Η δεύτερη θεωρία: Η οικονομία είναι ισχυρότερη από όσο αναμενόταν
Μια διαφορετική προσέγγιση αποδίδει την άνοδο των αποδόσεων στην ανθεκτικότητα της παγκόσμιας οικονομίας.
Η λογική είναι ότι η οικονομική δραστηριότητα διατηρείται σε σχετικά υψηλά επίπεδα, παρά τις γεωπολιτικές εντάσεις και την ενεργειακή ακρίβεια.
Όταν η ανάπτυξη αποδεικνύεται ισχυρότερη από τις αρχικές προβλέψεις, οι αγορές περιορίζουν τις προσδοκίες για μελλοντικές μειώσεις επιτοκίων.
Αυτό οδηγεί σε αύξηση των πραγματικών αποδόσεων, δηλαδή των αποδόσεων μετά την αφαίρεση της αποζημίωσης για τον αναμενόμενο πληθωρισμό.
Οι υποστηρικτές αυτής της ερμηνείας επισημαίνουν ότι η αύξηση των πραγματικών αποδόσεων μπορεί να αντανακλά βελτιωμένες προοπτικές ανάπτυξης.
Ωστόσο, η συγκεκριμένη εξήγηση δεν αρκεί από μόνη της.
Η πραγματική οικονομική ανάπτυξη στις Ηνωμένες Πολιτείες δεν έχει επιταχυνθεί τόσο έντονα ώστε να εξηγεί πλήρως την αναπροσαρμογή των ομολόγων.
Αυτό οδηγεί τους αναλυτές σε μια τρίτη, πιο σύνθετη ερμηνεία.
Morgan Stanley: Η Fed είναι ο καθοριστικός παράγοντας
Η ομάδα ανάλυσης επιτοκίων της Morgan Stanley, υπό τον Μάθιου Χόρνμπαχ, προτείνει μια διαφορετική ανάγνωση της αγοράς.
Σύμφωνα με την προσέγγισή της, οι πληθωριστικές πιέσεις παραμένουν σημαντικός παράγοντας της ανόδου των αποδόσεων.
Ωστόσο, η επίδρασή τους αποτυπώνεται κυρίως στις πραγματικές αποδόσεις, επειδή οι επενδυτές αναμένουν αυστηρότερη αντίδραση από τη Federal Reserve.
Η εξήγηση βασίζεται στη συνδυασμένη επίδραση δύο διαφορετικών δυνάμεων.
Η αύξηση των ενεργειακών τιμών ενισχύει τις προσδοκίες για υψηλότερο πληθωρισμό.
Ταυτόχρονα, η προσδοκία ότι η Fed θα αυξήσει ή θα διατηρήσει υψηλά τα επιτόκια περιορίζει τις μακροπρόθεσμες πληθωριστικές προσδοκίες.
Το αποτέλεσμα είναι οι δύο επιδράσεις να εξουδετερώνονται εν μέρει στον δείκτη break-even.
Έτσι, ο δείκτης παραμένει σχετικά σταθερός, ενώ οι πραγματικές αποδόσεις αυξάνονται.
Αυτή η ερμηνεία εξηγεί το παράδοξο που απασχολεί την αγορά.
Κέβιν Γουόρς: Η αξιοπιστία της Fed στο επίκεντρο
Η αλλαγή ηγεσίας στη Federal Reserve έχει αποκτήσει ιδιαίτερη σημασία.
Ο Κέβιν Γουόρς ανέλαβε την προεδρία της αμερικανικής κεντρικής τράπεζας σε μια περίοδο κατά την οποία υπήρχαν ανησυχίες για το κατά πόσο η νομισματική πολιτική θα επηρεαζόταν από τις προτεραιότητες του Λευκού Οίκου.
Οι αγορές παρακολουθούν στενά τις ενδείξεις για την ανεξαρτησία και την αποφασιστικότητα της Fed.
Η σημερινή συμπεριφορά των ομολόγων υποδηλώνει ότι οι επενδυτές θεωρούν πιθανό η κεντρική τράπεζα να αντιδράσει σε επίμονες πληθωριστικές πιέσεις.
Αυτό δεν σημαίνει ότι ο πληθωρισμός έχει αντιμετωπιστεί.
Σημαίνει ότι οι αγορές εξακολουθούν να αποδίδουν αξιοπιστία στη δυνατότητα της Fed να τον περιορίσει.
Η διάκριση είναι σημαντική.
Οι προσδοκίες για την αποτελεσματικότητα της νομισματικής πολιτικής μπορούν να επηρεάζουν τις αποδόσεις των ομολόγων ακόμη και πριν πραγματοποιηθούν νέες αυξήσεις επιτοκίων.
Οι αριθμοί που εξηγούν την αλλαγή
Η Morgan Stanley επισημαίνει ότι από τον Μάρτιο έως τον Σεπτέμβριο του 2026 μεταβλήθηκαν σημαντικά οι προβλέψεις των στελεχών της Federal Reserve.
Η διάμεση πρόβλεψη για το βασικό επιτόκιο στο τέλος του 2026 αυξήθηκε κατά 75 μονάδες βάσης.
Την ίδια περίοδο, η διάμεση πρόβλεψη για τον πληθωρισμό αυξήθηκε κατά μία ολόκληρη ποσοστιαία μονάδα.
Οι δύο μεταβολές συνδέονται μεταξύ τους.
Όσο μεγαλύτερη θεωρείται η πληθωριστική πίεση, τόσο μεγαλύτερη μπορεί να είναι η αναμενόμενη αντίδραση της κεντρικής τράπεζας.
Αυτή η προσδοκία επηρεάζει τις πραγματικές αποδόσεις των ομολόγων.
Οι επενδυτές δεν προεξοφλούν απλώς υψηλότερο πληθωρισμό.
Προεξοφλούν και υψηλότερο κόστος χρήματος ως απάντηση σε αυτόν.
Το προηγούμενο του 2022 επιστρέφει
Η Morgan Stanley εντοπίζει ομοιότητες με την περίοδο του 2022.
Τότε, η Federal Reserve είχε προχωρήσει σε επιθετική αύξηση επιτοκίων για να αντιμετωπίσει τον πληθωρισμό.
Οι πραγματικές αποδόσεις των αμερικανικών ομολόγων αυξήθηκαν σημαντικά.
Την ίδια στιγμή, οι μακροπρόθεσμες προσδοκίες πληθωρισμού δεν ακολούθησαν ανάλογη ανοδική πορεία.
Ο λόγος ήταν ότι οι επενδυτές εκτιμούσαν πως η αυστηρή νομισματική πολιτική θα μπορούσε να συγκρατήσει τις πληθωριστικές πιέσεις σε βάθος χρόνου.
Το σημερινό περιβάλλον παρουσιάζει ορισμένα παρόμοια χαρακτηριστικά.
Η ενεργειακή κρίση αυξάνει τον πληθωριστικό κίνδυνο, ενώ η Fed εμφανίζεται διατεθειμένη να διατηρήσει περιοριστική πολιτική.
Η ιστορική σύγκριση δεν σημαίνει ότι οι αγορές θα κινηθούν με τον ίδιο ακριβώς τρόπο.
Δείχνει, όμως, ότι η αύξηση των πραγματικών αποδόσεων μπορεί να συνυπάρχει με σχετικά σταθερές προσδοκίες πληθωρισμού.
Η παγκόσμια αγορά χρέους υπό πίεση
Η αναπροσαρμογή δεν περιορίζεται στις Ηνωμένες Πολιτείες.
Οι αποδόσεις κρατικών ομολόγων έχουν κινηθεί σε υψηλά πολλών ετών σε αρκετές μεγάλες οικονομίες.
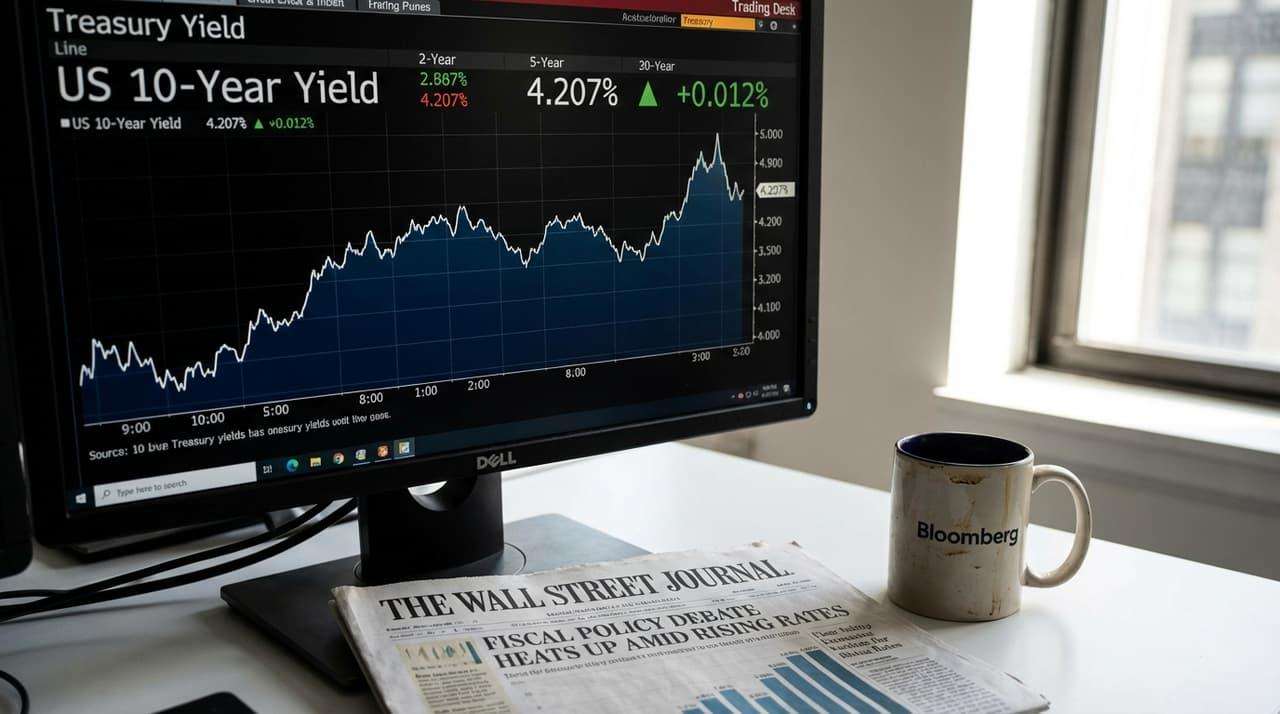
Στις ΗΠΑ, η απόδοση του δεκαετούς κρατικού ομολόγου είχε ξεπεράσει το 5,2% κατά τη διάρκεια του Σεπτεμβρίου.
Στη Βρετανία, η απόδοση του τριακονταετούς ομολόγου κινήθηκε πάνω από το 6%.
Στη Γαλλία, οι αποδόσεις επηρεάζονται από τη δημοσιονομική και πολιτική αβεβαιότητα.
Στην Ιαπωνία, η σταδιακή αλλαγή του νομισματικού περιβάλλοντος έχει οδηγήσει τις αποδόσεις σε επίπεδα που είχαν να καταγραφούν επί δεκαετίες.
Η διεθνής άνοδος του κόστους δανεισμού δημιουργεί κοινές προκλήσεις για κυβερνήσεις, επιχειρήσεις και νοικοκυριά.
Ωστόσο, οι αιτίες διαφέρουν ανά χώρα.
Η νομισματική πολιτική, η δημοσιονομική κατάσταση και η δομή της αγοράς χρέους επηρεάζουν διαφορετικά κάθε οικονομία.
Το πετρέλαιο πάνω από τα 110 δολάρια
Οι γεωπολιτικές εξελίξεις παραμένουν καθοριστικές.
Στις 20 Οκτωβρίου, το Brent κινήθηκε πάνω από τα 110 δολάρια το βαρέλι, καθώς οι αγορές αξιολογούν τους κινδύνους για την προσφορά πετρελαίου από τη Μέση Ανατολή.
Οι επιθέσεις σε θαλάσσιες μεταφορές και οι ανησυχίες για την ασφάλεια των ενεργειακών διαδρομών ενισχύουν την αβεβαιότητα.
Η αύξηση των τιμών του πετρελαίου μπορεί να επηρεάσει τις τιμές καυσίμων, το κόστος μεταφορών και τον γενικό πληθωρισμό.
Παράλληλα, η διατήρηση υψηλών ενεργειακών τιμών ενδέχεται να περιορίσει το περιθώριο των κεντρικών τραπεζών να μειώσουν τα επιτόκια.
Αυτό είναι ιδιαίτερα σημαντικό για τις αγορές ομολόγων.
Η προοπτική παρατεταμένα υψηλού κόστους χρήματος μπορεί να ασκεί πίεση στις τιμές των τίτλων σταθερού επιτοκίου.
Η τεχνητή νοημοσύνη και τα νέα εταιρικά ομόλογα
Ένας επιπλέον παράγοντας αφορά τις τεράστιες επενδύσεις στην τεχνητή νοημοσύνη.
Οι τεχνολογικές επιχειρήσεις αυξάνουν τις κεφαλαιουχικές δαπάνες για κέντρα δεδομένων, υπολογιστικές υποδομές και ενεργειακές εγκαταστάσεις.
Μέρος αυτών των επενδύσεων χρηματοδοτείται μέσω της αγοράς εταιρικών ομολόγων.
Η αυξημένη προσφορά χρέους μπορεί να επηρεάζει τις αποδόσεις, καθώς οι επενδυτές απαιτούν κατάλληλη αποζημίωση για να απορροφήσουν τις νέες εκδόσεις.
Σύμφωνα με ανάλυση της JPMorgan, η πρόσθετη καθαρή έκδοση ομολόγων από τεχνολογικές εταιρείες το 2026 υπολογίζεται περίπου στα 260 δισ. δολάρια.
Η τράπεζα εκτιμά ότι αυτή η αύξηση θα μπορούσε να προσθέσει περίπου 10 έως 15 μονάδες βάσης στις αποδόσεις ενός παγκόσμιου δείκτη ομολόγων.
Η επίδραση θεωρείται υπαρκτή αλλά όχι κυρίαρχη.
Η νομισματική πολιτική και οι πληθωριστικές πιέσεις παραμένουν σημαντικότεροι παράγοντες.
Γιατί οι υψηλές αποδόσεις ανησυχούν τις κυβερνήσεις
Η άνοδος των αποδόσεων σημαίνει υψηλότερο κόστος νέου δανεισμού.
Για τις κυβερνήσεις που πρέπει να αναχρηματοδοτήσουν μεγάλες ποσότητες χρέους, αυτό μπορεί να αυξήσει σταδιακά τις δαπάνες εξυπηρέτησης.
Όταν ένα παλαιό ομόλογο χαμηλού επιτοκίου λήγει και αντικαθίσταται από νέο τίτλο υψηλότερης απόδοσης, το δημοσιονομικό κόστος αυξάνεται.
Η επίδραση δεν είναι άμεση για το σύνολο του χρέους, καθώς εξαρτάται από τη διάρκεια των υφιστάμενων τίτλων και το πρόγραμμα αναχρηματοδότησης.
Ωστόσο, σε οικονομίες με μεγάλα ελλείμματα και υψηλό δημόσιο χρέος, η παρατεταμένη άνοδος των επιτοκίων μπορεί να δημιουργήσει πρόσθετη πίεση.
Η JPMorgan επισημαίνει ότι οι υψηλές αποδόσεις ενδέχεται να προκαλέσουν έναν αυτοτροφοδοτούμενο κύκλο.
Ακριβότερος δανεισμός αυξάνει τις δημοσιονομικές ανάγκες.
Οι μεγαλύτερες ανάγκες χρηματοδότησης μπορούν να οδηγήσουν σε περισσότερες εκδόσεις ομολόγων.
Και η αυξημένη προσφορά τίτλων μπορεί να απαιτεί ακόμη υψηλότερες αποδόσεις.
Ο αντίκτυπος στις μετοχές και στις επιχειρήσεις
Οι αποδόσεις των κρατικών ομολόγων επηρεάζουν και τις χρηματιστηριακές αποτιμήσεις.
Όταν αυξάνεται το επιτόκιο χωρίς κίνδυνο που χρησιμοποιούν οι επενδυτές ως σημείο αναφοράς, μεταβάλλεται η παρούσα αξία των μελλοντικών εταιρικών κερδών.
Η επίδραση μπορεί να είναι ιδιαίτερα σημαντική για εταιρείες ανάπτυξης, των οποίων οι αποτιμήσεις βασίζονται σε προσδοκίες υψηλών κερδών σε βάθος χρόνου.
Παράλληλα, οι επιχειρήσεις αντιμετωπίζουν υψηλότερο κόστος χρηματοδότησης για νέες επενδύσεις.
Αυτό μπορεί να επηρεάσει επενδυτικά σχέδια, εξαγορές και τη διαχείριση υφιστάμενου χρέους.
Η άνοδος των αποδόσεων δεν οδηγεί πάντοτε σε πτώση των μετοχών.
Εάν αντανακλά ισχυρότερη ανάπτυξη, μπορεί να συνυπάρχει με θετική πορεία των εταιρικών κερδών.
Όταν όμως συνδέεται με πληθωρισμό και αυστηρότερη νομισματική πολιτική, η επίδραση μπορεί να είναι δυσμενέστερη.
Η προσωρινή ανάκαμψη των ομολόγων δεν αναιρεί τους κινδύνους
Παρά τις ισχυρές πιέσεις των προηγούμενων εβδομάδων, η αγορά εμφανίζει και περιόδους ανάκαμψης.
Στις 20 Οκτωβρίου, οι αποδόσεις των αμερικανικών κρατικών τίτλων υποχώρησαν, καθώς η αναταραχή στις μετοχές τεχνολογίας ενίσχυσε τη ζήτηση για ασφαλέστερα περιουσιακά στοιχεία.
Η απόδοση του αμερικανικού δεκαετούς κινήθηκε κοντά στο 5,12%.
Παράλληλα, μια ιδιαίτερα ισχυρή δημοπρασία ιαπωνικών κρατικών ομολόγων εικοσαετούς διάρκειας υποστήριξε τη διεθνή αγορά κρατικού χρέους.
Οι κινήσεις αυτές δείχνουν ότι οι αγορές δεν ακολουθούν μονοδιάστατη πορεία.
Σε περιόδους αυξημένης αποστροφής κινδύνου, τα κρατικά ομόλογα μπορούν να προσελκύουν κεφάλαια ακόμη και όταν οι μακροπρόθεσμες πληθωριστικές ανησυχίες παραμένουν.
Η βραχυπρόθεσμη ανάκαμψη, ωστόσο, δεν εξαλείφει τους παράγοντες που έχουν οδηγήσει τις αποδόσεις σε υψηλότερα επίπεδα.
Τι σημαίνει η αναταραχή για την Ευρωζώνη και την Ελλάδα
Η αύξηση των διεθνών αποδόσεων έχει συνέπειες και για την Ευρωζώνη.
Οι ευρωπαϊκές αγορές κρατικού χρέους επηρεάζονται από τις κινήσεις των αμερικανικών ομολόγων, τις αποφάσεις της Ευρωπαϊκής Κεντρικής Τράπεζας και τις προσδοκίες για τον πληθωρισμό.
Για την Ελλάδα, η διεθνής άνοδος του κόστους δανεισμού μπορεί να επηρεάσει τις αποδόσεις των νέων κρατικών εκδόσεων.
Η επίδραση εξαρτάται επίσης από τις δημοσιονομικές επιδόσεις, την πιστοληπτική αξιολόγηση, τη ζήτηση των επενδυτών και τη διαφορά απόδοσης έναντι των γερμανικών τίτλων.
Το ίδιο ισχύει για τις τράπεζες και τις επιχειρήσεις που αντλούν κεφάλαια από τις διεθνείς αγορές.
Οι υψηλότερες αποδόσεις αναφοράς μπορούν να αυξήσουν το κόστος χρηματοδότησης ακόμη και για εκδότες με σταθερά οικονομικά μεγέθη.
Η διάρκεια του χρέους και η δυνατότητα επιλογής κατάλληλης χρονικής στιγμής για νέες εκδόσεις αποκτούν έτσι μεγαλύτερη σημασία.
Ο κίνδυνος που δεν έχει ακόμη αποτυπωθεί στις τιμές
Το πιο σημαντικό στοιχείο της ανάλυσης των Financial Times αφορά την εμπιστοσύνη προς τη Federal Reserve.
Σήμερα, οι επενδυτές φαίνεται να θεωρούν ότι η αμερικανική κεντρική τράπεζα θα διατηρήσει τον πληθωρισμό υπό έλεγχο σε μεσοπρόθεσμο ορίζοντα.
Γι’ αυτό οι μακροπρόθεσμες προσδοκίες πληθωρισμού παραμένουν σχετικά σταθερές.
Τι θα συμβεί, όμως, εάν αυτή η εμπιστοσύνη αποδυναμωθεί;
Σε ένα τέτοιο σενάριο, οι προσδοκίες πληθωρισμού θα μπορούσαν να αυξηθούν παράλληλα με τις πραγματικές αποδόσεις.
Αυτό θα δημιουργούσε πρόσθετες πιέσεις στα ομόλογα.
Η αγορά θα έπρεπε τότε να προσαρμοστεί όχι μόνο στην προοπτική υψηλών επιτοκίων, αλλά και στον κίνδυνο ότι ο πληθωρισμός θα παραμείνει αυξημένος για μεγαλύτερο διάστημα.
Πρόκειται για έναν από τους σημαντικότερους κινδύνους που παρακολουθούν οι επενδυτές.
Η επόμενη ημέρα: Όλα εξαρτώνται από την αξιοπιστία των κεντρικών τραπεζών
Η πρόσφατη αναταραχή στην παγκόσμια αγορά ομολόγων δεν μπορεί να εξηγηθεί από έναν μόνο παράγοντα.
Οι ενεργειακές ανατιμήσεις, οι γεωπολιτικές συγκρούσεις, η ανθεκτικότητα της οικονομικής δραστηριότητας, οι δημοσιονομικές ανάγκες και οι νέες εταιρικές εκδόσεις χρέους συμβάλλουν στη διαμόρφωση των αποδόσεων.
Ωστόσο, η ανάλυση της Morgan Stanley αναδεικνύει τον καθοριστικό ρόλο της νομισματικής πολιτικής.
Η προσδοκία μιας αυστηρότερης Federal Reserve μπορεί να συγκρατεί τις μακροπρόθεσμες πληθωριστικές προσδοκίες, ακόμη και όταν η ενεργειακή κρίση οδηγεί τις πραγματικές αποδόσεις υψηλότερα.
Το μεγαλύτερο ερώτημα για τις διεθνείς αγορές δεν είναι μόνο πόσο θα αυξηθούν οι τιμές του πετρελαίου ή τα επιτόκια. Είναι εάν οι επενδυτές θα συνεχίσουν να εμπιστεύονται ότι οι κεντρικές τράπεζες μπορούν να συγκρατήσουν τον πληθωρισμό χωρίς να προκαλέσουν βαθύτερη οικονομική αναταραχή.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο