Αεροπορικές σε αναταράξεις: Η Scope βλέπει «λουκέτα» και εξαγορές – Ποιοι θα επιβιώσουν το 2027;
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 11 '
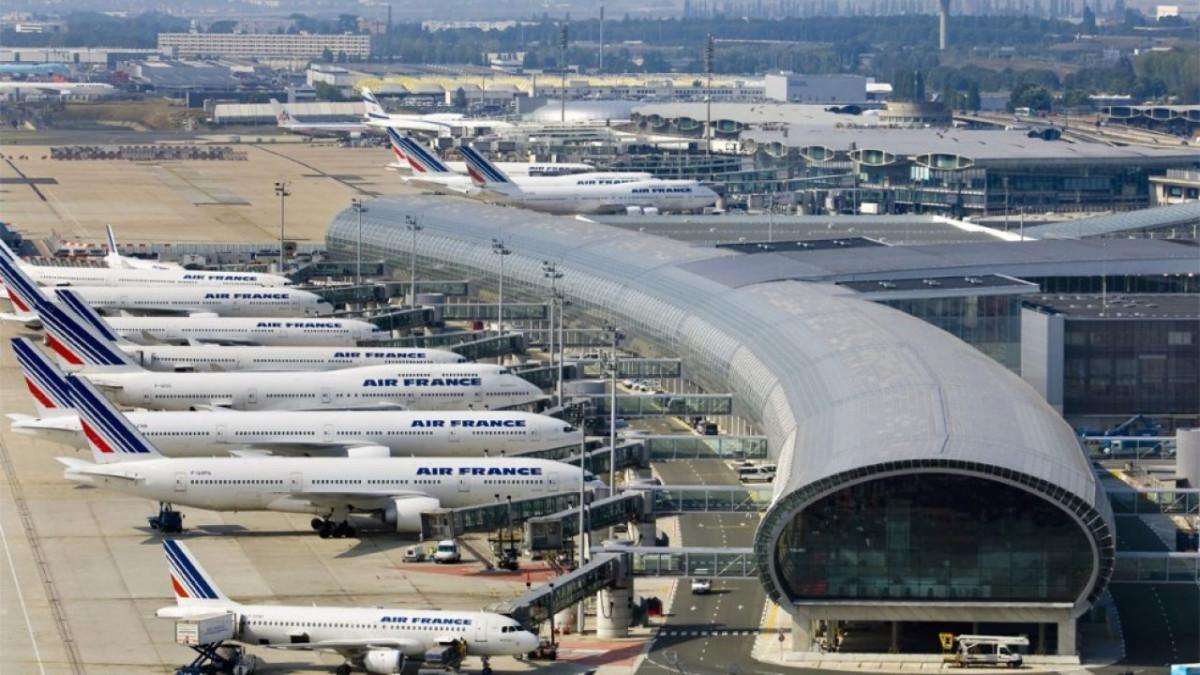
Πηγή Φωτογραφίας: AP Photo//Αεροπορικές σε αναταράξεις: Η Scope βλέπει «λουκέτα» και εξαγορές – Ποιοι θα επιβιώσουν το 2027;


Ένα νέο κύμα αναταράξεων ετοιμάζεται να χτυπήσει τις ευρωπαϊκές αεροπορικές εταιρείες το 2027, με το κόστος των καυσίμων να μετατρέπεται στον μεγάλο παράγοντα που θα καθορίσει ποιοι αερομεταφορείς θα επιβιώσουν, ποιοι θα αναζητήσουν ισχυρούς συμμάχους και ποιοι κινδυνεύουν να εγκαταλείψουν την αγορά.
Η Scope Ratings προειδοποιεί ότι οι παρατεταμένα υψηλές τιμές της αεροπορικής κηροζίνης μπορούν να επιταχύνουν τη συγκέντρωση του ευρωπαϊκού κλάδου, δημιουργώντας ευκαιρίες εξαγορών για τους μεγάλους ομίλους και ασφυκτικές συνθήκες για τις οικονομικά ασθενέστερες εταιρείες.
Το πρόβλημα δεν περιορίζεται στη σημερινή τιμή των καυσίμων. Το μεγαλύτερο πλήγμα ενδέχεται να έρθει το επόμενο έτος, όταν θα αρχίσουν να λήγουν τα συμβόλαια αντιστάθμισης κινδύνου που είχαν συναφθεί πριν από τον πόλεμο στο Ιράν, σε πολύ χαμηλότερες τιμές.
Για τις αεροπορικές, το 2027 μπορεί να αποδειχθεί η χρονιά κατά την οποία το φθηνό καύσιμο του παρελθόντος θα αντικατασταθεί από έναν πολύ ακριβότερο λογαριασμό.
Η κηροζίνη εκτοξεύθηκε στα 1.413 δολάρια – Το δεύτερο σοκ έρχεται το 2027
Σύμφωνα με τα στοιχεία της IATA που επικαλείται η Scope, η μέση ευρωπαϊκή τιμή του αεροπορικού καυσίμου διαμορφώθηκε στα 1.413 δολάρια ανά μετρικό τόνο την εβδομάδα που ολοκληρώθηκε στις 6 Νοεμβρίου 2026.
Το επίπεδο αυτό είναι σχεδόν διπλάσιο από τον μέσο όρο του 2025 και αποτυπώνει την πίεση που ασκεί το ενεργειακό κόστος στις αερομεταφορές.
Παρά την αποκλιμάκωση των τιμών του αργού πετρελαίου μετά τη μείωση της έντασης γύρω από το Ιράν, η αγορά της κηροζίνης παραμένει επιβαρυμένη.
Η περιορισμένη δυναμικότητα των διυλιστηρίων και οι αυξανόμενες απαιτήσεις για ανάμειξη βιώσιμων αεροπορικών καυσίμων (SAF) συντηρούν το υψηλό κόστος.
Η IAG, μητρική της British Airways, εκτίμησε στις 6 Νοεμβρίου ότι η μέση τιμή άμεσης παράδοσης θα διαμορφωθεί περίπου στα 1.270 δολάρια ανά τόνο το 2027, με τάση αποκλιμάκωσης στη διάρκεια του έτους.
Ωστόσο, ακόμη και μια τέτοια εξέλιξη δεν αρκεί για να προστατεύσει όλες τις εταιρείες.
Όσο λήγουν τα παλαιότερα συμβόλαια, οι αερομεταφορείς υποχρεώνονται να ανανεώνουν τις καλύψεις τους σε υψηλότερες τιμές, μεταφέροντας σταδιακά το ενεργειακό σοκ στους ισολογισμούς τους.
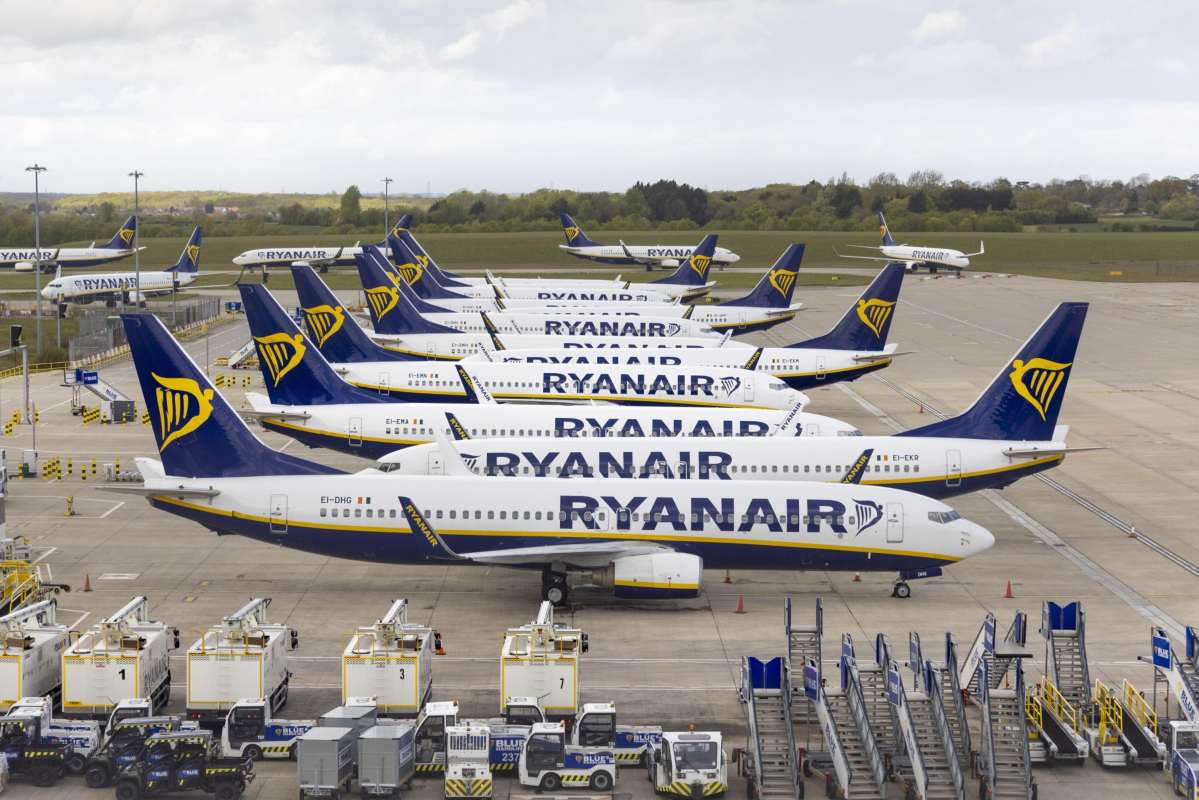
Ryanair: Το καύσιμο του καλοκαιριού θα κοστίζει 43% περισσότερο
Η περίπτωση της Ryanair δείχνει πόσο μεγάλη μπορεί να είναι η διαφορά ανάμεσα στη σημερινή εικόνα και στο κόστος του επόμενου καλοκαιριού.
Η ιρλανδική εταιρεία έχει εξασφαλίσει για το καλοκαίρι του 2027 καύσιμα σε τιμές 43% υψηλότερες σε σχέση με τον χειμώνα 2026–2027.
Το στοιχείο αυτό είναι ιδιαίτερα σημαντικό για έναν αερομεταφορέα χαμηλού κόστους, του οποίου το επιχειρηματικό μοντέλο βασίζεται στην υψηλή πληρότητα, στις ανταγωνιστικές τιμές εισιτηρίων και στον αυστηρό έλεγχο των δαπανών.
Κατά το τρίτο τρίμηνο του 2026, η Ryanair είδε τον μέσο ναύλο της να υποχωρεί κατά 2%, ενώ τα λειτουργικά της κέρδη μειώθηκαν κατά 7%.
Και αυτό παρά το γεγονός ότι είχε εξασφαλίσει καύσιμα σε ιδιαίτερα ευνοϊκές τιμές.
Στη διάρκεια του καλοκαιριού, όταν η τιμή άμεσης παράδοσης της κηροζίνης αυξήθηκε περίπου 85% σε ετήσια βάση, η δαπάνη καυσίμων της Ryanair αυξήθηκε μόλις 13%.
Αντίθετα, για Lufthansa, IAG και Air France-KLM η αντίστοιχη αύξηση κυμάνθηκε περίπου μεταξύ 25% και 30%.
Η Ryanair έχει καλύψει εκ των προτέρων περίπου το 80% των αναγκών της σε καύσιμα, περιορίζοντας την άμεση έκθεσή της στις διακυμάνσεις των τιμών.
Το πλεονέκτημα, όμως, δεν είναι μόνιμο. Όταν τα παλαιά συμβόλαια λήγουν, η προστασία από τις ανατιμήσεις περιορίζεται.
Lufthansa και Air France-KLM κερδίζουν εκεί όπου οι άλλοι χάνουν
Την ώρα που οι εταιρείες χαμηλού κόστους αντιμετωπίζουν πιέσεις στους ναύλους, οι μεγάλοι ευρωπαϊκοί αεροπορικοί όμιλοι εμφανίζονται περισσότερο ανθεκτικοί.
Το τρίτο τρίμηνο του 2026, η Air France-KLM αύξησε τα λειτουργικά της κέρδη κατά 10%, ενώ η Lufthansa κατέγραψε αύξηση 6%, παρά την άνοδο του κόστους καυσίμων.
Η διαφορά συνδέεται με τη δυνατότητα των δύο ομίλων να αυξάνουν τα έσοδα ανά επιβάτη, ιδιαίτερα στις κατηγορίες υψηλότερων ναύλων.
Στην Air France-KLM, οι κατηγορίες Première, Business και Premium Economy αντιπροσωπεύουν περίπου το 37% των εσόδων.
Οι εταιρικοί ταξιδιώτες και όσοι επιλέγουν αναβαθμισμένες θέσεις εμφανίζουν συνήθως μικρότερη ευαισθησία στις αυξήσεις των τιμών.
Έτσι, οι μεγάλοι όμιλοι διαθέτουν μεγαλύτερο περιθώριο να μετακυλίσουν μέρος του αυξημένου κόστους στους επιβάτες.
Το τρίμηνο Ιουλίου–Σεπτεμβρίου, η Air France-KLM αύξησε τα έσοδα ανά μονάδα μεταφορικού έργου κατά 7% σε ετήσια βάση και η Lufthansa κατά 5,2%.
Σημαντικό πλεονέκτημα αποτελούν επίσης οι περιορισμένες διαθέσιμες ώρες απογείωσης και προσγείωσης σε μεγάλα αεροδρόμια, όπως το Χίθροου, η Φρανκφούρτη και το Παρίσι–Σαρλ ντε Γκολ.
Η δυσκολία εισόδου νέων ανταγωνιστών στις ώρες υψηλής ζήτησης ενισχύει τη θέση των εγκατεστημένων αερομεταφορέων.
Το τέλος της εποχής του φθηνού εισιτηρίου;
Ο Κέβιν Γκιγιού, διευθυντής εταιρικών αξιολογήσεων της Scope, επισημαίνει ότι η δυνατότητα μιας αεροπορικής εταιρείας να αυξάνει τις τιμές των εισιτηρίων χωρίς να χάνει σημαντικό αριθμό επιβατών αποκτά μεγαλύτερη σημασία για την κερδοφορία της από το χαμηλό κόστος ανά διαθέσιμη θέση.
Πρόκειται για μια κρίσιμη αλλαγή στις ισορροπίες του κλάδου.
Οι αεροπορικές χαμηλού κόστους στηρίχθηκαν επί δεκαετίες στην ικανότητά τους να προσφέρουν φθηνότερα εισιτήρια και να προσελκύουν μεγάλο αριθμό επιβατών.
Όμως, όταν το κόστος καυσίμων αυξάνεται απότομα, η διατήρηση χαμηλών ναύλων μπορεί να περιορίσει σημαντικά την κερδοφορία.
Η Ryanair και η easyJet εξακολουθούν να διαθέτουν ισχυρούς ισολογισμούς και εκτεταμένη αντιστάθμιση κινδύνου.
Αυτό τις διαφοροποιεί από μικρότερους ανταγωνιστές που δεν διαθέτουν αντίστοιχα χρηματοοικονομικά αποθέματα.
Για τους Ευρωπαίους ταξιδιώτες, η εξέλιξη αυτή δημιουργεί τον κίνδυνο ακριβότερων εισιτηρίων, ιδιαίτερα σε δρομολόγια όπου η αποχώρηση μικρότερων εταιρειών περιορίζει τον ανταγωνισμό.
Δεν σημαίνει, πάντως, ότι οι αυξήσεις θα είναι ίδιες σε όλες τις αγορές. Η ζήτηση, η εποχικότητα και η ένταση του ανταγωνισμού θα εξακολουθήσουν να καθορίζουν τις τιμές.
airBaltic και Volotea: Όταν η πίεση γίνεται ζήτημα επιβίωσης
Η Scope αναδεικνύει τις περιπτώσεις της λετονικής airBaltic και της ισπανικής Volotea ως παραδείγματα της πίεσης που αντιμετωπίζουν μικρότεροι αερομεταφορείς με περιορισμένη προστασία από τις ανατιμήσεις.
Σύμφωνα με την ανάλυση, οι δύο εταιρείες περιέκοψαν δραστικά τα προγράμματά τους και τον Σεπτέμβριο του 2026 υπέβαλαν αιτήσεις προστασίας από τους πιστωτές τους.
Η εξέλιξη αυτή αναδεικνύει τον κίνδυνο που δημιουργείται όταν οι υψηλές τιμές καυσίμων συνδυάζονται με περιορισμένη ρευστότητα και μικρή δυνατότητα αύξησης ναύλων.
Για μια μικρότερη αεροπορική εταιρεία, η ακύρωση ζημιογόνων δρομολογίων μπορεί να είναι αναγκαία προκειμένου να περιοριστούν οι απώλειες.
Ωστόσο, η συρρίκνωση του δικτύου μειώνει ταυτόχρονα τα έσοδα και μπορεί να ενισχύσει περαιτέρω τις οικονομικές δυσκολίες.
SAS και Norwegian: Πώς αλλάζουν χέρια τα δρομολόγια
Χαρακτηριστικό παράδειγμα της ανακατανομής της αγοράς αποτελεί η Σκανδιναβία.
Η SAS, η οποία στις αρχές του 2026 δεν διέθετε αντιστάθμιση έναντι των αυξήσεων στα καύσιμα, αναγκάστηκε την άνοιξη να ακυρώσει εκατοντάδες πτήσεις που είχαν καταστεί ζημιογόνες.
Μέρος του μεριδίου αγοράς που απώλεσε πέρασε στη Norwegian.
Η SAS κατάφερε στη συνέχεια να επαναφέρει το πτητικό της πρόγραμμα κοντά στα κανονικά επίπεδα, ενώ η ενσωμάτωσή της στην Air France-KLM περιόρισε, σύμφωνα με τη Scope, τον οικονομικό αντίκτυπο.
Το παράδειγμα δείχνει πώς οι ισχυρότεροι ανταγωνιστές μπορούν να αποκτήσουν μεγαλύτερη παρουσία στην αγορά χωρίς απαραίτητα να πραγματοποιήσουν μια εξαγορά.
Όταν μια εταιρεία αποσύρεται από ένα δρομολόγιο, άλλοι αερομεταφορείς με διαθέσιμα αεροσκάφη και επαρκή κεφάλαια μπορούν να καλύψουν το κενό.
Wizz Air: Ο κίνδυνος του υψηλού χρέους
Στη Wizz Air, η βασική ευπάθεια δεν περιορίζεται στο κόστος καυσίμων.
Παρά το εκτεταμένο πρόγραμμα αντιστάθμισης, η εταιρεία αντιμετωπίζει αυξημένη χρηματοοικονομική πίεση, καθώς το καθαρό χρέος της υπερβαίνει το πενταπλάσιο των EBITDA.
Η ταχεία επέκταση του στόλου και οι καθηλώσεις αεροσκαφών λόγω προβλημάτων στους κινητήρες Pratt & Whitney GTF έχουν επιβαρύνει την οικονομική της θέση.
Μια ενδεχόμενη απότομη υποχώρηση της επιβατικής ζήτησης θα μπορούσε να περιορίσει περαιτέρω την κερδοφορία της, την ώρα που η ανανέωση των συμβολαίων καυσίμων πραγματοποιείται σε υψηλότερες τιμές.
Για τις εταιρείες με σημαντικό δανεισμό, η διατήρηση επαρκών ταμειακών ροών γίνεται καθοριστικός παράγοντας επιβίωσης.
Εξαγορές στον ευρωπαϊκό ουρανό – Ποιοι ετοιμάζονται να μεγαλώσουν
Η συγκέντρωση των ευρωπαϊκών αερομεταφορών δεν αποτελεί πλέον ένα θεωρητικό σενάριο.
Η ενσωμάτωση της SAS στην Air France-KLM και το ενδιαφέρον της Lufthansa για συμμετοχή στην πορτογαλική TAP αποτελούν ενδείξεις της αναδιάταξης που βρίσκεται σε εξέλιξη.
Οι μεγαλύτεροι όμιλοι διαθέτουν περισσότερες επιλογές για να αντιμετωπίσουν τις ανατιμήσεις.
Μπορούν να αξιοποιήσουν τα προγράμματα πιστότητας, τις εμπορευματικές μεταφορές και τις υπηρεσίες τεχνικής υποστήριξης, περιορίζοντας την εξάρτησή τους από τα έσοδα των επιβατικών εισιτηρίων.
Η συντήρηση αεροσκαφών αντιπροσώπευε το 2025 το 31% των λειτουργικών κερδών της Lufthansa και το 14% των λειτουργικών κερδών της Air France-KLM.
Πρόκειται για δραστηριότητες που παρέχουν πρόσθετη στήριξη όταν οι επιβατικές μεταφορές πιέζονται.
Αντίθετα, οι μικρότερες εταιρείες που εξαρτώνται σχεδόν αποκλειστικά από τα έσοδα των πτήσεων διαθέτουν λιγότερα περιθώρια αντίδρασης.
Τι σημαίνει για την Ελλάδα και τους ταξιδιώτες
Η αναδιάρθρωση των ευρωπαϊκών αερομεταφορών έχει ιδιαίτερη σημασία και για την ελληνική αγορά, όπου η αεροπορική συνδεσιμότητα αποτελεί βασικό παράγοντα τουριστικής ανάπτυξης.
Η παρουσία μεγάλων ευρωπαϊκών ομίλων, εταιρειών χαμηλού κόστους και περιφερειακών αερομεταφορέων δημιουργεί ένα σύνθετο ανταγωνιστικό περιβάλλον.
Εάν οι οικονομικά ασθενέστερες εταιρείες περιορίσουν τις πτήσεις τους, ορισμένοι προορισμοί ενδέχεται να αντιμετωπίσουν μικρότερη διαθεσιμότητα θέσεων ή υψηλότερες τιμές εισιτηρίων.
Από την άλλη πλευρά, εταιρείες με ισχυρή ρευστότητα και διαθέσιμη χωρητικότητα μπορούν να αξιοποιήσουν τις ευκαιρίες που θα δημιουργηθούν.
Για την ελληνική αγορά, ιδιαίτερη σημασία θα έχει η δυνατότητα διατήρησης ανταγωνιστικών συνδέσεων με τις βασικές ευρωπαϊκές χώρες προέλευσης επισκεπτών.
Η ανάλυση της Scope δεν αποτελεί πρόβλεψη συγκεκριμένων αλλαγών σε ελληνικά δρομολόγια, αναδεικνύει όμως έναν παράγοντα κινδύνου που μπορεί να επηρεάσει ολόκληρη την ευρωπαϊκή αεροπορική αγορά.
Το 2027 θα ξεχωρίσει τους νικητές από τους χαμένους
Το επόμενο έτος αναμένεται να αποτελέσει κρίσιμη δοκιμασία για τις ευρωπαϊκές αεροπορικές.
Οι μεγάλοι όμιλοι εισέρχονται στη νέα περίοδο με ισχυρότερη ρευστότητα, διαφοροποιημένες πηγές εσόδων και μεγαλύτερη δυνατότητα προσαρμογής των ναύλων.
Οι μικρότεροι αερομεταφορείς, αντίθετα, καλούνται να αντιμετωπίσουν ένα περιβάλλον υψηλού ενεργειακού κόστους, περιορισμένων περιθωρίων κέρδους και αυξημένων χρηματοδοτικών αναγκών.
Η προειδοποίηση της Scope είναι ότι η επόμενη κρίση στις αερομεταφορές μπορεί να μην εκδηλωθεί με μαζική κατάρρευση της ζήτησης, αλλά με σταδιακή οικονομική εξάντληση των ασθενέστερων εταιρειών.
Και τότε οι ισχυρότεροι αεροπορικοί όμιλοι θα έχουν την ευκαιρία να αποκτήσουν μεγαλύτερα δίκτυα, περισσότερα δρομολόγια και ισχυρότερη θέση στην ευρωπαϊκή αγορά.
Το πραγματικό ερώτημα για το 2027 δεν είναι μόνο πόσο θα κοστίζει ένα αεροπορικό εισιτήριο, αλλά και πόσες αεροπορικές εταιρείες θα έχουν απομείνει για να το προσφέρουν.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο