Βόμβα 800 εκατ. δολαρίων από το σκάνδαλο Greensill: Η Marsh πληρώνει το μεγαλύτερο τίμημα
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 15 '


Πέντε χρόνια μετά την κατάρρευση, ο λογαριασμός της Greensill παραμένει ανοιχτός
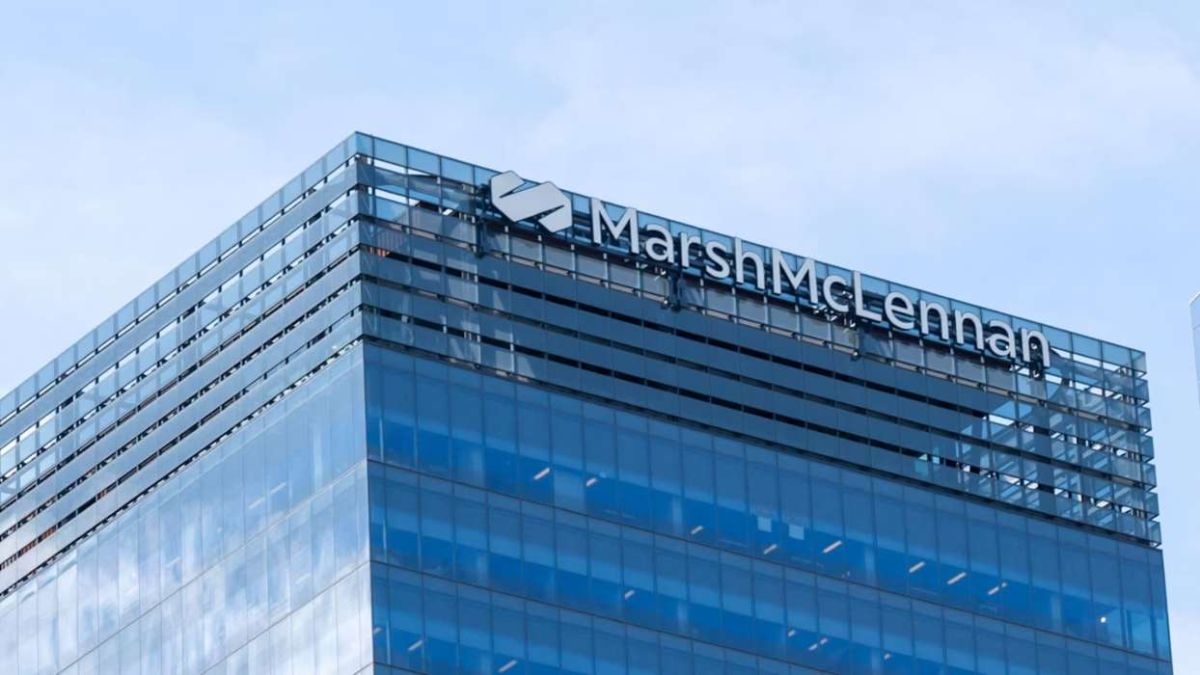
Μια από τις μεγαλύτερες οικονομικές υποθέσεις των τελευταίων ετών επιστρέφει στο προσκήνιο, καθώς ο ασφαλιστικός κολοσσός Marsh συμφώνησε να αναλάβει το μεγαλύτερο μέρος ενός διακανονισμού ύψους 800 εκατ. δολαρίων για τις ζημιές που συνδέονται με την κατάρρευση της Greensill Capital.
Σύμφωνα με αποκαλυπτικό δημοσίευμα των Financial Times στις 15 Οκτωβρίου 2026, η μεγαλύτερη εταιρεία ασφαλιστικής διαμεσολάβησης στον κόσμο θα καταβάλει το υψηλότερο μερίδιο της συμφωνίας που επιτεύχθηκε με την Credit Suisse, την ελβετική τράπεζα η οποία απορροφήθηκε από την UBS το 2023.
Στον διακανονισμό συμμετέχουν επίσης οι ασφαλιστικές εταιρείες Insurance Australia Group (IAG) και Tokio Marine, οι οποίες είχαν εμπλακεί στην ασφαλιστική κάλυψη χρηματοοικονομικών προϊόντων της Greensill.
Η συμφωνία αφορά απαιτήσεις συνολικής ονομαστικής αξίας περίπου 2,8 δισ. δολαρίων Αυστραλίας, ποσό που αντιστοιχεί σε περίπου 1,95 δισ. δολάρια ΗΠΑ.
Το ιδιαίτερο χαρακτηριστικό της υπόθεσης είναι ότι το μεγαλύτερο οικονομικό βάρος δεν αναλαμβάνουν οι ασφαλιστές που είχαν εκδώσει τις επίμαχες καλύψεις, αλλά η Marsh, η οποία είχε μεσολαβήσει για τη σύναψή τους.
Πρόκειται για μια εξέλιξη με ευρύτερες συνέπειες για την αγορά ασφαλίσεων εμπορικών πιστώσεων και τη διαχείριση χρηματοοικονομικών κινδύνων.
Πώς η Greensill μετατράπηκε σε παγκόσμιο χρηματοοικονομικό σκάνδαλο
Η Greensill Capital, που ιδρύθηκε από τον Αυστραλό επιχειρηματία Lex Greensill, δραστηριοποιούνταν κυρίως στη χρηματοδότηση εφοδιαστικών αλυσίδων.
Το επιχειρηματικό της μοντέλο βασιζόταν στη χρηματοδότηση απαιτήσεων επιχειρήσεων από τιμολόγια.
Στην πράξη, οι προμηθευτές μπορούσαν να εισπράττουν νωρίτερα χρήματα που τους οφείλονταν, ενώ οι επενδυτές αποκτούσαν έκθεση σε χρηματοοικονομικά προϊόντα συνδεδεμένα με αυτές τις απαιτήσεις.
Η Greensill επιχείρησε να μετατρέψει αυτή τη δραστηριότητα σε μια τεράστια διεθνή αγορά επενδυτικών προϊόντων.
Καθοριστικό ρόλο διαδραμάτισαν τα επενδυτικά κεφάλαια της Credit Suisse, τα οποία διοχέτευσαν δισεκατομμύρια δολάρια σε χρηματοδοτήσεις συνδεδεμένες με τη Greensill.
Τα προϊόντα παρουσιάζονταν ως σχετικά ασφαλείς επενδύσεις, με πρόσθετη προστασία μέσω ασφαλιστηρίων συμβολαίων.
Όταν όμως η ασφαλιστική κάλυψη άρχισε να αμφισβητείται και η Greensill αντιμετώπισε προβλήματα ρευστότητας, το οικοδόμημα κατέρρευσε.
Τον Μάρτιο του 2021, η Greensill οδηγήθηκε σε αφερεγγυότητα, προκαλώντας τεράστιες ζημιές και μια σειρά δικαστικών διεκδικήσεων σε διαφορετικές χώρες.
Η Credit Suisse και τα επενδυτικά κεφάλαια των 10 δισ. δολαρίων
Η κατάρρευση της Greensill έπληξε ιδιαίτερα τους πελάτες της Credit Suisse.
Η ελβετική τράπεζα διαχειριζόταν επενδυτικά κεφάλαια συνολικού ύψους περίπου 10 δισ. δολαρίων, τα οποία συνδέονταν με χρηματοδοτήσεις της Greensill.
Μεταξύ των επενδυτών βρίσκονταν εύποροι ιδιώτες και θεσμικοί πελάτες που είχαν τοποθετήσει κεφάλαια σε προϊόντα τα οποία θεωρούσαν χαμηλότερου κινδύνου.
Η αναστολή λειτουργίας των κεφαλαίων και η αδυναμία πλήρους ανάκτησης των χρημάτων δημιούργησαν σοβαρή κρίση εμπιστοσύνης.
Η υπόθεση επιβάρυνε τη φήμη της Credit Suisse σε μια περίοδο κατά την οποία η τράπεζα αντιμετώπιζε και άλλες σημαντικές δυσκολίες.
Το 2023, η Credit Suisse διασώθηκε μέσω της εξαγοράς της από την UBS, σε μια από τις σημαντικότερες τραπεζικές παρεμβάσεις της πρόσφατης ευρωπαϊκής ιστορίας.
Η UBS κληρονόμησε έτσι και τις πολυάριθμες δικαστικές εκκρεμότητες της Greensill.
Έκτοτε, προσπαθεί να περιορίσει τις ζημιές, να ανακτήσει κεφάλαια και να αποκαταστήσει τις σχέσεις με τους πρώην πελάτες της Credit Suisse.
Γιατί η Marsh πληρώνει περισσότερο από τις ασφαλιστικές
Το πλέον αξιοσημείωτο στοιχείο της νέας συμφωνίας είναι ο ρόλος της Marsh.
Συνήθως, όταν ενεργοποιείται μια ασφαλιστική κάλυψη, οι ασφαλιστικές εταιρείες αναλαμβάνουν τις αποζημιώσεις σύμφωνα με τους όρους των συμβολαίων.
Οι ασφαλιστικοί μεσίτες έχουν διαφορετική λειτουργία.
Διαμεσολαβούν μεταξύ πελατών και ασφαλιστικών εταιρειών, οργανώνουν τις καλύψεις και συμβάλλουν στη διαμόρφωση των ασφαλιστικών συμφωνιών.
Στην υπόθεση Greensill, όμως, η Credit Suisse στράφηκε δικαστικά και κατά της Marsh.
Η ελβετική πλευρά υποστήριξε ότι ο ασφαλιστικός μεσίτης είχε προβεί σε παραπλανητικές δηλώσεις ή είχε παραλείψει κρίσιμες πληροφορίες σχετικά με τις καλύψεις.
Η Marsh δεν περιλαμβανόταν αρχικά μεταξύ των διαδίκων στην αυστραλιανή διαδικασία.
Προστέθηκε το 2023, όταν τα επενδυτικά κεφάλαια της Credit Suisse διατύπωσαν συγκεκριμένους ισχυρισμούς για τον ρόλο της.
Σύμφωνα με τους Financial Times, η Marsh συμφώνησε να αναλάβει μεγαλύτερο μερίδιο του διακανονισμού από εκείνο που θα καταβάλουν οι εμπλεκόμενοι ασφαλιστές.
Τα ακριβή επιμέρους ποσά δεν έχουν δημοσιοποιηθεί.
Επομένως, δεν είναι δυνατόν να προσδιοριστεί με βεβαιότητα πόσα από τα 800 εκατ. δολάρια θα πληρώσει κάθε εταιρεία.
Η πρόβλεψη των 425 εκατ. δολαρίων
Η Marsh είχε ήδη αναγνωρίσει στις οικονομικές της καταστάσεις του πρώτου τριμήνου του 2026 μια μικτή υποχρέωση ύψους 425 εκατ. δολαρίων σε σχέση με τις δικαστικές εκκρεμότητες της Greensill.
Η πρόβλεψη αφορούσε τόσο τον διακανονισμό με την Greensill Bank όσο και την εκτίμηση της διοίκησης για πιθανές ζημιές και δαπάνες από τις αξιώσεις της Credit Suisse.
Η συγκεκριμένη λογιστική καταχώριση δείχνει ότι η εταιρεία είχε προετοιμαστεί για σημαντική οικονομική επιβάρυνση.
Ωστόσο, τα 425 εκατ. δολάρια δεν αποτελούν δημοσιοποιημένη επιβεβαίωση του τελικού ποσού που αναλαμβάνει η Marsh στο πλαίσιο της συμφωνίας των 800 εκατ. δολαρίων.
Η διάκριση είναι σημαντική, καθώς οι οικονομικές προβλέψεις μπορούν να περιλαμβάνουν περισσότερες από μία δικαστικές υποθέσεις και διαφορετικές κατηγορίες δαπανών.
Στις σχετικές εταιρικές γνωστοποιήσεις, η Marsh είχε προειδοποιήσει ότι η τελική οικονομική έκβαση των διαδικασιών μπορούσε να αποκλίνει από τις αρχικές εκτιμήσεις.
Tokio Marine και IAG: Πώς ασφαλίστηκαν προϊόντα 10 δισ. δολαρίων
Η Greensill είχε εξασφαλίσει ασφαλιστικές καλύψεις συνολικού ύψους περίπου 10 δισ. δολαρίων μέσω της αυστραλιανής εταιρείας Bond & Credit Co (BCC).
Η BCC δραστηριοποιούνταν στην ανάληψη κινδύνων εμπορικών πιστώσεων.
Η Insurance Australia Group κατείχε προηγουμένως το 50% της BCC, πριν πουλήσει τη συμμετοχή της στην Tokio Marine το 2019.
Η ιαπωνική ασφαλιστική εταιρεία βρέθηκε στη συνέχεια αντιμέτωπη με σοβαρά ερωτήματα για τον τρόπο με τον οποίο είχαν εκδοθεί ορισμένες καλύψεις.
Το 2020, η Tokio Marine απομάκρυνε ανώτερο στέλεχος της BCC, έπειτα από εσωτερική έρευνα.
Σύμφωνα με την εταιρεία, το στέλεχος είχε εγκρίνει ασφαλιστικές καλύψεις πέρα από τα όρια της εξουσιοδότησής του.
Η Tokio Marine επιχείρησε ακολούθως να ακυρώσει τα επίμαχα ασφαλιστήρια.
Η εξέλιξη αποτέλεσε έναν από τους καθοριστικούς παράγοντες που οδήγησαν στην κατάρρευση της Greensill.
Μετά την αφερεγγυότητα της εταιρείας, η Tokio Marine υποστήριξε ότι ορισμένα ασφαλιστήρια είχαν αποκτηθεί με δόλιο τρόπο και ήταν άκυρα εξαρχής.
Οι ισχυρισμοί αυτοί αποτέλεσαν αντικείμενο πολύχρονων δικαστικών αντιπαραθέσεων.
Ο διακανονισμός που απέτρεψε μια μεγάλη δίκη στην Αυστραλία
Η συμφωνία των 800 εκατ. δολαρίων επιτεύχθηκε τον Σεπτέμβριο, λίγο πριν από την έναρξη μιας ιδιαίτερα σημαντικής δικαστικής διαδικασίας στην Αυστραλία.
Η δίκη επρόκειτο να εξετάσει τις ευθύνες των εμπλεκόμενων εταιρειών και τους ισχυρισμούς περί απάτης που είχαν διατυπωθεί στο πλαίσιο της υπόθεσης.
Ο διακανονισμός απέτρεψε τη διεξαγωγή της κύριας αντιδικίας για τις απαιτήσεις της Credit Suisse.
Στις 25 Σεπτεμβρίου, η UBS και η IAG είχαν επιβεβαιώσει την επίτευξη συμφωνίας, χωρίς να αποκαλύψουν τους οικονομικούς όρους της.
Οι Financial Times αποκαλύπτουν πλέον ότι το συνολικό ποσό ανέρχεται στα 800 εκατ. δολάρια και ότι η Marsh αναλαμβάνει το μεγαλύτερο μέρος.
Η συμφωνία περιορίζει σημαντικά τις δικαστικές εκκρεμότητες που συνδέονται με τις ασφαλιστικές καλύψεις της Greensill.
Δεν σημαίνει, ωστόσο, ότι έχουν κλείσει όλες οι υποθέσεις.
Η δεύτερη συμφωνία για απαιτήσεις 4 δισ. δολαρίων Αυστραλίας
Ο νέος διακανονισμός ακολουθεί προηγούμενη συμφωνία που επιτεύχθηκε τον Μάιο του 2026 για αξιώσεις της Greensill Bank.
Η συγκεκριμένη υπόθεση αφορούσε απαιτήσεις περίπου 4 δισ. δολαρίων Αυστραλίας.
Οι διαδικασίες σχετίζονταν επίσης με την ασφαλιστική κάλυψη χρηματοδοτήσεων που είχε πραγματοποιήσει ο όμιλος Greensill.
Με τις δύο συμφωνίες, οι εμπλεκόμενες εταιρείες επιχειρούν να περιορίσουν τον όγκο των εκκρεμών αξιώσεων.
Το συνολικό ονομαστικό ύψος των απαιτήσεων που αποτέλεσαν αντικείμενο αυτών των διακανονισμών είναι πολύ μεγαλύτερο από τα ποσά που συμφωνήθηκαν τελικά να καταβληθούν.
Αυτό αποτελεί συνηθισμένο χαρακτηριστικό μεγάλων εμπορικών διακανονισμών.
Οι εμπλεκόμενες πλευρές σταθμίζουν το κόστος μιας παρατεταμένης δίκης, τον κίνδυνο δυσμενούς απόφασης και την πιθανότητα πραγματικής ανάκτησης των απαιτούμενων ποσών.
Berkshire Hathaway: Ο ρόλος της αντασφάλισης
Στο παρασκήνιο της υπόθεσης βρίσκεται και η Berkshire Hathaway, ο επενδυτικός και ασφαλιστικός όμιλος που συνδέεται με τον Γουόρεν Μπάφετ.
Σύμφωνα με τους Financial Times, η Berkshire Hathaway αναμένεται να καλύψει μέρος της οικονομικής επιβάρυνσης μέσω αντασφαλιστικών συμφωνιών που συνδέονται με κινδύνους της IAG.
Η αντασφάλιση αποτελεί μηχανισμό μέσω του οποίου μια ασφαλιστική εταιρεία μεταφέρει μέρος των κινδύνων που έχει αναλάβει σε άλλον ασφαλιστικό οργανισμό.
Με τον τρόπο αυτό περιορίζει την έκθεσή της σε μεγάλες αποζημιώσεις.
Η συμμετοχή αντασφαλιστών μπορεί να εξηγήσει γιατί μια εταιρεία που εμπλέκεται σε διακανονισμό εκατοντάδων εκατομμυρίων δεν αναμένει αντίστοιχη επιβάρυνση στα τελικά οικονομικά της αποτελέσματα.
Η IAG έχει δηλώσει ότι η συμφωνία δεν αναμένεται να έχει ουσιώδη επίδραση στην οικονομική της θέση ή στα αποτελέσματα της χρήσης 2027.
Ανάλογη εκτίμηση έχει διατυπώσει και η Tokio Marine.
Η ακριβής κατανομή του κόστους μεταξύ ασφαλιστών, αντασφαλιστών και άλλων εμπλεκόμενων μερών παραμένει εμπιστευτική.
Η UBS επιχειρεί να κλείσει τις πληγές της Credit Suisse
Για την UBS, η συμφωνία αποτελεί ακόμη ένα βήμα στη διαχείριση των προβλημάτων που κληρονόμησε από την Credit Suisse.
Το 2024, η UBS είχε προσφέρει στους πρώην πελάτες της Credit Suisse αποζημίωση που αντιστοιχούσε στο 90% των κεφαλαίων που είχαν επενδύσει σε συγκεκριμένα κεφάλαια συνδεδεμένα με τη Greensill.
Η τράπεζα είχε σχηματίσει πρόβλεψη περίπου 900 εκατ. δολαρίων για τη συγκεκριμένη διαδικασία αποζημίωσης.
Παράλληλα, συνέχισε να επιδιώκει την ανάκτηση χρημάτων μέσω δικαστικών ενεργειών κατά άλλων εμπλεκόμενων μερών.
Η στρατηγική αυτή επιτρέπει στην UBS να περιορίζει τις εκκρεμότητες που εξακολουθούν να επηρεάζουν τη λειτουργία και τη φήμη της.
Το σκάνδαλο Greensill αποτέλεσε ένα από τα σημαντικότερα προβλήματα διαχείρισης κινδύνου στην ιστορία της Credit Suisse.
Η ολοκλήρωση των διακανονισμών έχει επομένως τόσο οικονομική όσο και θεσμική σημασία.
Τα 8,4 δισ. δολάρια που δεν είχαν ανακτηθεί
Η πραγματική κλίμακα της κατάρρευσης αποτυπώνεται στα στοιχεία των διαχειριστών αφερεγγυότητας της Greensill.
Τον Απρίλιο του 2024, οι διαχειριστές είχαν αναφέρει ότι 8,4 δισ. δολάρια παρέμεναν μη ανακτηθέντα από ένα σύνολο περίπου 17,7 δισ. δολαρίων επενδύσεων που η εταιρεία κατείχε ή διαχειριζόταν για τρίτους.
Τα στοιχεία αυτά καταδεικνύουν πόσο δύσκολη ήταν η διαδικασία ανάκτησης των χρημάτων μετά την κατάρρευση.
Η πολυπλοκότητα των χρηματοδοτήσεων, η συμμετοχή διαφορετικών εταιρειών και οι αμφισβητήσεις σχετικά με τις ασφαλιστικές καλύψεις δημιούργησαν μια εκτεταμένη σειρά δικαστικών διαφορών.
Οι διακανονισμοί του 2026 αποτελούν σημαντική πρόοδο, αλλά δεν μπορούν να ταυτιστούν με πλήρη αποκατάσταση όλων των ζημιών.
Από τη SoftBank έως τον Ντέιβιντ Κάμερον – Οι πολιτικές διαστάσεις
Η κατάρρευση της Greensill δεν προκάλεσε μόνο χρηματοοικονομικές απώλειες.
Δημιούργησε επίσης πολιτικό σκάνδαλο στη Βρετανία.
Η εταιρεία είχε συνδεθεί με σημαντικούς επενδυτές, όπως η ιαπωνική SoftBank, ενώ ο πρώην πρωθυπουργός της Βρετανίας Ντέιβιντ Κάμερον είχε εργαστεί ως σύμβουλός της.
Μετά την κατάρρευση, οι επαφές του Κάμερον με κυβερνητικά στελέχη για την υποστήριξη της εταιρείας βρέθηκαν στο επίκεντρο έντονης δημόσιας συζήτησης.
Η υπόθεση ανέδειξε ερωτήματα για τη σχέση πολιτικής εξουσίας, χρηματοοικονομικών επιχειρήσεων και δραστηριοτήτων άσκησης επιρροής.
Παράλληλα, προκάλεσε ευρύτερη συζήτηση για την εποπτεία της χρηματοδότησης εφοδιαστικών αλυσίδων.
Η συγκεκριμένη δραστηριότητα μπορεί να προσφέρει χρήσιμη ρευστότητα στις επιχειρήσεις.
Όταν όμως συνδυάζεται με περίπλοκες δομές, υψηλή συγκέντρωση κινδύνου και αμφισβητούμενες ασφαλιστικές καλύψεις, μπορεί να δημιουργήσει σοβαρές χρηματοοικονομικές ευπάθειες.
Η White Oak συνεχίζει τη δικαστική μάχη
Παρά τον μεγάλο διακανονισμό, ορισμένες δικαστικές υποθέσεις παραμένουν ανοιχτές.
Η αμερικανική εταιρεία ιδιωτικών πιστώσεων White Oak εξακολουθεί να διεκδικεί περίπου 170 εκατ. δολάρια Αυστραλίας από την IAG και την Tokio Marine.
Η απαίτηση αφορά επίσης ασφαλιστικές καλύψεις χρηματοοικονομικών προϊόντων που συνδέονταν με τη Greensill.
Η Marsh είχε ήδη επιλύσει το 2025 διαφορετική υπόθεση της White Oak ενώπιον βρετανικού δικαστηρίου.
Η συγκεκριμένη διαφορά αφορούσε απαίτηση ύψους 143 εκατ. δολαρίων.
Η Marsh είχε αναφέρει ότι το κόστος της συμφωνίας καλυπτόταν από τη δική της ασφάλιση επαγγελματικής ευθύνης και δεν επηρέαζε τα κέρδη της.
Η συνέχιση της αυστραλιανής διαφοράς δείχνει ότι η εκκαθάριση των συνεπειών της Greensill δεν έχει ακόμη ολοκληρωθεί.
Το μάθημα για τις ασφαλιστικές εταιρείες και τις τράπεζες
Η υπόθεση Greensill δημιουργεί ένα σημαντικό προηγούμενο για τον χρηματοοικονομικό κλάδο.
Οι ασφαλιστικοί μεσίτες δεν περιορίζονται απλώς στη διεκπεραίωση συμβολαίων.
Σε σύνθετες συναλλαγές, οι πληροφορίες που παρέχουν και ο τρόπος με τον οποίο παρουσιάζουν την ασφαλιστική προστασία μπορούν να αποκτήσουν ιδιαίτερη νομική και οικονομική σημασία.
Η καταβολή του μεγαλύτερου μέρους ενός τόσο μεγάλου διακανονισμού από τη Marsh αναδεικνύει τους κινδύνους που μπορούν να προκύψουν από αμφισβητήσεις σχετικά με τις επαγγελματικές υποχρεώσεις ενός μεσίτη.
Ταυτόχρονα, υπενθυμίζει ότι μια ασφαλιστική κάλυψη δεν εξαλείφει αυτομάτως τον πιστωτικό κίνδυνο.
Οι τράπεζες και οι επενδυτές οφείλουν να εξετάζουν την πραγματική ποιότητα των απαιτήσεων, τους όρους των συμβολαίων και την οικονομική δυνατότητα των εμπλεκόμενων εταιρειών.
Η ύπαρξη ασφαλιστηρίου δεν υποκαθιστά την ανεξάρτητη αξιολόγηση κινδύνου.
Η σημασία για την ευρωπαϊκή τραπεζική και ασφαλιστική αγορά
Οι επιπτώσεις της Greensill αφορούν και την ευρωπαϊκή χρηματοοικονομική αγορά.
Η χρηματοδότηση εμπορικών απαιτήσεων αποτελεί σημαντικό εργαλείο για επιχειρήσεις που χρειάζονται κεφάλαιο κίνησης.
Παράλληλα, οι ασφαλίσεις πιστώσεων χρησιμοποιούνται ευρέως για τον περιορισμό του κινδύνου μη πληρωμής.
Η υπόθεση δείχνει πόσο κρίσιμη είναι η διαφάνεια στη δομή αυτών των προϊόντων.
Για τις ευρωπαϊκές τράπεζες, το βασικό ζήτημα είναι η ουσιαστική αξιολόγηση της πιστοληπτικής ικανότητας των αντισυμβαλλομένων.
Για τις ασφαλιστικές εταιρείες, προτεραιότητα αποτελεί ο σαφής καθορισμός των ορίων κάλυψης και των διαδικασιών ανάληψης κινδύνων.
Για τους ασφαλιστικούς μεσίτες, η υπόθεση υπογραμμίζει τη σημασία της ακρίβειας των πληροφοριών και της τεκμηρίωσης των επαγγελματικών τους ενεργειών.
Οι συνέπειες δεν περιορίζονται σε μία εταιρεία ή μία χώρα.
Αφορούν ολόκληρη την αλυσίδα της χρηματοδότησης, της ασφάλισης και της επενδυτικής διαχείρισης.
Το τέλος μιας εποχής ή η αρχή νέων ευθυνών;
Ο διακανονισμός των 800 εκατ. δολαρίων αποτελεί σημαντικό βήμα για την ολοκλήρωση μιας από τις πιο πολύπλοκες χρηματοοικονομικές υποθέσεις της τελευταίας δεκαετίας.
Για την UBS, περιορίζει μια σημαντική εκκρεμότητα της Credit Suisse.
Για την IAG και την Tokio Marine, μειώνει τον κίνδυνο μιας παρατεταμένης και δαπανηρής δικαστικής αντιπαράθεσης.
Για τη Marsh, όμως, η συμφωνία αναδεικνύει το οικονομικό βάρος που μπορεί να προκύψει όταν αμφισβητείται ο ρόλος ενός ασφαλιστικού μεσίτη σε σύνθετες χρηματοοικονομικές συναλλαγές.
Η κατανομή του διακανονισμού δεν συνιστά από μόνη της δικαστική διαπίστωση ευθύνης ή απάτης.
Αποτελεί, ωστόσο, σαφή ένδειξη του μεγέθους των κινδύνων που είχαν δημιουργηθεί γύρω από το επιχειρηματικό μοντέλο της Greensill.
Πέντε χρόνια μετά την κατάρρευση, το σκάνδαλο Greensill εξακολουθεί να υπενθυμίζει ότι η πραγματική ασφάλεια μιας επένδυσης δεν εξαρτάται από τις υποσχέσεις προστασίας, αλλά από την ποιότητα των υποκείμενων απαιτήσεων, τη διαφάνεια και την αποτελεσματική διαχείριση κινδύνου.
Και ο λογαριασμός, όπως αποδεικνύεται, μπορεί να φθάσει εκατοντάδες εκατομμύρια δολάρια ακόμη και για εκείνους που δεν ήταν οι άμεσοι ασφαλιστές.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο