120 δόσεις: Ποιοι κερδίζουν και ποιοι πληρώνουν ακριβά; Η ανατροπή με τα μετρητά στα courier
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 9 '
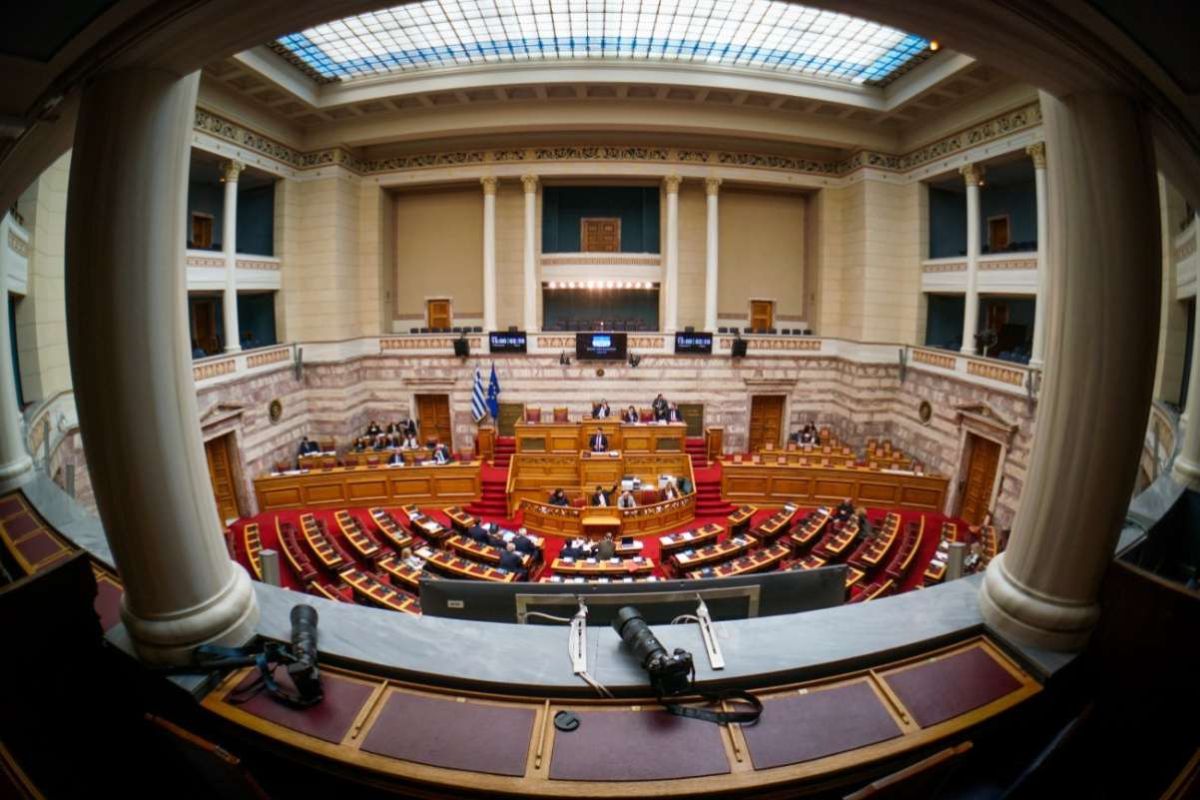
Πηγή Φωτογραφίας: eurokinissi//Η νέα ρύθμιση προβλέπει τη δυνατότητα αποπληρωμής παλαιών οφειλών προς την Εφορία και τα ασφαλιστικά ταμεία σε χρονικό ορίζοντα έως δέκα ετών.


Δύο σημαντικές παρεμβάσεις με άμεσο αντίκτυπο στην οικονομία, στις επιχειρήσεις και στην καθημερινότητα των πολιτών περιλαμβάνει η κοινοβουλευτική διαδικασία για το νέο πολυνομοσχέδιο του υπουργείου Εθνικής Οικονομίας και Οικονομικών: η ρύθμιση χρεών έως 120 δόσεις και η απόφαση να παραμείνει η δυνατότητα πληρωμής με μετρητά στις αντικαταβολές μέσω εταιρειών ταχυμεταφορών.
Η πρώτη παρέμβαση αποσκοπεί στη διευκόλυνση νοικοκυριών και επιχειρήσεων που αντιμετωπίζουν συσσωρευμένες φορολογικές και ασφαλιστικές υποχρεώσεις. Η δεύτερη προέκυψε μετά τις ενστάσεις που διατυπώθηκαν κατά τη δημόσια διαβούλευση για την αρχική πρόταση υποχρεωτικής χρήσης ηλεκτρονικών μέσων πληρωμής στις παραδόσεις μέσω courier.
Το ενδιαφέρον επικεντρώνεται πλέον σε δύο ερωτήματα: πόσο πραγματικά ελαφρύνει η νέα ρύθμιση τους οφειλέτες και γιατί η κυβέρνηση επέλεξε να μην προχωρήσει στην κατάργηση των μετρητών στις αντικαταβολές.
Οι 120 δόσεις επιστρέφουν – Ποιοι μπορούν να ενταχθούν
Η νέα ρύθμιση προβλέπει τη δυνατότητα αποπληρωμής παλαιών οφειλών προς την Εφορία και τα ασφαλιστικά ταμεία σε χρονικό ορίζοντα έως δέκα ετών.
Σύμφωνα με τα στοιχεία που συνοδεύουν το προτεινόμενο πλαίσιο, η παρέμβαση αφορά δυνητικά περισσότερα από ένα εκατομμύριο νοικοκυριά, επαγγελματίες και επιχειρήσεις, με παλαιές οφειλές που υπερβαίνουν συνολικά τα 95 δισ. ευρώ.
Το νέο σχήμα καλύπτει χρέη που κατέστησαν ληξιπρόθεσμα έως τις 31 Δεκεμβρίου 2024, διευρύνοντας την περίοδο αναφοράς σε σύγκριση με την προηγούμενη ρύθμιση των 72 δόσεων.
Σημαντική πρόβλεψη αποτελεί η δυνατότητα περίπου 35.000 οφειλετών που βρίσκονται ήδη στο σχήμα των 72 δόσεων να αιτηθούν τη μετάβασή τους στη νέα ρύθμιση, υπό τις προβλεπόμενες προϋποθέσεις.
Η βασική επιδίωξη είναι να περιοριστεί το ύψος της μηνιαίας καταβολής και να αυξηθούν οι πιθανότητες σταδιακής εξόφλησης παλαιών υποχρεώσεων.
Ωστόσο, η επέκταση της διάρκειας αποπληρωμής δεν σημαίνει αυτομάτως και μείωση του συνολικού κόστους.
Η παγίδα του επιτοκίου 5,84% – Μικρότερη δόση, μεγαλύτερη επιβάρυνση;
Το πιο ουσιαστικό σημείο της νέας ρύθμισης είναι η σχέση ανάμεσα στη μηνιαία διευκόλυνση και στο συνολικό κόστος αποπληρωμής.
Το νομοθετικό πλαίσιο προβλέπει, σύμφωνα με τις ανακοινωμένες παραμέτρους, σταθερό ετήσιο επιτόκιο 5,84%.
Αυτό σημαίνει ότι ο οφειλέτης μπορεί να εξασφαλίσει χαμηλότερη μηνιαία δόση επιλέγοντας μεγαλύτερη διάρκεια, αλλά θα πρέπει να υπολογίσει και την επιβάρυνση των τόκων.
Η ελάχιστη μηνιαία καταβολή ορίζεται στα 30 ευρώ, ενώ η μείωση της μηνιαίας επιβάρυνσης μπορεί, ανάλογα με το χρέος και τη διάρκεια, να φτάσει έως το 40%.
Για παράδειγμα, μια οφειλή 12.000 ευρώ που αποπληρώνεται σε 120 ισόποσες μηνιαίες δόσεις, με ετήσιο επιτόκιο 5,84% και με την απλουστευτική παραδοχή της συνήθους τοκοχρεολυτικής αποπληρωμής, αντιστοιχεί σε μηνιαία καταβολή περίπου 133 ευρώ.
Το συνολικό ποσό στην περίπτωση αυτή θα ήταν περίπου 15.900 ευρώ.
Το παράδειγμα είναι ενδεικτικό και όχι επίσημος υπολογισμός της ρύθμισης, καθώς η τελική επιβάρυνση θα εξαρτηθεί από τον ακριβή μηχανισμό υπολογισμού των τόκων και τις εφαρμοστικές διατάξεις.
Η ουσία παραμένει: οι περισσότερες δόσεις διευκολύνουν τη μηνιαία ρευστότητα, αλλά δεν ισοδυναμούν με διαγραφή χρέους.
Η προθεσμία και η διαδικασία υποβολής αίτησης
Με βάση το προτεινόμενο χρονοδιάγραμμα, η ηλεκτρονική πλατφόρμα αναμένεται να τεθεί σε λειτουργία έως τα μέσα Νοεμβρίου.
Η καταληκτική ημερομηνία υποβολής αιτήσεων προβλέπεται για τις 30 Ιουνίου 2027.
Η υπαγωγή στη ρύθμιση θα ενεργοποιείται με την καταβολή της πρώτης δόσης, η οποία προβλέπεται να εξοφλείται μέσα σε τρεις εργάσιμες ημέρες από την αίτηση.
Οι επόμενες δόσεις θα καταβάλλονται έως την τελευταία εργάσιμη ημέρα κάθε μήνα.
Παράλληλα, προβλέπονται περιορισμοί για οφειλές που βρίσκονταν ήδη σε ενεργή ρύθμιση στις 30 Σεπτεμβρίου 2026, με ειδική αντιμετώπιση για όσους μεταβαίνουν από τις 72 δόσεις.
Η ακριβής εφαρμογή των προϋποθέσεων θα πρέπει να αποσαφηνιστεί στο τελικό νομοθετικό κείμενο και στις σχετικές οδηγίες των αρμόδιων υπηρεσιών.
Γιατί αποσύρθηκε η διάταξη για τις πληρωμές στα courier
Η δεύτερη σημαντική εξέλιξη αφορά τις ηλεκτρονικές αγορές και ειδικότερα την αντικαταβολή.
Στο αρχικό σχέδιο του πολυνομοσχεδίου είχε συμπεριληφθεί διάταξη που προέβλεπε ότι οι αγορές μέσω ηλεκτρονικών καταστημάτων, όταν παραδίδονται με εταιρεία ταχυμεταφορών και εξοφλούνται κατά την παραλαβή, θα πληρώνονται αποκλειστικά με ηλεκτρονικό μέσο.
Η πρόταση δεν καταργούσε την αντικαταβολή ως διαδικασία.
Καταργούσε όμως τη δυνατότητα εξόφλησης με μετρητά, ακόμη και για συναλλαγές πολύ μικρής αξίας.
Έτσι, ένας καταναλωτής θα μπορούσε να παραλάβει ένα δέμα αξίας 15 ή 20 ευρώ, αλλά θα έπρεπε να το πληρώσει με κάρτα ή άλλο ηλεκτρονικό μέσο.
Η προτεινόμενη υποχρέωση συνοδευόταν από πρόβλεψη προστίμου για τις εταιρείες courier που θα αποδέχονταν μετρητά, ίσου με το διπλάσιο της αξίας της συναλλαγής.
Η συγκεκριμένη διάταξη τελικά δεν συμπεριλήφθηκε στο νομοσχέδιο που κατατέθηκε στη Βουλή.
Επομένως, οι καταναλωτές εξακολουθούν να μπορούν να χρησιμοποιούν μετρητά στις αντικαταβολές, εντός των γενικών νόμιμων ορίων.
Το παράδοξο των 500 ευρώ: Γιατί προκλήθηκαν αντιδράσεις
Ένα από τα βασικά επιχειρήματα των φορέων της αγοράς αφορούσε τη διαφορετική μεταχείριση της ίδιας συναλλαγής ανάλογα με τον τρόπο αγοράς.
Στο ισχύον γενικό πλαίσιο, οι συναλλαγές επιχειρήσεων με ιδιώτες μπορούν να εξοφλούνται με μετρητά όταν η αξία τους είναι κάτω από το όριο των 500 ευρώ.
Με την αποσυρθείσα διάταξη, όμως, η εξόφληση μιας ηλεκτρονικής αγοράς μέσω courier θα απαιτούσε υποχρεωτικά ηλεκτρονικό μέσο πληρωμής, ανεξάρτητα από την αξία της.
Με άλλα λόγια, ένα προϊόν αξίας 200 ευρώ θα μπορούσε να πληρωθεί με μετρητά στο φυσικό κατάστημα, αλλά όχι στην πόρτα του καταναλωτή όταν παραδιδόταν μέσω ταχυμεταφοράς.
Οι εκπρόσωποι του κλάδου υποστήριξαν ότι η διαφοροποίηση αυτή δημιουργούσε άνισους όρους μεταξύ φυσικού και ηλεκτρονικού εμπορίου.
Η κυβέρνηση, από την άλλη πλευρά, είχε θέσει ως στόχο την περαιτέρω διεύρυνση των ηλεκτρονικών πληρωμών και τον περιορισμό της φοροδιαφυγής.
Η απόσυρση δείχνει ότι, στη συγκεκριμένη περίπτωση, οι νομικές και πρακτικές ενστάσεις οδήγησαν σε αναθεώρηση της αρχικής επιλογής.
Τα δισεκατομμύρια των αντικαταβολών και ο φόβος για τον τζίρο
Η οικονομική διάσταση της υπόθεσης είναι σημαντική.
Σύμφωνα με στοιχεία που επικαλέστηκαν επιχειρήσεις και φορείς της αγοράς κατά τη διαβούλευση, η αντικαταβολή αντιπροσωπεύει περισσότερο από το 40% των ηλεκτρονικών αγορών στην Ελλάδα.
Η ετήσια αξία αυτών των συναλλαγών εκτιμάται, σύμφωνα με τις ίδιες αναφορές, μεταξύ 3 και 5 δισ. ευρώ, με περίπου 70% έως 75% των πληρωμών να πραγματοποιούνται με μετρητά.
Οι εκπρόσωποι του κλάδου προειδοποίησαν ότι η αιφνίδια υποχρεωτική μετάβαση σε ηλεκτρονικές πληρωμές θα μπορούσε να επηρεάσει τον όγκο των παραγγελιών, τις μικρές επιχειρήσεις και τη λειτουργία των εταιρειών ταχυμεταφορών.
Οι εκτιμήσεις αυτές αποτελούν θέσεις των φορέων της αγοράς και όχι διαπιστωμένη επίπτωση, αφού η διάταξη δεν τέθηκε σε εφαρμογή.
Η διαφωνία ανέδειξε ένα ευρύτερο ερώτημα για την οικονομική πολιτική: με ποιον τρόπο μπορεί να ενισχυθεί η διαφάνεια των συναλλαγών χωρίς να δημιουργούνται δυσανάλογα εμπόδια σε συγκεκριμένα κανάλια πωλήσεων;
Η ευρωπαϊκή διάσταση: Η Ελλάδα και τα όρια στις πληρωμές με μετρητά
Οι φορείς των ταχυμεταφορών επικαλέστηκαν επίσης τις διαφορές ανάμεσα στο ελληνικό και στα υπόλοιπα ευρωπαϊκά καθεστώτα πληρωμών.
Όπως ανέφεραν, η Ελλάδα εφαρμόζει ήδη ιδιαίτερα χαμηλό όριο στις συναλλαγές με μετρητά μεταξύ επιχειρήσεων και καταναλωτών.
Επισήμαναν επίσης ότι σε αρκετές ευρωπαϊκές χώρες τα αντίστοιχα εθνικά όρια είναι υψηλότερα ή δεν υφίστανται γενικοί περιορισμοί της ίδιας μορφής.
Το ενωσιακό πλαίσιο για την καταπολέμηση της νομιμοποίησης εσόδων προβλέπει ανώτατο όριο 10.000 ευρώ για μεγάλες πληρωμές με μετρητά, επιτρέποντας στα κράτη μέλη να εφαρμόζουν αυστηρότερους εθνικούς κανόνες.
Ωστόσο, το ευρωπαϊκό όριο δεν συνεπάγεται ότι κάθε κράτος μέλος οφείλει να επιτρέπει πληρωμές μετρητών μέχρι το συγκεκριμένο ποσό.
Η συζήτηση στην Ελλάδα αφορά συνεπώς την ισορροπία μεταξύ της φορολογικής συμμόρφωσης, της ψηφιοποίησης και της αναλογικότητας των περιορισμών.
Δύο διαφορετικά μηνύματα από το ίδιο νομοσχέδιο
Η συνύπαρξη των δύο εξελίξεων έχει ιδιαίτερο πολιτικό και οικονομικό ενδιαφέρον.
Με τις 120 δόσεις, η κυβέρνηση επιχειρεί να προσφέρει περισσότερο χρόνο αποπληρωμής σε πολίτες και επιχειρήσεις που αντιμετωπίζουν παλαιές υποχρεώσεις.
Με την απόσυρση της διάταξης για τα courier, αποδέχεται ότι μια αλλαγή στον τρόπο πληρωμής μπορεί να χρειάζεται διαφορετικό σχεδιασμό, όταν δημιουργεί σοβαρές ενστάσεις εφαρμογής.
Οι δύο αποφάσεις δεν αφορούν το ίδιο πρόβλημα.
Συνδέονται όμως με τη συνολικότερη προσπάθεια να συνδυαστούν η δημοσιονομική συμμόρφωση, η λειτουργία της αγοράς και η οικονομική δυνατότητα των πολιτών.
Το ζητούμενο για τις 120 δόσεις θα είναι η πραγματική αξιοποίηση της ρύθμισης και η συνέπεια στην αποπληρωμή.
Για τις αντικαταβολές, το ερώτημα είναι εάν θα προταθεί στο μέλλον ένα διαφορετικό πλαίσιο που θα ενισχύει τις ηλεκτρονικές συναλλαγές χωρίς να καταργεί οριζόντια τα μετρητά.
Η πολιτική ουσία βρίσκεται στη λεπτομέρεια: η ρύθμιση χρεών προσφέρει χαμηλότερη μηνιαία δόση, όχι απαραίτητα μικρότερο συνολικό κόστος, ενώ η απόσυρση της διάταξης για τα courier διατηρεί μια επιλογή πληρωμής που χρησιμοποιεί μεγάλο μέρος των καταναλωτών.
Το τελικό κείμενο που θα ψηφιστεί και οι εφαρμοστικές αποφάσεις θα καθορίσουν πώς θα λειτουργήσουν στην πράξη οι νέες προβλέψεις.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο