Συναγερμός στα ευρωπαϊκά ακίνητα: «Πάγωσαν» οι συμφωνίες – Επιστροφή στα επίπεδα της κρίσης του 2009
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 9 '
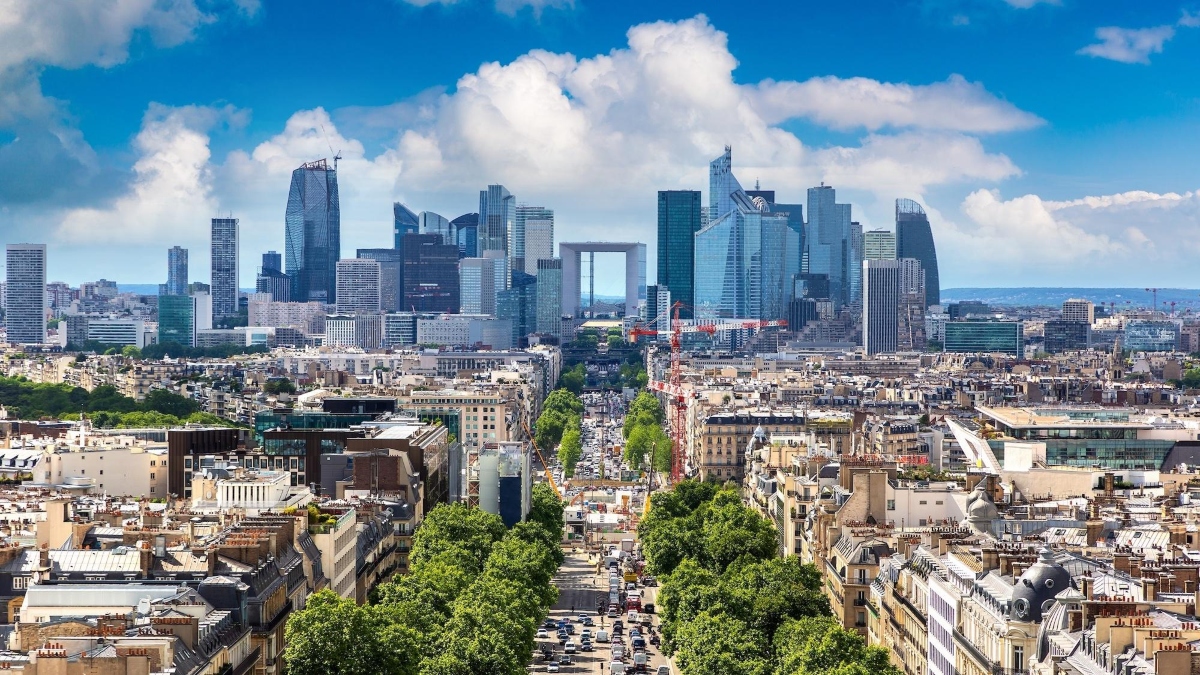
Πηγή Φωτογραφίας: Wikipedia/Συναγερμός στα ευρωπαϊκά ακίνητα: «Πάγωσαν» οι συμφωνίες – Επιστροφή στα επίπεδα της κρίσης του 2009


Μια νέα περίοδος έντονης αβεβαιότητας διαμορφώνεται στην ευρωπαϊκή αγορά εμπορικών ακινήτων, καθώς η αύξηση του κόστους δανεισμού, οι πιέσεις στις αποτιμήσεις και η αναζωπύρωση του πληθωρισμού προκαλούν απότομη επιβράδυνση των επενδύσεων.
Τα στοιχεία που αποκαλύπτουν οι Financial Times, με βάση την ανάλυση της MSCI, καταγράφουν μια αγορά που επιστρέφει σε επίπεδα δραστηριότητας τα οποία παραπέμπουν στη διεθνή χρηματοπιστωτική κρίση.
Η αξία των συναλλαγών επαγγελματικών γραφείων στην Ευρώπη υποχώρησε κατά 33% το τρίτο τρίμηνο του 2026, φτάνοντας μόλις τα 8,8 δισ. ευρώ.
Πρόκειται για τη χαμηλότερη επίδοση από το τρίτο τρίμηνο του 2009, όταν η ευρωπαϊκή αγορά ακινήτων βρισκόταν αντιμέτωπη με τις συνέπειες της παγκόσμιας χρηματοπιστωτικής κατάρρευσης.
Η εξέλιξη δεν σημαίνει ότι οι τιμές όλων των ακινήτων επέστρεψαν στα επίπεδα του 2009. Σημαίνει όμως ότι ο όγκος των επενδύσεων σε γραφεία έχει περιοριστεί σε επίπεδα που είχαν να καταγραφούν 17 χρόνια.
Στα 43 δισ. ευρώ η αγορά – Το τρίτο τρίμηνο που άλλαξε το κλίμα
Η υποχώρηση δεν περιορίζεται στους χώρους γραφείων.
Σύμφωνα με τα στοιχεία της MSCI, η συνολική αξία των συναλλαγών ευρωπαϊκών εμπορικών ακινήτων διαμορφώθηκε στα 43 δισ. ευρώ, καταγράφοντας τη χαμηλότερη τριμηνιαία επίδοση από το 2023.
Εάν εξαιρεθεί το ιδιαίτερα αδύναμο τρίτο τρίμηνο εκείνης της χρονιάς, η δραστηριότητα υποχώρησε στο χαμηλότερο επίπεδο από το 2013.
Ο Τομ Λίχι, στέλεχος της MSCI, περιγράφει το τρίτο τρίμηνο ως μία από τις πιο υποτονικές περιόδους στην ιστορία της ευρωπαϊκής αγοράς επαγγελματικών ακινήτων.
Η εικόνα είναι ενδεικτική της αλλαγής στις επενδυτικές προτεραιότητες.
Οι επενδυτές δεν εξετάζουν πλέον μόνο την ποιότητα ενός κτιρίου, τη θέση του ή τα αναμενόμενα μισθώματα. Αξιολογούν με μεγαλύτερη προσοχή το κόστος χρηματοδότησης, τις προοπτικές μεταπώλησης και τον κίνδυνο περαιτέρω υποχώρησης των αποτιμήσεων.
Το χρέος γίνεται παγίδα για τους ιδιοκτήτες
Στο επίκεντρο της πίεσης βρίσκεται η χρηματοδότηση.
Για μεγάλο χρονικό διάστημα, η ευρωπαϊκή αγορά εμπορικών ακινήτων στηρίχθηκε σε ένα περιβάλλον εξαιρετικά χαμηλών επιτοκίων.
Οι επενδυτές μπορούσαν να αποκτούν κτίρια με φθηνό δανεισμό, να εισπράττουν μισθώματα και να προσδοκούν αύξηση της αξίας των περιουσιακών τους στοιχείων.
Η αλλαγή της νομισματικής πολιτικής από το 2022 ανέτρεψε αυτή την ισορροπία.
Οι νέες αυξήσεις επιτοκίων που σημειώθηκαν τους τελευταίους μήνες, με φόντο τις πληθωριστικές πιέσεις από τον πόλεμο στη Μέση Ανατολή, επιβάρυναν ακόμη περισσότερο το κόστος χρηματοδότησης.
Το πρόβλημα γίνεται ιδιαίτερα έντονο όταν ένα παλαιότερο δάνειο φτάνει στη λήξη του.
Ένας ιδιοκτήτης που είχε χρηματοδοτήσει την αγορά ενός ακινήτου με χαμηλό επιτόκιο ενδέχεται σήμερα να χρειάζεται σημαντικά ακριβότερο δανεισμό για να αναχρηματοδοτήσει την ίδια επένδυση.
Εάν παράλληλα έχει μειωθεί η αποτίμηση του κτιρίου, μπορεί να απαιτηθούν πρόσθετα ίδια κεφάλαια.
Έτσι δημιουργείται ένας φαύλος κύκλος: ακριβότερος δανεισμός, χαμηλότερες αποτιμήσεις, δυσκολότερες αναχρηματοδοτήσεις και λιγότερες συναλλαγές.
Γερμανία και Γαλλία: Πτώση σχεδόν 50%
Η μεγαλύτερη επιδείνωση καταγράφεται σε δύο από τις σημαντικότερες αγορές της Ευρώπης.
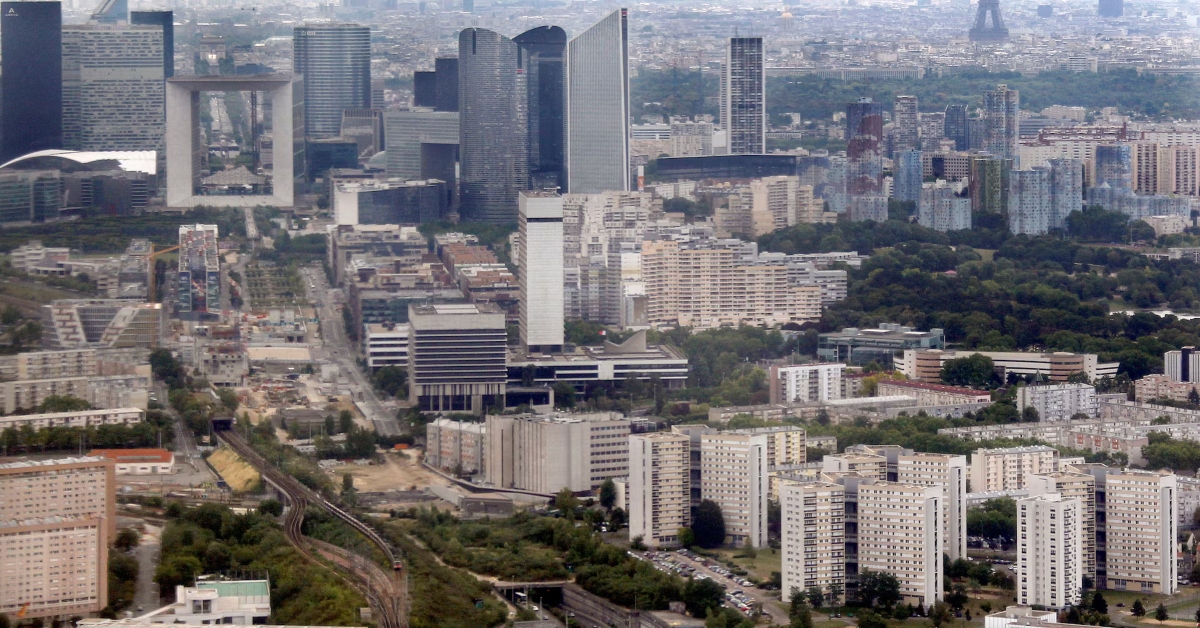
Στη Γερμανία και στη Γαλλία, ο όγκος των συναλλαγών υποχώρησε σχεδόν κατά το ήμισυ σε σύγκριση με το αντίστοιχο τρίμηνο του 2025.
Η Γερμανία αντιμετωπίζει ήδη πιέσεις στον κλάδο των εμπορικών ακινήτων, καθώς ορισμένοι ιδιοκτήτες και επενδυτικά σχήματα προσπαθούν να αναχρηματοδοτήσουν δάνεια που συνήφθησαν σε πολύ διαφορετικές συνθήκες.
Η αβεβαιότητα για την πορεία των επιτοκίων και οι περιορισμένες αγοραπωλησίες δυσκολεύουν τον προσδιορισμό της πραγματικής αξίας των ακινήτων.
Στη Γαλλία, η εικόνα επιβαρύνεται και από τις ανησυχίες για τα δημόσια οικονομικά.
Οι αυξημένες αποδόσεις των γαλλικών κρατικών ομολόγων, οι κοινωνικές αντιδράσεις για το κόστος ζωής και οι πολιτικές εντάσεις ενόψει των προεδρικών εκλογών του 2027 ενισχύουν την επιφυλακτικότητα των επενδυτών.
Η αύξηση του κόστους δανεισμού του Δημοσίου μπορεί να επηρεάσει και τις αποδόσεις που απαιτούν οι επενδυτές από τα εμπορικά ακίνητα.
Βρετανία: Μικρότερες απώλειες, αλλά όχι επιστροφή στην κανονικότητα
Η αγορά του Ηνωμένου Βασιλείου εμφανίζεται συγκριτικά ανθεκτικότερη.
Οι συναλλαγές υποχώρησαν λίγο περισσότερο από 10%, με τη ζήτηση για βιομηχανικά ακίνητα και διαμερίσματα να περιορίζει τις συνολικές απώλειες.
Ωστόσο, η σχετική ανθεκτικότητα δεν συνεπάγεται ότι η αγορά έχει επιστρέψει σε μια περίοδο ισχυρής ανάπτυξης.
Το κόστος δανεισμού, η αβεβαιότητα γύρω από τις αποτιμήσεις και οι καθυστερήσεις στην ολοκλήρωση έργων εξακολουθούν να επηρεάζουν τις αποφάσεις των επενδυτών.
Η διαφοροποίηση ανάμεσα σε γραφεία, logistics, κατοικίες και εξειδικευμένα ακίνητα γίνεται ολοένα σημαντικότερη.
Οι κατασκευαστές προειδοποιούν: Καθυστερήσεις και αυξήσεις κόστους
Οι δυσκολίες δεν αφορούν αποκλειστικά την αγορά υφιστάμενων κτιρίων.
Ο Μαρκ Σουέτμαν, διευθύνων σύμβουλος της βρετανικής εταιρείας ανάπτυξης ακινήτων LS Estates, περιγράφει στους Financial Times ένα περιβάλλον αυξημένης αποστροφής κινδύνου.
Όπως εξηγεί, ακόμη και όταν οι προοπτικές αύξησης των μισθωμάτων είναι ισχυρές για τα καλύτερα γραφεία, οι επενδυτές ανησυχούν για τη δυνατότητα ολοκλήρωσης νέων έργων.
Οι κατασκευαστικές καθυστερήσεις, οι ανατιμήσεις υλικών και οι οικονομικές δυσκολίες εργολάβων και υπεργολάβων επηρεάζουν την υλοποίηση των επενδύσεων.
Ο ίδιος επισημαίνει ότι υπάρχουν έργα που ολοκληρώνονται με καθυστέρηση μεγαλύτερη του ενός έτους.
Για έναν επενδυτή, μια τέτοια καθυστέρηση μπορεί να σημαίνει πρόσθετους τόκους, αυξημένο κατασκευαστικό κόστος και αναβολή της είσπραξης ενοικίων.
Το αποτέλεσμα είναι ότι ακόμη και έργα με θετικές μακροπρόθεσμες προοπτικές ενδέχεται να θεωρούνται υπερβολικά επικίνδυνα στις σημερινές συνθήκες.
Οι συμφωνίες αποσύρονται – Οι αγοραστές ζητούν χαμηλότερες τιμές
Η αβεβαιότητα έχει ήδη αρχίσει να επηρεάζει τις διαπραγματεύσεις.
Σύμφωνα με τους Financial Times, ορισμένες πωλήσεις γραφείων που αναμενόταν να προχωρήσουν έχουν αποσυρθεί από την αγορά.
Σε άλλες περιπτώσεις, υποψήφιοι αγοραστές επιχειρούν να επαναδιαπραγματευτούν τις συμφωνίες, ζητώντας χαμηλότερα τιμήματα λόγω του αυξημένου κόστους χρηματοδότησης.
Το πρόβλημα είναι η απόσταση ανάμεσα στις προσδοκίες αγοραστών και πωλητών.
Οι ιδιοκτήτες συχνά εξακολουθούν να αποτιμούν τα ακίνητά τους με βάση τις υψηλότερες αξίες προηγούμενων ετών.
Οι επενδυτές, αντίθετα, υπολογίζουν τις τιμές με βάση τις σημερινές αποδόσεις ομολόγων, τα επιτόκια και τους κινδύνους.
Όσο αυτή η απόσταση παραμένει μεγάλη, οι συναλλαγές περιορίζονται.
Η αναχρηματοδότηση απορροφά τα νέα κεφάλαια
Η εικόνα συμπληρώνεται από πρόσφατη έρευνα της CBRE για την ευρωπαϊκή χρηματοδότηση εμπορικών ακινήτων.
Σύμφωνα με την έρευνα, το 56% της ζήτησης για δάνεια αφορά την αναχρηματοδότηση υφιστάμενων υποχρεώσεων.
Αντίθετα, το 21% συνδέεται με νέες κατασκευές και το 15% με άμεσες εξαγορές.
Η διαφοροποίηση είναι σημαντική.
Ένα μεγάλο μέρος της χρηματοδοτικής δραστηριότητας κατευθύνεται στη διαχείριση παλαιότερων δανείων και όχι στην πραγματοποίηση νέων επενδύσεων.
Παράλληλα, το 72% των δανειστών που συμμετείχαν στην έρευνα δηλώνει ότι σχεδιάζει να αυξήσει τον νέο δανεισμό το 2026.
Αυτό δείχνει ότι δεν υπάρχει καθολική έλλειψη χρηματοδότησης. Υπάρχει όμως αυξημένη επιλεκτικότητα και μεγάλη απόσταση ανάμεσα στη διαθεσιμότητα κεφαλαίων και στην πραγματοποίηση νέων συναλλαγών.
Πότε θα αρχίσουν οι αναγκαστικές πωλήσεις;
Το επόμενο κρίσιμο ερώτημα αφορά τη συμπεριφορά των ιδιοκτητών.
Για αρκετά χρόνια, πολλοί επενδυτές ανέβαλλαν την πώληση ακινήτων, ελπίζοντας ότι οι αποτιμήσεις θα επέστρεφαν στα επίπεδα πριν από το 2022.
Η νέα άνοδος του κόστους δανεισμού περιορίζει πλέον αυτή τη δυνατότητα αναμονής.
Ο Τομ Λίχι της MSCI εκτιμά ότι ορισμένοι ιδιοκτήτες μπορεί να αποφασίσουν να προσαρμόσουν τις ζητούμενες τιμές σε επίπεδα στα οποία μπορούν πράγματι να πραγματοποιηθούν πωλήσεις.
Αυτό δεν σημαίνει απαραίτητα γενικευμένο κύμα αναγκαστικών εκποιήσεων.
Θα μπορούσε, όμως, να οδηγήσει σε περισσότερες συναλλαγές με χαμηλότερες αποτιμήσεις, ιδιαίτερα όπου υπάρχουν πιεστικές ανάγκες αναχρηματοδότησης.
Τι σημαίνει η ευρωπαϊκή κρίση για την ελληνική αγορά ακινήτων;
Η υποχώρηση των ευρωπαϊκών επενδύσεων δημιουργεί ερωτήματα και για την Ελλάδα, αν και τα στοιχεία της MSCI δεν τεκμηριώνουν αντίστοιχη κατάρρευση στην ελληνική αγορά.
Η ελληνική αγορά επαγγελματικών ακινήτων συνδέεται με τις ευρωπαϊκές χρηματοπιστωτικές συνθήκες μέσω τραπεζών, επενδυτικών κεφαλαίων, εταιρειών ακινήτων και διεθνών επενδυτών.
Εάν το κόστος δανεισμού παραμείνει υψηλό, οι επιπτώσεις ενδέχεται να εμφανιστούν σε τρία επίπεδα: στις αποδόσεις που απαιτούν οι επενδυτές, στη χρηματοδότηση νέων αναπτύξεων και στην αναχρηματοδότηση υφιστάμενων έργων.
Ιδιαίτερο ενδιαφέρον παρουσιάζουν τα σύγχρονα γραφεία υψηλών προδιαγραφών, τα logistics και τα ακίνητα με μακροχρόνιες μισθώσεις, όπου η ποιότητα των εσόδων μπορεί να λειτουργήσει ως παράγοντας ανθεκτικότητας.
Η επίδραση, ωστόσο, θα εξαρτηθεί από τα ειδικά χαρακτηριστικά κάθε ακινήτου, τη μόχλευση του ιδιοκτήτη και τις εγχώριες συνθήκες ζήτησης.
Το μεγάλο δίλημμα της Ευρώπης: Πότε θα επιστρέψουν οι επενδυτές;
Η ευρωπαϊκή αγορά εμπορικών ακινήτων βρίσκεται αντιμέτωπη με μια δύσκολη προσαρμογή.
Η περίοδος του φθηνού χρήματος έχει παρέλθει, οι γεωπολιτικές εξελίξεις διατηρούν την αβεβαιότητα και οι υψηλότερες αποδόσεις των ομολόγων αλλάζουν τα κριτήρια με τα οποία αποτιμώνται οι επενδύσεις.
Την ίδια στιγμή, η ζήτηση για ποιοτικά ακίνητα δεν έχει εξαφανιστεί.
Αυτό δημιουργεί μια αγορά δύο ταχυτήτων, στην οποία τα καλύτερα περιουσιακά στοιχεία εξακολουθούν να προσελκύουν ενδιαφέρον, ενώ τα ακίνητα με χρηματοδοτικές ανάγκες, υψηλό κόστος ανακαίνισης ή αβέβαια μισθωτικά έσοδα αντιμετωπίζουν μεγαλύτερες δυσκολίες.
Η επιστροφή των συναλλαγών σε επίπεδα του 2009 δεν ισοδυναμεί με επανάληψη της χρηματοπιστωτικής κρίσης. Αποτελεί, όμως, σαφή ένδειξη ότι η ευρωπαϊκή αγορά ακινήτων δεν έχει ολοκληρώσει την προσαρμογή της στο νέο περιβάλλον επιτοκίων.
Και όσο οι αγοραστές και οι πωλητές δεν συμφωνούν για τις πραγματικές αξίες, η ανάκαμψη θα παραμένει εύθραυστη.
Πηγή: Pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο