Ένα ευρώ, πολλά τραπεζικά σύνορα: Το κόστος για δάνεια, καταθέσεις και επενδύσεις στην Ευρώπη
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 5 '
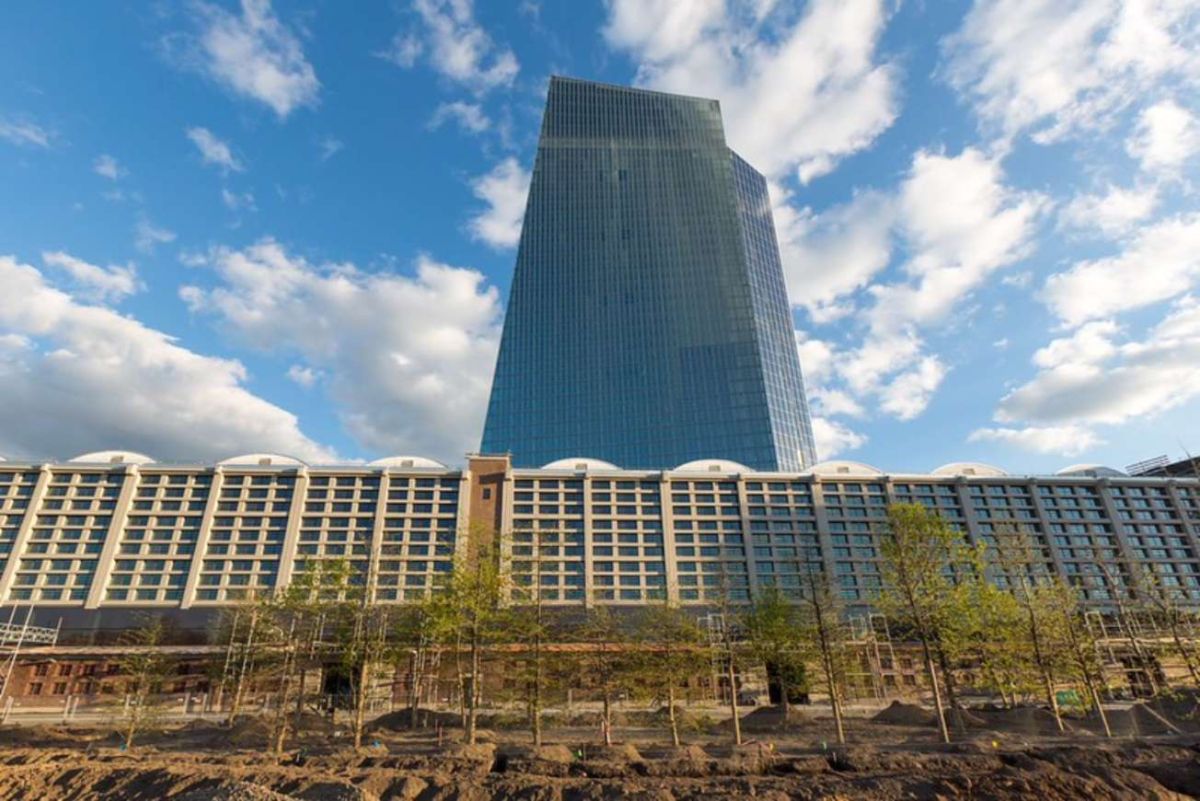
Πηγή Φωτογραφίας: pixabay//Ένα ευρώ, πολλά τραπεζικά σύνορα: Το κόστος για δάνεια, καταθέσεις και επενδύσεις στην Ευρώπη


Η Ευρώπη έχει κοινό νόμισμα, κοινή τραπεζική εποπτεία και επιχειρήσεις που δραστηριοποιούνται σε πολλές χώρες. Όταν, όμως, πρόκειται για τη χρηματοδότησή τους, τα εθνικά σύνορα εξακολουθούν να μετρούν.
Περίπου το 80% του τραπεζικού δανεισμού κατευθύνεται σε επιχειρήσεις και νοικοκυριά στις χώρες προέλευσης των τραπεζών, ενώ λιγότερο από το 2% των καταθέσεων διακρατείται διασυνοριακά. Τα στοιχεία που παρουσίασε ο Φρανκ Έλντερσον, μέλος της Εκτελεστικής Επιτροπής της ΕΚΤ, δείχνουν πόσο απέχει η ευρωπαϊκή τραπεζική αγορά από την ουσιαστική ενοποίηση.
Το ζήτημα έχει άμεσες συνέπειες: πόσες τράπεζες μπορούν πραγματικά να ανταγωνιστούν για έναν πελάτη, πόσο αποτελεσματικά διοχετεύονται οι αποταμιεύσεις σε επενδύσεις και πόσο ανθεκτική παραμένει η χρηματοδότηση όταν μια οικονομία δέχεται ισχυρό πλήγμα.
Το κοινό νόμισμα δεν αρκεί
Μια τράπεζα που θέλει να αναπτυχθεί σε περισσότερες ευρωπαϊκές χώρες αντιμετωπίζει διαφορετικούς κανόνες αφερεγγυότητας, προστασίας καταναλωτών και λειτουργίας των αγορών.
Αυτό αυξάνει το κόστος επέκτασης και δυσκολεύει τη δημιουργία υπηρεσιών που μπορούν να προσφέρονται με αντίστοιχους όρους σε ολόκληρη την ευρωπαϊκή αγορά. Παράλληλα, περιορίζει τις δυνατότητες κατανομής των κινδύνων και χρηματοδότησης μεγάλων διασυνοριακών έργων.
Η διάγνωση της ΕΚΤ είναι ότι η Ευρώπη χρειάζεται τράπεζες ικανές να κινητοποιούν κεφάλαια πέρα από τις εθνικές αγορές, ιδιαίτερα για επενδύσεις στην ενέργεια, την τεχνολογία και τις υποδομές.
Τι θα μπορούσε να αλλάξει για τον δανειολήπτη
Για μια επιχείρηση, μια πιο ενιαία αγορά θα μπορούσε να διευρύνει τις επιλογές χρηματοδότησης. Η πρόσβαση σε δανεισμό θα εξαρτιόταν λιγότερο από την παρουσία τραπεζών στην εγχώρια αγορά και περισσότερο από τη δυνατότητα ευρωπαϊκών ομίλων να εξυπηρετούν πελάτες διασυνοριακά.
Αντίστοιχα, για τα νοικοκυριά, η ευκολότερη προσφορά υπηρεσιών από περισσότερες τράπεζες θα μπορούσε να ενισχύσει τον ανταγωνισμό.
Αυτό δεν αποτελεί υπόσχεση αυτόματης μείωσης επιτοκίων. Είναι η οικονομική δυνατότητα που δημιουργείται όταν μειώνονται τα εμπόδια εισόδου και οι πελάτες αποκτούν περισσότερες πραγματικές επιλογές. Το τελικό όφελος θα εξαρτηθεί από τον ανταγωνισμό, το κόστος χρηματοδότησης και τον κίνδυνο κάθε δανείου.
Η ΕΚΤ συνδέει την ενίσχυση της ανταγωνιστικότητας με την εναρμόνιση, την ενοποίηση και τη δυνατότητα ανάπτυξης σε μεγαλύτερη κλίμακα.
Η εγγύηση καταθέσεων παραμένει το μεγάλο κενό
Ένα από τα σημαντικότερα εμπόδια είναι η απουσία κοινού ευρωπαϊκού πλαισίου ασφάλισης καταθέσεων.
Όπως επισημαίνουν σε κοινή παρέμβασή τους η επικεφαλής της τραπεζικής εποπτείας της ΕΚΤ, Κλαούντια Μπουχ, και ο πρόεδρος του Ενιαίου Συμβουλίου Εξυγίανσης, Ντομινίκ Λαμπουρέ, οι κανόνες προστασίας έχουν εναρμονιστεί, αλλά τα συστήματα εγγύησης παραμένουν εθνικά.
Σε μια σοβαρή κρίση, η εμπιστοσύνη των καταθετών μπορεί επομένως να εξακολουθεί να επηρεάζεται από την οικονομική ισχύ του εθνικού τραπεζικού συστήματος και του κράτους.
Ένα κοινό πλαίσιο θα περιόριζε αυτή τη σύνδεση και θα ενίσχυε την εμπιστοσύνη ότι η προστασία δεν εξαρτάται από τη χώρα στην οποία βρίσκεται η τράπεζα.
Γιατί τα κεφάλαια δυσκολεύονται να περάσουν τα σύνορα
Το πρόβλημα εμφανίζεται ακόμη και μέσα στον ίδιο τραπεζικό όμιλο.
Η ελεύθερη μεταφορά κεφαλαίων και ρευστότητας μεταξύ θυγατρικών διαφορετικών χωρών συναντά περιορισμούς και ανησυχίες: εάν οι πόροι φύγουν από μια θυγατρική, θα είναι διαθέσιμοι για τη στήριξή της όταν προκύψει κρίση;
Αυτές οι επιφυλάξεις χρειάζονται αξιόπιστες εγγυήσεις. Ταυτόχρονα, η διατήρηση εθνικών εμποδίων περιορίζει την ευελιξία των ομίλων να κατευθύνουν πόρους εκεί όπου χρειάζονται.
Οι μεγαλύτερες τράπεζες χρειάζονται και μεγαλύτερη αγορά
Η συζήτηση αφορά επίσης τη δυνατότητα των ευρωπαϊκών τραπεζών να αναπτύσσονται διασυνοριακά, να επενδύουν στην τεχνολογία και να επιμερίζουν το κόστος τους σε μεγαλύτερη πελατειακή βάση.
Σύμφωνα με την ευρωπαϊκή τραπεζική εποπτεία, οι διασυνοριακές συγχωνεύσεις παραμένουν εξαίρεση, περιορίζοντας τις οικονομίες κλίμακας και τη διαφοροποίηση εσόδων. Οι αποκλίσεις στους εθνικούς κανόνες εξακολουθούν να λειτουργούν ως εμπόδια ακόμη και όπου υπάρχει κοινό εποπτικό πλαίσιο.
Η ανακοίνωση της Κομισιόν για την τραπεζική ανταγωνιστικότητα, τον Ιούλιο του 2026, έθεσε τις κατευθύνσεις. Όπως ανέφερε η Κλαούντια Μπουχ τον Σεπτέμβριο, ένα συνολικό νομοθετικό πακέτο αναμενόταν για το πρώτο τρίμηνο του 2027. Η πολιτική κατεύθυνση δεν ισοδυναμεί ακόμη με ολοκληρωμένη μεταρρύθμιση.
Λιγότερη πολυπλοκότητα, ισχυρές δικλίδες
Η ολοκλήρωση της αγοράς συνοδεύεται από τη συζήτηση για απλούστερους κανόνες. Ωστόσο, η ΕΚΤ προειδοποιεί ότι η μείωση της πολυπλοκότητας πρέπει να διατηρεί την ανθεκτικότητα των τραπεζών.
Στην Έκθεση Χρηματοπιστωτικής Σταθερότητας του Νοεμβρίου 2026 επισημαίνει ότι δεν προκύπτουν έως τώρα στοιχεία πως η μείωση των κεφαλαιακών απαιτήσεων σε ομαλές περιόδους θα ενίσχυε την ανταγωνιστικότητα μέσω περισσότερου δανεισμού.
Για την Ελλάδα, το ουσιαστικό κριτήριο θα είναι πρακτικό: περισσότερες επιλογές χρηματοδότησης για τις επιχειρήσεις, ουσιαστικός ανταγωνισμός για τους πελάτες και μεγαλύτερη ασφάλεια σε περιόδους αναταραχής. Εκεί θα φανεί αν η ευρωπαϊκή τραπεζική ενοποίηση θα περάσει από τις θεσμικές ανακοινώσεις στην καθημερινή οικονομία.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο