AKTOR: Το μεγάλο άλμα του 2026 – EBITDA +85%, «δύναμη πυρός» €1,1 δισ. και επενδύσεις €3 δισ.
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 11 '
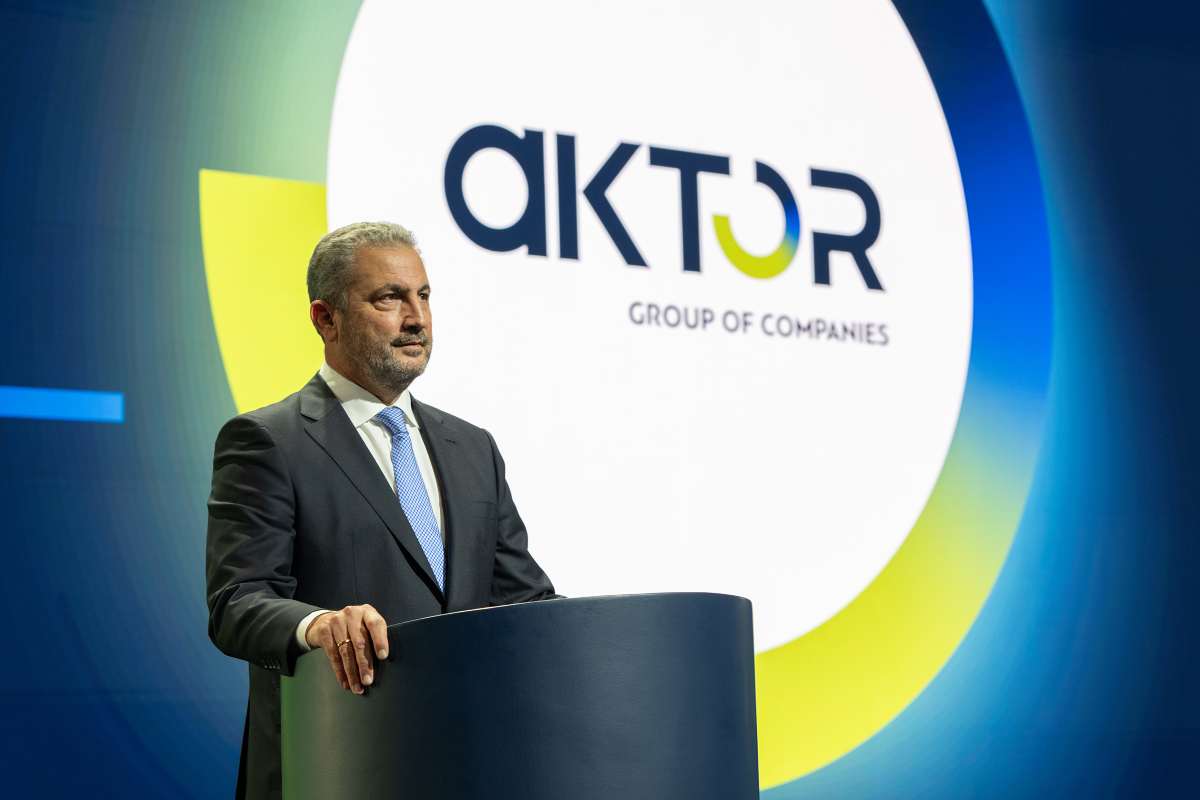
Πηγή Φωτογραφίας: AKTOR: Το μεγάλο άλμα του 2026 – EBITDA +85%, «δύναμη πυρός» €1,1 δισ. και επενδύσεις €3 δισ.


Το 2026 φαίνεται να αποτελεί το σημείο στο οποίο το μεγάλο σχέδιο μετασχηματισμού της AKTOR αρχίζει να αποτυπώνεται με μετρήσιμο τρόπο στα οικονομικά μεγέθη.
Οι εξαγορές, η ενίσχυση της κεφαλαιακής βάσης, οι νέες στρατηγικές συνεργασίες και η είσοδος σε δραστηριότητες πέραν της παραδοσιακής κατασκευής συγκροτούν πλέον ένα διαφορετικό επιχειρηματικό μοντέλο: έναν πολυσχιδή όμιλο υποδομών με δραστηριότητες από τις Παραχωρήσεις και τα ΣΔΙΤ έως την κυκλική οικονομία, την ενέργεια, το LNG και το Facility Management.
Και οι αριθμοί του πρώτου εξαμήνου δείχνουν την πρώτη ισχυρή εικόνα αυτής της μετάβασης.
Το pro forma EBITDA αυξήθηκε κατά 85%, στα €120 εκατ., τα pro forma προ φόρων κέρδη κατά 114%, στα €37 εκατ., ενώ το ανεκτέλεστο διατηρήθηκε στα €4,5 δισ., παρά το γεγονός ότι μέσα σε μόλις έξι μήνες εκτελέστηκαν έργα περίπου €500 εκατ.
Την ίδια στιγμή, η AKTOR διαθέτει σε pro forma βάση ταμειακά διαθέσιμα €1,1 δισ., ίδια κεφάλαια €1 δισ. και έναν μεγάλο χρηματοδοτικό διάδρομο για το επενδυτικό πρόγραμμα των €3 δισ. έως το 2031.
Οι αριθμοί που δείχνουν την αλλαγή ταχύτητας
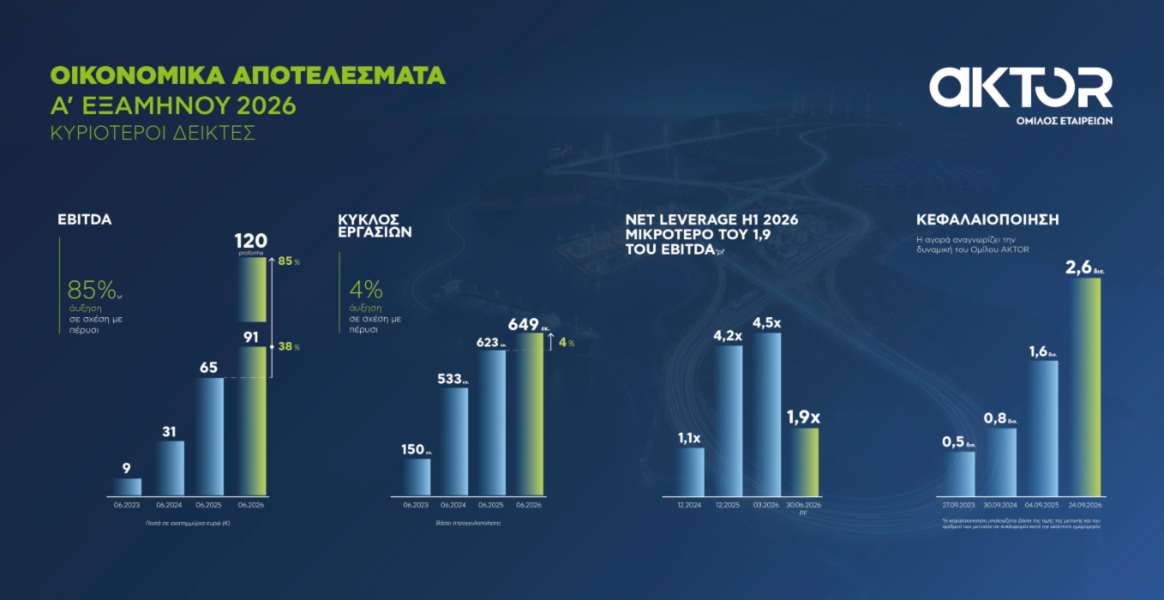
Στο πρώτο εξάμηνο του 2026 ο κύκλος εργασιών της AKTOR διαμορφώθηκε στα €649 εκατ., ενώ τα μεικτά κέρδη έφτασαν τα €82 εκατ., αυξημένα κατά 11%.
Το EBITDA αυξήθηκε κατά 38% και ανήλθε στα €91 εκατ.
Ακόμη μεγαλύτερη είναι η μεταβολή σε pro forma βάση, όπου το EBITDA έφτασε τα €120 εκατ., σημειώνοντας αύξηση 85%.
Ιδιαίτερη σημασία έχει και η διεύρυνση του περιθωρίου EBITDA από 11% σε 15%, καθώς δείχνει ότι η αλλαγή δεν αφορά μόνο την κλίμακα του Ομίλου αλλά και την αποδοτικότητα των δραστηριοτήτων του.
Τα pro forma προ φόρων κέρδη διαμορφώθηκαν στα €37 εκατ., καταγράφοντας αύξηση 114%.
Η εικόνα, επομένως, είναι διπλή: μεγαλύτερο λειτουργικό αποτέλεσμα και ταυτόχρονα βελτίωση των περιθωρίων κερδοφορίας.
€1,1 δισ. ρευστότητα – Μόχλευση στο 1,9x
Το δεύτερο κρίσιμο στοιχείο βρίσκεται στον ισολογισμό.
Τα pro forma ταμειακά διαθέσιμα ανέρχονται σε €1,1 δισ., ενώ τα ίδια κεφάλαια έχουν φτάσει το €1 δισ., αυξημένα κατά 157%.
Ο καθαρός δανεισμός διαμορφώθηκε στα €429 εκατ., με τον δείκτη καθαρού δανεισμού προς προσαρμοσμένο pro forma EBITDA στο 1,9x.
Πρόκειται για κρίσιμο μέγεθος για την επόμενη ημέρα της AKTOR, καθώς ο Όμιλος βρίσκεται ταυτόχρονα σε περίοδο έντονης επενδυτικής επέκτασης.
Το στοίχημα είναι να συνεχίσει να μεγαλώνει χωρίς η χρηματοδότηση της ανάπτυξης να οδηγήσει σε υπερβολική μόχλευση.
Αυτός είναι και ο λόγος που η διοίκηση δίνει ιδιαίτερο βάρος στη διατήρηση χαμηλής σχέσης καθαρού δανεισμού προς EBITDA.
€4,5 δισ. ανεκτέλεστο παρά τα €500 εκατ. έργων σε έξι μήνες
Ισχυρή παραμένει και η ορατότητα εσόδων από τις κατασκευές.
Παρά την εκτέλεση έργων αξίας περίπου €500 εκατ. στο πρώτο εξάμηνο, το ανεκτέλεστο διατηρήθηκε στα €4,5 δισ.
Από αυτά, το 67% αφορά ήδη υπογεγραμμένες συμβάσεις και το υπόλοιπο 33% συμβάσεις προς υπογραφή.
Η σημασία του μεγέθους δεν βρίσκεται μόνο στο απόλυτο ύψος του.
Δείχνει ότι, παρά την υψηλή ταχύτητα εκτέλεσης έργων, η δεξαμενή μελλοντικών εργασιών παραμένει μεγάλη.
Στις 24 Σεπτεμβρίου, σύμφωνα με την εταιρεία, η χρηματιστηριακή αξία του Ομίλου ανερχόταν σε €2,6 δισ.
Εξάρχου: «Το 2026 έχει κοσμογονικά χαρακτηριστικά»
Ο Αλέξανδρος Εξάρχου περιγράφει το 2026 ως τη χρονιά κατά την οποία οι κινήσεις των προηγούμενων ετών αρχίζουν πλέον να συνδέονται μεταξύ τους.
«Το 2026 έχει κοσμογονικά χαρακτηριστικά για τον Όμιλο AKTOR. Οι πρόσφατες εξαγορές μας άρχισαν να ενσωματώνονται στα οικονομικά αποτελέσματα και δίνουν μία πολύ καλή πρόγευση του τι έπεται και ποιο θα είναι το μέλλον του Ομίλου AKTOR», ανέφερε ο πρόεδρος και διευθύνων σύμβουλος.
Και αυτό είναι ουσιαστικά το μεγάλο business story πίσω από τα αποτελέσματα.
Η AKTOR επιχειρεί να μειώσει σταδιακά την εξάρτησή της από έναν μόνο οικονομικό κύκλο —την κατασκευή— και να δημιουργήσει ένα χαρτοφυλάκιο δραστηριοτήτων με διαφορετικές πηγές και διαφορετικό χρονισμό εσόδων.
Από κατασκευαστικός όμιλος σε «μηχανή» πολλαπλών εσόδων
Η στρατηγική μέχρι το 2031 έχει έναν κεντρικό στόχο: περισσότερες δραστηριότητες που μπορούν να παράγουν επαναλαμβανόμενες ταμειακές ροές.
Οι κατασκευές παραμένουν η «ατμομηχανή».
Αλλά γύρω τους χτίζονται πλέον τέσσερις ιδιαίτερα σημαντικοί πυλώνες:
- ΣΔΙΤ και Παραχωρήσεις,
- περιβάλλον και κυκλική οικονομία,
- ΑΠΕ και αποθήκευση ενέργειας,
- LNG και ενεργειακές υποδομές.
Προστίθεται σε αυτούς το Facility Management, που δίνει στον Όμιλο παρουσία σε Ελλάδα και Μέση Ανατολή.
Αυτό ακριβώς διαφοροποιεί το νέο μοντέλο από μια απλή επέκταση του κατασκευαστικού χαρτοφυλακίου.
Η «ατμομηχανή» των κατασκευών γίνεται πιο κερδοφόρα
Η παραδοσιακή δραστηριότητα της AKTOR εξακολουθεί να παράγει ισχυρά αποτελέσματα.
Σε pro forma βάση, τα προ φόρων κέρδη του Τομέα Κατασκευών αυξήθηκαν κατά 160%, από €15 εκατ. σε €39 εκατ., παρότι τα έσοδα μειώθηκαν κατά 1%.
Το μεικτό περιθώριο διατηρήθηκε στο 14%.
Το ενδιαφέρον εδώ βρίσκεται ακριβώς στον συνδυασμό των δύο στοιχείων: ελαφρώς χαμηλότερος τζίρος αλλά πολύ υψηλότερη κερδοφορία.
Η διοίκηση το αποδίδει στην επιλογή ποιοτικότερων και περισσότερο κερδοφόρων έργων, στη μείωση λειτουργικών δαπανών και στην αξιοποίηση ψηφιακών τεχνολογιών για αυστηρότερο έλεγχο του κόστους.
Με άλλα λόγια, η στρατηγική δεν είναι «περισσότερα έργα με κάθε κόστος», αλλά καλύτερη απόδοση ανά έργο.
ΗΛΕΚΤΩΡ και ΘΑΛΗΣ: Ο νέος μεγάλος πυλώνας
Ένα από τα σημαντικότερα κομμάτια του μετασχηματισμού βρίσκεται στην κυκλική οικονομία και στα έργα νερού.
Με την ολοκλήρωση της συμφωνίας, η AKTOR προβλέπεται να ελέγχει το 75% των ΗΛΕΚΤΩΡ και ΘΑΛΗΣ και η Motor Oil το 25%.
Οι δύο εταιρείες εμφάνισαν συνολικό EBITDA €41 εκατ. το 2025, διαθέτουν περίπου €1 δισ. ανεκτέλεστο και έχουν υπό κατασκευή δέκα έργα μονάδων απορριμμάτων.
Το timing της επένδυσης έχει ιδιαίτερη σημασία.
Σύμφωνα με τις εκτιμήσεις που παραθέτει ο Όμιλος, στην Ελλάδα αναμένεται να δημοπρατηθούν τα επόμενα χρόνια περιβαλλοντικά έργα συνολικού ύψους έως €3 δισ.
Παράλληλα, η συνεργασία με τη Suez International στα έργα νερού διευρύνει την προσπάθεια δημιουργίας ενός καθετοποιημένου περιβαλλοντικού πυλώνα.
Το «χρυσό» χαρτοφυλάκιο των 17 ΣΔΙΤ και Παραχωρήσεων
Εξίσου σημαντική είναι η στροφή προς τις Παραχωρήσεις.
Η AKTOR συμμετέχει σήμερα, ως ανάδοχος ή μειοδότης, σε 17 έργα ΣΔΙΤ και Παραχώρησης και βρίσκεται σε περισσότερους από 25 σχετικούς διαγωνισμούς.
Στο πρώτο εξάμηνο, το προσαρμοσμένο EBITDA του συγκεκριμένου Τομέα αυξήθηκε κατά 63%.
Ακόμη πιο εντυπωσιακό είναι το περιθώριο EBITDA: 62%.
Η πλήρης ενσωμάτωση της ΑΚΤΩΡ Παραχωρήσεις και η απόδοση των αυτοκινητοδρόμων με διόδια συνέβαλαν στη σημαντική βελτίωση των μεγεθών.
Στο χαρτοφυλάκιο προστίθεται και η συμφωνία για σημαντική συμμετοχή στην Παραχώρηση του ΒΟΑΚ, του μεγαλύτερου εν εξελίξει οδικού έργου στην Ελλάδα.
Και εδώ βρίσκεται μία από τις σημαντικότερες διαφοροποιήσεις της νέας AKTOR: οι Παραχωρήσεις δεν δίνουν απλώς κατασκευαστικό αντικείμενο, αλλά μακροχρόνιες ταμειακές ροές.
Το ενεργειακό στοίχημα των 1,2 GW
Η επόμενη μεγάλη περιοχή ανάπτυξης είναι οι ΑΠΕ και η αποθήκευση.
Βραχυπρόθεσμα, ο Όμιλος στοχεύει σε χαρτοφυλάκιο 520 MW, στο οποίο περιλαμβάνονται 100 MW συστημάτων αποθήκευσης.
Μέχρι το 2031, ο στόχος ανεβαίνει στα 1,2 GW.
Η διαφοροποίηση είναι βασικό στοιχείο της στρατηγικής, με επέκταση και στα αιολικά ώστε να μειώνεται η εξάρτηση από μία μόνο τεχνολογία παραγωγής.
Παράλληλα, η AKTOR έχει προχωρήσει σε στρατηγική συνεργασία με τη ΔΕΠΑ Εμπορίας για την ανάπτυξη έργων ΑΠΕ και αποθήκευσης συνολικής ισχύος άνω των 470 MW, με συμμετοχή 51% για την AKTOR και 49% για τη ΔΕΠΑ Εμπορίας.
Και ένα project €1 δισ. στη Δυτική Μακεδονία
Ακόμη μεγαλύτερη είναι η φιλοδοξία στην αποθήκευση.
Η AKTOR δρομολογεί συμμετοχή σε μεγάλο έργο αντλησιοταμίευσης στη Δυτική Μακεδονία, προϋπολογισμού €1 δισ., με στόχο ισχύ 1 GW.
Η αποθήκευση έχει στρατηγική αξία καθώς μπορεί να περιορίσει την έκθεση των παραγωγών ΑΠΕ στις αρνητικές τιμές ηλεκτρικής ενέργειας και στις αναγκαστικές περικοπές παραγωγής.
Για την AKTOR, επομένως, δεν αποτελεί απλώς ακόμη μία ενεργειακή επένδυση, αλλά κομμάτι της προσπάθειας σταθεροποίησης των μελλοντικών ταμειακών ροών.
LNG: Από το αμερικανικό αέριο στον Κάθετο Διάδρομο
Ο πιο γεωοικονομικός πυλώνας της στρατηγικής βρίσκεται στο LNG.
Μέσω της Atlantic SEE LNG Trade —60% AKTOR και 40% ΔΕΠΑ Εμπορίας— ο Όμιλος δημιουργεί πλατφόρμα προμήθειας και εμπορίας LNG με επίκεντρο τον Κάθετο Διάδρομο.
Σύμφωνα με τα στοιχεία της AKTOR, έχουν ήδη διπλασιαστεί οι συμβασιοποιημένες ποσότητες από τις ΗΠΑ.
Παράλληλα, έχουν υπογραφεί μακροχρόνιες δεσμευτικές συμφωνίες για πωλήσεις LNG σε Αλβανία και Βοσνία-Ερζεγοβίνη συνολικού όγκου 1,5 bcm ετησίως.
Η κίνηση που μπορεί να αλλάξει ακόμη περισσότερο το ενεργειακό αποτύπωμα του Ομίλου είναι η συμφωνία για την εξαγορά του 50% της Dioriga Gas, η οποία αναπτύσσει το δεύτερο FSRU της Ελλάδας.
Εφόσον το μοντέλο εξελιχθεί σύμφωνα με τον σχεδιασμό, η AKTOR θα έχει παρουσία όχι μόνο στην εμπορία αλλά και σε κρίσιμη υποδομή της αλυσίδας LNG.
Από την Ελλάδα μέχρι το Κατάρ
Παράλληλα αναπτύσσεται και το Facility Management.
Ο συγκεκριμένος Τομέας απασχολεί σχεδόν 3.000 εργαζομένους σε Ελλάδα, Κατάρ και Ηνωμένα Αραβικά Εμιράτα.
Η AKTOR έχει εξασφαλίσει σύμβαση €130 εκατ. για τη διαχείριση εγκαταστάσεων στον διεθνή αερολιμένα Hamad του Κατάρ, προσθέτοντας ακόμη μία δραστηριότητα με διεθνές αποτύπωμα και επαναλαμβανόμενα έσοδα.
Τα €950 εκατ. που χρηματοδοτούν την επόμενη ημέρα
Όλος αυτός ο σχεδιασμός χρειάζεται κεφάλαια.
Και εδώ βρίσκεται μία από τις σημαντικότερες κινήσεις του 2026.
Η AKTOR ολοκλήρωσε αύξηση μετοχικού κεφαλαίου €650 εκατ. και έκδοση ομολογιακού δανείου €300 εκατ.
Συνολικά, €950 εκατ. νέων κεφαλαίων.
«Μας προσφέρουν μία ισχυρή κεφαλαιακή βάση για να υλοποιήσουμε το μεγάλο επενδυτικό πρόγραμμα των €3 δισ.», σημειώνει ο Αλέξανδρος Εξάρχου.
Ο ορίζοντας είναι το 2031.
Και ο στόχος που έχει θέσει η διοίκηση είναι ιδιαίτερα φιλόδοξος: EBITDA άνω των €600 εκατ. μέσα από ένα ευρύτερο και περισσότερο διαφοροποιημένο χαρτοφυλάκιο δραστηριοτήτων.
Γιατί το +85% είναι μόνο η αρχή του story
Αν δει κανείς τα αποτελέσματα μόνο ως ένα εξάμηνο, το headline είναι εύκολο: pro forma EBITDA +85%.
Το ουσιαστικότερο όμως στοιχείο βρίσκεται στη σύνθεση αυτών που έρχονται μετά.
ΗΛΕΚΤΩΡ και ΘΑΛΗΣ προσθέτουν περιβάλλον και κυκλική οικονομία.
Η ΑΚΤΩΡ Παραχωρήσεις ενισχύει τις μακροχρόνιες ροές.
Τα 1,2 GW δημιουργούν έναν μεγάλο ενεργειακό πυλώνα.
Η αποθήκευση προσθέτει νέα οικονομικά χαρακτηριστικά στο portfolio.
Το LNG ανοίγει μια αγορά με περιφερειακές διαστάσεις στη Νοτιοανατολική Ευρώπη.
Και οι κατασκευές παραμένουν η βάση πάνω στην οποία στηρίζεται ολόκληρο το οικοδόμημα.
Αυτό είναι το πραγματικό στοίχημα του σχεδίου Εξάρχου: η AKTOR του 2031 να μην εξαρτάται από έναν μόνο κλάδο, αλλά να διαθέτει πολλαπλές μηχανές παραγωγής EBITDA.
Και το πρώτο εξάμηνο του 2026 δίνει την πρώτη σαφή ένδειξη ότι ο μετασχηματισμός έχει αρχίσει πλέον να περνά από τα business plans στους αριθμούς.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο