Η Ευρώπη περιμένει ακόμη τη «φθηνή ενέργεια» – Γιατί μπορεί να μην επιστρέψει ποτέ όπως την ξέραμε
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 10 '
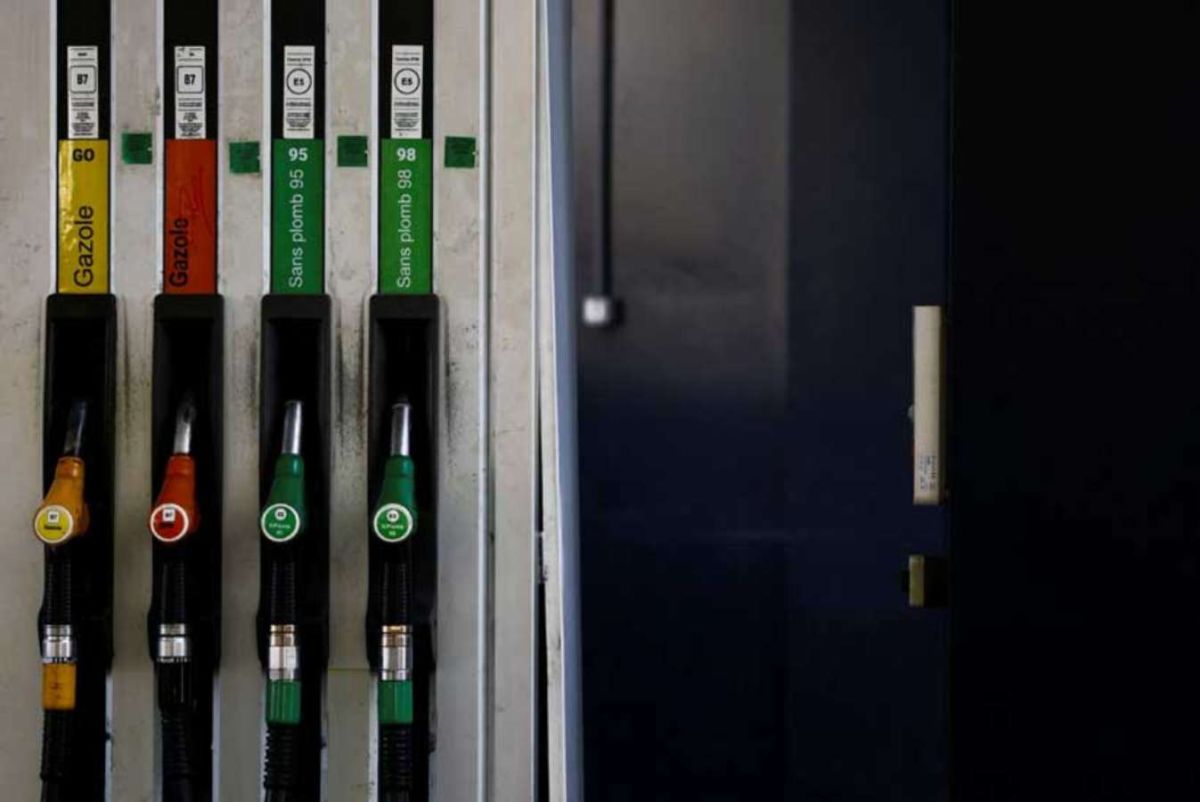
Πηγή Φωτογραφίας: Diesel and fuel nozzles are seen at a petrol station in Paris, France, September 21, 2026. REUTERS/Sarah Meyssonnier


Υπάρχει μία ιδέα που επιμένει να επιστρέφει στην ευρωπαϊκή συζήτηση για την ενέργεια: ότι μετά από κάθε κρίση οι τιμές τελικά θα υποχωρήσουν και το σύστημα θα επιστρέψει περίπου εκεί όπου βρισκόταν πριν.
Το πετρέλαιο ανεβαίνει, αλλά θα ξαναπέσει.
Το φυσικό αέριο εκτοξεύεται, αλλά η αγορά θα ισορροπήσει.
Οι ΑΠΕ αυξάνονται, άρα η ηλεκτρική ενέργεια θα γίνεται σταδιακά φθηνότερη.
Το πρόβλημα είναι ότι η Ευρώπη του 2026 δεν διαθέτει πλέον το ενεργειακό σύστημα της Ευρώπης του 2019.
Η ίδια η Ευρωπαϊκή Επιτροπή αναγνωρίζει πλέον ότι η μετάβαση από το ρωσικό αέριο αγωγών σε μια πολύ περισσότερο εξαρτημένη από το παγκόσμιο LNG αγορά αποτελεί δομική αλλαγή. Από το 2021 έως το 2025, το LNG αύξησε το μερίδιό του στις εισαγωγές αερίου της ΕΕ από 20% σε 45%, ενώ το μερίδιο του ρωσικού αερίου μειώθηκε από 45% σε 12%
Έγινε όμως ταυτόχρονα περισσότερο εκτεθειμένη στην παγκόσμια τιμή του LNG, στην Ασία, στη ναυτιλία και στα γεωπολιτικά chokepoints.
Και αυτό αλλάζει ολόκληρη την εξίσωση.
Η μεγάλη ψευδαίσθηση: «Το futures curve δείχνει πτώση, άρα η ενέργεια θα φθηνύνει»
Το Modern Diplomacy βάζει στο επίκεντρο ένα ιδιαίτερα ενδιαφέρον σημείο: την ανάγνωση του backwardation.
Όταν η σημερινή τιμή ενός ενεργειακού προϊόντος είναι υψηλότερη από τις τιμές των μελλοντικών συμβολαίων, είναι εύκολο να διαβαστεί η καμπύλη ως πρόβλεψη ότι «η αγορά λέει πως οι τιμές θα πέσουν».
Δεν είναι ακριβώς έτσι.
Το futures curve αποτυπώνει τις σημερινές τιμές και προσδοκίες της αγοράς για μελλοντική παράδοση. Δεν αποτελεί εγγύηση για το πού θα βρίσκεται πραγματικά η spot αγορά σε έναν ή δύο χρόνους.
Και η ίδια η Κομισιόν έδωσε φέτος ένα σχεδόν εργαστηριακό παράδειγμα.
Στο δυσμενές σενάριο της εαρινής πρόβλεψης του 2026, υπολόγισε ότι μια παρατεταμένη διαταραχή στη Μέση Ανατολή και στο Ορμούζ θα μπορούσε να στείλει το ευρωπαϊκό φυσικό αέριο κοντά στα €80/MWh στα τέλη του 2026. Ακόμη και στο βασικό σενάριο, οι ενεργειακές τιμές παρέμεναν αυξημένες σε σχέση με τα προ της σύγκρουσης επίπεδα.
Είναι ότι δεν μπορούν σήμερα να ενσωματώσουν πλήρως μια γεωπολιτική εξέλιξη που δεν έχει ακόμη συμβεί.
Από το ρωσικό pipeline gas στο παγκόσμιο LNG
Η μεγαλύτερη αλλαγή βρίσκεται στο φυσικό αέριο.
Η εισβολή της Ρωσίας στην Ουκρανία και η δραστική μείωση των ρωσικών ροών ανάγκασαν την Ευρώπη να ανακατασκευάσει σε ελάχιστο χρόνο τον ενεργειακό της χάρτη.
Η IEA υπολογίζει ότι μόνο το 2022 η Ευρώπη χρειάστηκε να αντιμετωπίσει περίπου 160 bcm «χαμένου» αερίου, εάν συνυπολογιστούν η πτώση των ρωσικών ροών και άλλοι παράγοντες εκείνης της χρονιάς. Οι ευρωπαϊκές εισαγωγές LNG αυξήθηκαν κατά περίπου 64 bcm μέσα σε ένα έτος.
Η προσαρμογή πέτυχε.
Τα φώτα δεν έσβησαν.
Οι αποθήκες γέμισαν.
Νέα FSRUs και terminals εγκαταστάθηκαν.
Οι διασυνδέσεις βελτιώθηκαν.
Αλλά η Ευρώπη πέρασε από ένα σύστημα όπου μεγάλο μέρος του αερίου ερχόταν μέσω μακροχρόνιων χερσαίων αγωγών σε ένα σύστημα που ανταγωνίζεται πολύ περισσότερο την Ασία για φορτία LNG.
Το 2025, μάλιστα, η ΕΕ ήταν ο μεγαλύτερος εισαγωγέας LNG στον κόσμο, με περίπου 24% των παγκόσμιων εισαγωγών.
Το Ορμούζ απέδειξε τη νέα αδυναμία
Και εδώ συναντώνται ενέργεια και γεωπολιτική.
Η Ευρωπαϊκή Επιτροπή σημειώνει ότι πλέον οι τιμές του TTF επηρεάζονται πολύ περισσότερο από την παγκόσμια αγορά LNG και από παράγοντες όπως η ασιατική ζήτηση, η διαθέσιμη προσφορά και οι περιορισμοί στη ναυτιλία.
Η κρίση γύρω από το Ορμούζ το έκανε απολύτως ορατό: ακόμη και αν η Ευρώπη δεν αγοράζει το μεγαλύτερο μέρος του LNG της απευθείας από τον Κόλπο, οι ευρωπαϊκές τιμές μπορούν να επηρεαστούν μέσω του διεθνούς ανταγωνισμού για τα ίδια φορτία
Η Ούρσουλα φον ντερ Λάιεν το έθεσε ακόμη πιο ωμά στην ομιλία της για την Κατάσταση της Ένωσης στις 16 Σεπτεμβρίου:
«Η Ευρώπη δεν μπορεί να παραμείνει βιομηχανική υπερδύναμη εάν οι ενεργειακές της τιμές είναι δομικά υπερβολικά υψηλές».
Και συνέδεσε ευθέως το Ορμούζ με την εξάρτηση της Ευρώπης από εισαγόμενα ορυκτά καύσιμα, αναφέροντας ότι από την έναρξη της σύγκρουσης το πρόσθετο κόστος των εισαγόμενων ορυκτών καυσίμων είχε φτάσει τα €90 δισ.
Οι ΑΠΕ ρίχνουν το κόστος παραγωγής – Αλλά δεν εξαφανίζουν το κόστος του συστήματος
Εδώ χρειάζεται μία κρίσιμη διάκριση.
Η ανάπτυξη των ανανεώσιμων πηγών πράγματι μπορεί να μειώνει τη χονδρεμπορική τιμή ηλεκτρικής ενέργειας σε πολλές ώρες.
Σύμφωνα με την ACER, οι ΑΠΕ έφτασαν πλέον περίπου το 50% της ηλεκτροπαραγωγής στην ΕΕ
Όμως περισσότερη ηλιακή και αιολική ενέργεια σημαίνει επίσης ότι το σύστημα χρειάζεται περισσότερα:
δίκτυα, διασυνδέσεις, αποθήκευση, ευελιξία, balancing και εφεδρική ισχύ.
Η ACER υπολογίζει ότι οι επενδύσεις στα ευρωπαϊκά ηλεκτρικά δίκτυα μπορούν να φτάσουν συνολικά έως €2,6 τρισ. μέχρι το 2050.
Σε άλλη εκτίμησή της, οι ανάγκες επενδύσεων στα δίκτυα μπορούν να αγγίξουν περίπου €100 δισ. ετησίως μεταξύ 2025 και 2050.
Άρα:
φθηνότερη παραγωγή μιας MWh δεν σημαίνει αυτομάτως φθηνότερος τελικός λογαριασμός.
Το παράδοξο της πράσινης Ευρώπης
Και αυτό εξηγεί ένα από τα πιο παρεξηγημένα σημεία της ενεργειακής μετάβασης.
Ένας καταναλωτής βλέπει όλο και περισσότερα φωτοβολταϊκά και ανεμογεννήτριες και εύλογα αναρωτιέται:
«Αφού ο ήλιος και ο άνεμος είναι δωρεάν, γιατί ο λογαριασμός μου παραμένει τόσο υψηλός;»
Επειδή δεν πληρώνει μόνο το καύσιμο.
Πληρώνει ένα ολόκληρο ηλεκτρικό σύστημα που πρέπει να μπορεί να του παρέχει ρεύμα στις 8 το βράδυ μιας ημέρας χωρίς ήλιο και με λίγο άνεμο.
Η ACER διαπιστώνει ήδη ότι οι ημερήσιες διακυμάνσεις των χονδρεμπορικών τιμών ηλεκτρικής ενέργειας είναι περίπου πέντε φορές μεγαλύτερες από το 2020. Η ηλιακή παραγωγή μειώνει τις τιμές μέσα στην ημέρα, αλλά δημιουργεί μεγαλύτερη απόσταση από τις ώρες αιχμής, όταν συχνά επιστρέφει το φυσικό αέριο για να καλύψει τη ζήτηση.
Δεν είναι αποτυχία των ΑΠΕ.
Είναι το κόστος της μετάβασης ενός ολόκληρου συστήματος.
Το νέο κόστος που δεν φαίνεται στο βαρέλι: ασφάλεια
Υπάρχει όμως και ένας λογαριασμός που μέχρι πρόσφατα δεν βρισκόταν τόσο ψηλά στην ευρωπαϊκή ενεργειακή ατζέντα.
Η ασφάλεια.
Μετά την Ουκρανία, την Ερυθρά Θάλασσα και το Ορμούζ, η Ευρώπη δεν πληρώνει πλέον μόνο για το φυσικό αέριο ή την ηλεκτρική ενέργεια.
Πληρώνει για:
- περισσότερες εναλλακτικές πηγές προμήθειας,
- μεγαλύτερες υποδομές LNG,
- στρατηγικά αποθέματα,
- ισχυρότερα δίκτυα και διασυνδέσεις,
- προστασία κρίσιμων υποδομών,
- κυβερνοασφάλεια,
- μεγαλύτερη ευελιξία και εφεδρείες.
Αυτό είναι το πέρασμα από την efficiency στη resilience.
Το πρώτο μοντέλο ρωτούσε: «Ποια είναι η φθηνότερη λύση όταν όλα λειτουργούν κανονικά;»
Το δεύτερο ρωτά: «Πόσο πρέπει να πληρώσουμε ώστε το σύστημα να συνεχίσει να λειτουργεί όταν κάτι πάει στραβά;»
«Energy anelasticity»: Κάθε κρίση αφήνει πίσω της έναν λογαριασμό
Το ενδιαφέρον concept του Modern Diplomacy είναι αυτό που ονομάζει energy anelasticity.
Στη φυσική, ένα ανελαστικό σύστημα δεν επιστρέφει πλήρως στην προηγούμενη κατάστασή του μετά την πίεση που δέχθηκε.
Μεταφερμένο στην ενέργεια, σημαίνει κάτι πολύ συγκεκριμένο:
η κρίση τελειώνει, αλλά το σύστημα δεν επιστρέφει εκεί όπου βρισκόταν.
Η Ουκρανία άλλαξε τις πηγές φυσικού αερίου.
Η Ερυθρά Θάλασσα άλλαξε τη θεώρηση του ναυτιλιακού κινδύνου.
Το Ορμούζ άλλαξε ξανά την αποτίμηση του LNG.
Οι ΑΠΕ αλλάζουν το δίκτυο.
Η ανάγκη ενεργειακής ασφάλειας αλλάζει τις επενδύσεις.
Κάθε σοκ αφήνει ένα ίχνος στο επόμενο.
Και η Ευρώπη εξακολουθεί να πληρώνει περισσότερο από τους ανταγωνιστές της
Εδώ βρίσκεται ίσως το πιο επικίνδυνο κομμάτι για την ευρωπαϊκή οικονομία.
Οι χονδρεμπορικές τιμές φυσικού αερίου και ηλεκτρισμού έχουν υποχωρήσει σημαντικά από τα ακραία επίπεδα της κρίσης του 2022.
Δεν επέστρεψαν όμως απλώς στον παλιό κόσμο.
Η Ευρωπαϊκή Επιτροπή αναφέρει ότι οι τιμές λιανικής παραμένουν υψηλότερες για νοικοκυριά και επιχειρήσεις σε σχέση με πριν από το 2021, ενώ οι βιομηχανικές τιμές φυσικού αερίου και ηλεκτρικής ενέργειας εξακολουθούν να είναι δύο έως τέσσερις φορές υψηλότερες από εκείνες βασικών εμπορικών ανταγωνιστών της ΕΕ.
Η ACER καταλήγει επίσης ότι οι ευρωπαϊκές τιμές αερίου και ηλεκτρισμού παραμένουν δομικά υψηλότερες από τις αμερικανικές.
Αυτό δεν είναι μόνο πρόβλημα νοικοκυριών.
Είναι πρόβλημα βιομηχανικής πολιτικής.
Χημικά, μέταλλα, λιπάσματα, γυαλί, τσιμέντο και άλλες ενεργοβόρες δραστηριότητες πρέπει να ανταγωνιστούν παραγωγούς που ξεκινούν με χαμηλότερο ενεργειακό κόστος.
Το μεγάλο λάθος θα ήταν να υποσχεθεί κανείς ότι «όλα θα ξαναγίνουν φθηνά»
Υπάρχει πάντως και η άλλη πλευρά.
Η Ευρώπη σήμερα είναι καλύτερα προετοιμασμένη από ό,τι το 2022.
Έχει περισσότερες πηγές προμήθειας, μεγαλύτερη δυναμικότητα LNG, χαμηλότερη κατανάλωση αερίου και πολύ περισσότερες ΑΠΕ.
Στις αρχές Σεπτεμβρίου, η Κομισιόν έκρινε ότι δεν υπήρχε άμεσος κίνδυνος για την ασφάλεια εφοδιασμού φυσικού αερίου τον χειμώνα, παρά τη συνεχιζόμενη αστάθεια στη Μέση Ανατολή
Άρα το συμπέρασμα δεν είναι ότι η ενέργεια θα γίνεται διαρκώς ακριβότερη.
Ούτε ότι οι τιμές δεν μπορούν να πέσουν σημαντικά.
Μπορούν.
Το πραγματικό ερώτημα είναι διαφορετικό:
όταν πέσει η τιμή του φυσικού αερίου ή του πετρελαίου, πόσο από το υπόλοιπο κόστος του νέου ενεργειακού συστήματος θα παραμείνει;

Η Ευρώπη ίσως πρέπει να αλλάξει την υπόσχεση
Για τρεις δεκαετίες το κυρίαρχο ενεργειακό αφήγημα μπορούσε να συνοψιστεί περίπου ως:
περισσότερος ανταγωνισμός + περισσότερη τεχνολογία = φθηνότερη ενέργεια.
Το νέο μοντέλο είναι πολύ πιο σύνθετο:
ΑΠΕ + δίκτυα + αποθήκευση + LNG + διασυνδέσεις + εφεδρείες + ενεργειακή ασφάλεια.
Το αποτέλεσμα μπορεί να είναι καθαρότερο.
Μπορεί να είναι ασφαλέστερο.
Μπορεί να κάνει την Ευρώπη λιγότερο εξαρτημένη από έναν συγκεκριμένο προμηθευτή.
Δεν σημαίνει όμως αυτομάτως ότι θα αναπαράγει το περιβάλλον φθηνής ενέργειας πάνω στο οποίο στηρίχθηκε μεγάλο μέρος της ευρωπαϊκής βιομηχανίας τις προηγούμενες δεκαετίες.
Και ίσως αυτό είναι το πραγματικό νόημα της «energy anelasticity»:
μετά από κάθε ενεργειακό σοκ οι τιμές μπορούν να υποχωρούν — αλλά το σύστημα που μένει πίσω είναι διαφορετικό, ακριβότερο σε ορισμένες λειτουργίες του και πολύ περισσότερο προσανατολισμένο στην ασφάλεια.
Η Ευρώπη δεν χρειάζεται λοιπόν μόνο περισσότερη ενέργεια.
Χρειάζεται να αποφασίσει πόσο είναι διατεθειμένη να πληρώνει για να έχει ταυτόχρονα φθηνή, καθαρή και ασφαλή ενέργεια — χωρίς να χάσει τη βιομηχανική της ανταγωνιστικότητα.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο