Χρηματιστήριο: Τραπεζικό «σφυροκόπημα» στην Αθήνα – Χάθηκαν 2,93% σε μία εβδομάδα, συναγερμός στα ομόλογα
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 9 '
Πηγή Φωτογραφίας: eurokinissi//Χρηματιστήριο: Τραπεζικό «σφυροκόπημα» στην Αθήνα – Χάθηκαν 2,93% σε μία εβδομάδα, συναγερμός στα ομόλογα


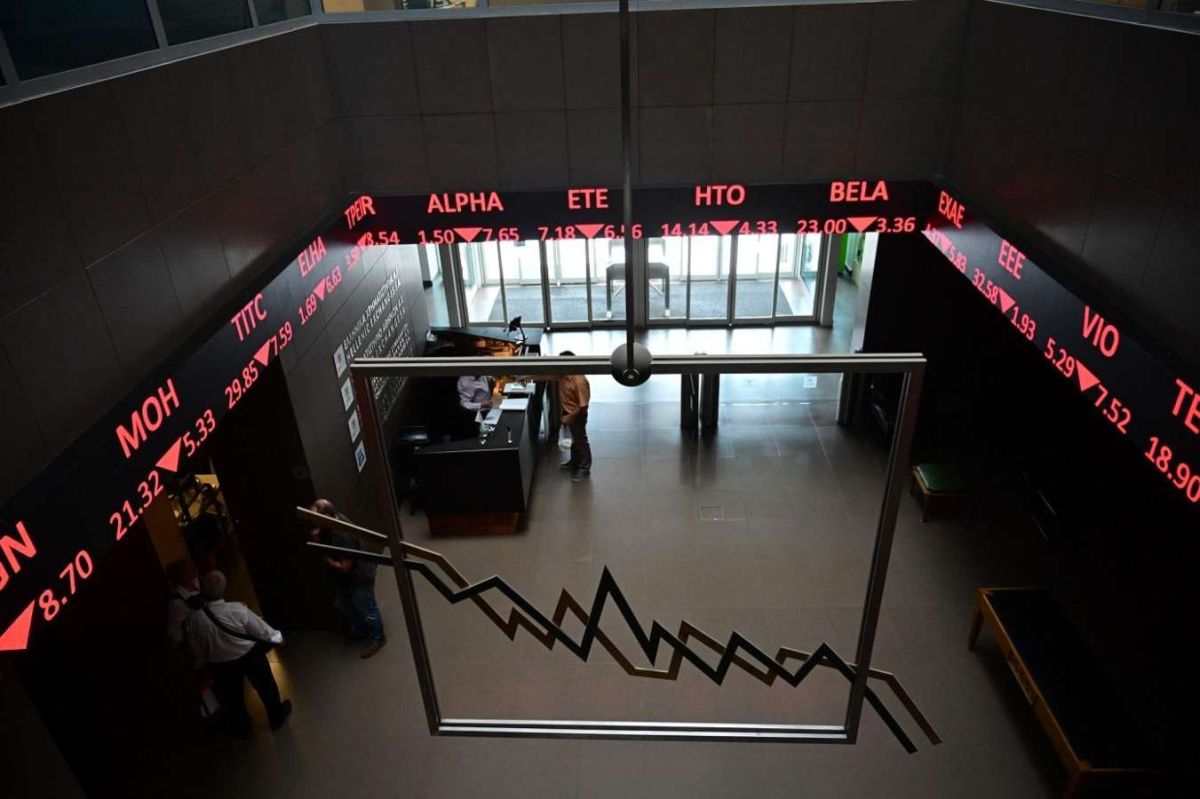
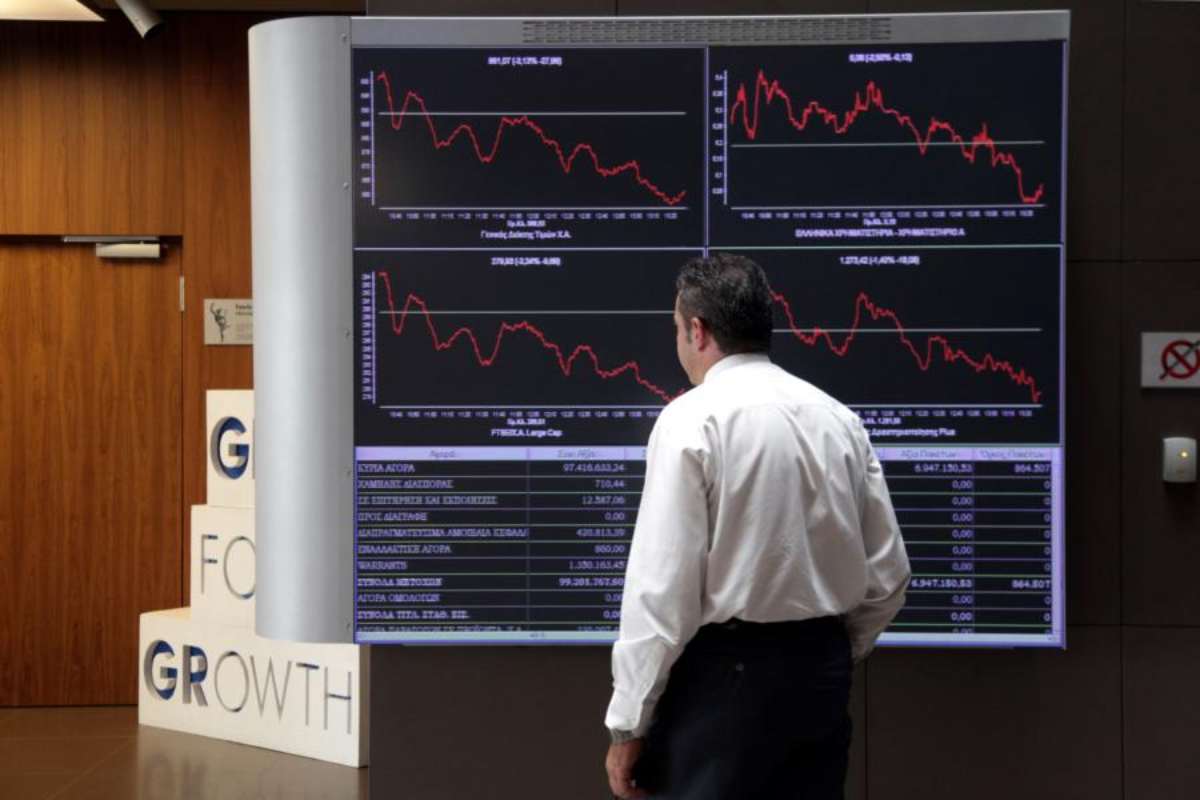
Με τις τραπεζικές μετοχές να βρίσκονται ξανά στο επίκεντρο των πωλήσεων, το Χρηματιστήριο Αθηνών ολοκλήρωσε μια δύσκολη εβδομάδα, καταγράφοντας απώλειες 2,93% για τον Γενικό Δείκτη και 5,55% για τον τραπεζικό κλάδο.
Η εικόνα της Παρασκευής ανέδειξε τη διαφοροποίηση της ελληνικής αγοράς από τα μεγάλα ευρωπαϊκά χρηματιστήρια. Ενώ οι δείκτες σε Φρανκφούρτη, Παρίσι και Μιλάνο αξιοποίησαν την οριακή αποκλιμάκωση των τιμών του πετρελαίου και των αποδόσεων των κρατικών ομολόγων, η Αθήνα δεν κατάφερε να διατηρήσει την ανοδική αντίδραση.
Ο Γενικός Δείκτης έκλεισε στις 2.559,18 μονάδες, με ημερήσια πτώση 0,35%, καθώς οι πιέσεις στις συστημικές τράπεζες αποδείχθηκαν ισχυρότερες από τις επιλεκτικές αγορές σε άλλους τίτλους.
Πίσω από τη χρηματιστηριακή υποχώρηση διαμορφώνεται ένα ευρύτερο περιβάλλον αβεβαιότητας: ακριβή ενέργεια, υψηλές αποδόσεις κρατικών ομολόγων, γεωπολιτικές εντάσεις και προβληματισμός για την κατεύθυνση της νομισματικής πολιτικής.
Οι τράπεζες βύθισαν τον Γενικό Δείκτη – Πτώση 1,40% σε μία συνεδρίαση
Η τελευταία συνεδρίαση της εβδομάδας χαρακτηρίστηκε από έντονη μεταβλητότητα και τρεις εναλλαγές προσήμου.
Παρά την προσπάθεια ανάκαμψης, ο Γενικός Δείκτης υποχώρησε κατά 0,35%, με την αξία των συναλλαγών να φτάνει τα 356 εκατ. ευρώ.
Το ενδιαφέρον στοιχείο ήταν ότι η συνολική εικόνα της αγοράς δεν ήταν αρνητική.
Συγκεκριμένα, 68 μετοχές ολοκλήρωσαν τη συνεδρίαση με άνοδο και 47 με πτώση. Ωστόσο, η υποχώρηση τίτλων με μεγάλη βαρύτητα στους χρηματιστηριακούς δείκτες ήταν αρκετή για να οδηγήσει το σύνολο της αγοράς σε αρνητικό έδαφος.
Ο δείκτης υψηλής κεφαλαιοποίησης υποχώρησε κατά 0,46%, ενώ η μεσαία κεφαλαιοποίηση κινήθηκε αντίθετα, ενισχυόμενη κατά 1,06%.
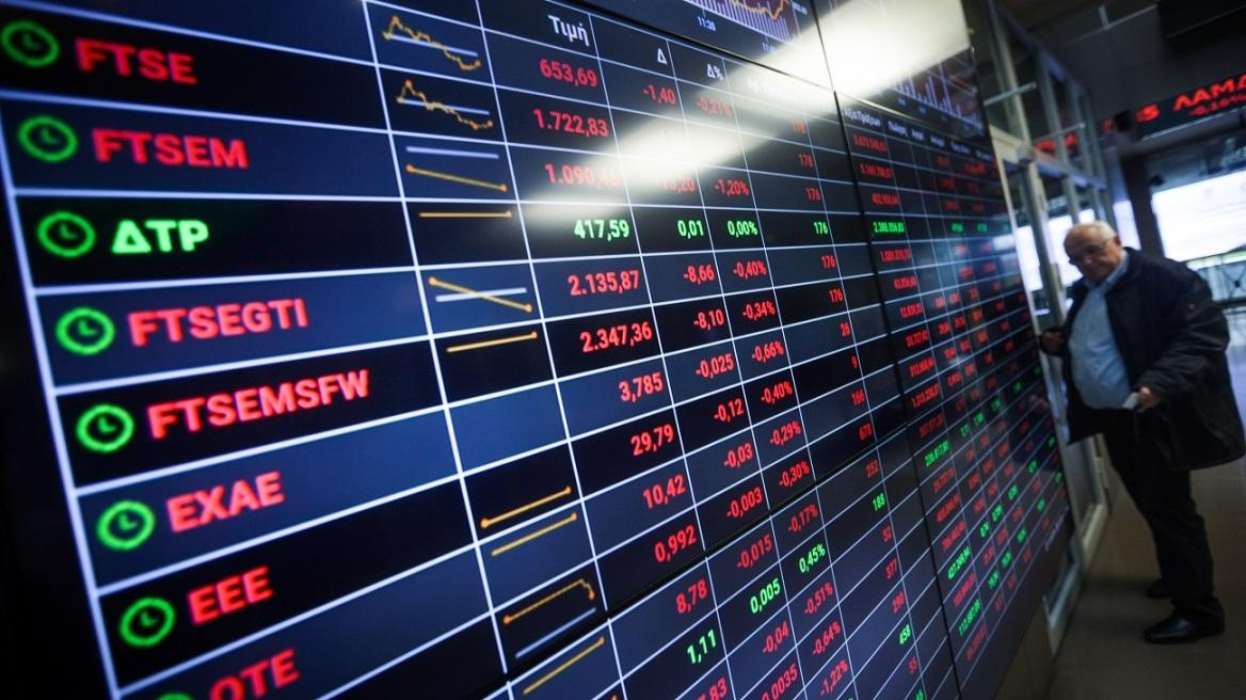
Καθοριστικός παράγοντας ήταν ο τραπεζικός δείκτης, ο οποίος κατέγραψε απώλειες 1,40%, με αρνητική μεταβολή και στις τέσσερις συστημικές τράπεζες.
Η εξέλιξη επιβεβαιώνει ότι οι τραπεζικές μετοχές εξακολουθούν να αποτελούν βασικό μηχανισμό μετάδοσης της διεθνούς επενδυτικής αβεβαιότητας στην ελληνική αγορά.
Το μεγάλο πρόβλημα των τραπεζών: Ξένα κεφάλαια και ομολογιακά χαρτοφυλάκια
Η πίεση στον τραπεζικό κλάδο δεν μπορεί να εξεταστεί ανεξάρτητα από τις εξελίξεις στις διεθνείς αγορές.
Οι ελληνικές συστημικές τράπεζες συγκεντρώνουν σημαντικό ενδιαφέρον από διεθνή επενδυτικά κεφάλαια, γεγονός που τις καθιστά ευαίσθητες στις αλλαγές της παγκόσμιας διάθεσης ανάληψης κινδύνου.
Όταν αυξάνονται οι αποδόσεις των κρατικών ομολόγων και περιορίζεται η επενδυτική διάθεση, μεγάλα χαρτοφυλάκια συχνά μειώνουν την έκθεσή τους σε μετοχές με υψηλή ρευστότητα.
Παράλληλα, η άνοδος των ομολογιακών αποδόσεων συνεπάγεται πτώση των τιμών των υφιστάμενων ομολόγων.
Για τα πιστωτικά ιδρύματα, οι επιπτώσεις εξαρτώνται από τη σύνθεση των χαρτοφυλακίων τους, τη λογιστική ταξινόμηση των τίτλων και τις στρατηγικές αντιστάθμισης κινδύνου.
Δεν σημαίνει ότι κάθε αύξηση των αποδόσεων προκαλεί αυτομάτως ζημίες στα τραπεζικά αποτελέσματα. Δημιουργεί, ωστόσο, πρόσθετους κινδύνους αποτίμησης και μπορεί να επηρεάσει τη συμπεριφορά των επενδυτών.
Ομόλογα σε υψηλές αποδόσεις – Η Ελλάδα στο 4,42%, η Γαλλία στο 4,87%
Ιδιαίτερα σημαντική είναι η εικόνα στην αγορά κρατικού χρέους, όπου οι αποδόσεις των δεκαετών τίτλων παραμένουν υψηλές παρά την περιορισμένη αποκλιμάκωση της Παρασκευής.
Σύμφωνα με τα ενδεικτικά στοιχεία της συνεδρίασης, η απόδοση του ελληνικού δεκαετούς διαμορφώθηκε στο 4,42%, καταγράφοντας μάλιστα μικρή ημερήσια άνοδο δύο μονάδων βάσης.
Αντίθετα, οι αποδόσεις των μεγάλων οικονομιών υποχώρησαν ελαφρώς.
Η Γαλλία βρέθηκε στο 4,87%, η Γερμανία στο 3,48% και οι Ηνωμένες Πολιτείες στο 5,26%.
Η διαφορά απόδοσης μεταξύ του γαλλικού και του γερμανικού δεκαετούς διαμορφώνεται έτσι στις 139 μονάδες βάσης, αποτυπώνοντας το αυξημένο ασφάλιστρο κινδύνου που απαιτούν οι επενδυτές για τη διακράτηση γαλλικού χρέους.
Η πολιτική αβεβαιότητα στη Γαλλία και οι ανησυχίες για τη δημοσιονομική της πορεία επηρεάζουν συνολικά το κλίμα στην Ευρωζώνη.
Για την Ελλάδα, η διατήρηση της απόδοσης του δεκαετούς στο 4,42% συνιστά ένδειξη αυξημένου κόστους νέου δανεισμού, σε σύγκριση με περιόδους χαμηλότερων επιτοκίων.
Brent στα 104 δολάρια – Η ενεργειακή κρίση δεν έχει τελειώσει
Η οριακή υποχώρηση της τιμής του πετρελαίου αποτέλεσε έναν από τους παράγοντες που βοήθησαν τις ευρωπαϊκές αγορές να ανακάμψουν.
Το Brent διαμορφωνόταν κοντά στα 104 δολάρια το βαρέλι, έναντι περίπου 105 δολαρίων την προηγούμενη ημέρα.
Παρά τη μικρή αυτή διόρθωση, η ενέργεια εξακολουθεί να αποτελεί βασικό παράγοντα πληθωριστικού κινδύνου.
Η διατήρηση υψηλών τιμών στο πετρέλαιο επιβαρύνει τις μεταφορές, τη βιομηχανική παραγωγή και την εφοδιαστική αλυσίδα, αυξάνοντας το κόστος λειτουργίας των επιχειρήσεων.
Οι γεωπολιτικές εξελίξεις στη Μέση Ανατολή και ο συνεχιζόμενος πόλεμος στην Ουκρανία προσθέτουν αβεβαιότητα στις διεθνείς ενεργειακές αγορές.
Για την ελληνική οικονομία, η οποία εξαρτάται σε σημαντικό βαθμό από τις εισαγωγές ενεργειακών προϊόντων, μια παρατεταμένη περίοδος υψηλών τιμών μπορεί να επηρεάσει τόσο τον πληθωρισμό όσο και το διαθέσιμο εισόδημα των νοικοκυριών.
Η Ευρώπη ανέκαμψε, αλλά η Αθήνα έμεινε πίσω
Η διαφοροποίηση του Χρηματιστηρίου Αθηνών από τους ευρωπαϊκούς δείκτες ήταν ένα από τα χαρακτηριστικά της συνεδρίασης.
Στη Γερμανία, ο DAX ενισχυόταν κατά 1,27%, ενώ ο γαλλικός CAC 40 ολοκλήρωσε τη συνεδρίαση με κέρδη περίπου 0,8%.
Ο ιταλικός FTSE MIB σημείωνε άνοδο περίπου 1% και ο Euro Stoxx 50 ενισχυόταν κατά 0,88%.
Θετική, αλλά πιο συγκρατημένη, ήταν και η εικόνα στη Wall Street κατά τον χρόνο καταγραφής των στοιχείων.
Ο Dow Jones ενισχυόταν κατά 0,29%, ο S&P 500 κατά 0,28% και ο Nasdaq κατά 0,36%.
Η ευρωπαϊκή ανάκαμψη αποδίδεται κυρίως σε επιλεκτικές αγορές μετά τις προηγούμενες διορθώσεις και στη μικρή αποκλιμάκωση των πιέσεων από την ενέργεια και τα ομόλογα.
Στην Αθήνα, ωστόσο, το βάρος των τραπεζικών μετοχών στους βασικούς δείκτες περιόρισε την επίδραση της βελτίωσης του διεθνούς κλίματος.
Aktor, Metlen, ΑΔΜΗΕ και Allwyn κράτησαν ζωντανό το αγοραστικό ενδιαφέρον
Παρά την υποχώρηση του Γενικού Δείκτη, αρκετές μετοχές κινήθηκαν ανοδικά, δείχνοντας ότι οι επενδυτές εξακολουθούν να αναζητούν επιλεκτικές ευκαιρίες.
Ο Όμιλος Aktor συγκέντρωσε αγοραστικό ενδιαφέρον, με την κινητικότητα να συνδέεται με την αναβάθμιση της τιμής-στόχου από την Ambrosia.
Ανοδικά κινήθηκε και ο ΑΔΜΗΕ, σε μια περίοδο κατά την οποία η ηλεκτρική διασύνδεση και οι κυβερνητικές τοποθετήσεις για τη στρατηγική σημασία του έργου διατηρούν το επενδυτικό ενδιαφέρον.
Θετική ήταν η εικόνα της Metlen και των ΕΛΠΕ, ενώ η Allwyn ξεχώρισε με την τιμή της μετοχής να ξεπερνά τα 12 ευρώ και με εβδομαδιαία άνοδο περίπου 10%, σύμφωνα με τα στοιχεία της αγοράς.
Κέρδη σημείωσαν επίσης οι Titan, Fourlis, ΟΛΘ και ΕΥΔΑΠ.
Στη μικρή και μεσαία κεφαλαιοποίηση, αγοραστικό ενδιαφέρον καταγράφηκε σε Εβροφάρμα, Interlife, Πλαστικά Κρήτης, Intracom, Elinoil, AVAX, Λάμψα και Κρι-Κρι, μεταξύ άλλων.
Η διαφοροποίηση αυτή δείχνει ότι η πτώση του Γενικού Δείκτη δεν συνοδεύτηκε από γενικευμένες ρευστοποιήσεις σε ολόκληρο το ταμπλό.
Εβδομαδιαίο πλήγμα 5,55% στις τράπεζες – Πιέσεις και στις πρώτες ύλες
Σε επίπεδο εβδομάδας, οι απώλειες ήταν αισθητά μεγαλύτερες από εκείνες της τελευταίας συνεδρίασης.
Ο Γενικός Δείκτης υποχώρησε κατά 2,93%, ενώ ο τραπεζικός δείκτης έχασε 5,55%.
Σημαντικές πιέσεις καταγράφηκαν και στον κλάδο των πρώτων υλών, με απώλειες που έφτασαν περίπου το 10%.
Η μεγαλύτερη στάθμιση των τραπεζών, ωστόσο, ήταν εκείνη που επηρέασε καθοριστικά τη συνολική πορεία του ελληνικού χρηματιστηρίου.
Η εξέλιξη αναδεικνύει τη σημασία της σύνθεσης των βασικών δεικτών: ακόμη και όταν αρκετές εισηγμένες εταιρείες εμφανίζουν θετική χρηματιστηριακή εικόνα, η πτώση λίγων μετοχών υψηλής κεφαλαιοποίησης μπορεί να καθορίσει το τελικό αποτέλεσμα.
ΕΚΤ και πληθωρισμός: Η επόμενη μεγάλη δοκιμασία για τις αγορές
Στο επίκεντρο του επενδυτικού ενδιαφέροντος βρίσκεται πλέον η Ευρωπαϊκή Κεντρική Τράπεζα.
Η επιμονή των πληθωριστικών πιέσεων, η αύξηση του ενεργειακού κόστους και η άνοδος των αποδόσεων κρατικού χρέους δημιουργούν ένα σύνθετο περιβάλλον για τη νομισματική πολιτική.
Από τη μία πλευρά, ο υψηλός πληθωρισμός περιορίζει τα περιθώρια χαλάρωσης. Από την άλλη, το αυξημένο κόστος χρηματοδότησης επιβαρύνει επιχειρήσεις, νοικοκυριά και κρατικούς προϋπολογισμούς.
Στην Ελλάδα, η επιτάχυνση των τιμών, με τον πληθωρισμό να προσεγγίζει το 5% σύμφωνα με τα στοιχεία που παρατίθενται για την περίοδο, προσθέτει έναν ακόμη παράγοντα αβεβαιότητας.
Η άνοδος των τιμών μειώνει την αγοραστική δύναμη, επηρεάζει την κατανάλωση και αυξάνει τις απαιτήσεις χρηματοδότησης των επιχειρήσεων.
Για τις αγορές, καθοριστικό ζήτημα είναι αν η ΕΚΤ θα μπορέσει να αντιμετωπίσει τις πληθωριστικές πιέσεις χωρίς να ενισχύσει περαιτέρω τον κίνδυνο οικονομικής επιβράδυνσης.
Το κρίσιμο στοίχημα της επόμενης εβδομάδας για το Χρηματιστήριο
Με τον Γενικό Δείκτη στις 2.559,18 μονάδες και τον τραπεζικό κλάδο να έχει χάσει 5,55% σε μία εβδομάδα, το ελληνικό χρηματιστήριο εισέρχεται στις επόμενες συνεδριάσεις με αυξημένη μεταβλητότητα.
Τρεις παράγοντες θα βρεθούν στο επίκεντρο: η πορεία των αποδόσεων των κρατικών ομολόγων, η εξέλιξη των τιμών του πετρελαίου και οι κινήσεις των διεθνών επενδυτικών χαρτοφυλακίων.
Ιδιαίτερη σημασία θα έχει η συμπεριφορά των τραπεζικών μετοχών, καθώς μια σταθεροποίησή τους θα μπορούσε να περιορίσει τις πιέσεις στον Γενικό Δείκτη.
Αντίθετα, η συνέχιση των πωλήσεων στον κλάδο θα δυσκολέψει την προσπάθεια ανάκαμψης, ακόμη και εάν το διεθνές χρηματιστηριακό κλίμα βελτιωθεί.
Το βασικό μήνυμα της εβδομάδας είναι ότι η ελληνική αγορά παραμένει ιδιαίτερα εκτεθειμένη στις διεθνείς μεταβολές του κόστους χρήματος, με τις τράπεζες να λειτουργούν ως ο σημαντικότερος δίαυλος μετάδοσης των πιέσεων.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο