Alpha Bank: Το στοίχημα των 900 εκατ. ευρώ – Γιατί ο Ψάλτης επιλέγει να κρατήσει τα «κόκκινα» δάνεια
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 9 '
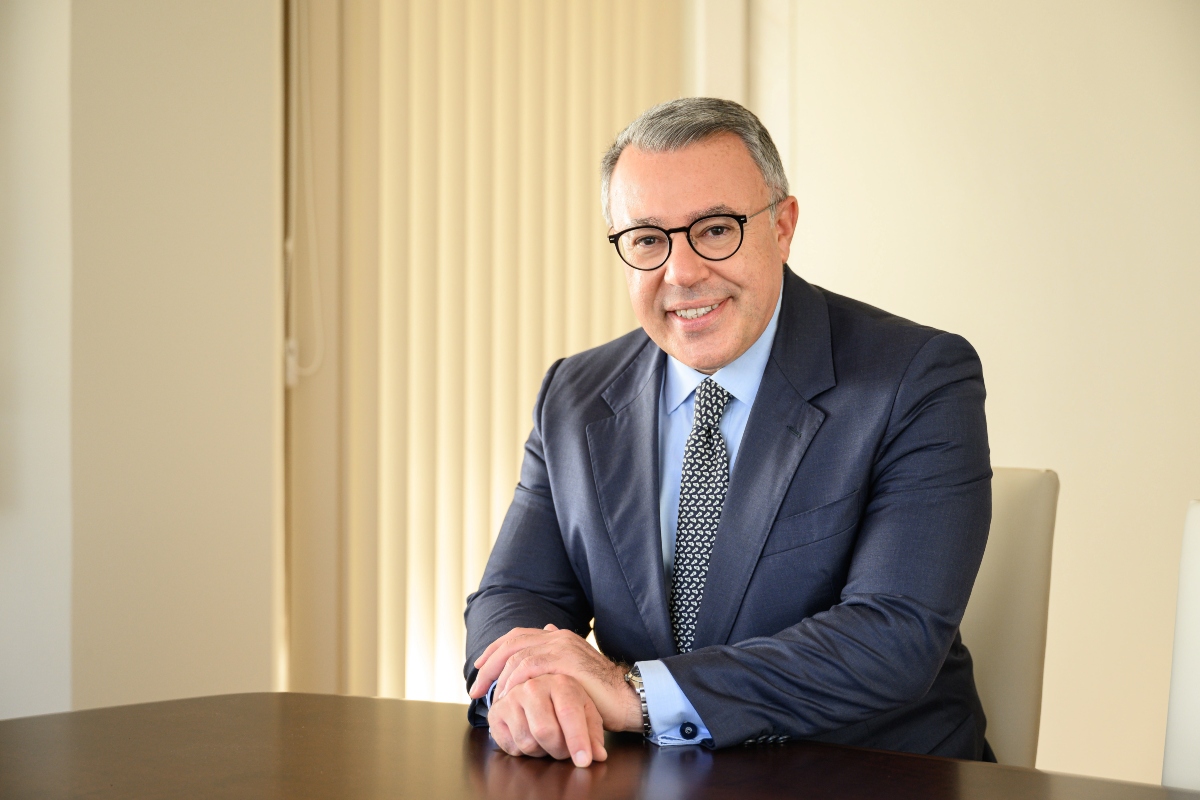
Πηγή Φωτογραφίας: EUROKINISSI/Alpha Bank: Το στοίχημα των 900 εκατ. ευρώ – Γιατί ο Ψάλτης επιλέγει να κρατήσει τα «κόκκινα» δάνεια


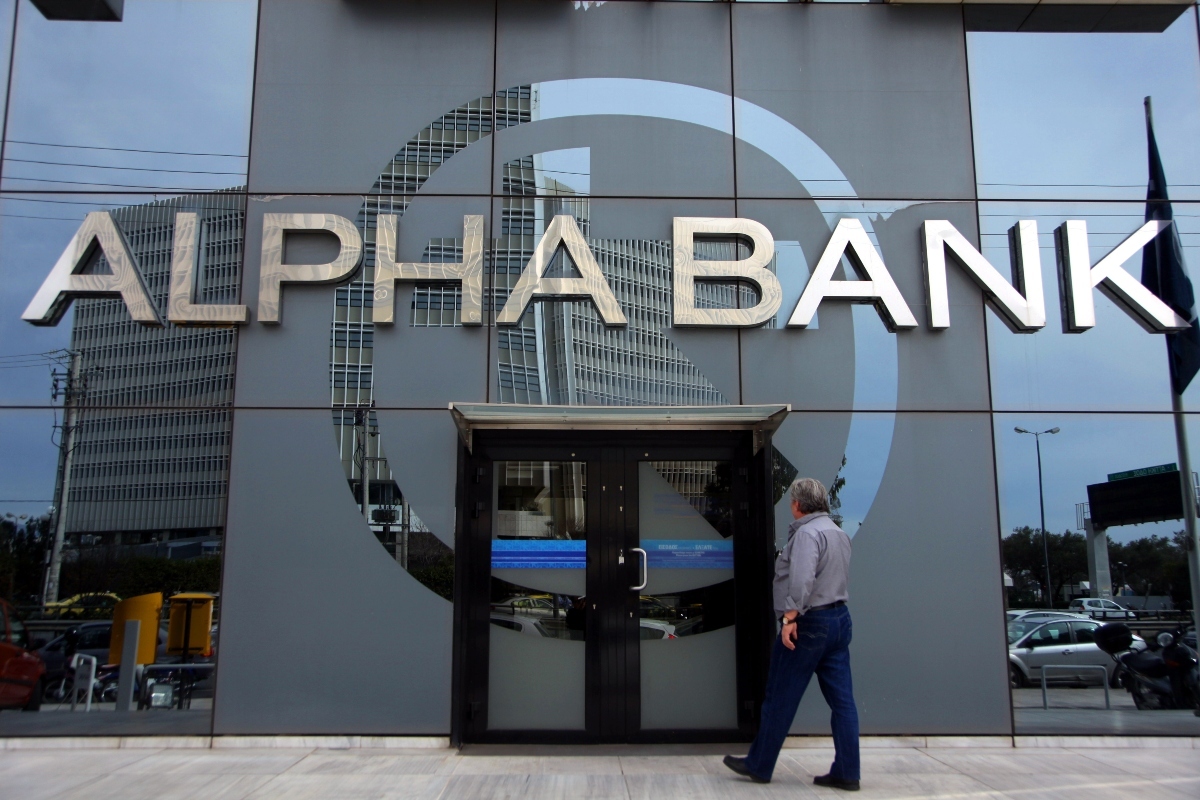
Στον τραπεζικό κλάδο, η μείωση των «κόκκινων» δανείων έχει συνδεθεί εδώ και χρόνια με τις τιτλοποιήσεις, τις μεταβιβάσεις χαρτοφυλακίων και τη σταδιακή απομάκρυνση προβληματικών απαιτήσεων από τους ισολογισμούς. Η Alpha Bank, ωστόσο, έχει επιλέξει μια διαφορετική προσέγγιση για ένα συγκεκριμένο χαρτοφυλάκιο στεγαστικών δανείων ύψους 900 εκατ. ευρώ: να το διατηρήσει, να το αναδιαρθρώσει και να επιδιώξει την επιστροφή του στην κατηγορία των εξυπηρετούμενων.
Πρόκειται για μια συνειδητή διαχειριστική απόφαση της διοίκησης υπό τον διευθύνοντα σύμβουλο Βασίλη Ψάλτη, η οποία αναδεικνύει μια σημαντική διαφοροποίηση στον τρόπο αντιμετώπισης των μη εξυπηρετούμενων ανοιγμάτων.
Το ενδιαφέρον βρίσκεται στην ουσία των συγκεκριμένων δανείων. Σύμφωνα με τη διοίκηση, πρόκειται για χρηματοδοτήσεις που, παρά τον εποπτικό χαρακτηρισμό τους, εξακολουθούν να αποπληρώνονται κανονικά μετά την αναπροσαρμογή των όρων τους.
Έτσι, πίσω από έναν δείκτη μη εξυπηρετούμενων ανοιγμάτων υψηλότερο από τον μέσο όρο των υπόλοιπων συστημικών τραπεζών, η Alpha Bank βλέπει τη δυνατότητα ανάκτησης της κανονικής εξυπηρέτησης ενός σημαντικού χαρτοφυλακίου, χωρίς να αποχωριστεί τους πελάτες της.
Η στρατηγική επιλογή που διαφοροποιεί την Alpha Bank
Πριν από περίπου δυόμισι χρόνια, η Alpha Bank αποφάσισε να μη μεταβιβάσει σε όχημα τιτλοποίησης ένα στεγαστικό χαρτοφυλάκιο 900 εκατ. ευρώ.
Αντίθετα, προχώρησε στη διατήρησή του στον ισολογισμό της, σχηματίζοντας τις απαραίτητες προβλέψεις και προσαρμόζοντας τους όρους αποπληρωμής όπου αυτό κρίθηκε αναγκαίο.
Τη συγκεκριμένη επιλογή εξήγησε κατά την παρουσίαση του στρατηγικού σχεδίου της τράπεζας ο οικονομικός διευθυντής Βασίλης Κοσμάς.
Η διοίκηση αξιολόγησε ότι οι συγκεκριμένοι δανειολήπτες έχουν δυνατότητα ομαλής εξυπηρέτησης των υποχρεώσεών τους και ότι η διατήρηση των δανείων μπορεί να δημιουργήσει μεγαλύτερη μακροπρόθεσμη αξία από την άμεση μεταβίβασή τους.
Η προσέγγιση αυτή έχει δύο βασικές διαστάσεις.
Από τη μία πλευρά, η τράπεζα διατηρεί την οικονομική σχέση με πελάτες που έχουν επανέλθει σε κανονικές πληρωμές.
Από την άλλη, αναλαμβάνει την υποχρέωση να παρακολουθεί στενά την πορεία των ρυθμίσεων, μέχρι να πληρούνται οι εποπτικές προϋποθέσεις για τον επαναχαρακτηρισμό των δανείων.
Η διαφορά είναι ουσιαστική: αντί να επιδιώκει αποκλειστικά τη μείωση του δείκτη μέσω πώλησης απαιτήσεων, η Alpha Bank επιλέγει να επιδιώξει την εξυγίανσή τους μέσα στον ίδιο τον ισολογισμό της.
Γιατί το 3,8% δεν αποτυπώνει ολόκληρη την εικόνα
Στο τέλος του εννεαμήνου του 2026, ο δείκτης μη εξυπηρετούμενων ανοιγμάτων της Alpha Bank διαμορφώθηκε στο 3,8%, έναντι περίπου 2,3% κατά μέσο όρο στις υπόλοιπες συστημικές τράπεζες.
Σε απόλυτους αριθμούς, τα μη εξυπηρετούμενα ανοίγματα του ομίλου ανήλθαν σε περίπου 1,8 δισ. ευρώ.
Ωστόσο, σχεδόν το ήμισυ αυτού του ποσού συνδέεται με το συγκεκριμένο χαρτοφυλάκιο των 900 εκατ. ευρώ.
Το στοιχείο αυτό έχει ιδιαίτερη σημασία για την αξιολόγηση της ποιότητας του ενεργητικού της τράπεζας.
Όπως εξήγησε ο Βασίλης Ψάλτης, οι δανειολήπτες του συγκεκριμένου χαρτοφυλακίου καταβάλλουν κανονικά τις μηνιαίες δόσεις τους, αλλά οι αναπροσαρμογές των συμβατικών όρων ενεργοποιούν συγκεκριμένες εποπτικές απαιτήσεις.
Αυτό σημαίνει ότι τα δάνεια εξακολουθούν να καταγράφονται ως μη εξυπηρετούμενα για ένα μεταβατικό διάστημα, ακόμη και όταν η συμπεριφορά πληρωμών έχει βελτιωθεί.
Η εικόνα, επομένως, διαφέρει από εκείνη της προηγούμενης τραπεζικής κρίσης, όταν μεγάλα χαρτοφυλάκια εμφάνιζαν παρατεταμένη αδυναμία αποπληρωμής.
Τη διάκριση αυτή ανέδειξε και ο αναπληρωτής διευθύνων σύμβουλος Λάζαρος Παπαγαρυφάλλου, εξηγώντας ότι σήμερα ένα σημαντικό μέρος των συγκεκριμένων δανείων εξυπηρετείται, παρά την εποπτική του ταξινόμηση.
Αυτό δεν σημαίνει ότι τα δάνεια στερούνται πιστωτικού κινδύνου. Σημαίνει, όμως, ότι ο δείκτης χρειάζεται να αξιολογείται σε συνδυασμό με τη συμπεριφορά αποπληρωμής, τις προβλέψεις και τις προοπτικές οριστικής εξυγίανσης.
Το πρώτο τρίμηνο του 2027 και η επιστροφή στην κανονικότητα
Η στρατηγική της Alpha Bank συνδέεται με συγκεκριμένο χρονοδιάγραμμα.
Σύμφωνα με όσα ανέφερε ο Βασίλης Κοσμάς, οι εποπτικές απαιτήσεις προβλέπουν ότι δάνεια που έχουν υποστεί ορισμένες αναδιαρθρώσεις πρέπει να παραμείνουν υπό αυξημένη παρακολούθηση για χρονικό διάστημα που μπορεί να φθάσει τους 12 έως 18 μήνες.
Κατά τη διάρκεια αυτής της περιόδου, η τράπεζα παρακολουθεί τη συνέπεια των δανειοληπτών και την αποτελεσματικότητα των νέων όρων αποπληρωμής.
Εφόσον πληρούνται τα απαιτούμενα κριτήρια, τα δάνεια μπορούν στη συνέχεια να επαναταξινομηθούν ως εξυπηρετούμενα.
Η διοίκηση τοποθετεί τη σχετική εξέλιξη εντός του πρώτου τριμήνου του 2027.
Αν η διαδικασία ολοκληρωθεί σύμφωνα με τον σχεδιασμό, η Alpha Bank θα μπορούσε να εμφανίσει ουσιαστική βελτίωση στον δείκτη μη εξυπηρετούμενων ανοιγμάτων χωρίς να χρειαστεί να προχωρήσει σε πώληση του συγκεκριμένου χαρτοφυλακίου.
Πρόκειται για ένα σημαντικό στοιχείο της στρατηγικής της, καθώς η μείωση των προβληματικών ανοιγμάτων μέσω πραγματικής επαναφοράς τους σε κανονική εξυπηρέτηση διαφέρει από τη μείωση μέσω αποαναγνώρισης μετά από τιτλοποίηση.
Ακόμη και το γερμανικό κοινοπρακτικό δάνειο αποπληρώνεται
Η διοίκηση έδωσε εξηγήσεις και για την πρόσφατη μεταβολή του δείκτη μη εξυπηρετούμενων ανοιγμάτων.
Σύμφωνα με τον οικονομικό διευθυντή, η αύξησή του στο 3,8% επηρεάστηκε κυρίως από μεγάλο κοινοπρακτικό δάνειο προς γερμανική εταιρεία, στο οποίο η έκθεση της Alpha Bank ανέρχεται σε περίπου 40 εκατ. ευρώ.
Όπως διευκρινίστηκε, το δάνειο εξακολουθεί να αποπληρώνεται κανονικά, αλλά χρειάστηκε αναπροσαρμογή των όρων του.
Η περίπτωση αυτή αναδεικνύει τη σημασία της διάκρισης ανάμεσα στην εποπτική ταξινόμηση μιας χρηματοδότησης και στην πραγματική συμπεριφορά πληρωμών του δανειολήπτη.
Για την Alpha Bank, η αξιολόγηση αυτών των χαρακτηριστικών αποτελεί βασικό στοιχείο της διαχείρισης του πιστωτικού κινδύνου.
Ο στόχος για δείκτη 2% έως το 2030
Η στρατηγική εξυγίανσης συνδέεται άμεσα με το νέο επιχειρηματικό σχέδιο της Alpha Bank, το οποίο προβλέπει μείωση του δείκτη μη εξυπηρετούμενων ανοιγμάτων σε περίπου 2% έως το 2030.
Η διοίκηση εκτιμά ότι η επιστροφή των αναδιαρθρωμένων στεγαστικών δανείων στην κατηγορία των εξυπηρετούμενων θα αποτελέσει σημαντικό παράγοντα επίτευξης του στόχου.
Με βάση τα στοιχεία του εννεαμήνου, τα μη εξυπηρετούμενα ανοίγματα ανήλθαν σε 1,787 δισ. ευρώ, ενώ τα μη εξυπηρετούμενα δάνεια διαμορφώθηκαν σε 1,191 δισ. ευρώ.
Ο δείκτης καθυστερήσεων παρέμεινε στο 2,5%.
Η βελτίωση της ποιότητας του χαρτοφυλακίου μπορεί να δημιουργήσει πρόσθετα περιθώρια για την ανάπτυξη νέων εργασιών, υπό την προϋπόθεση ότι θα συνεχιστεί η ομαλή εξυπηρέτηση των χρηματοδοτήσεων και θα τηρούνται οι εποπτικές απαιτήσεις.
Η επιστροφή των 900 εκατ. ευρώ σε κανονική εξυπηρέτηση δεν αποτελεί αυτόματη διαδικασία, αλλά βασίζεται στην εκπλήρωση συγκεκριμένων κριτηρίων.
Πιστωτική επέκταση 3 δισ. ευρώ: Η Alpha Bank στρέφεται στην πραγματική οικονομία
Παράλληλα με την εξυγίανση του υφιστάμενου χαρτοφυλακίου, η Alpha Bank επιταχύνει τη χρηματοδότηση της οικονομίας.
Η διοίκηση έχει θέσει στόχο πιστωτικής επέκτασης 3 δισ. ευρώ για το 2026, με την απόσταση από την επίτευξή του να περιορίζεται στα 500 εκατ. ευρώ μετά το εννεάμηνο.
Ο Βασίλης Ψάλτης προσδιόρισε τους κλάδους που αναμένεται να στηρίξουν τη ζήτηση χρηματοδοτήσεων την περίοδο 2027–2030.
Στο επίκεντρο βρίσκονται η ενέργεια, ο τουρισμός, η αγορά ακινήτων, η φαρμακοβιομηχανία και η βιομηχανία τροφίμων.
Πρόκειται για τομείς στους οποίους εξελίσσονται επενδυτικά προγράμματα, αναδιαρθρώσεις επιχειρήσεων και ανάγκες χρηματοδότησης νέων παραγωγικών υποδομών.
Η Alpha Bank επιδιώκει να αξιοποιήσει αυτές τις ευκαιρίες μέσα από συνδυασμό εταιρικής τραπεζικής, επενδυτικών υπηρεσιών και χρηματοδοτικών λύσεων.
Οι μικρομεσαίες επιχειρήσεις στο επίκεντρο του νέου σχεδίου
Ιδιαίτερη έμφαση δίνει η διοίκηση στις μικρομεσαίες επιχειρήσεις, τις οποίες αντιμετωπίζει ως σημαντική πηγή μελλοντικής ανάπτυξης.
Η στρατηγική δεν περιορίζεται στην παροχή νέων δανείων.
Περιλαμβάνει υπηρεσίες πληρωμών, συμβουλευτική υποστήριξη, επενδυτική τραπεζική και λύσεις για επιχειρήσεις με διεθνή δραστηριότητα.
Στόχος είναι η ανάπτυξη ολοκληρωμένων τραπεζικών σχέσεων με επιχειρήσεις που χρειάζονται περισσότερα από μια μεμονωμένη χρηματοδότηση.
Η συγκεκριμένη προσέγγιση συνδέεται με τη γενικότερη προσπάθεια της Alpha Bank να διευρύνει τις πηγές εσόδων της και να ενισχύσει τη συμμετοχή της στη χρηματοδότηση παραγωγικών επενδύσεων.
Στεγαστικά δάνεια: Το ενδιαφέρον για την προσιτή κατοικία
Στη στεγαστική πίστη, η διοίκηση αναγνωρίζει ότι η ανάπτυξη παραμένει πιο σύνθετη.
Ο Λάζαρος Παπαγαρυφάλλου επισήμανε ότι η αγορά αντιμετωπίζει όχι μόνο περιορισμένη ζήτηση για νέα στεγαστικά δάνεια, αλλά και έλλειψη επαρκούς προσφοράς ποιοτικών κατοικιών.
Το πρόβλημα αυτό επηρεάζει την ικανότητα των τραπεζών να επεκτείνουν τις στεγαστικές χρηματοδοτήσεις, ακόμη και όταν διαθέτουν κεφάλαια και δυνατότητα νέων χορηγήσεων.
Σε αυτό το πλαίσιο, η Alpha Bank εξετάζει τη χρηματοδότηση τόσο της ζήτησης όσο και της προσφοράς κατοικιών.
Ιδιαίτερο ενδιαφέρον παρουσιάζουν πρωτοβουλίες για την ανάπτυξη προσιτής κατοικίας (affordable housing), οι οποίες θα μπορούσαν να ενισχύσουν τη διαθεσιμότητα οικιστικών ακινήτων και να δημιουργήσουν νέες δυνατότητες στεγαστικής χρηματοδότησης.
Η κατεύθυνση αυτή συνδέει την τραπεζική ανάπτυξη με μία από τις σημαντικότερες ανάγκες της ελληνικής οικονομίας: την πρόσβαση των νοικοκυριών σε κατοικία με βιώσιμους όρους χρηματοδότησης.
Η επόμενη ημέρα της Alpha Bank
Το επιχειρηματικό σχέδιο της Alpha Bank συνδυάζει δύο παράλληλες προτεραιότητες: την περαιτέρω βελτίωση της ποιότητας του δανειακού χαρτοφυλακίου και την επέκταση της χρηματοδότησης επιχειρήσεων και νοικοκυριών.
Η διατήρηση των αναδιαρθρωμένων στεγαστικών δανείων στον ισολογισμό αποτελεί χαρακτηριστικό παράδειγμα αυτής της προσέγγισης.
Αντί να αντιμετωπίζει κάθε εποπτικά μη εξυπηρετούμενο δάνειο ως απαίτηση προς άμεση μεταβίβαση, η τράπεζα αξιολογεί τη δυνατότητα ουσιαστικής ανάκαμψης και διατήρησης της πελατειακής σχέσης.
Η διοίκηση έχει θέσει ως επόμενα ορόσημα την αναμενόμενη επαναταξινόμηση του στεγαστικού χαρτοφυλακίου το πρώτο τρίμηνο του 2027, τη συνέχιση της πιστωτικής επέκτασης και τη μείωση του δείκτη μη εξυπηρετούμενων ανοιγμάτων προς το 2% έως το 2030.
Πηγή: Pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο