Ομόλογα ΗΠΑ: Η Fed έστησε παγίδα στη Wall Street – Το καταφύγιο έγινε εφιάλτης
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 12 '
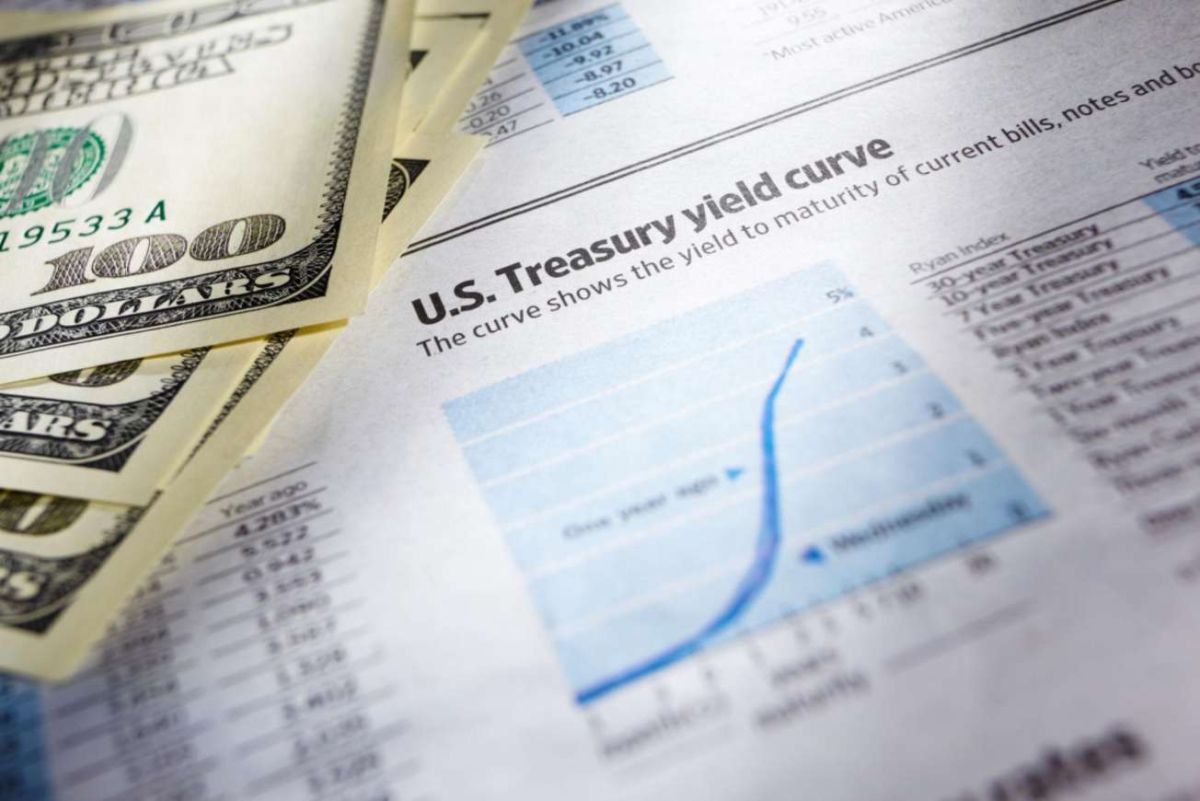
Πηγή Φωτογραφίας: AP Photo//Ομόλογα ΗΠΑ: Η Fed έστησε παγίδα στη Wall Street – Το καταφύγιο έγινε εφιάλτης


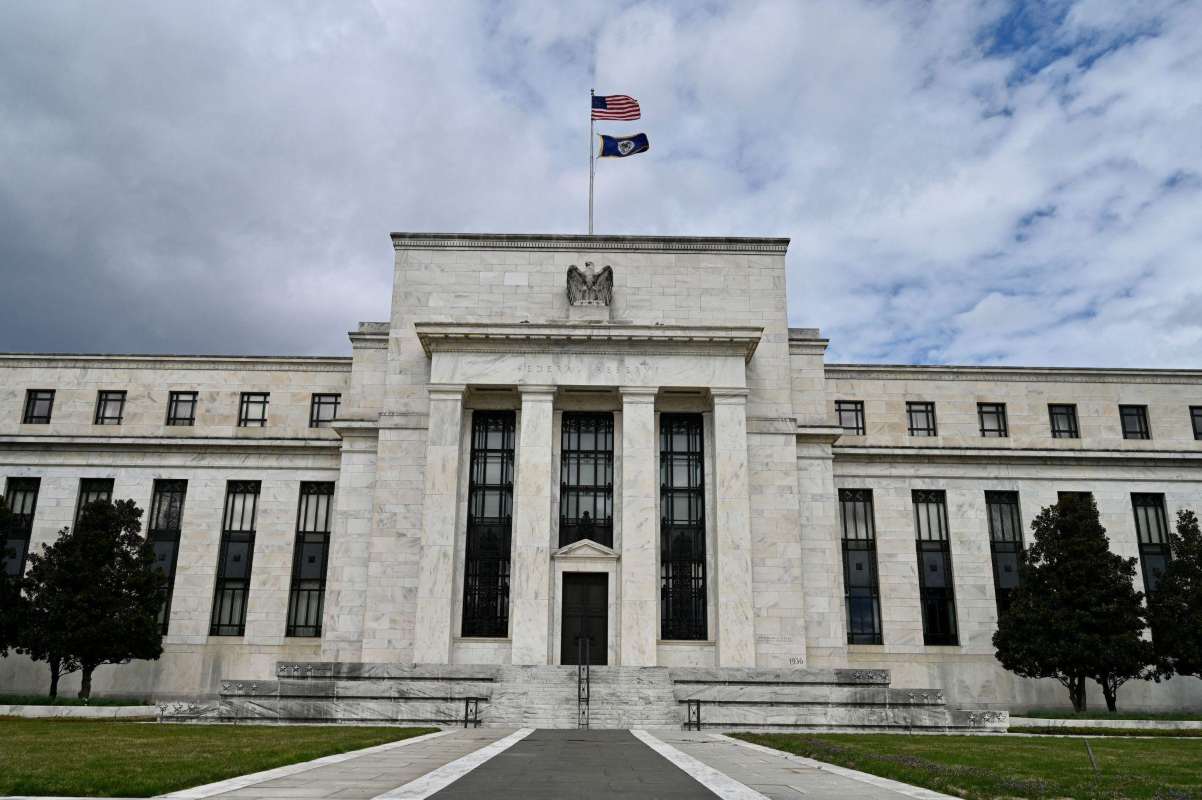
Η Wall Street βρίσκεται αντιμέτωπη με ένα από τα πιο επικίνδυνα παράδοξα των τελευταίων μηνών: οι επενδυτές που εγκατέλειψαν τις μετοχές αναζητώντας ασφάλεια στα αμερικανικά κρατικά ομόλογα βρέθηκαν ξαφνικά αντιμέτωποι με νέες, σημαντικές απώλειες.
Η αιτία δεν ήταν κάποια αμφισβήτηση της πιστοληπτικής ικανότητας των Ηνωμένων Πολιτειών. Ήταν η επανεμφάνιση ενός γνώριμου εχθρού: του επίμονου πληθωρισμού και της προοπτικής ακόμη υψηλότερων επιτοκίων από την Ομοσπονδιακή Τράπεζα των ΗΠΑ.
Η συνεδρίαση της Τρίτης 10 Νοεμβρίου 2026 εξελίχθηκε σε ισχυρό σοκ για την αγορά αμερικανικών κρατικών τίτλων, καθώς οι αποδόσεις κινήθηκαν απότομα ανοδικά και οι τιμές των ομολόγων υποχώρησαν.
Το διετές αμερικανικό ομόλογο, το οποίο θεωρείται ιδιαίτερα ευαίσθητο στις προσδοκίες για τη νομισματική πολιτική, έκλεισε με απόδοση 4,73%, καταγράφοντας τη μεγαλύτερη ημερήσια άνοδο της απόδοσής του σε 19 μήνες.
Ακόμη πιο χαρακτηριστική ήταν η κίνηση του δεκαετούς τίτλου, η απόδοση του οποίου ξεπέρασε προσωρινά το 5%.
Το μήνυμα των αγορών ήταν σαφές: η περίοδος κατά την οποία οι επενδυτές μπορούσαν να θεωρούν δεδομένη τη σταδιακή αποκλιμάκωση των επιτοκίων έχει τεθεί υπό αμφισβήτηση.
Η Fed αλλάζει τους κανόνες – Στο τραπέζι ακόμη και 50 μονάδες βάσης
Η ανατροπή ξεκίνησε από τις δηλώσεις κορυφαίων αξιωματούχων της Federal Reserve.
Ο Κρίστοφερ Γουόλερ, μέλος του Διοικητικού Συμβουλίου της Fed, άφησε ανοικτό το ενδεχόμενο αύξησης των επιτοκίων κατά 50 μονάδες βάσης στη συνεδρίαση του Δεκεμβρίου, εφόσον οι πληθωριστικές πιέσεις δεν υποχωρήσουν.
Μιλώντας στο Λονδίνο, περιέγραψε μια νομισματική πολιτική που θα πρέπει να παραμείνει αυστηρή όσο οι υποκείμενες ανατιμήσεις επιμένουν.
Ακόμη και σε περίπτωση βελτίωσης των στοιχείων, ο Γουόλερ εμφανίστηκε διατεθειμένος να υποστηρίξει αύξηση 25 μονάδων βάσης.
Η πιθανότητα μεγαλύτερης κίνησης συνδέθηκε με την πορεία του δομικού πληθωρισμού, εάν αυτός εξακολουθούσε να αυξάνεται κατά περίπου 0,3% τον μήνα ή περισσότερο.
Η συγκεκριμένη τοποθέτηση άλλαξε αμέσως τις προσδοκίες των επενδυτών.
Μια αύξηση μισής ποσοστιαίας μονάδας θα αποτελούσε σαφώς επιθετικότερη παρέμβαση από εκείνη που είχε ενσωματωθεί σε αρκετές επενδυτικές στρατηγικές.
Ο πληθωρισμός δεν υποχωρεί όσο περιμένουν οι αγορές
Τα στοιχεία για τον αμερικανικό πληθωρισμό του Οκτωβρίου ενίσχυσαν τις ανησυχίες.
Ο γενικός δείκτης τιμών καταναλωτή αυξήθηκε κατά 0,4% σε μηνιαία βάση, έναντι 0,6% τον Σεπτέμβριο.
Η επιβράδυνση, ωστόσο, δεν ήταν αρκετή για να καθησυχάσει τη Fed.
Ο δομικός πληθωρισμός, που εξαιρεί τις ευμετάβλητες τιμές τροφίμων και ενέργειας, αυξήθηκε κατά 0,3% για τρίτο διαδοχικό μήνα.
Αυτή η επιμονή των ανατιμήσεων αποτελεί το ουσιαστικό πρόβλημα.
Η Fed δεν αξιολογεί μόνο την πορεία των τιμών της ενέργειας ή τις προσωρινές διακυμάνσεις του γενικού δείκτη. Εξετάζει κυρίως εάν οι αυξήσεις τιμών έχουν αποκτήσει διάρκεια στο σύνολο της οικονομίας.
Εάν ο δομικός πληθωρισμός παραμένει υψηλός, η κεντρική τράπεζα έχει λιγότερα περιθώρια να χαλαρώσει τη νομισματική πολιτική.
Και αυτό σημαίνει ότι οι αποδόσεις των ομολόγων μπορούν να παραμείνουν υψηλές για μεγαλύτερο χρονικό διάστημα.
Λόγκαν και Γκούλσμπι ενισχύουν το μήνυμα αυστηρής πολιτικής
Η προειδοποίηση του Γουόλερ δεν ήταν μεμονωμένη.
Η πρόεδρος της Fed του Ντάλας, Λόρι Λόγκαν, υποστήριξε ότι ενδέχεται να απαιτούνται τουλάχιστον δύο ακόμη αυξήσεις επιτοκίων κατά 25 μονάδες βάσης.
Παράλληλα, άφησε ανοικτό το ενδεχόμενο ταχύτερων παρεμβάσεων κατά τη διάρκεια του χειμώνα.
Η λογική της τοποθέτησής της ήταν ότι η νομισματική πολιτική πρέπει να παραμείνει προσηλωμένη στην αντιμετώπιση του πληθωρισμού, ακόμη και εάν αυτό συνεπάγεται πρόσθετη πίεση στις χρηματοπιστωτικές αγορές.
Ανάλογη ανησυχία εξέφρασε ο πρόεδρος της Fed του Σικάγου, Όσταν Γκούλσμπι, ο οποίος χαρακτήρισε τα στοιχεία του Οκτωβρίου ανησυχητικά.
Οι τοποθετήσεις αυτές ενίσχυσαν την εκτίμηση ότι η κεντρική τράπεζα δεν έχει ολοκληρώσει τον κύκλο περιοριστικής πολιτικής.
Για τους επενδυτές που είχαν τοποθετηθεί με την προσδοκία χαμηλότερων επιτοκίων, η αλλαγή ήταν ιδιαίτερα επώδυνη.
Γιατί χάνουν χρήματα όσοι αγοράζουν κρατικά ομόλογα
Η απότομη πτώση των αμερικανικών κρατικών τίτλων αναδεικνύει έναν βασικό κανόνα της αγοράς ομολόγων.
Όταν οι απαιτούμενες αποδόσεις αυξάνονται, οι τιμές των ήδη εκδομένων ομολόγων υποχωρούν.
Ένας επενδυτής που αγοράζει ομόλογο με σταθερό επιτόκιο μπορεί να καταγράψει σημαντική λογιστική ζημία εάν η αγορά αρχίσει να προσφέρει υψηλότερες αποδόσεις για αντίστοιχους τίτλους.
Ο κίνδυνος είναι μεγαλύτερος στα ομόλογα μεγάλης διάρκειας, επειδή η αξία τους είναι περισσότερο ευαίσθητη στις μεταβολές των επιτοκίων.
Αυτό εξηγεί γιατί η στροφή προς τα Treasuries δεν προσέφερε την προστασία που περίμεναν ορισμένοι διαχειριστές κεφαλαίων.
Οι επενδυτές είχαν επιχειρήσει να μειώσουν την έκθεσή τους στις αναταράξεις των χρηματιστηρίων.
Αντί γι’ αυτό, βρέθηκαν εκτεθειμένοι σε έναν διαφορετικό κίνδυνο: την απότομη ανατιμολόγηση της αμερικανικής νομισματικής πολιτικής.
Από τις μετοχές τεχνητής νοημοσύνης στην παγίδα των Treasuries
Η αναζήτηση ασφαλέστερων τοποθετήσεων είχε ενταθεί εξαιτίας της αυξανόμενης νευρικότητας στις μετοχές τεχνολογίας.
Η μεγάλη άνοδος των αποτιμήσεων εταιρειών που συνδέονται με την τεχνητή νοημοσύνη είχε δημιουργήσει ανησυχίες για το ενδεχόμενο μιας απότομης διόρθωσης.
Αρκετοί διαχειριστές κεφαλαίων επέλεξαν να περιορίσουν την έκθεσή τους στις συγκεκριμένες μετοχές και να ενισχύσουν τις τοποθετήσεις τους σε αμερικανικά κρατικά ομόλογα.
Η στρατηγική αυτή στηριζόταν στην παραδοσιακή αντίληψη ότι τα Treasuries λειτουργούν ως ασφαλές καταφύγιο όταν αυξάνεται η αβεβαιότητα.
Ωστόσο, η σχέση μεταξύ μετοχών και ομολόγων δεν είναι πάντοτε αντίστροφη.
Όταν ο βασικός κίνδυνος προέρχεται από τον πληθωρισμό και την άνοδο των επιτοκίων, μπορούν να υποχωρούν ταυτόχρονα τόσο οι μετοχές όσο και τα ομόλογα.
Οι τεχνολογικές μετοχές πιέζονται επειδή αυξάνεται το επιτόκιο με το οποίο αποτιμώνται τα μελλοντικά κέρδη τους.
Τα ομόλογα υποχωρούν επειδή οι επενδυτές απαιτούν υψηλότερες αποδόσεις.
Έτσι, η μεταφορά κεφαλαίων από τη μία αγορά στην άλλη δεν εξασφαλίζει απαραίτητα προστασία.
Bank of America: Οι διαχειριστές είχαν αυξήσει τα ανοδικά στοιχήματα
Τα στοιχεία για τις θέσεις των επενδυτών δείχνουν ότι η ανατροπή βρήκε σημαντικό μέρος της αγοράς τοποθετημένο προς τη λάθος κατεύθυνση.
Σύμφωνα με ανάλυση στρατηγικών αναλυτών της Bank of America, οι διαχειριστές κεφαλαίων είχαν συνεχίσει την προηγούμενη εβδομάδα να δημιουργούν ανοδικές θέσεις σε συμβόλαια μελλοντικής εκπλήρωσης αμερικανικών ομολόγων.
Παράλληλα, είχαν περιορίσει ορισμένες θέσεις που θα επωφελούνταν από πτώση των τιμών των μακροπρόθεσμων τίτλων.
Οι κινήσεις αυτές υποδήλωναν προσδοκίες σταθεροποίησης ή ανάκαμψης της αγοράς.
Οι δηλώσεις των αξιωματούχων της Fed και τα νέα στοιχεία πληθωρισμού ανέτρεψαν αυτές τις προσδοκίες.
Οι επενδυτές άρχισαν να ενσωματώνουν ταχύτερη νομισματική σύσφιγξη έως τη συνεδρίαση του Μαρτίου 2027.
Ο Εντ Αλ-Χουσεϊνί, διαχειριστής της Columbia Threadneedle Investments, εκτίμησε ότι η απόδοση του διετούς τίτλου θα μπορούσε να κινηθεί εκ νέου προς τα επίπεδα του τέλους Σεπτεμβρίου, όταν είχε πλησιάσει το 5%.
Εάν ένα τέτοιο σενάριο επιβεβαιωνόταν, θα δημιουργούσε πρόσθετες πιέσεις στις τιμές των βραχυπρόθεσμων κρατικών τίτλων.
JPMorgan: Οι επενδυτές εγκαταλείπουν τα μεγάλα στοιχήματα
Η αβεβαιότητα αποτυπώνεται και στην εβδομαδιαία έρευνα πελατών της JPMorgan.
Για την εβδομάδα που ολοκληρώθηκε στις 9 Νοεμβρίου, οι ανοδικές θέσεις μειώθηκαν κατά πέντε ποσοστιαίες μονάδες.
Οι πτωτικές θέσεις περιορίστηκαν κατά τέσσερις μονάδες.
Αντίθετα, το ποσοστό των επενδυτών που διατηρούν ουδέτερη στάση αυξήθηκε κατά εννέα ποσοστιαίες μονάδες.
Πρόκειται για τη μεγαλύτερη συγκέντρωση ουδέτερων τοποθετήσεων από τις 17 Αυγούστου.
Η εξέλιξη έχει ιδιαίτερη σημασία.
Δεν δείχνει απλώς ότι οι επενδυτές εγκαταλείπουν τις προσδοκίες ανόδου των τιμών.
Δείχνει ότι ολοένα περισσότεροι αποφεύγουν να αναλάβουν ισχυρή θέση προς οποιαδήποτε κατεύθυνση.
Η αγορά βρίσκεται σε μια περίοδο κατά την οποία οι προβλέψεις για τα επιτόκια, τον πληθωρισμό και την οικονομική ανάπτυξη μεταβάλλονται με μεγάλη ταχύτητα.
Ζημία 3 εκατ. δολαρίων από μία στρατηγική αντιστάθμισης
Η ανατροπή έχει ήδη αφήσει το αποτύπωμά της στην αγορά παραγώγων.
Σύμφωνα με στοιχεία συναλλαγών που επικαλείται το Bloomberg, καταγράφηκε μεγάλη πώληση δικαιωμάτων αγοράς Ιανουαρίου σε συμβόλαια πενταετών αμερικανικών ομολόγων.
Η συναλλαγή φαίνεται να συνδέεται με το κλείσιμο προηγούμενης ανοδικής θέσης που είχε δημιουργηθεί στα τέλη Οκτωβρίου.
Η εκτιμώμενη ζημία της συγκεκριμένης στρατηγικής έφτασε περίπου τα 3 εκατομμύρια δολάρια.
Η συναλλαγή δεν αποδεικνύει ότι το σύνολο της αγοράς εγκαταλείπει τις ανοδικές στρατηγικές.
Αποτελεί, ωστόσο, χαρακτηριστικό παράδειγμα του κόστους που μπορεί να έχει μια αιφνίδια μεταβολή των προσδοκιών.
Οι επενδυτές που είχαν πληρώσει για προστασία έναντι χρηματιστηριακών αναταράξεων διαπίστωσαν ότι οι κινήσεις της Fed μπορούσαν να μετατρέψουν αυτή την προστασία σε ζημιογόνα θέση.
Παράγωγα SOFR: Η αβεβαιότητα μεταφέρεται στο 2027
Η αγορά παραγώγων που συνδέονται με το SOFR, το βασικό επιτόκιο αναφοράς για βραχυπρόθεσμο δανεισμό σε δολάρια, παρουσιάζει επίσης αυξημένη δραστηριότητα.
Οι επενδυτές δημιουργούν σύνθετες στρατηγικές δικαιωμάτων προαίρεσης με λήξεις τον Δεκέμβριο του 2026, τον Μάρτιο και τον Ιούνιο του 2027.
Ορισμένες από αυτές τις στρατηγικές επιδιώκουν να επωφεληθούν από την κίνηση των επιτοκίων μέσα σε συγκεκριμένο εύρος.
Άλλες χρησιμοποιούνται για αντιστάθμιση κινδύνου ή για τοποθετήσεις στις διαφορές μεταξύ διαφορετικών χρονικών περιόδων.
Η εικόνα δεν παραπέμπει σε μια ενιαία πρόβλεψη για τη μελλοντική πορεία της Fed.
Αντίθετα, αποτυπώνει μια αγορά στην οποία οι συμμετέχοντες προετοιμάζονται για περισσότερα από ένα πιθανά σενάρια.
Η αβεβαιότητα δεν αφορά πλέον μόνο την επόμενη συνεδρίαση της κεντρικής τράπεζας.
Επεκτείνεται στο σύνολο του πρώτου εξαμήνου του 2027.
Το πρόβλημα της Wall Street είναι μεγαλύτερο από τα ομόλογα
Η πρόσφατη αναταραχή αποκαλύπτει μια βαθύτερη δυσκολία για τα επενδυτικά χαρτοφυλάκια.
Επί δεκαετίες, ένας από τους βασικούς μηχανισμούς περιορισμού του κινδύνου ήταν ο συνδυασμός μετοχών και κρατικών ομολόγων.
Όταν οι μετοχές υποχωρούσαν εξαιτίας φόβων για οικονομική ύφεση, τα κρατικά ομόλογα συχνά ενισχύονταν λόγω προσδοκιών για χαμηλότερα επιτόκια.
Ωστόσο, όταν η οικονομία αντιμετωπίζει επίμονο πληθωρισμό, αυτή η ισορροπία μπορεί να ανατραπεί.
Οι κεντρικές τράπεζες ενδέχεται να χρειαστεί να αυξήσουν τα επιτόκια ακόμη και σε περιβάλλον χρηματιστηριακής αβεβαιότητας.
Σε μια τέτοια περίπτωση, η παραδοσιακή διαφοροποίηση των χαρτοφυλακίων προσφέρει μικρότερη προστασία.
Οι επενδυτές αναγκάζονται να αναζητήσουν εναλλακτικούς τρόπους διαχείρισης του κινδύνου, διατηρώντας μεγαλύτερη ρευστότητα ή περιορίζοντας την έκθεση σε τίτλους μεγάλης διάρκειας.
Οι επιπτώσεις για την Ευρώπη και την Ελλάδα
Οι αναταράξεις στην αγορά αμερικανικών κρατικών ομολόγων δεν περιορίζονται στις Ηνωμένες Πολιτείες.
Οι αποδόσεις των Treasuries αποτελούν βασικό σημείο αναφοράς για το παγκόσμιο χρηματοπιστωτικό σύστημα.
Όταν αυξάνονται απότομα, μπορούν να επηρεάσουν το κόστος δανεισμού κυβερνήσεων και επιχειρήσεων σε πολλές χώρες.
Στην Ευρώπη, οι επενδυτές παρακολουθούν ιδιαίτερα την πορεία των αμερικανικών αποδόσεων, καθώς αυτές επηρεάζουν τη διεθνή κατανομή κεφαλαίων και τις αποτιμήσεις χρηματοοικονομικών περιουσιακών στοιχείων.
Για την Ελλάδα, η εξέλιξη έχει σημασία σε τρία επίπεδα.
Πρώτον, η άνοδος των διεθνών αποδόσεων μπορεί να επηρεάσει τις συνθήκες χρηματοδότησης του Δημοσίου.
Δεύτερον, μπορεί να αυξήσει το κόστος άντλησης κεφαλαίων για επιχειρήσεις και τράπεζες.
Τρίτον, ενδέχεται να επηρεάσει τη διάθεση των διεθνών επενδυτών για τοποθετήσεις σε αγορές που θεωρούνται περισσότερο ευαίσθητες στις μεταβολές της παγκόσμιας ρευστότητας.
Οι επιπτώσεις δεν είναι αυτόματες ούτε ίδιες για όλες τις οικονομίες.
Εξαρτώνται από την πορεία των ευρωπαϊκών επιτοκίων, τη δημοσιονομική κατάσταση κάθε χώρας και τη γενικότερη επενδυτική εμπιστοσύνη.
Το μεγάλο ερώτημα: Πόσο ψηλά μπορεί να φτάσει η Fed;
Οι αγορές έχουν πλέον στραμμένη την προσοχή τους στη συνεδρίαση της Federal Reserve τον Δεκέμβριο.
Το βασικό ερώτημα δεν είναι μόνο εάν θα υπάρξει νέα αύξηση επιτοκίων.
Είναι εάν η Fed θα θεωρήσει αναγκαίο να κινηθεί ταχύτερα και πιο επιθετικά για να αντιμετωπίσει τον πληθωρισμό.
Μια αύξηση 25 μονάδων βάσης θα μπορούσε να επιβεβαιώσει τη συνέχιση της περιοριστικής πολιτικής.
Μια αύξηση 50 μονάδων βάσης, αντίθετα, θα έστελνε πολύ ισχυρότερο μήνυμα στις αγορές.
Οι επόμενες ανακοινώσεις για τον πληθωρισμό, την απασχόληση και την οικονομική δραστηριότητα θα καθορίσουν σε μεγάλο βαθμό τις προσδοκίες.
Μέχρι τότε, η μεταβλητότητα στην αγορά ομολόγων είναι πιθανό να παραμείνει αυξημένη.
Το ασφαλές καταφύγιο που αποδείχθηκε παγίδα
Η ανατροπή στην αγορά αμερικανικών ομολόγων υπενθυμίζει ότι ακόμη και οι τίτλοι που θεωρούνται από τους ασφαλέστερους στον κόσμο δεν προστατεύουν από κάθε μορφή κινδύνου.
Τα Treasuries εξακολουθούν να αποτελούν θεμελιώδες στοιχείο του διεθνούς χρηματοπιστωτικού συστήματος.
Ωστόσο, η υψηλή πιστοληπτική ποιότητά τους δεν εξαλείφει τον κίνδυνο απωλειών όταν τα επιτόκια αυξάνονται.
Οι επενδυτές που αναζήτησαν προστασία από τις αναταράξεις των τεχνολογικών μετοχών βρέθηκαν αντιμέτωποι με μια διαφορετική πηγή αβεβαιότητας.
Η Fed δεν χρειάστηκε καν να αυξήσει τα επιτόκια για να προκαλέσει ισχυρή ανατιμολόγηση. Αρκούσε η προοπτική αυστηρότερης πολιτικής, σε συνδυασμό με τα επίμονα στοιχεία πληθωρισμού.
Η επόμενη μεγάλη δοκιμασία για τη Wall Street θα είναι εάν οι αγορές μπορούν να προσαρμοστούν σε ένα περιβάλλον υψηλότερων επιτοκίων χωρίς να προκαλέσουν νέες, εκτεταμένες απώλειες.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο