Συναγερμός στις τράπεζες για τα ομόλογα: Η Γαλλία «καίγεται», η Ελλάδα πιέζεται και οι ΗΠΑ τρομάζουν
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 12 '
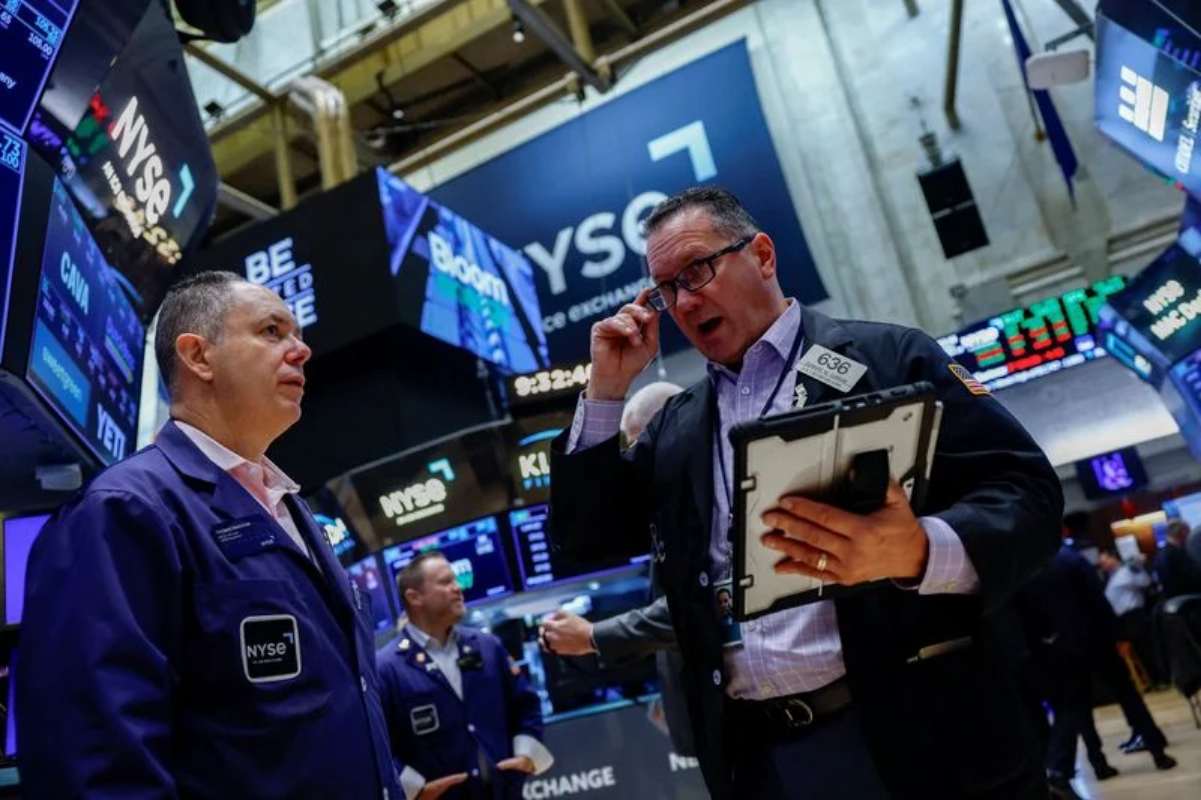
Πηγή Φωτογραφίας: Reuters. Traders work on the floor at the New York Stock Exchange (NYSE) in New York City, U.S., September 29, 2026. REUTERS/Jeenah Moon


Σε κατάσταση αυξημένης επιφυλακής βρίσκονται οι διεθνείς αγορές ομολόγων, καθώς η νέα εκτίναξη των αποδόσεων των κρατικών τίτλων δημιουργεί ένα ιδιαίτερα δύσκολο περιβάλλον για τράπεζες, κυβερνήσεις και μεγάλους θεσμικούς επενδυτές.
Η Τετάρτη 7 Οκτωβρίου εξελίχθηκε σε ακόμη μία δραματική συνεδρίαση για την αγορά κρατικού χρέους. Η προσωρινή αποκλιμάκωση των προηγούμενων ημερών δεν αποδείχθηκε αρκετή για να αποκαταστήσει την εμπιστοσύνη των επενδυτών, καθώς οι πωλήσεις επέστρεψαν με επίκεντρο τη Γαλλία και τις Ηνωμένες Πολιτείες.
Η εικόνα είναι ανησυχητική: οι αποδόσεις των αμερικανικών κρατικών ομολόγων κινήθηκαν σε επίπεδα που είχαν να καταγραφούν περίπου 24 χρόνια, ενώ τα γαλλικά ομόλογα δέχθηκαν νέες πιέσεις εξαιτίας των δημοσιονομικών προβλημάτων και της πολιτικής αβεβαιότητας.
Για την Ελλάδα, η αναταραχή δημιουργεί έναν πρόσθετο κίνδυνο: ακόμη και όταν η χώρα εμφανίζει καλύτερη σχετική συμπεριφορά από μεγαλύτερες ευρωπαϊκές οικονομίες, δεν μπορεί να παραμείνει ανεπηρέαστη από μια γενικευμένη αύξηση του κόστους δανεισμού.
Οι αριθμοί που προκάλεσαν συναγερμό στις αγορές
Κατά τη διάρκεια της συνεδρίασης της Τετάρτης, οι αποδόσεις των αμερικανικών κρατικών τίτλων κατέγραψαν νέα πολυετή υψηλά.
Το αμερικανικό 10ετές ομόλογο έφθασε ενδοσυνεδριακά περίπου στο 5,36%, ενώ το 30ετές άγγιξε το 5,73%, σύμφωνα με στοιχεία της Tradeweb που μεταδόθηκαν από το Dow Jones.
Οι κινήσεις αυτές ενίσχυσαν την ανησυχία ότι οι επενδυτές απαιτούν ολοένα μεγαλύτερη απόδοση για να χρηματοδοτήσουν το αμερικανικό Δημόσιο σε βάθος χρόνου.
Στην Ευρώπη, το γαλλικό 10ετές κινήθηκε κοντά στο 5%, σε επίπεδα που είχαν να εμφανιστούν από το 2002.
Το γερμανικό 10ετές παρέμεινε σε ιστορικά υψηλά για τα δεδομένα των τελευταίων ετών, ενώ οι αποδόσεις των ομολόγων της ευρωπαϊκής περιφέρειας εξακολούθησαν να επηρεάζονται από την ευρύτερη αναταραχή.
Στην ελληνική αγορά, το 10ετές είχε διαμορφωθεί στο 4,52% στη συνεδρίαση της Δευτέρας 5 Οκτωβρίου, σύμφωνα με τα στοιχεία της Ηλεκτρονικής Δευτερογενούς Αγοράς Τίτλων.
Τα επίπεδα αυτά καταδεικνύουν ότι η άνοδος των διεθνών επιτοκίων επηρεάζει και την Ελλάδα, παρότι η ελληνική αγορά εμφανίζει σε ορισμένες συνεδριάσεις μεγαλύτερη ανθεκτικότητα από τη γαλλική.
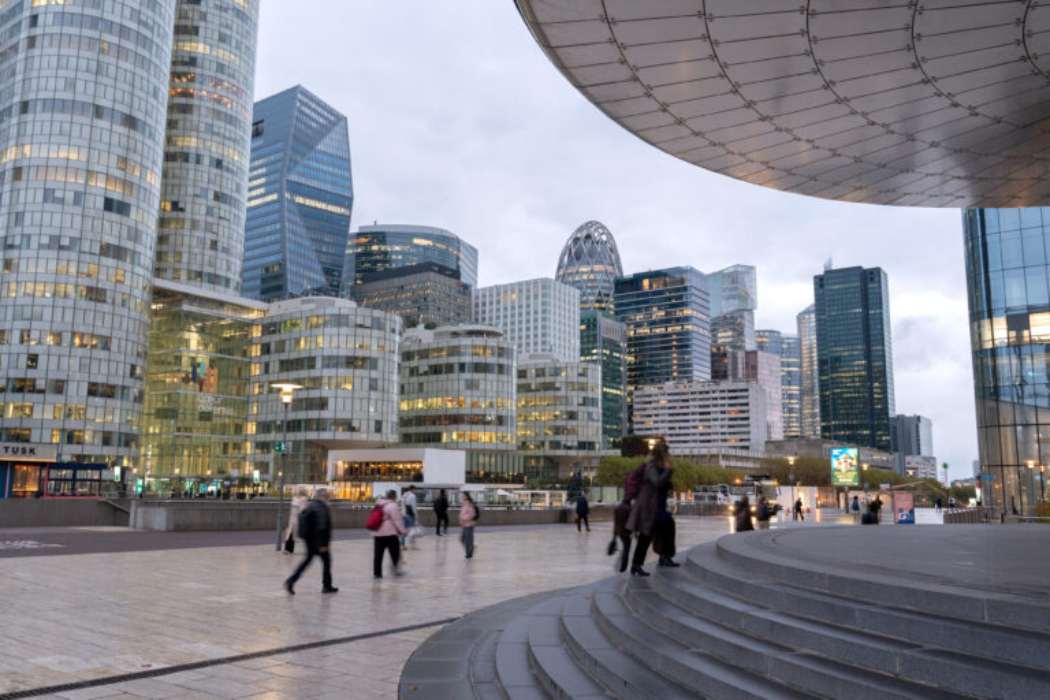
Γαλλία: Από πυλώνας της ευρωζώνης σε επίκεντρο της κρίσης
Η μεγαλύτερη εστία ανησυχίας στην ευρωπαϊκή αγορά ομολόγων εντοπίζεται πλέον στη Γαλλία.
Η δεύτερη μεγαλύτερη οικονομία της ευρωζώνης βρίσκεται αντιμέτωπη με έναν δύσκολο συνδυασμό υψηλού δημόσιου χρέους, σημαντικών δημοσιονομικών ελλειμμάτων, αυξημένου κόστους χρηματοδότησης και πολιτικής αβεβαιότητας.
Το γαλλικό δημόσιο χρέος κινείται κοντά στα 3,5 τρισ. ευρώ, ενώ οι προοπτικές δημοσιονομικής προσαρμογής παραμένουν αβέβαιες ενόψει των προεδρικών εκλογών του 2027.
Η προσπάθεια της κυβέρνησης να περιορίσει τις δημόσιες δαπάνες και να αυξήσει τα έσοδα αντιμετωπίζει πολιτικές και κοινωνικές αντιδράσεις.
Οι επενδυτές ανησυχούν ότι η πολιτική αντιπαράθεση θα δυσκολέψει την εφαρμογή μέτρων δημοσιονομικής εξυγίανσης.
Το αποτέλεσμα είναι η συνεχής αύξηση του επιτοκιακού περιθωρίου των γαλλικών ομολόγων έναντι των γερμανικών.
Η διεύρυνση αυτή έχει ιδιαίτερη σημασία, επειδή καταγράφει το πρόσθετο ασφάλιστρο κινδύνου που απαιτεί η αγορά για να χρηματοδοτήσει τη Γαλλία.
Το νέο πρόβλημα: Οι αγορές αμφισβητούν τη δημοσιονομική αξιοπιστία
Η αναταραχή δεν συνδέεται αποκλειστικά με τα υψηλά επιτόκια.
Στην πραγματικότητα, η αγορά επαναξιολογεί την πιστοληπτική εικόνα ορισμένων από τις μεγαλύτερες οικονομίες του κόσμου.
Η Kristina Hooper, επικεφαλής στρατηγικής αγορών της Man Group, παρατήρησε ότι οι επενδυτές ομολόγων έχουν επιστρέψει δυναμικά, ασκώντας πίεση στις χώρες που θεωρούν ότι δεν ακολουθούν επαρκώς πειθαρχημένη δημοσιονομική πολιτική.
Η τοποθέτησή της, όπως μεταδόθηκε από το Reuters, αποτυπώνει τη νέα πραγματικότητα: οι αγορές δεν αντιμετωπίζουν πλέον με τον ίδιο τρόπο το δημόσιο χρέος όλων των ανεπτυγμένων οικονομιών.
Ακόμη και κράτη που παραδοσιακά θεωρούνταν ιδιαίτερα ασφαλείς δανειολήπτες βρίσκονται αντιμέτωπα με αυξημένες απαιτήσεις από τους επενδυτές.
Η Γαλλία αποτελεί χαρακτηριστικό παράδειγμα αυτής της μεταβολής.
Ιαπωνικά κεφάλαια και συναλλαγές επιτοκιακής διαφοράς: Πού βρίσκεται ο κίνδυνος
Ένας ακόμη παράγοντας που ενδέχεται να εντείνει τη μεταβλητότητα είναι η συμπεριφορά των μεγάλων διεθνών επενδυτών.
Οι ιαπωνικές τράπεζες, οι ασφαλιστικές εταιρείες και τα επενδυτικά κεφάλαια συγκαταλέγονται στους σημαντικούς διαχειριστές παγκόσμιων χαρτοφυλακίων ομολόγων.
Όταν μεταβάλλονται οι διαφορές επιτοκίων ανάμεσα στις μεγάλες οικονομίες, οι επενδυτές αναπροσαρμόζουν τις τοποθετήσεις τους.
Αυτή η διαδικασία μπορεί να οδηγήσει σε πωλήσεις τίτλων, αναζήτηση εναλλακτικών αγορών και περιορισμό συναλλαγών που βασίζονται στις διαφορές αποδόσεων μεταξύ νομισμάτων και ομολόγων.
Οι λεγόμενες συναλλαγές carry trade γίνονται ιδιαίτερα ευάλωτες όταν αυξάνεται απότομα η μεταβλητότητα.
Στην περίπτωση της Γαλλίας, το υψηλό ποσοστό δημόσιου χρέους που κατέχουν ξένοι επενδυτές αποτελεί πρόσθετο παράγοντα ευαισθησίας.
Ωστόσο, οι πληροφορίες περί μαζικών πωλήσεων γαλλικών ομολόγων ειδικά από την Ιαπωνία δεν συνοδεύονται, μέχρι στιγμής, από επαρκώς τεκμηριωμένα δημόσια στοιχεία για το μέγεθος των συναλλαγών.
Ο κίνδυνος εκροών είναι υπαρκτός, αλλά δεν πρέπει να συγχέεται με επιβεβαιωμένη μαζική αποχώρηση συγκεκριμένης κατηγορίας επενδυτών.
Ελληνικές τράπεζες: Γιατί οι διαχειριστές ομολόγων παρακολουθούν κάθε κίνηση
Η διεθνής άνοδος των αποδόσεων αποτελεί σημαντική πρόκληση και για τα ελληνικά τραπεζικά χαρτοφυλάκια.
Οι τράπεζες διακρατούν κρατικά ομόλογα για διαφορετικούς σκοπούς, όπως η διαχείριση ρευστότητας, η επενδυτική απόδοση και η κάλυψη κανονιστικών απαιτήσεων.
Όταν αυξάνεται η απόδοση ενός ομολόγου, η αγοραία τιμή του υποχωρεί.
Αυτό σημαίνει ότι η απότομη άνοδος των επιτοκίων μπορεί να προκαλέσει λογιστικές ή αποτιμητικές πιέσεις, ανάλογα με την κατηγορία στην οποία έχει καταχωριστεί κάθε τίτλος.
Δεν σημαίνει, όμως, ότι όλες οι τράπεζες καταγράφουν αυτομάτως ισόποσες ζημιές ή ότι αναγκάζονται να πουλήσουν τα ομόλογά τους.
Η πραγματική επίπτωση εξαρτάται από τη διάρκεια των τίτλων, τη λογιστική τους ταξινόμηση, τις αντισταθμίσεις κινδύνου και τις ανάγκες ρευστότητας.
Για τα τμήματα διαχείρισης διαθεσίμων των ελληνικών τραπεζών, το κρίσιμο ζητούμενο είναι η παρακολούθηση της μεταβλητότητας και η αποφυγή υπερβολικής έκθεσης σε απότομες μεταβολές επιτοκίων.
Η πίεση μπορεί επίσης να επηρεάσει ασφαλιστικές εταιρείες, επενδυτικά ταμεία και άλλους θεσμικούς επενδυτές που διακρατούν σημαντικά χαρτοφυλάκια σταθερού εισοδήματος.
Η ελληνική αντίφαση: Χαμηλότερη απόδοση από τη Γαλλία, αλλά υψηλότερο διεθνές κόστος
Η ελληνική αγορά παρουσιάζει μια ιδιαίτερη εικόνα.
Παρότι η χώρα πέρασε τη μεγάλη κρίση δημόσιου χρέους της προηγούμενης δεκαετίας, το ελληνικό 10ετές διαπραγματεύεται πλέον με χαμηλότερη απόδοση από το γαλλικό.
Η εξέλιξη αυτή αντανακλά τη διαφορετική αξιολόγηση των δημοσιονομικών προοπτικών των δύο οικονομιών.
Η Ελλάδα έχει επωφεληθεί από τη βελτίωση της πιστοληπτικής της εικόνας, την ανάκτηση της επενδυτικής βαθμίδας και τη διάρθρωση του δημόσιου χρέους της.
Ωστόσο, η σχετική αυτή βελτίωση δεν αρκεί για να προστατεύσει πλήρως την οικονομία από τη διεθνή αύξηση του κόστους χρήματος.
Όταν ανεβαίνουν οι αποδόσεις των γερμανικών και αμερικανικών ομολόγων, επηρεάζεται συνολικά η τιμολόγηση του κινδύνου στις χρηματοπιστωτικές αγορές.
Αυτό μπορεί να μεταφερθεί στο κόστος δανεισμού του Δημοσίου, στις αποδόσεις των εταιρικών ομολόγων και στους όρους χρηματοδότησης των επιχειρήσεων.
Η ΕΚΤ μπροστά στο δύσκολο δίλημμα
Η Ευρωπαϊκή Κεντρική Τράπεζα παρακολουθεί την αναταραχή σε μια περίοδο κατά την οποία ο πληθωρισμός και οι ενεργειακές πιέσεις δυσκολεύουν τη νομισματική πολιτική.
Η άνοδος των αποδόσεων δημιουργεί ανησυχία για τον κατακερματισμό της αγοράς κρατικού χρέους της ευρωζώνης.
Το ερώτημα είναι εάν οι πιέσεις αντανακλούν δικαιολογημένες διαφορές δημοσιονομικού κινδύνου ή εάν εξελίσσονται σε μια αυτοτροφοδοτούμενη αναταραχή που απειλεί την ομαλή μετάδοση της νομισματικής πολιτικής.
Ο πρόεδρος της Bundesbank και μέλος του Διοικητικού Συμβουλίου της ΕΚΤ, Γιοάχιμ Νάγκελ, έχει διευκρινίσει ότι τα εργαλεία αγοράς ομολόγων της κεντρικής τράπεζας αποσκοπούν στη διασφάλιση της σταθερότητας των τιμών και όχι στην υπεράσπιση συγκεκριμένων επιπέδων επιτοκιακών περιθωρίων.
Η ΕΚΤ διαθέτει εργαλεία αντιμετώπισης αδικαιολόγητων πιέσεων στις αγορές, αλλά η ενεργοποίησή τους εξαρτάται από συγκεκριμένες προϋποθέσεις.
Δεν έχει επιβεβαιωθεί κάποια έκτακτη παρέμβαση αγοράς γαλλικών ομολόγων στο πλαίσιο της συγκεκριμένης αναταραχής.
Αυτό αφήνει τις αγορές να αναζητούν την ισορροπία τους υπό την πίεση των δημοσιονομικών δεδομένων και των προσδοκιών για τα επιτόκια.
Οι ΗΠΑ στο επίκεντρο: Γιατί το 5,3% ανησυχεί ολόκληρο τον κόσμο
Η αμερικανική αγορά κρατικών ομολόγων έχει καθοριστική σημασία για το παγκόσμιο χρηματοπιστωτικό σύστημα.
Η απόδοση του αμερικανικού 10ετούς αποτελεί βασικό σημείο αναφοράς για το κόστος κεφαλαίου διεθνώς.
Όταν κινείται πάνω από το 5,3%, οι επιπτώσεις δεν περιορίζονται στο αμερικανικό Δημόσιο.
Επηρεάζονται τα στεγαστικά επιτόκια, οι εταιρικές εκδόσεις χρέους, οι αποτιμήσεις των μετοχών και οι χρηματοδοτικές αποφάσεις μεγάλων επενδυτικών ομίλων.
Οι ανησυχίες για τα αμερικανικά δημοσιονομικά ελλείμματα, την προσφορά νέων κρατικών τίτλων και την πορεία του πληθωρισμού αυξάνουν το ασφάλιστρο κινδύνου που ζητούν οι επενδυτές για μακροχρόνιες τοποθετήσεις.
Παράλληλα, οι μεγάλες επενδύσεις σε υποδομές τεχνητής νοημοσύνης δημιουργούν πρόσθετες ανάγκες χρηματοδότησης στην αμερικανική οικονομία.
Η κατάσταση, ωστόσο, δεν χαρακτηρίζεται από αδιάκοπες πωλήσεις.
Αργότερα την Τετάρτη, η ισχυρή ζήτηση σε δημοπρασία αμερικανικών 10ετών ομολόγων ύψους 39 δισ. δολαρίων βοήθησε τις αποδόσεις να υποχωρήσουν από τα ενδοσυνεδριακά υψηλά τους.
Η εξέλιξη έδειξε ότι οι υψηλότερες αποδόσεις εξακολουθούν να προσελκύουν αγοραστές, ακόμη και μέσα σε ένα περιβάλλον έντονης αβεβαιότητας.
Ο φόβος της μετάδοσης: Από τη Γαλλία στις ευρωπαϊκές τράπεζες
Η μεγαλύτερη ανησυχία αφορά το ενδεχόμενο η κρίση εμπιστοσύνης στη γαλλική αγορά ομολόγων να επεκταθεί σε άλλες οικονομίες.
Η Γαλλία αποτελεί μία από τις σημαντικότερες αγορές κρατικού χρέους της ευρωζώνης.
Μια παρατεταμένη περίοδος υψηλών αποδόσεων θα μπορούσε να επιβαρύνει το κόστος αναχρηματοδότησης του γαλλικού Δημοσίου και να αυξήσει την πίεση στα χαρτοφυλάκια των επενδυτών.
Οι κίνδυνοι δεν είναι ίδιοι για όλες τις χώρες.
Οι δημοσιονομικές προοπτικές, η διάρκεια του χρέους, η σύνθεση των επενδυτών και η κατάσταση του τραπεζικού συστήματος καθορίζουν την ευαισθησία κάθε αγοράς.
Για τον λόγο αυτό, η αναταραχή δεν συνεπάγεται αυτομάτως επανάληψη της ευρωπαϊκής κρίσης χρέους της προηγούμενης δεκαετίας.
Η ευρωζώνη διαθέτει σήμερα διαφορετικούς μηχανισμούς προστασίας, ενώ οι αγορές εξακολουθούν να λειτουργούν και να προσελκύουν επενδυτικό ενδιαφέρον.
Ωστόσο, η διεύρυνση των διαφορών αποδόσεων μεταξύ κρατών αποτελεί προειδοποιητικό σήμα που δεν μπορεί να αγνοηθεί.
Τι παρακολουθούν τώρα οι επενδυτές
Το επόμενο διάστημα θα κριθεί από τέσσερις κρίσιμες μεταβλητές.
Η πρώτη είναι η δυνατότητα της γαλλικής κυβέρνησης να παρουσιάσει αξιόπιστο δημοσιονομικό σχέδιο που θα περιορίσει τις ανησυχίες για το χρέος.
Η δεύτερη είναι η πορεία των αμερικανικών αποδόσεων και η ζήτηση στις επόμενες δημοπρασίες κρατικών τίτλων.
Η τρίτη αφορά τις αποφάσεις της Federal Reserve και της Ευρωπαϊκής Κεντρικής Τράπεζας σε ένα περιβάλλον αυξημένων πληθωριστικών πιέσεων.
Η τέταρτη είναι η συμπεριφορά των μεγάλων διεθνών επενδυτών, ιδιαίτερα εάν η μεταβλητότητα οδηγήσει σε ταχεία αναδιάρθρωση χαρτοφυλακίων.
Για την Ελλάδα, πρόσθετη σημασία έχει η πορεία του επιτοκιακού περιθωρίου έναντι της Γερμανίας, καθώς και η δυνατότητα του Δημοσίου και των επιχειρήσεων να διατηρήσουν πρόσβαση σε χρηματοδότηση με βιώσιμους όρους.
Το πραγματικό διακύβευμα: Όταν ακριβαίνει το χρήμα, πιέζεται ολόκληρη η οικονομία
Η αναταραχή στις αγορές ομολόγων δεν αφορά αποκλειστικά τους επαγγελματίες επενδυτές.
Αποτελεί έναν μηχανισμό μέσω του οποίου οι ανησυχίες για το δημόσιο χρέος, τον πληθωρισμό και τη δημοσιονομική πολιτική μεταφέρονται στην πραγματική οικονομία.
Οι υψηλότερες αποδόσεις αυξάνουν το κόστος χρηματοδότησης, περιορίζουν την ελκυστικότητα ορισμένων επενδύσεων και μπορούν να επιβαρύνουν την οικονομική ανάπτυξη.
Η Γαλλία βρίσκεται σήμερα στο επίκεντρο της ευρωπαϊκής ανησυχίας, ενώ οι Ηνωμένες Πολιτείες αντιμετωπίζουν τη δική τους πίεση από την αύξηση του κόστους δανεισμού.
Η Ελλάδα, παρά τη βελτιωμένη δημοσιονομική της εικόνα, παραμένει μέρος αυτής της διεθνούς αγοράς.
Το κρίσιμο ερώτημα δεν είναι μόνο πόσο ψηλά μπορούν να φθάσουν οι αποδόσεις, αλλά εάν η άνοδος του κόστους χρήματος θα μετατραπεί από χρηματοπιστωτική αναταραχή σε παρατεταμένη πίεση για τράπεζες, επιχειρήσεις και κρατικούς προϋπολογισμούς.
Και αυτή είναι η πραγματική δοκιμασία που αντιμετωπίζουν πλέον οι διεθνείς αγορές.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο