Πετρελαϊκός πόλεμος στον Κόλπο: Σαουδική Αραβία και Εμιράτα συγκρούονται για την αγορά – Ο ΟΠΕΚ τρίζει
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 16 '
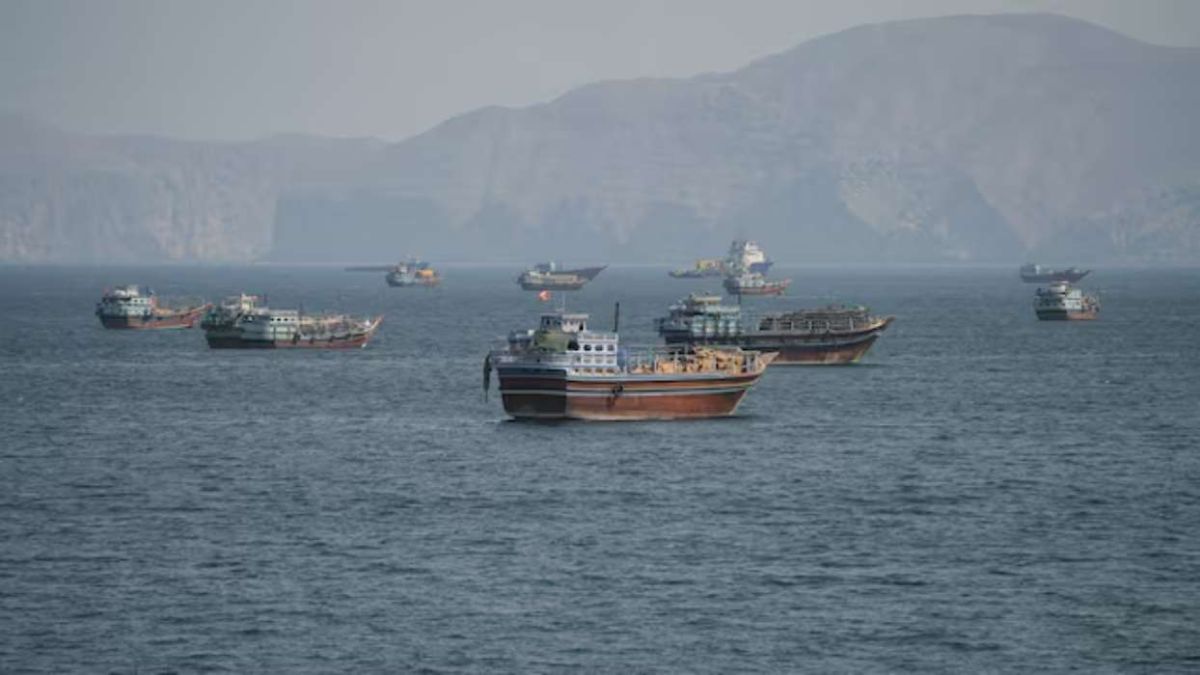
Πηγή Φωτογραφίας: Vessels at the Strait of Hormuz, as seen from Musandam, Oman, October 2, 2026. REUTERS/Stringer/


Ένας νέος πετρελαϊκός ανταγωνισμός ξεκινά στη Μέση Ανατολή, την ώρα που ο πόλεμος με το Ιράν συνεχίζει να αναδιαμορφώνει τις ισορροπίες στην παγκόσμια ενεργειακή αγορά.
Η Σαουδική Αραβία, τα Ηνωμένα Αραβικά Εμιράτα, το Ιράκ και το Κουβέιτ επιχειρούν να ανακτήσουν τα μερίδια αγοράς που έχασαν εξαιτίας των πολύμηνων διαταραχών στις εξαγωγές μέσω των Στενών του Ορμούζ.
Η σταδιακή αποκατάσταση των πετρελαϊκών ροών δημιουργεί νέες συνθήκες ανταγωνισμού μεταξύ παραγωγών που για χρόνια συνεργάζονταν στο πλαίσιο του ΟΠΕΚ και του ευρύτερου σχήματος ΟΠΕΚ+.
Όμως αυτή τη φορά η αντιπαράθεση δεν εξελίσσεται απέναντι σε εξωτερικούς ανταγωνιστές.
Η μάχη για την ανάκτηση των χαμένων πελατών διεξάγεται κυρίως μεταξύ των ίδιων των παραγωγών του Περσικού Κόλπου.
Σύμφωνα με ανάλυση του Reuters στις 8 Οκτωβρίου 2026, η αύξηση των εξαγωγών έχει ήδη προκαλέσει επιθετικότερες εμπορικές κινήσεις, με ορισμένους παραγωγούς να προσφέρουν σημαντικές εκπτώσεις προκειμένου να επανακτήσουν την παρουσία τους στις ασιατικές αγορές.
Το παράδοξο είναι ότι, παρά την αύξηση της διαθέσιμης ποσότητας αργού, οι διεθνείς τιμές παραμένουν υψηλές.
Ο λόγος βρίσκεται στους κινδύνους ασφάλειας, στα αυξημένα ασφάλιστρα των δεξαμενόπλοιων και στις σοβαρές διαταραχές που εξακολουθούν να αντιμετωπίζουν οι διεθνείς αλυσίδες εφοδιασμού.
Τα Στενά του Ορμούζ επιστρέφουν – 12 εκατομμύρια βαρέλια ημερησίως
Τα Στενά του Ορμούζ αποτελούν μία από τις σημαντικότερες ενεργειακές αρτηρίες του πλανήτη.
Πριν από την έναρξη του πολέμου στα τέλη Φεβρουαρίου 2026, από την περιοχή διέρχονταν περίπου το ένα πέμπτο των παγκόσμιων πετρελαϊκών ροών.
Ο αποκλεισμός που επέβαλε το Ιράν προκάλεσε τη μεγαλύτερη αναστάτωση στην αγορά πετρελαίου εδώ και δεκαετίες.
Οι εξαγωγές της Σαουδικής Αραβίας, των Εμιράτων, του Κουβέιτ και του Ιράκ περιορίστηκαν απότομα, καθώς οι χώρες αυτές έχασαν προσωρινά την πρόσβαση στη σημαντικότερη εμπορική τους διαδρομή.
Ωστόσο, η εικόνα αρχίζει να αλλάζει.
Σύμφωνα με στοιχεία της Kpler, οι εξαγωγές αργού μέσω των Στενών του Ορμούζ διαμορφώθηκαν κατά μέσο όρο στα 12 εκατομμύρια βαρέλια ημερησίως τις τελευταίες δύο εβδομάδες.
Το επίπεδο αυτό αντιστοιχεί περίπου στο 80% των προπολεμικών ροών μέσω της συγκεκριμένης διαδρομής.
Ακόμη σημαντικότερη είναι η εικόνα όταν συνυπολογίζονται οι εναλλακτικές οδοί εξαγωγής.
Μέσω των σαουδαραβικών λιμανιών στην Ερυθρά Θάλασσα και του κόμβου Φουτζέιρα στα Ηνωμένα Αραβικά Εμιράτα, οι συνολικές εξαγωγές αργού της Μέσης Ανατολής ξεπέρασαν για μεγάλο μέρος της εβδομάδας που ολοκληρώθηκε στις 3 Οκτωβρίου τον προπολεμικό μέσο όρο των 18 εκατομμυρίων βαρελιών ημερησίως.
Η εξέλιξη αυτή αποτελεί σημαντική ένδειξη αποκατάστασης της προσφοράς.
Δεν σημαίνει, όμως, ότι η ενεργειακή κρίση έχει τελειώσει.

Από έλλειμμα 4 εκατ. βαρελιών σε μόλις 250.000
Η ανάκαμψη των εξαγωγών μεταβάλλει ήδη τις ισορροπίες της παγκόσμιας αγοράς.
Σύμφωνα με εκτιμήσεις της Energy Aspects, το παγκόσμιο έλλειμμα προσφοράς αργού αναμένεται να περιοριστεί τον Οκτώβριο σε περίπου 250.000 βαρέλια ημερησίως.
Τον Μάιο, το αντίστοιχο έλλειμμα πλησίαζε τα 4 εκατομμύρια βαρέλια ημερησίως.
Πρόκειται για ιδιαίτερα μεγάλη μεταβολή μέσα σε λίγους μήνες.
Η αποκατάσταση των ροών περιορίζει τις ανησυχίες για τη φυσική διαθεσιμότητα πετρελαίου.
Παράλληλα, αυξάνει τον ανταγωνισμό μεταξύ παραγωγών που επιδιώκουν να διαθέσουν περισσότερα φορτία στις διεθνείς αγορές.
Όταν πολλοί παραγωγοί προσπαθούν ταυτόχρονα να ανακτήσουν πελάτες, οι εμπορικές πιέσεις συνήθως αυξάνονται.
Οι αγοραστές αποκτούν μεγαλύτερη δυνατότητα διαπραγμάτευσης και οι προμηθευτές αναγκάζονται να προσαρμόσουν τις τιμές τους.
Αυτό ακριβώς αρχίζει να συμβαίνει στον Περσικό Κόλπο.
Η Σαουδική Αραβία χάνει την πρωτοκαθεδρία της στην Ασία
Η σημαντικότερη ανατροπή καταγράφεται στην ασιατική αγορά.
Η Ασία αποτελεί τον μεγαλύτερο προορισμό για τις εξαγωγές πετρελαίου των χωρών του Κόλπου.
Ωστόσο, η παρατεταμένη διακοπή των ροών υποχρέωσε πολλούς ασιατικούς αγοραστές να στραφούν σε εναλλακτικούς προμηθευτές.
Η Σαουδική Αραβία υπέστη ιδιαίτερα σημαντική απώλεια μεριδίου αγοράς.
Σύμφωνα με υπολογισμούς του Reuters που βασίζονται σε στοιχεία της Kpler, το σαουδαραβικό μερίδιο στις εισαγωγές αργού της Ασίας υποχώρησε από 24% τον Φεβρουάριο σε μόλις 9% τον Σεπτέμβριο.
Πρόκειται για ιστορικά χαμηλό επίπεδο.
Για τον Οκτώβριο εκτιμάται ανάκαμψη του μεριδίου κοντά στο 14%.
Η βελτίωση αυτή δείχνει ότι το Ριάντ επιστρέφει δυναμικά στις αγορές.
Ωστόσο, παραμένει σημαντικά χαμηλότερα από τη θέση που κατείχε πριν από την έναρξη του πολέμου.
Αυτό εξηγεί γιατί η Σαουδική Αραβία έχει ισχυρό κίνητρο να αυξήσει τις εξαγωγές και να προσφέρει ανταγωνιστικότερους εμπορικούς όρους.
Τα Εμιράτα αντέχουν – Η αποχώρηση από τον ΟΠΕΚ αλλάζει το παιχνίδι
Σε αντίθεση με τη Σαουδική Αραβία, τα Ηνωμένα Αραβικά Εμιράτα κατάφεραν να διατηρήσουν μεγάλο μέρος της παρουσίας τους στις διεθνείς αγορές.
Σύμφωνα με την Kpler, οι εξαγωγές αργού των Εμιράτων διαμορφώθηκαν κατά μέσο όρο στα 3,3 εκατομμύρια βαρέλια ημερησίως από τον Ιούνιο.
Το επίπεδο αυτό βρίσκεται κοντά στις προπολεμικές επιδόσεις.
Παράλληλα, η παραγωγή τους διαμορφώθηκε περίπου στα 4,2 εκατομμύρια βαρέλια ημερησίως, έναντι 3,9 εκατομμυρίων πριν από τον πόλεμο, σύμφωνα με την Energy Aspects.
Η δυνατότητα αξιοποίησης του λιμανιού Φουτζέιρα και εναλλακτικών διαδρομών συνέβαλε στη διατήρηση των εξαγωγών.
Τα Ηνωμένα Αραβικά Εμιράτα αποχώρησαν από τον ΟΠΕΚ τον Μάιο του 2026, επιδιώκοντας μεγαλύτερη ευελιξία στην αύξηση της παραγωγικής τους δυναμικότητας.
Η απόφαση αυτή αποτελεί μία από τις σημαντικότερες θεσμικές μεταβολές στην ιστορία του οργανισμού.
Η αποχώρηση μιας τόσο ισχυρής πετρελαιοπαραγωγού χώρας περιορίζει την ικανότητα του ΟΠΕΚ να συντονίζει αποτελεσματικά την προσφορά.
Παράλληλα, αυξάνει τον ανταγωνισμό με τη Σαουδική Αραβία.
Ο ΟΠΕΚ αντιμετωπίζει εσωτερική κρίση ισχύος
Η ιστορία του πετρελαίου περιλαμβάνει αρκετές περιόδους έντονου ανταγωνισμού για μερίδια αγοράς.
Τη δεκαετία του 1980, η ανάπτυξη νέων κοιτασμάτων εκτός Μέσης Ανατολής αύξησε την πίεση προς τον ΟΠΕΚ.
Αντίστοιχα, η αμερικανική επανάσταση του σχιστολιθικού πετρελαίου τη δεκαετία του 2010 άλλαξε την παγκόσμια προσφορά.
Σε προηγούμενες περιόδους, οι παραγωγοί χαμηλού κόστους επιχείρησαν να διατηρήσουν ή να ανακτήσουν μερίδια αγοράς αυξάνοντας την παραγωγή τους.
Σήμερα, όμως, η σύγκρουση έχει διαφορετικά χαρακτηριστικά.
Οι βασικοί ανταγωνιστές βρίσκονται στην ίδια γεωγραφική περιοχή και είχαν μέχρι πρόσφατα κοινό συμφέρον στον συντονισμό της παραγωγής.
Ο πόλεμος με το Ιράν έχει διαταράξει αυτή την ισορροπία.
Η αποχώρηση των Εμιράτων από τον ΟΠΕΚ, η ανάγκη του Ιράκ να αυξήσει τα έσοδά του και οι προσπάθειες της Σαουδικής Αραβίας να ανακτήσει τους ασιατικούς πελάτες δημιουργούν ισχυρές φυγόκεντρες τάσεις.
Η δυνατότητα του οργανισμού να επηρεάζει τις διεθνείς τιμές μέσω συντονισμένων αποφάσεων δοκιμάζεται.
Το Ριάντ επιστρέφει με 7,3 εκατ. βαρέλια εξαγωγών
Η Σαουδική Αραβία επιχειρεί να ανακτήσει τη θέση της με ταχύτατους ρυθμούς.
Σύμφωνα με την Kpler, οι σαουδαραβικές εξαγωγές αργού διαμορφώθηκαν κατά μέσο όρο στα 7,3 εκατομμύρια βαρέλια ημερησίως τις τελευταίες τρεις εβδομάδες.
Το επίπεδο αυτό πλησιάζει τις προπολεμικές εξαγωγικές επιδόσεις.
Ωστόσο, η παραγωγή παραμένει αισθητά χαμηλότερη.
Η Energy Aspects εκτιμά ότι η σαουδαραβική παραγωγή θα διαμορφωθεί τον Οκτώβριο περίπου στα 7,4 εκατομμύρια βαρέλια ημερησίως.
Το επίπεδο αντιστοιχεί περίπου στο 75% της προπολεμικής παραγωγής.
Η διαφορά αντανακλά τις ζημιές και τις διαταραχές που έχουν υποστεί ενεργειακές εγκαταστάσεις της χώρας.
Παράλληλα, ο διευθύνων σύμβουλος της Saudi Aramco, Αμίν Νάσερ, δήλωσε αυτή την εβδομάδα στο Energy Intelligence Forum του Λονδίνου ότι η Σαουδική Αραβία θα μπορούσε να αυξήσει την παραγωγή της στα 12 εκατομμύρια βαρέλια ημερησίως μέσα σε λίγες ημέρες, εφόσον απαιτηθεί.
Η δήλωση αυτή αποτυπώνει την παραγωγική δυνατότητα που προβάλλει η εταιρεία.
Δεν σημαίνει ότι η αύξηση έχει ήδη πραγματοποιηθεί.
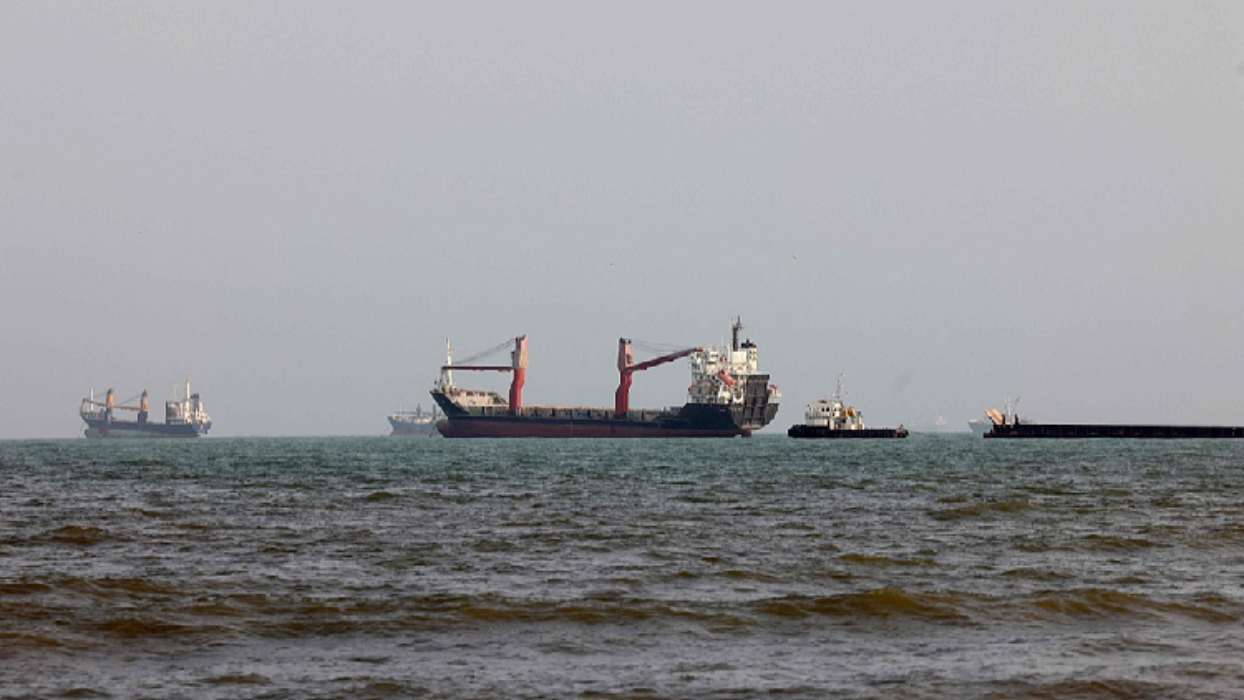
Ερυθρά Θάλασσα, Χούθι και αγωγός Ανατολής–Δύσης
Η σαουδαραβική στρατηγική αντιμετώπισε σημαντικές δυσκολίες εξαιτίας των στρατιωτικών εξελίξεων.
Μετά την έναρξη του πολέμου, το Ριάντ προσπάθησε να παρακάμψει τα Στενά του Ορμούζ, διοχετεύοντας μεγάλες ποσότητες αργού προς το λιμάνι Γιανμπού στην Ερυθρά Θάλασσα.
Η μεταφορά πραγματοποιείται μέσω του αγωγού Ανατολής–Δύσης.
Η διαδρομή αυτή επέτρεψε στη χώρα να διατηρήσει μέρος των εξαγωγών της, ακόμη και όταν η πρόσβαση στον Περσικό Κόλπο ήταν εξαιρετικά περιορισμένη.
Ωστόσο, επιθέσεις στον αγωγό τον Σεπτέμβριο προκάλεσαν νέες διαταραχές.
Παράλληλα, ο αποκλεισμός του στενού Μπαμπ ελ Μαντέμπ από τους Χούθι περιόρισε τη δυνατότητα ασφαλούς ναυσιπλοΐας στην περιοχή.
Οι εξελίξεις ανάγκασαν τη Σαουδική Αραβία να επαναπροσανατολίσει μεγαλύτερο μέρος των εξαγωγών της προς τα Στενά του Ορμούζ.
Η επιστροφή αυτή πραγματοποιείται παρά τους συνεχιζόμενους κινδύνους για τη ναυσιπλοΐα.
Δεξαμενόπλοια υπό απειλή – Γιατί το πετρέλαιο παραμένει ακριβό
Η αύξηση των εξαγωγών δεν έχει εξαλείψει τους κινδύνους στην περιοχή.
Σύμφωνα με το Reuters, οι ιρανικές δυνάμεις συνεχίζουν να στοχεύουν πλοία που διέρχονται από τα Στενά του Ορμούζ.
Κατά τις τελευταίες δύο εβδομάδες, οι επιθέσεις αντιστοιχούν σχεδόν σε ένα δεξαμενόπλοιο ημερησίως.
Η κατάσταση αυτή διατηρεί υψηλό το κόστος θαλάσσιων μεταφορών.
Τα ασφάλιστρα πολεμικού κινδύνου, οι ναύλοι και τα πρόσθετα μέτρα προστασίας αυξάνουν το τελικό κόστος μεταφοράς του πετρελαίου.
Παράλληλα, οι πλοιοκτήτες και οι εμπορικές εταιρείες πρέπει να συνυπολογίζουν την πιθανότητα καθυστερήσεων ή απώλειας φορτίων.
Έτσι δημιουργείται μια ιδιόμορφη κατάσταση.
Η φυσική προσφορά αργού αυξάνεται, αλλά το κόστος και ο κίνδυνος παράδοσης παραμένουν υψηλά.
Το Brent εξακολουθεί να κινείται πάνω από τα 100 δολάρια το βαρέλι, σύμφωνα με την ανάλυση του Reuters, περίπου 40% υψηλότερα από τα προπολεμικά επίπεδα.
Το Ιράν χάνει την ασιατική αγορά
Ο μεγαλύτερος χαμένος της αναδιάταξης εμφανίζεται να είναι το ίδιο το Ιράν.
Οι ιρανικές εξαγωγές έχουν ουσιαστικά καταρρεύσει μετά την επιβολή αμερικανικού ναυτικού αποκλεισμού.
Σύμφωνα με υπολογισμούς του Reuters, το μερίδιο του ιρανικού αργού στις ασιατικές εισαγωγές υποχώρησε από 6% τον Μάρτιο σε μηδενικό επίπεδο τον Οκτώβριο.
Η εξέλιξη αυτή δημιουργεί σημαντικές οικονομικές πιέσεις για την Τεχεράνη.
Το πετρέλαιο αποτελεί κρίσιμη πηγή εξαγωγικών εσόδων για την ιρανική οικονομία.
Παράλληλα, οι πελάτες που δεν μπορούν πλέον να προμηθευτούν ιρανικό αργό αναζητούν εναλλακτικές πηγές.
Η μεταβολή αυτή δημιουργεί ευκαιρίες για άλλους παραγωγούς της Μέσης Ανατολής, αλλά και για προμηθευτές εκτός της περιοχής.
Η απώλεια μεριδίων αγοράς μπορεί να έχει συνέπειες που διαρκούν περισσότερο από μια προσωρινή διακοπή εξαγωγών.
Οι εμπορικές σχέσεις, οι συμφωνίες προμήθειας και οι τεχνικές προσαρμογές των διυλιστηρίων δεν αλλάζουν πάντοτε εύκολα.
Ιράκ και Σαουδική Αραβία προσφέρουν εκπτώσεις
Η προσπάθεια ανάκτησης των πελατών οδηγεί ήδη σε μεγαλύτερη εμπορική ευελιξία.
Σύμφωνα με το Reuters, παραγωγοί όπως το Ιράκ και η Σαουδική Αραβία προσφέρουν σημαντικές εκπτώσεις σε αγοραστές που αποδέχονται να φορτώσουν πετρέλαιο μέσα στον Περσικό Κόλπο.
Οι εκπτώσεις λειτουργούν ως αντιστάθμισμα του αυξημένου κινδύνου και του κόστους μεταφοράς.
Για τους αγοραστές, η επιλογή περιλαμβάνει μια δύσκολη εξίσωση.
Από τη μία πλευρά, μπορούν να εξασφαλίσουν χαμηλότερη τιμή αγοράς.
Από την άλλη, πρέπει να αναλάβουν πρόσθετους κινδύνους ναυσιπλοΐας, ασφάλισης και πιθανών καθυστερήσεων.
Το τελικό οικονομικό όφελος εξαρτάται από τη διαφορά τιμής και το πραγματικό κόστος παράδοσης.
Η πρακτική αυτή δείχνει ότι η μάχη για τα μερίδια αγοράς έχει ήδη περάσει από το επίπεδο των παραγωγικών αποφάσεων στο πεδίο των εμπορικών συμφωνιών.
Γιατί δεν θα πέσουν εύκολα οι τιμές της βενζίνης και του ντίζελ
Σε προηγούμενες περιόδους, ένας έντονος ανταγωνισμός μεταξύ πετρελαιοπαραγωγών συχνά οδηγούσε σε σημαντική πτώση των διεθνών τιμών.
Σήμερα, όμως, η εικόνα είναι πιο σύνθετη.
Η αύξηση της προσφοράς αργού μπορεί να περιορίζει τις ανοδικές πιέσεις στις τιμές του πετρελαίου.
Δεν συνεπάγεται όμως αυτόματα αντίστοιχη μείωση στις τιμές των καυσίμων.
Υπάρχουν τρεις βασικοί λόγοι.
Πρώτον, οι κίνδυνοι μεταφοράς μέσω των Στενών του Ορμούζ εξακολουθούν να αυξάνουν το κόστος.
Δεύτερον, οι ζημιές σε ενεργειακές εγκαταστάσεις και οι περιορισμένες εξαγωγές διυλισμένων προϊόντων επηρεάζουν την προσφορά ντίζελ και αεροπορικών καυσίμων.
Τρίτον, οι λιανικές τιμές εξαρτώνται από περισσότερους παράγοντες, όπως το κόστος διύλισης, οι συναλλαγματικές ισοτιμίες, οι φόροι και τα περιθώρια διανομής.
Έτσι, ακόμη και εάν η τιμή του αργού υποχωρήσει, η μείωση μπορεί να φτάσει με καθυστέρηση ή μόνο εν μέρει στους καταναλωτές.

Η Κίνα και η Ινδία στο επίκεντρο της νέας πετρελαϊκής μάχης
Η ανάκτηση των ασιατικών πελατών αποτελεί στρατηγική προτεραιότητα για τις χώρες του Κόλπου.
Η Κίνα και η Ινδία συγκαταλέγονται στους σημαντικότερους εισαγωγείς πετρελαίου παγκοσμίως.
Οι αποφάσεις των διυλιστηρίων τους επηρεάζουν άμεσα τις εμπορικές ροές και τη διαμόρφωση των τιμών.
Η παρατεταμένη διαταραχή των εξαγωγών από τη Μέση Ανατολή οδήγησε πολλούς αγοραστές να διαφοροποιήσουν τους προμηθευτές τους.
Η επιστροφή των χωρών του Κόλπου στην αγορά δεν σημαίνει ότι οι προηγούμενες εμπορικές σχέσεις θα αποκατασταθούν αυτομάτως.
Οι παραγωγοί πρέπει να προσφέρουν ανταγωνιστικές τιμές, αξιόπιστες παραδόσεις και επαρκείς ποσότητες.
Η δυνατότητα των ασιατικών αγοραστών να επιλέγουν μεταξύ διαφορετικών πηγών προμήθειας αυξάνει τη διαπραγματευτική τους ισχύ.
Η εξέλιξη αυτή μπορεί να επιταχύνει τον ανταγωνισμό ανάμεσα στις πετρελαιοπαραγωγούς χώρες.
Ελλάδα: Τι σημαίνει η νέα μάχη για καύσιμα, διυλιστήρια και οικονομία
Οι εξελίξεις στη Μέση Ανατολή έχουν άμεση σημασία και για την ελληνική οικονομία.
Η Ελλάδα εξαρτάται από εισαγωγές αργού πετρελαίου, ενώ διαθέτει σημαντική διυλιστική δραστηριότητα μέσω της HELLENiQ ENERGY και της Motor Oil.
Οι διεθνείς μεταβολές στις τιμές του αργού και των πετρελαιοειδών επηρεάζουν το κόστος προμήθειας, τα περιθώρια διύλισης και τις εμπορικές ροές.
Η ενίσχυση του ανταγωνισμού μεταξύ παραγωγών θα μπορούσε να δημιουργήσει ευνοϊκότερες επιλογές προμήθειας για τα διυλιστήρια.
Ωστόσο, το τελικό αποτέλεσμα θα εξαρτηθεί από το κόστος μεταφοράς, τη διαθεσιμότητα κατάλληλων ποιοτήτων αργού και τις συνθήκες της διεθνούς αγοράς προϊόντων.
Για τους καταναλωτές, το κρίσιμο ζήτημα είναι η εξέλιξη των τιμών της βενζίνης, του πετρελαίου κίνησης και του πετρελαίου θέρμανσης.
Η αύξηση της προσφοράς αποτελεί θετική ένδειξη για την αποκλιμάκωση των πιέσεων.
Όμως οι υψηλοί γεωπολιτικοί κίνδυνοι και οι διαταραχές στη διύλιση μπορούν να διατηρήσουν τις τιμές σε αυξημένα επίπεδα.
Ιδιαίτερη σημασία αποκτά και η έναρξη της περιόδου διάθεσης πετρελαίου θέρμανσης, καθώς τα ελληνικά νοικοκυριά εισέρχονται στους χειμερινούς μήνες.
Ο μεγάλος κίνδυνος: Μια νέα επίθεση μπορεί να ανατρέψει τα πάντα
Η ανάκαμψη της παραγωγής και των εξαγωγών δεν σημαίνει ότι η αγορά έχει επιστρέψει σε συνθήκες κανονικότητας.
Οι θαλάσσιες διαδρομές παραμένουν εκτεθειμένες σε στρατιωτικές επιθέσεις.
Οι ενεργειακές εγκαταστάσεις εξακολουθούν να αντιμετωπίζουν κινδύνους.
Οι ασφαλιστικές και ναυτιλιακές εταιρείες συνεχίζουν να ενσωματώνουν σημαντικό κόστος πολεμικού κινδύνου.
Μια σοβαρή νέα διακοπή στις εξαγωγές θα μπορούσε να ανατρέψει γρήγορα την εικόνα βελτίωσης της προσφοράς.
Αντίστοιχα, μια διατηρήσιμη αποκλιμάκωση της σύγκρουσης και μεγαλύτερη ασφάλεια στη ναυσιπλοΐα θα μπορούσαν να μειώσουν το πρόσθετο κόστος που επιβαρύνει σήμερα την αγορά.
Η πορεία των τιμών θα εξαρτηθεί επομένως όχι μόνο από τις αποφάσεις των παραγωγών, αλλά και από την εξέλιξη των στρατιωτικών επιχειρήσεων.
Η νέα εποχή του πετρελαίου: Περισσότερα βαρέλια, λιγότερος συντονισμός
Η σημαντικότερη αλλαγή που αναδεικνύει η ανάλυση του Reuters αφορά την ίδια τη δομή της πετρελαϊκής αγοράς.
Ο ΟΠΕΚ οικοδόμησε για δεκαετίες την επιρροή του πάνω στη δυνατότητα συντονισμού της προσφοράς.
Σήμερα, ο πόλεμος, η αποχώρηση των Εμιράτων και οι διαφορετικές οικονομικές ανάγκες των παραγωγών δοκιμάζουν αυτή τη δυνατότητα.
Η Σαουδική Αραβία επιδιώκει να ανακτήσει την ισχυρή της παρουσία στην Ασία.
Τα Ηνωμένα Αραβικά Εμιράτα προσπαθούν να αξιοποιήσουν την αυξημένη παραγωγική τους δυνατότητα.
Το Ιράκ ενισχύει τις εξαγωγές του, ενώ το Ιράν αντιμετωπίζει κατάρρευση των πωλήσεών του εξαιτίας του αμερικανικού αποκλεισμού.
Το αποτέλεσμα είναι μια αγορά στην οποία η συνεργασία υποχωρεί μπροστά στην ανάγκη ανάκτησης εσόδων και πελατών.
Η μάχη για τα μερίδια αγοράς έχει ήδη αρχίσει, αλλά δεν έχει ακόμη μετατραπεί σε πραγματική ανακούφιση για τους καταναλωτές.
Και αυτό είναι το μεγαλύτερο παράδοξο της σημερινής ενεργειακής κρίσης.
Περισσότερο πετρέλαιο επιστρέφει στις διεθνείς αγορές, οι παραγωγοί ανταγωνίζονται εντονότερα και το παγκόσμιο έλλειμμα προσφοράς περιορίζεται δραστικά.
Ωστόσο, όσο τα Στενά του Ορμούζ παραμένουν επικίνδυνα και οι πολεμικές επιχειρήσεις συνεχίζονται, η ενεργειακή ασφάλεια θα εξακολουθεί να έχει υψηλό τίμημα.
Για τις κυβερνήσεις, τις επιχειρήσεις και τα νοικοκυριά, το κρίσιμο ερώτημα δεν είναι μόνο πόσο πετρέλαιο μπορεί να παραχθεί.
Είναι πόσο από αυτό μπορεί να φτάσει με ασφάλεια, προβλεψιμότητα και λογικό κόστος στον τελικό καταναλωτή.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο