Τραμπ, πετρέλαιο και Fed σπάνε τα ομόλογα: Το 5% γίνεται παγκόσμια κόκκινη γραμμή
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 9 '
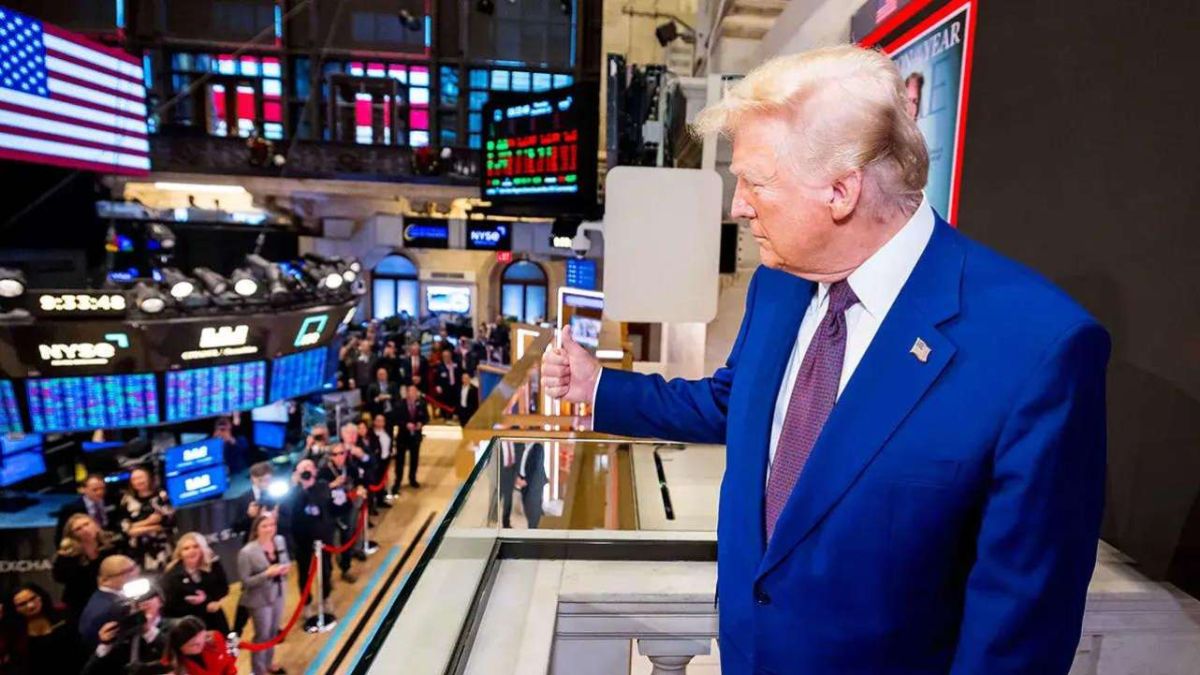
Πηγή Φωτογραφίας: AP Photo//Τραμπ, πετρέλαιο και Fed σπάνε τα ομόλογα: Το 5% γίνεται παγκόσμια κόκκινη γραμμή


Ο Ντόναλντ Τραμπ ήθελε χαμηλότερα επιτόκια, φθηνότερο χρήμα και υποχώρηση των αποδόσεων των αμερικανικών ομολόγων.
Η αγορά κινείται προς την ακριβώς αντίθετη κατεύθυνση.
Ο πόλεμος με το Ιράν, το ενεργειακό σοκ, ο επίμονος πληθωρισμός, η τεράστια χρηματοδοτική ανάγκη του αμερικανικού Δημοσίου και η έκρηξη κεφαλαιουχικών δαπανών γύρω από την τεχνητή νοημοσύνη έχουν συγκλίνει σε ένα σημείο: το κόστος του χρήματος ανεβαίνει.
Η απόδοση του αμερικανικού 10ετούς έχει κινηθεί στην περιοχή του 5%, επίπεδο που δεν είναι απλώς ένας αριθμός για τους traders. Είναι το σημείο αναφοράς πάνω στο οποίο τιμολογούνται στεγαστικά δάνεια, εταιρικός δανεισμός, κρατικό χρέος, private equity, ακίνητα και μεγάλο μέρος των αποτιμήσεων των διεθνών χρηματιστηρίων. Το ίδιο το Crisis Monitor περιγράφει πλέον την κίνηση ως μετάβαση σε ζώνη αυξημένου συστημικού κινδύνου.
Το 5% αλλάζει ολόκληρη την εξίσωση της Wall Street
Για περισσότερο από μία δεκαετία, μεγάλο μέρος του αμερικανικού χρηματοπιστωτικού μοντέλου χτίστηκε πάνω στην υπόθεση ότι το πραγματικά ακριβό χρήμα ήταν προσωρινό.
Αυτή η υπόθεση δοκιμάζεται.
Όταν ένα θεωρητικά «risk-free» αμερικανικό ομόλογο προσφέρει περίπου 5%, οι επενδυτές απαιτούν πολύ μεγαλύτερη απόδοση για να αναλάβουν ρίσκο σε μετοχές, εταιρικά ομόλογα, ακίνητα ή private markets.
Και εκεί αρχίζει η πίεση στις αποτιμήσεις.
Ιδιαίτερα εκτεθειμένες είναι οι εταιρείες τεχνολογίας και AI, των οποίων μεγάλο μέρος της σημερινής αξίας βασίζεται σε κέρδη που αναμένονται πολλά χρόνια στο μέλλον. Όσο ανεβαίνει το discount rate, τόσο μικρότερη γίνεται η σημερινή αξία αυτών των μελλοντικών ταμειακών ροών.
Το πρόβλημα δεν περιορίζεται στον Nasdaq. Το 5% περνά σταδιακά σε ολόκληρη την οικονομία:
- ακριβότερα στεγαστικά δάνεια,
- ακριβότερη αναχρηματοδότηση επιχειρήσεων,
- μεγαλύτερη πίεση σε commercial real estate,
- δυσκολότερες εξαγορές με μόχλευση,
- υψηλότερο κόστος εξυπηρέτησης του αμερικανικού χρέους,
- ισχυρότερη πίεση στις αναδυόμενες αγορές.
Η αγορά ομολόγων ήδη τιμολογεί έντονα περαιτέρω νομισματική σύσφιγξη, ενώ το spread του διετούς Treasury έναντι του τρέχοντος επιτοκίου της Fed έχει ενισχυθεί σημαντικά.
Ο πληθωρισμός επέστρεψε πριν φύγει
Η δυσκολία για τη Fed είναι ότι το ενεργειακό σοκ έρχεται ενώ η μάχη κατά του πληθωρισμού δεν έχει ολοκληρωθεί.
Ο αμερικανικός CPI αυξήθηκε τον Αύγουστο κατά 0,4% σε μηνιαία βάση και 3,4% σε ετήσια. Η βενζίνη αυξήθηκε 3,9% μέσα σε μόλις έναν μήνα και εξήγησε περισσότερο από το ένα τρίτο της συνολικής μηνιαίας ανόδου των τιμών. Σε ετήσια βάση, η βενζίνη ήταν ακριβότερη κατά 27,4% και το fuel oil κατά 52%.
Και αυτά είναι στοιχεία που κοιτούν προς τα πίσω.
Το νέο άλμα του Brent προς τα 108–110 δολάρια δεν έχει ακόμη περάσει πλήρως στον δείκτη τιμών καταναλωτή.
Αυτό σημαίνει ότι το πρόβλημα που βλέπει σήμερα η Fed μπορεί να είναι μικρότερο από αυτό που θα εμφανιστεί τους επόμενους μήνες.
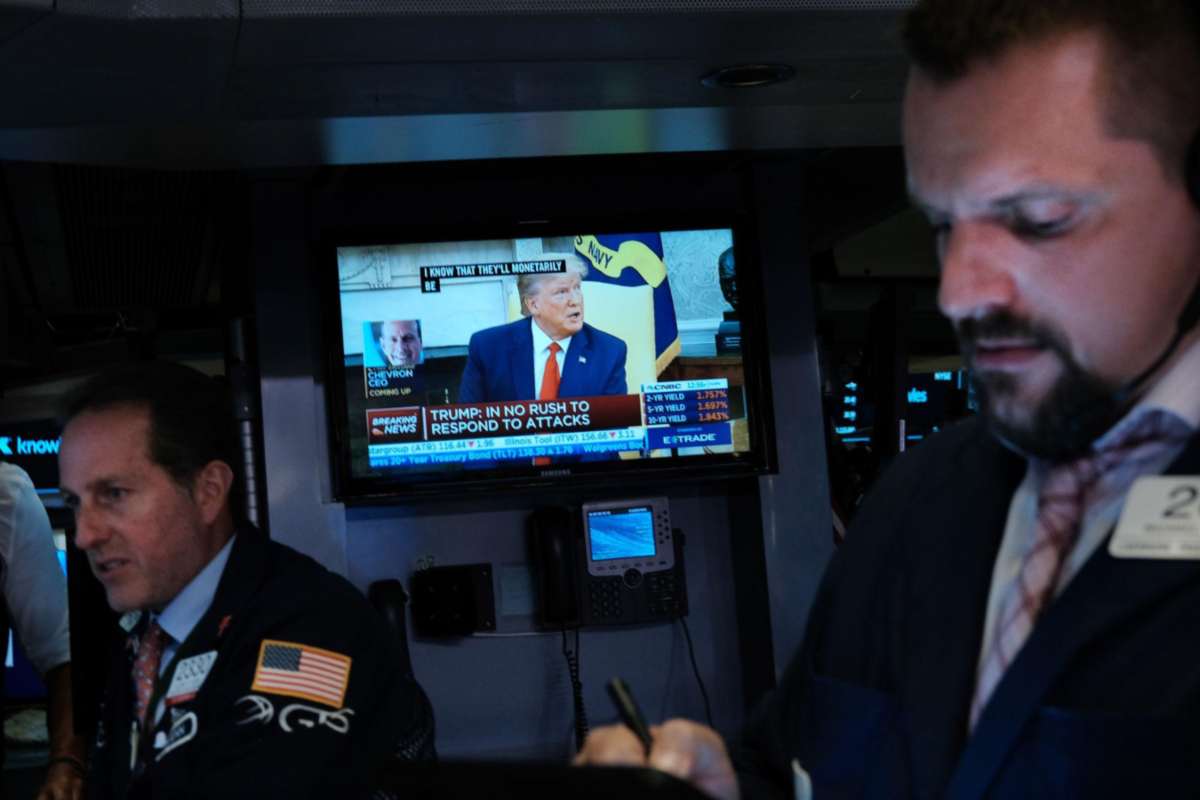
Ο Warsh βρίσκεται στην παγίδα που φοβόταν ο Τραμπ
Η αγορά περιμένει πλέον σε μεγάλο βαθμό αύξηση επιτοκίων από τον Kevin Warsh.
Οι προσδοκίες στις αγορές έχουν μετακινηθεί έντονα υπέρ μιας αύξησης κατά 25 μονάδες βάσης, ενώ μεγάλοι επενδυτές βλέπουν πλέον ακόμη μεγαλύτερη σύσφιγξη τους επόμενους μήνες. AP και Financial Times καταγράφουν πιθανότητα κοντά στο 90% για αύξηση στη συνεδρίαση της Fed, καθώς ο Warsh επιχειρεί να αποδείξει ότι η κεντρική τράπεζα δεν θα ανεχθεί νέα αποσταθεροποίηση των πληθωριστικών προσδοκιών.
Εδώ βρίσκεται και η πολιτική ειρωνεία.
Ο Τραμπ επέλεξε τον Warsh προσδοκώντας μια Fed περισσότερο ευθυγραμμισμένη με την ανάγκη για χαμηλότερο κόστος χρήματος.
Όμως η άνοδος του πετρελαίου και ο πληθωρισμός στενεύουν δραματικά τα περιθώρια κινήσεών του.
Εάν ο Warsh αυξήσει τα επιτόκια, θα συγκρουστεί μετωπικά με την επιθυμία του Λευκού Οίκου.
Εάν δεν τα αυξήσει, κινδυνεύει να δώσει στην αγορά την εντύπωση ότι η Fed υποχωρεί υπό πολιτική πίεση.
Και τότε το αποτέλεσμα μπορεί να είναι ακόμη χειρότερο: οι μακροπρόθεσμες αποδόσεις να ανέβουν επειδή οι επενδυτές θα απαιτούν μεγαλύτερο inflation και credibility premium.
Η μεγάλη ειρωνεία για τον Τραμπ
Ο Λευκός Οίκος θέλει το χαμηλότερο δυνατό κόστος δανεισμού.
Όμως η απόδοση ενός 10ετούς ομολόγου δεν καθορίζεται με προεδρική εντολή.
Η αγορά κοιτάζει:
το δημόσιο χρέος, τα ελλείμματα, τον πληθωρισμό, την προσφορά νέων Treasuries, την ανεξαρτησία της Fed και το γεωπολιτικό risk premium.
Και αυτή τη στιγμή σχεδόν όλοι αυτοί οι παράγοντες πιέζουν προς την ίδια κατεύθυνση.
Ο Τραμπ μπορεί να απαιτεί χαμηλότερο Fed Funds Rate. Δεν μπορεί όμως να υποχρεώσει έναν επενδυτή να αγοράσει 10ετές Treasury στο 4% εάν εκείνος απαιτεί 5% για να αποζημιωθεί για τον πληθωρισμό και τον δημοσιονομικό κίνδυνο.
Αυτό είναι το σημείο στο οποίο η πολιτική συναντά την αγορά ομολόγων — και συνήθως η αγορά έχει τον τελευταίο λόγο.
Πετρέλαιο και ομόλογα ανεβαίνουν μαζί — το επικίνδυνο σήμα
Κανονικά, μια γεωπολιτική κρίση οδηγεί τους επενδυτές στα αμερικανικά κρατικά ομόλογα ως ασφαλές καταφύγιο.
Οι τιμές των ομολόγων ανεβαίνουν και οι αποδόσεις πέφτουν.
Τώρα συμβαίνει κάτι διαφορετικό.
Το πετρέλαιο ανεβαίνει και οι αποδόσεις επίσης.
Αυτό σημαίνει ότι η αγορά δεν διαβάζει απλώς τον πόλεμο ως γεωπολιτικό risk-off event. Τον διαβάζει ως πληθωριστικό σοκ που μπορεί να απαιτήσει υψηλότερα επιτόκια για περισσότερο χρόνο.
Είναι πολύ πιο δύσκολο περιβάλλον για τις μετοχές.
Και εξηγεί γιατί μια Fed που αυξάνει κατά 25 μονάδες βάσης δεν εγγυάται ότι το 10ετές θα υποχωρήσει.
Το πραγματικό πρόβλημα είναι το «higher for longer»
Μία αύξηση 25 μονάδων βάσης από μόνη της δύσκολα θα προκαλούσε συστημική κρίση. Ιστορικά, μία μεμονωμένη αύξηση δεν αρκεί για να σπάσει μια bull market. Η ανησυχία είναι διαφορετική: μήπως η κίνηση αποτελεί την αρχή ενός νέου κύκλου tightening.
Εάν το πετρέλαιο παραμείνει πάνω από τα 100 δολάρια και ο πληθωρισμός δεν αποκλιμακωθεί, η Fed μπορεί να χρειαστεί περισσότερες αυξήσεις.
Τότε το σημερινό 5% στο 10ετές παύει να είναι στιγμιαία υπερβολή και γίνεται ένα νέο καθεστώς κόστους χρήματος.
Και αυτό θα ανάγκαζε τις αγορές να επανατιμολογήσουν σχεδόν τα πάντα.
Το AI boom βρίσκεται επίσης μέσα στην εξίσωση
Υπάρχει και ένας παράγοντας που συχνά υποτιμάται.
Η τεράστια επενδυτική έκρηξη στην τεχνητή νοημοσύνη απαιτεί εξίσου τεράστιες ποσότητες κεφαλαίου.
Data centers, chips, δίκτυα ηλεκτρισμού, παραγωγή ενέργειας και νέες υποδομές χρηματοδοτούνται μέσω cash flows αλλά και μέσω όλο και μεγαλύτερης έκδοσης εταιρικού χρέους.
Η AI επανάσταση που μέχρι τώρα λειτουργούσε ως μοχλός ανόδου της Wall Street μπορεί έτσι να ενισχύει παράλληλα τη ζήτηση για κεφάλαιο και να διατηρεί μακροπρόθεσμα τις αποδόσεις υψηλότερες.
Ο Warsh βρίσκεται μπροστά σε αυτό ακριβώς το παράδοξο: η AI μπορεί να αυξήσει μακροπρόθεσμα την παραγωγικότητα, αλλά η τεράστια επενδυτική δαπάνη για να κατασκευαστεί η σχετική υποδομή δημιουργεί σήμερα πρόσθετη πίεση στις κεφαλαιαγορές.
Η κόκκινη γραμμή δεν είναι μια ημέρα πάνω από το 5%
Το κρίσιμο για τις αγορές δεν είναι εάν το 10ετές περάσει στιγμιαία το 5%.
Το κρίσιμο είναι εάν μείνει εκεί.
Ένα 10ετές σταθερά πάνω από το 5% αλλάζει το hurdle rate ολόκληρου του χρηματοπιστωτικού συστήματος.
Τότε:
οι μετοχές πρέπει να προσφέρουν μεγαλύτερη αναμενόμενη απόδοση,
οι εταιρείες πρέπει να πληρώνουν περισσότερο για κεφάλαιο,
οι κυβερνήσεις πρέπει να διαθέτουν μεγαλύτερο μέρος των εσόδων τους για τόκους,
και οι επενδύσεις που είχαν οικονομικό νόημα με κόστος χρήματος 3%–4% ενδέχεται να μην βγαίνουν πλέον με 5%–7%.
Αυτό είναι το πραγματικό σημείο καμπής.
Η Fed αποφασίζει, αλλά η αγορά θα βγάλει την ετυμηγορία
Η επικείμενη απόφαση του Warsh δεν αφορά μόνο 25 μονάδες βάσης.
Αφορά την εμπιστοσύνη.
Η Fed πρέπει να πείσει ότι μπορεί να περιορίσει έναν νέο πληθωριστικό γύρο χωρίς να οδηγήσει την οικονομία σε βαθιά επιβράδυνση και χωρίς να εμφανιστεί είτε ως υποχείριο είτε ως πολιτικός αντίπαλος του Λευκού Οίκου.
Η αποστολή γίνεται ακόμη δυσκολότερη καθώς οι ΗΠΑ κατευθύνονται προς τις ενδιάμεσες εκλογές.
Και γι’ αυτό το σημαντικότερο ταμπλό αυτή την εβδομάδα ίσως να μην είναι ούτε ο Dow ούτε ο Nasdaq.
Θα είναι το αμερικανικό 10ετές.
Εάν η απόφαση της Fed οδηγήσει την απόδοση ξανά χαμηλότερα, ο Warsh θα έχει αγοράσει χρόνο.
Εάν όμως το 10ετές παραμείνει στο 5% ή κινηθεί υψηλότερα, το μήνυμα θα είναι πολύ βαρύτερο:
η αγορά δεν φοβάται πλέον μόνο τον πληθωρισμό — αρχίζει να ζητά μεγαλύτερο τίμημα για να χρηματοδοτήσει την ίδια την Αμερική.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο