Κατασκευές: «Έκρηξη» 12% στις αποτιμήσεις με τζίρο 1,97 τρισ. – Η Ευρώπη αφήνει πίσω Κίνα και ΗΠΑ
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 11 '
Πηγή Φωτογραφίας: Κατασκευές: «Έκρηξη» 12% στις αποτιμήσεις με τζίρο 1,97 τρισ. – Η Ευρώπη αφήνει πίσω Κίνα και ΗΠΑ


Μια εντυπωσιακή απόκλιση ανάμεσα στην πραγματική επιχειρηματική δραστηριότητα και στις προσδοκίες των επενδυτών καταγράφεται στον παγκόσμιο κατασκευαστικό κλάδο, με τους μεγαλύτερους εισηγμένους ομίλους να βλέπουν τη χρηματιστηριακή τους αξία να ενισχύεται σημαντικά, την ώρα που τα συνολικά τους έσοδα παρουσιάζουν οριακή υποχώρηση.
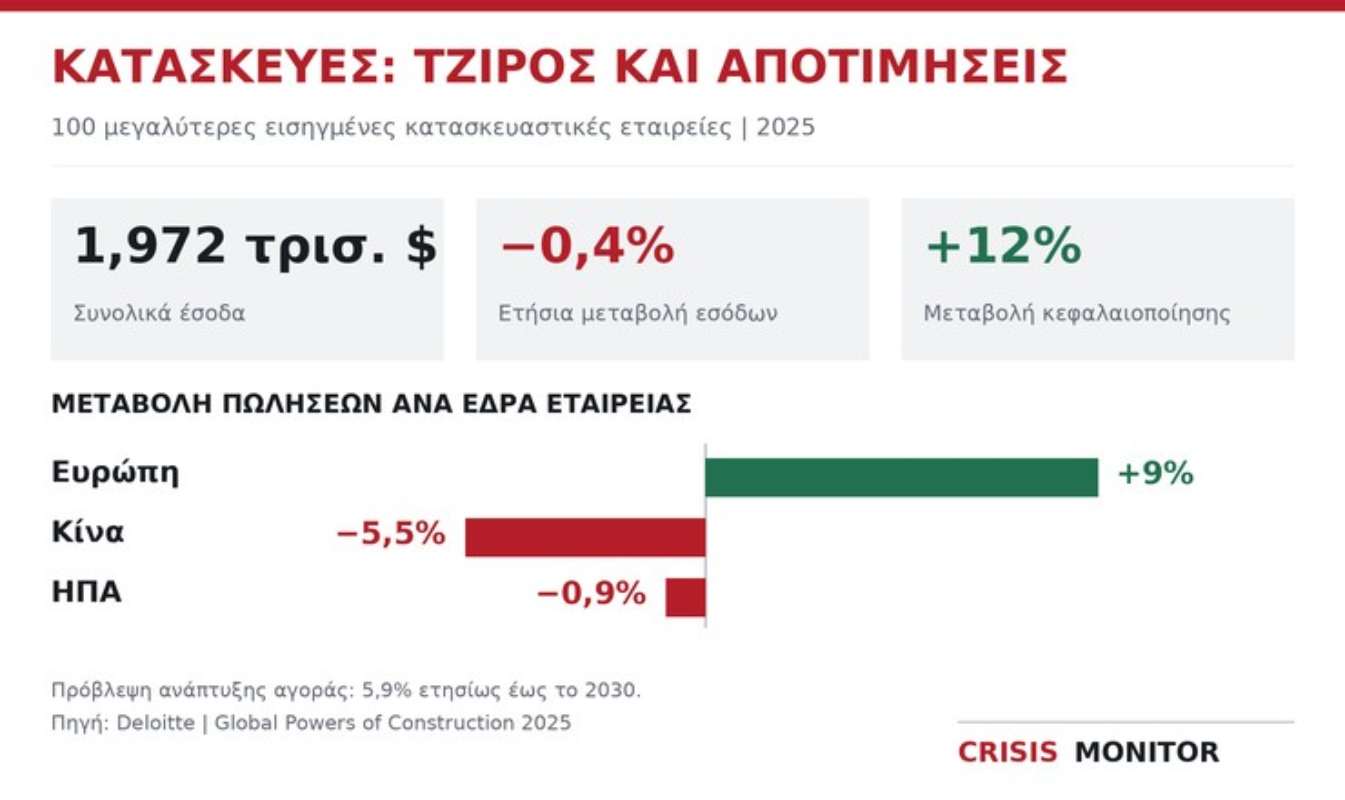
Σύμφωνα με την ένατη έκδοση της μελέτης Global Powers of Construction 2025 της Deloitte, οι 100 μεγαλύτερες εισηγμένες κατασκευαστικές εταιρείες παγκοσμίως πραγματοποίησαν συνολικά έσοδα 1,972 τρισ. δολαρίων το 2025, σημειώνοντας μείωση 0,4% σε σχέση με το προηγούμενο έτος.
Την ίδια περίοδο, ωστόσο, η συνολική χρηματιστηριακή κεφαλαιοποίησή τους αυξήθηκε κατά 12%, καταγράφοντας μια αξιοσημείωτη διαφοροποίηση ανάμεσα στην τρέχουσα οικονομική επίδοση και στις προσδοκίες για τις μελλοντικές προοπτικές του κλάδου.
Το στοιχείο αποκτά ιδιαίτερη σημασία σε μια περίοδο κατά την οποία η παγκόσμια οικονομία αντιμετωπίζει χρηματοδοτικές πιέσεις, υψηλές απαιτήσεις κεφαλαίων και μεταβολές στις αλυσίδες εφοδιασμού.
Οι επενδυτές φαίνεται να αποτιμούν όχι μόνο τα σημερινά έσοδα των κατασκευαστικών ομίλων, αλλά και τις προοπτικές που δημιουργούν τα μεγάλα έργα υποδομών, η διεθνοποίηση και η διαφοροποίηση των δραστηριοτήτων τους.
Η Deloitte εκτιμά ότι η παγκόσμια κατασκευαστική αγορά μπορεί να αναπτύσσεται με ετήσιο ρυθμό 5,9% έως το 2030, δημιουργώντας σημαντικές επιχειρηματικές ευκαιρίες, αλλά και αυξημένες απαιτήσεις χρηματοδότησης και αποτελεσματικής εκτέλεσης έργων.
Η μεγάλη αντίφαση: Πτώση εσόδων 0,4%, άνοδος κεφαλαιοποίησης 12%
Η σημαντικότερη διαπίστωση της έρευνας είναι ότι οι χρηματιστηριακές αποτιμήσεις κινούνται με σαφώς ταχύτερο ρυθμό από τον κύκλο εργασιών των επιχειρήσεων.
Τα συνολικά έσοδα των 100 μεγαλύτερων εισηγμένων κατασκευαστικών ομίλων διαμορφώθηκαν στα 1,972 τρισ. δολάρια, παρουσιάζοντας μικρή μείωση.
Αντίθετα, η χρηματιστηριακή τους αξία αυξήθηκε κατά 12%.
Η διαφορά αυτή μπορεί να ερμηνευθεί ως ένδειξη ότι οι αγορές προσδοκούν βελτίωση των μελλοντικών επιδόσεων του κλάδου.
Η αυξανόμενη ανάγκη για νέες υποδομές, οι επενδύσεις σε ενεργειακά και μεταφορικά δίκτυα και η επέκταση μεγάλων κατασκευαστικών επιχειρήσεων σε νέες αγορές αποτελούν παράγοντες που μπορούν να στηρίξουν αυτές τις προσδοκίες.
Ωστόσο, η άνοδος των αποτιμήσεων δεν ισοδυναμεί αυτομάτως με αντίστοιχη βελτίωση της κερδοφορίας.
Η επιβεβαίωση των προσδοκιών θα εξαρτηθεί από τη δυνατότητα των επιχειρήσεων να μετατρέψουν τα έργα που έχουν αναλάβει σε πραγματικά έσοδα και βιώσιμα περιθώρια κέρδους.
Η χρηματοδότηση, το κόστος υλικών, οι ελλείψεις προσωπικού και οι καθυστερήσεις στην εκτέλεση έργων εξακολουθούν να αποτελούν κρίσιμες παραμέτρους.
Ευρώπη στο +9%: Η μεγάλη ανατροπή απέναντι σε Κίνα και ΗΠΑ
Η γεωγραφική ανάλυση της Deloitte αναδεικνύει μια διαφορετική εικόνα από εκείνη που θα μπορούσε να υποδηλώνει η συνολική στασιμότητα των εσόδων.
Οι κατασκευαστικοί όμιλοι με έδρα την Ευρώπη κατέγραψαν αύξηση πωλήσεων περίπου 9% το 2025, επιδεικνύοντας ισχυρότερη δυναμική από τους αντίστοιχους ομίλους της Κίνας και των Ηνωμένων Πολιτειών.
Αντίθετα, οι κινεζικές επιχειρήσεις παρουσίασαν μείωση εσόδων κατά 5,5%, ενώ οι αμερικανικές κατέγραψαν υποχώρηση 0,9%.
Η επίδοση της Ευρώπης είναι ιδιαίτερα σημαντική, καθώς δείχνει ότι οι ευρωπαϊκοί όμιλοι κατάφεραν να αυξήσουν τη δραστηριότητά τους σε ένα διεθνές περιβάλλον με έντονες οικονομικές και χρηματοδοτικές προκλήσεις.
Η ισχυρή παρουσία τους στις διεθνείς αγορές αποτελεί έναν από τους παράγοντες που διαφοροποιούν το επιχειρηματικό τους μοντέλο.
Αντίθετα, οι μεγάλοι κατασκευαστικοί όμιλοι της Κίνας και των ΗΠΑ εξακολουθούν να εμφανίζουν μεγαλύτερη εξάρτηση από τις εγχώριες αγορές τους.
Στις Ηνωμένες Πολιτείες, η ασθενέστερη δραστηριότητα στην κατασκευή κατοικιών επηρέασε μέρος του κλάδου.
Στην Κίνα, η υποχώρηση των πωλήσεων των μεγάλων ομίλων επιβάρυνε σημαντικά τη συνολική εικόνα της διεθνούς κατάταξης.
Η Κίνα εξακολουθεί να ελέγχει σχεδόν το μισό του παγκόσμιου τζίρου
Παρά την υποχώρηση των εσόδων, οι κινεζικές κατασκευαστικές επιχειρήσεις διατηρούν κυρίαρχη παρουσία στο δείγμα της Deloitte.
Οι εταιρείες με έδρα την Κίνα συγκεντρώνουν περίπου 48,5% των συνολικών πωλήσεων των 100 μεγαλύτερων εισηγμένων ομίλων.
Πρόκειται για ένα εξαιρετικά υψηλό ποσοστό, που αναδεικνύει το βάρος της κινεζικής κατασκευαστικής βιομηχανίας.
Ταυτόχρονα, εξηγεί γιατί η μείωση των κινεζικών εσόδων επηρεάζει δυσανάλογα τη συνολική επίδοση της κατάταξης.
Η μεγάλη συγκέντρωση πωλήσεων στην Κίνα σημαίνει ότι ακόμη και μια σχετικά περιορισμένη ποσοστιαία μεταβολή μπορεί να έχει σημαντικό αντίκτυπο στα συνολικά μεγέθη.
Από την άλλη πλευρά, η ισχυρή ανάπτυξη των ευρωπαϊκών εταιρειών δεν αρκούσε για να αντιστρέψει πλήρως τη συνολική υποχώρηση.
Η εξέλιξη αυτή αναδεικνύει τη σημασία των γεωγραφικών διαφοροποιήσεων στον παγκόσμιο κατασκευαστικό κύκλο.
Το 67% των ευρωπαϊκών πωλήσεων έρχεται από το εξωτερικό
Ένα από τα πιο αποκαλυπτικά στοιχεία της έρευνας αφορά τον βαθμό διεθνοποίησης των ευρωπαϊκών κατασκευαστικών επιχειρήσεων.
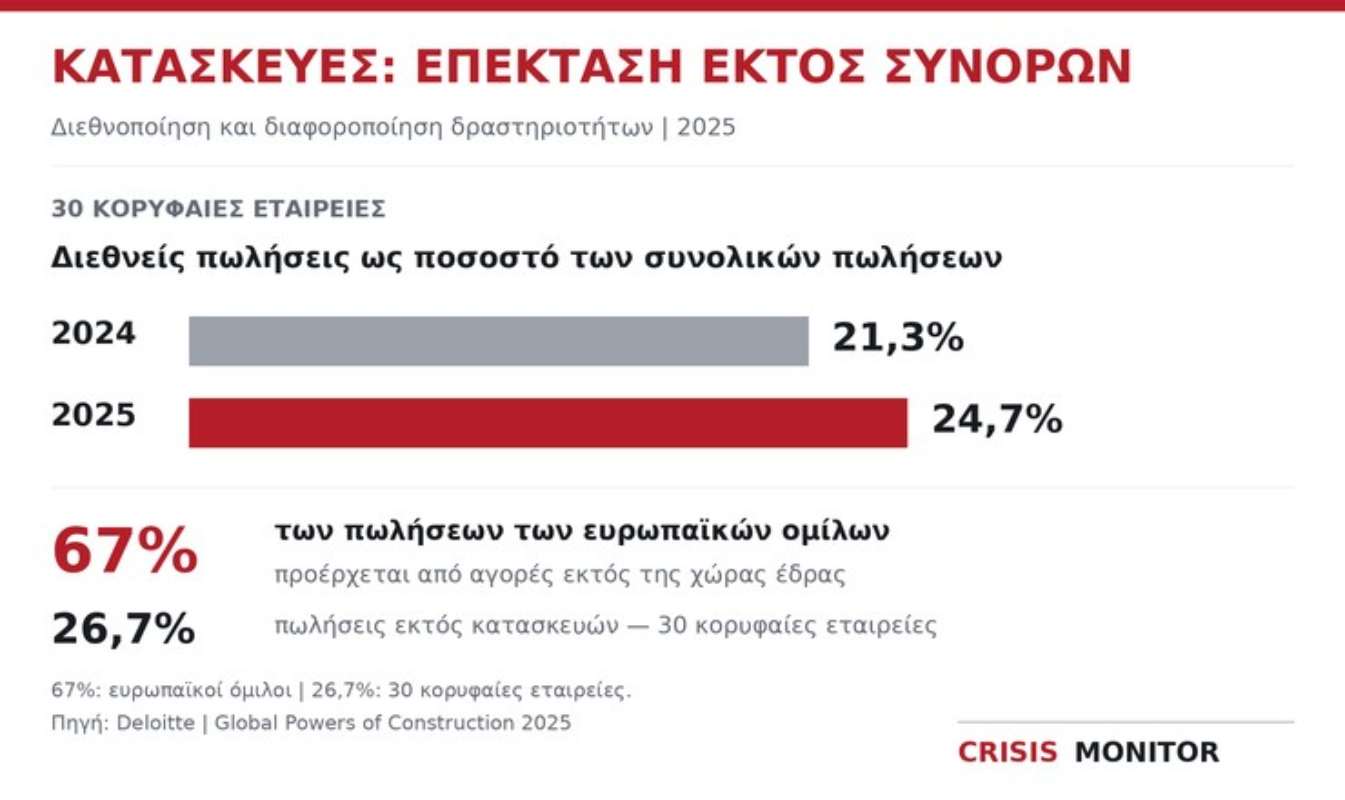
Σύμφωνα με την Deloitte, το 67% των συνολικών πωλήσεων των ευρωπαϊκών ομίλων προέρχεται από δραστηριότητες εκτός της χώρας στην οποία έχουν την έδρα τους.
Η επίδοση αυτή αποτυπώνει το διεθνές επιχειρηματικό μοντέλο των μεγάλων ευρωπαϊκών εταιρειών.
Αντί να περιορίζονται στην εγχώρια αγορά, οι όμιλοι αναπτύσσουν δραστηριότητες σε πολλές χώρες, διεκδικώντας έργα υποδομών, κατασκευές κτιρίων και επενδυτικά προγράμματα.
Η γεωγραφική διαφοροποίηση προσφέρει τη δυνατότητα κατανομής του επιχειρηματικού κινδύνου.
Μια επιβράδυνση στην κατασκευαστική δραστηριότητα μιας χώρας μπορεί να αντισταθμιστεί από την ανάπτυξη σε άλλη αγορά.
Ωστόσο, η διεθνοποίηση συνεπάγεται και πρόσθετες απαιτήσεις, όπως διαχείριση συναλλαγματικών κινδύνων, διαφορετικών κανονιστικών πλαισίων και αυξημένης επιχειρησιακής πολυπλοκότητας.
Η επιτυχία επομένως εξαρτάται όχι μόνο από τον αριθμό των αγορών στις οποίες δραστηριοποιείται ένας όμιλος, αλλά και από την αποτελεσματικότητα με την οποία διαχειρίζεται τα έργα του.
Από 21,3% σε 24,7%: Οι 30 μεγαλύτεροι όμιλοι επεκτείνονται διεθνώς
Η ενίσχυση της διεθνούς δραστηριότητας δεν περιορίζεται στις ευρωπαϊκές επιχειρήσεις.
Για τις 30 κορυφαίες εταιρείες της έρευνας, οι διεθνείς πωλήσεις αντιπροσώπευαν 24,7% των συνολικών εσόδων το 2025, έναντι 21,3% το 2024.
Η αύξηση κατά 3,4 ποσοστιαίες μονάδες αποτυπώνει την ενίσχυση της παρουσίας τους εκτός των εγχώριων αγορών.
Η μεταβολή αυτή αποτελεί σημαντικό στοιχείο για την αξιολόγηση της στρατηγικής των μεγάλων κατασκευαστικών ομίλων.
Οι επιχειρήσεις αναζητούν νέες πηγές εσόδων σε διαφορετικές γεωγραφικές περιοχές, επιχειρώντας να περιορίσουν την εξάρτησή τους από έναν μόνο εθνικό οικονομικό κύκλο.
Η διεθνοποίηση μπορεί επίσης να επιτρέψει την αξιοποίηση τεχνογνωσίας και εμπειρίας από μεγάλα έργα σε διαφορετικές αγορές.
Ταυτόχρονα, αυξάνει τις ανάγκες για αποτελεσματική διαχείριση κινδύνων και ισχυρή χρηματοοικονομική οργάνωση.
Το 26,7% των πωλήσεων προέρχεται πλέον από δραστηριότητες εκτός κατασκευών
Η Deloitte καταγράφει και μια δεύτερη στρατηγική μεταβολή: τη διαφοροποίηση των επιχειρηματικών δραστηριοτήτων.
Στους 30 μεγαλύτερους ομίλους, το 26,7% των πωλήσεων προέρχεται από δραστηριότητες εκτός του στενού κατασκευαστικού αντικειμένου.
Οι δραστηριότητες αυτές περιλαμβάνουν, μεταξύ άλλων, το real estate, τις βιομηχανικές υπηρεσίες και άλλους επιχειρηματικούς τομείς.
Ορισμένοι όμιλοι έχουν αναπτύξει παρουσία ακόμη και σε χρηματοοικονομικές υπηρεσίες ή στα μέσα ενημέρωσης.
Η διαφοροποίηση μπορεί να δημιουργήσει πρόσθετες πηγές εσόδων και να μειώσει την εξάρτηση από τις διακυμάνσεις της κατασκευαστικής αγοράς.
Παράλληλα, όμως, απαιτεί διαφορετικές επιχειρηματικές ικανότητες και αποτελεσματική διαχείριση κεφαλαίων.
Η Deloitte αντιμετωπίζει τη γεωγραφική επέκταση και τη διαφοροποίηση δραστηριοτήτων ως συμπληρωματικές στρατηγικές ενίσχυσης της ανθεκτικότητας των μεγάλων ομίλων.
Ανάπτυξη 5,9% έως το 2030: Το μεγάλο στοίχημα των υποδομών
Παρά τις βραχυπρόθεσμες δυσκολίες, οι μακροπρόθεσμες προοπτικές του κατασκευαστικού κλάδου παραμένουν θετικές.
Η Deloitte εκτιμά ότι η παγκόσμια αγορά κατασκευών μπορεί να καταγράψει ετήσιο ρυθμό ανάπτυξης 5,9% έως το 2030.
Η πρόβλεψη συνδέεται με διαρθρωτικούς παράγοντες που ενισχύουν τη ζήτηση για νέες υποδομές.
Η αστικοποίηση, η ανάγκη αναβάθμισης μεταφορικών δικτύων και οι επενδύσεις σε ενεργειακές και άλλες βασικές εγκαταστάσεις αποτελούν σημαντικές πηγές μελλοντικής δραστηριότητας.
Σύμφωνα με τα δημογραφικά στοιχεία που παραθέτει η έκθεση, περίπου το 50% του παγκόσμιου πληθυσμού ζει σε αστικές περιοχές, ενώ έως το 2050 σχεδόν τα δύο τρίτα της παγκόσμιας πληθυσμιακής αύξησης αναμένεται να συνδέονται με τις πόλεις.
Η τάση αυτή δημιουργεί αυξανόμενες ανάγκες για κατοικίες, μεταφορές, δίκτυα κοινής ωφέλειας και κοινωνικές υποδομές.
Ωστόσο, η ζήτηση δεν μετατρέπεται αυτομάτως σε νέα έργα.
Η υλοποίηση εξαρτάται από τη διαθεσιμότητα χρηματοδότησης, την ωρίμανση επενδυτικών σχεδίων, τις αδειοδοτήσεις και την ικανότητα των επιχειρήσεων να ανταποκριθούν στις τεχνικές απαιτήσεις.
Η ελληνική διάσταση: Ευκαιρίες και προκλήσεις για τις κατασκευαστικές
Τα συμπεράσματα της Deloitte αποκτούν ιδιαίτερο ενδιαφέρον και για την ελληνική κατασκευαστική αγορά.
Η ενίσχυση των ευρωπαϊκών ομίλων, η διεθνοποίηση και η διαφοροποίηση δραστηριοτήτων αποτελούν τάσεις που μπορούν να επηρεάσουν τις στρατηγικές επιλογές των ελληνικών επιχειρήσεων.
Οι επενδύσεις σε μεταφορικές υποδομές, ενεργειακά δίκτυα, κτιριακά έργα και αναπλάσεις δημιουργούν πεδία δραστηριότητας για τον κλάδο.
Παράλληλα, η επέκταση σε διεθνείς αγορές μπορεί να προσφέρει νέες δυνατότητες ανάπτυξης.
Ωστόσο, η αύξηση των έργων δεν εξασφαλίζει από μόνη της βελτίωση της κερδοφορίας.
Το κόστος κατασκευής, η διαθεσιμότητα εργατικού δυναμικού, οι ανάγκες κεφαλαίου κίνησης και η αποτελεσματική διαχείριση του ανεκτέλεστου υπολοίπου παραμένουν καθοριστικοί παράγοντες.
Η διεθνής εικόνα δείχνει ότι η ισχυρή θέση ενός κατασκευαστικού ομίλου δεν εξαρτάται αποκλειστικά από το μέγεθος των συμβάσεων που αναλαμβάνει.
Εξαρτάται επίσης από την ικανότητα έγκαιρης εκτέλεσης των έργων, τη χρηματοοικονομική ανθεκτικότητα και τη διαχείριση του επιχειρηματικού κινδύνου.
Deloitte Ελλάδος: Οι επενδύσεις σε υποδομές και η διεθνοποίηση στηρίζουν την ανάπτυξη
Ο Δημήτρης Νεκτάριος, Partner και Infrastructure & Capital Projects Leader της Deloitte Ελλάδος, συνδέει τις μελλοντικές προοπτικές του κλάδου με τις επενδύσεις σε υποδομές και την ενίσχυση της διεθνούς δραστηριότητας.
Σύμφωνα με την παρουσίαση των συμπερασμάτων της έρευνας, η διαφοροποίηση των δραστηριοτήτων και η επέκταση σε νέες αγορές αποτελούν βασικούς παράγοντες ενίσχυσης της ανθεκτικότητας των κατασκευαστικών ομίλων.
Η εκτίμηση αυτή συνδέεται με την εικόνα που παρουσιάζουν οι ευρωπαϊκές επιχειρήσεις, οι οποίες καταγράφουν ισχυρή αύξηση πωλήσεων και υψηλό ποσοστό διεθνών εσόδων.
Παράλληλα, η Deloitte επισημαίνει ότι οι χρηματοδοτικοί περιορισμοί, οι δυσκολίες στις εφοδιαστικές αλυσίδες και η ασθενέστερη ζήτηση σε ορισμένες αγορές εξακολουθούν να επηρεάζουν την κατασκευαστική δραστηριότητα.
Η θετική μακροπρόθεσμη προοπτική δεν εξαλείφει επομένως τους βραχυπρόθεσμους κινδύνους.
Το επόμενο στοίχημα: Από τη χρηματιστηριακή αισιοδοξία στα πραγματικά κέρδη
Η εικόνα του 2025 αναδεικνύει έναν κατασκευαστικό κλάδο που βρίσκεται σε φάση αναδιάταξης.
Οι αποτιμήσεις αυξάνονται, παρά την οριακή μείωση των εσόδων.
Η Ευρώπη ενισχύει τη θέση της, ενώ η Κίνα και οι Ηνωμένες Πολιτείες καταγράφουν υποχώρηση.
Οι μεγάλοι όμιλοι επεκτείνονται διεθνώς και αναζητούν νέες πηγές εσόδων εκτός του παραδοσιακού κατασκευαστικού αντικειμένου.
Ταυτόχρονα, οι ανάγκες για νέες υποδομές δημιουργούν σημαντικές προοπτικές ανάπτυξης έως το 2030.
Το καθοριστικό ερώτημα είναι εάν η αισιοδοξία των χρηματιστηριακών αγορών θα επιβεβαιωθεί από την πραγματική αύξηση των εσόδων και της κερδοφορίας.
Η άνοδος της κεφαλαιοποίησης κατά 12% δείχνει ότι οι επενδυτές αποτιμούν ήδη μέρος των μελλοντικών ευκαιριών.
Η επόμενη δοκιμασία για τους κατασκευαστικούς ομίλους θα είναι η μετατροπή αυτών των προσδοκιών σε ολοκληρωμένα έργα, ισχυρές ταμειακές ροές και διατηρήσιμη ανάπτυξη.
Πηγή: Deloitte, Global Powers of Construction 2025
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο