Τραμπ υπόσχεται «μέρισμα» $5.000 σε κάθε ενήλικο – Η Fed του Warsh μπροστά σε νέο πληθωριστικό πονοκέφαλο
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 8 '
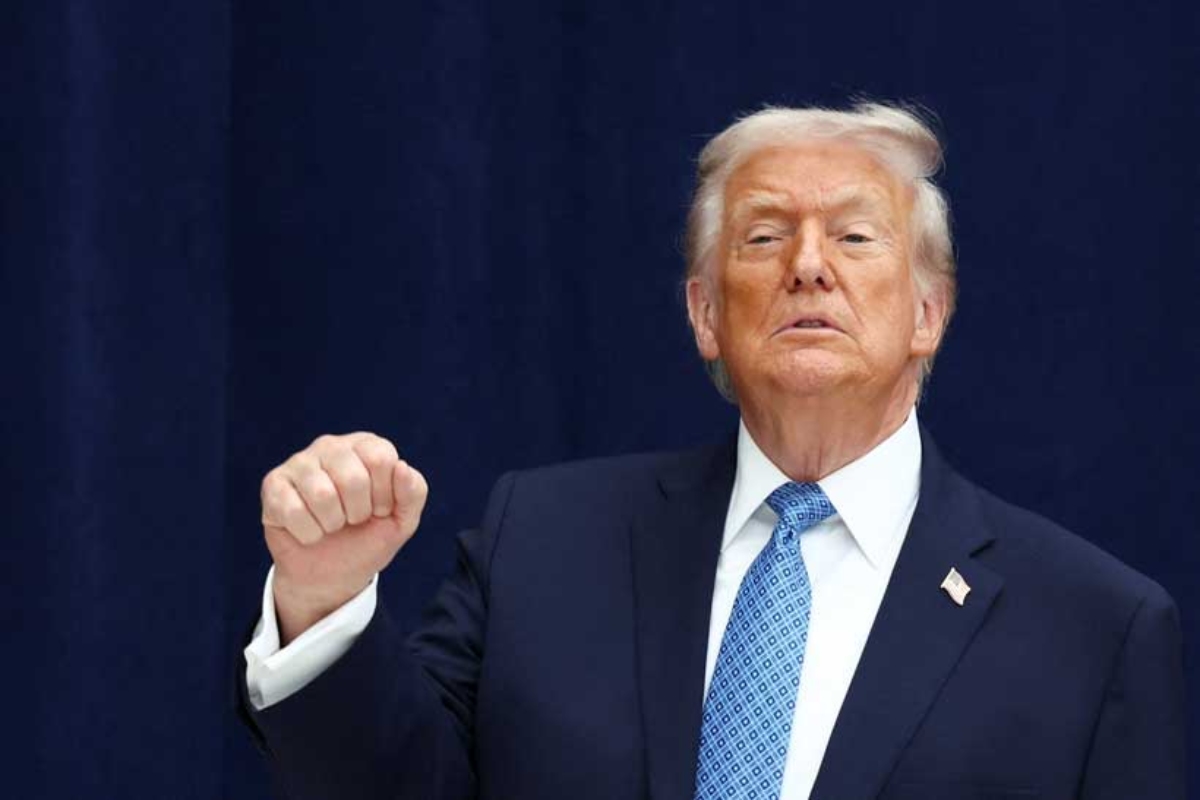
Πηγή Φωτογραφίας: Reuters/Τραμπ υπόσχεται «μέρισμα» $5.000 σε κάθε ενήλικο – Η Fed του Warsh μπροστά σε νέο πληθωριστικό πονοκέφαλο


Η πρόταση του Ντόναλντ Τραμπ να καταβάλει ένα «μέρισμα» ύψους $5.000 σε κάθε ενήλικο Αμερικανό δεν είναι απλώς ένα πολιτικό θέμα ενόψει των midterms.
Εάν προχωρήσει, μπορεί να εξελιχθεί σε ένα από τα μεγαλύτερα νέα τεστ για την αμερικανική νομισματική πολιτική.
Ο Τραμπ ανακοίνωσε στις 10 Σεπτεμβρίου ότι θέλει να καταβάλει $5.000 σε κάθε ενήλικο πολίτη των ΗΠΑ εφόσον οι Ρεπουμπλικανοί διατηρήσουν τον έλεγχο Βουλής και Γερουσίας στις εκλογές του Νοεμβρίου. Ο Λευκός Οίκος παρουσίασε την πρόταση ως «Trump Dividend», συνδέοντάς την με την οικονομική πορεία της χώρας και τα έσοδα από τους δασμούς.
Σύμφωνα με υπολογισμούς του Reuters, περίπου 240 εκατ. ενήλικοι θα μπορούσαν να είναι δικαιούχοι.
Το συνολικό κόστος;
Περίπου $1,2 τρισ.
Και αυτό είναι το σημείο όπου η υπόθεση περνά από την πολιτική στη Fed.
Warsh: «Το χρήμα μετρά»
Ο Kevin Warsh έχει ήδη κάνει σαφές ότι θέλει διαφορετικό τρόπο σκέψης στη Federal Reserve.
Στην ομιλία του στο Jackson Hole στις 28 Αυγούστου διατύπωσε μία από τις πιο καθαρές θέσεις της μέχρι σήμερα προεδρίας του:
«Money matters.»
Και συνέχισε ότι η Fed πρέπει να παρακολουθεί όχι μόνο το χρήμα που δημιουργεί η ίδια η κεντρική τράπεζα, αλλά και εκείνο που δημιουργείται μέσω του τραπεζικού και χρηματοπιστωτικού συστήματος.
Για τον Warsh, αυτή δεν είναι θεωρητική συζήτηση.
Έχει ασκήσει κριτική στο παρελθόν στη Fed επειδή θεωρεί ότι υποτίμησε τη σημασία της τεράστιας αύξησης της προσφοράς χρήματος κατά την περίοδο της πανδημίας.
Και τώρα μπορεί να βρεθεί μπροστά σε μία νέα έκρηξη δημοσιονομικής ζήτησης.

Το φάντασμα του 2020-2021
Η σύγκριση με την πανδημία θα επιστρέψει αναπόφευκτα.
Κατά την περίοδο 2020-2021, το Κογκρέσο ενέκρινε τρεις μεγάλους γύρους άμεσων πληρωμών προς τα αμερικανικά νοικοκυριά.
Παράλληλα, η M2 αυξανόταν με πρωτοφανείς ρυθμούς.
Η Federal Reserve καταγράφει ότι στο τέλος του 2020 η M2 είχε αυξηθεί περίπου 24,4% σε ετήσια βάση, ενώ στις αρχές του 2021 οι ετήσιες αυξήσεις ξεπερνούσαν προσωρινά το 25%.
Η απότομη επιτάχυνση του πληθωρισμού που ακολούθησε δεν μπορεί να αποδοθεί σε έναν μόνο παράγοντα.
Οι διαταραχές στην εφοδιαστική αλυσίδα, η ενέργεια, η επαναλειτουργία της οικονομίας, η αγορά εργασίας και η δημοσιονομική πολιτική συνέβαλαν σε διαφορετικό βαθμό.
Αλλά η εμπειρία εκείνης της περιόδου έχει ενισχύσει το επιχείρημα του Warsh ότι οι μεγάλες μεταβολές στη ρευστότητα και στο χρήμα δεν πρέπει να αγνοούνται.
Το πρόβλημα είναι το μέγεθος
Τα $5.000 ανά ενήλικο δεν είναι μία μικρή φορολογική διευκόλυνση.
Με περίπου 240 εκατ. ενήλικους πολίτες, το κόστος θα μπορούσε να φτάσει περίπου τα $1,2 τρισ.
Για σύγκριση, τα έσοδα από δασμούς δεν πλησιάζουν σήμερα αυτό το ποσό.
Το Reuters ανέφερε ότι το Congressional Budget Office υπολόγιζε περίπου $167 δισ. έσοδα από δασμούς στο τρέχον δημοσιονομικό έτος έως τις 30 Σεπτεμβρίου.
Ακόμη και με σημαντική αύξηση αυτών των εσόδων, το χρηματοδοτικό κενό παραμένει τεράστιο.
Ο Bessent λέει ότι ψάχνει τρόπο χωρίς νέο χρέος
Ο υπουργός Οικονομικών Scott Bessent δήλωσε αυτή την εβδομάδα στο Κογκρέσο ότι το υπουργείο εξετάζει τρόπους ώστε το «μέρισμα» να υλοποιηθεί χωρίς αύξηση του ελλείμματος ή του χρέους.
«Πιστεύω ότι υπάρχουν τρόποι να γίνει χωρίς να αυξηθεί το χρέος ή το έλλειμμα», ανέφερε, χωρίς όμως να παρουσιάσει ακόμη τον μηχανισμό χρηματοδότησης.
Πρόσθεσε ότι εφόσον απαιτηθεί νομοθετική έγκριση, η κυβέρνηση είναι έτοιμη να συνεργαστεί με τον πρόεδρο της Βουλής.
Η κυβέρνηση επομένως εξετάζει ακόμη τόσο το χρηματοδοτικό όσο και το νομικό σκέλος.
Το Κογκρέσο είναι το πρώτο μεγάλο εμπόδιο
Ο πρόεδρος της Βουλής Mike Johnson δήλωσε ότι μια τέτοια πληρωμή θα χρειαστεί congressional approval.
Αυτό σημαίνει ότι η πρόταση δεν αποτελεί ακόμη εγκεκριμένη δημοσιονομική πολιτική.
Και αυτό είναι κρίσιμο για τη Fed.
Η κεντρική τράπεζα δεν είναι πιθανό να αλλάξει σήμερα την πολιτική της επειδή ο Λευκός Οίκος ανακοίνωσε μια πρόταση που δεν έχει ακόμη εγκριθεί.
Θα αρχίσει να την ενσωματώνει σοβαρά στις προβλέψεις της μόνο εφόσον γίνει σαφές ότι μπορεί πράγματι να περάσει από το Κογκρέσο και να χρηματοδοτηθεί.
Τι θα συμβεί αν τελικά μοιραστούν $1,2 τρισ.;
Η επίδραση εξαρτάται από τρία πράγματα.
Πρώτον, από το πόσο από τα χρήματα θα καταναλωθεί.
Εάν τα νοικοκυριά ξοδέψουν μεγάλο μέρος της επιταγής, η aggregate demand θα αυξηθεί.
Δεύτερον, από τον τρόπο χρηματοδότησης.
Εάν το κράτος χρειαστεί να δανειστεί σημαντικά περισσότερο, θα αυξηθεί η προσφορά Treasuries.
Και τρίτον, από τη θέση της οικονομίας όταν γίνουν οι πληρωμές.
Μία μεγάλη δημοσιονομική ένεση σε περίοδο χαμηλού πληθωρισμού και ύφεσης έχει διαφορετική επίδραση από την ίδια ένεση σε μια οικονομία όπου η ζήτηση παραμένει ισχυρή και ο πληθωρισμός βρίσκεται πάνω από τον στόχο.
Και σήμερα ο Warsh δεν βλέπει οικονομία που χρειάζεται stimulus
Στο Jackson Hole, ο πρόεδρος της Fed περιέγραψε την αμερικανική οικονομία ως σχετικά ισχυρή.
Η ανεργία βρισκόταν στο 4,1% και ο Warsh εκτιμούσε ότι η αγορά εργασίας παρέμενε συμβατή με πλήρη απασχόληση.
Το πρόβλημα βρισκόταν αλλού.
Στις τιμές.
Ο ίδιος ανέφερε ότι ο δωδεκάμηνος πληθωρισμός PCE βρισκόταν στο 3,7%, ενώ ο ρυθμός του προηγούμενου εξαμήνου ήταν ακόμη υψηλότερος, στο 4,1%.
Για τον Warsh, το συμπέρασμα ήταν ξεκάθαρο:
η βασική προτεραιότητα της Fed έπρεπε να παραμένει ο πληθωρισμός.
Τραμπ και Fed μπορεί να τραβούν προς αντίθετες κατευθύνσεις
Και εδώ δημιουργείται το πραγματικό macro story.
Ο Λευκός Οίκος εξετάζει ένα τεράστιο fiscal transfer.
Η Federal Reserve προσπαθεί να περιορίσει τις πληθωριστικές πιέσεις.
Εάν οι δύο πολιτικές κινηθούν ταυτόχρονα προς αντίθετες κατευθύνσεις, ο Warsh μπορεί να αναγκαστεί να κρατήσει τη νομισματική πολιτική αυστηρότερη για περισσότερο.
Το αποτέλεσμα θα μπορούσε να είναι παράδοξο:
οι Αμερικανοί λαμβάνουν $5.000 στο χέρι,
αλλά ταυτόχρονα αντιμετωπίζουν υψηλότερο κόστος δανεισμού σε στεγαστικά, πιστωτικές κάρτες και επιχειρηματικά δάνεια.
Η αγορά ομολόγων ίσως αντιδράσει πριν από τη Fed
Υπάρχει και δεύτερος μηχανισμός.
Τα Treasury yields.
Ακόμη και πριν μοιραστεί οποιοδήποτε ποσό, οι επενδυτές μπορεί να αρχίσουν να τιμολογούν μεγαλύτερα ελλείμματα και αυξημένη έκδοση χρέους.
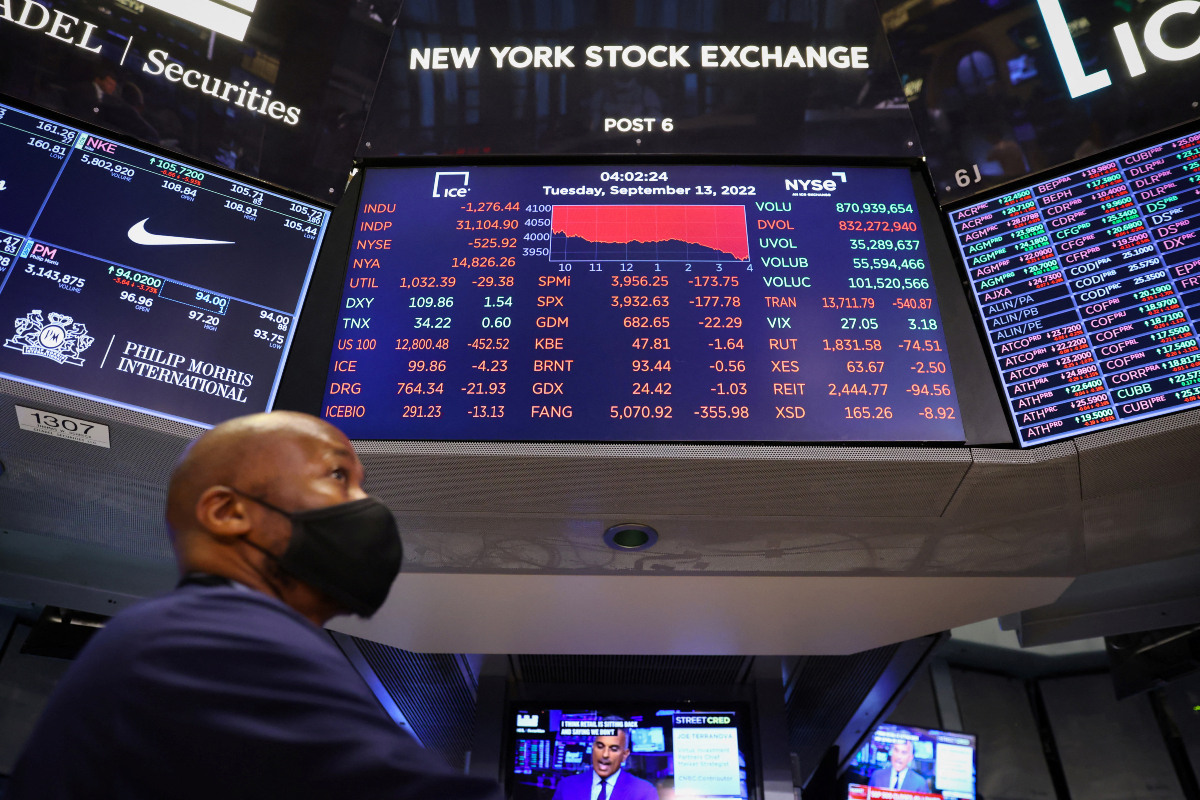
Ήδη ο Bessent βρίσκεται υπό πίεση από τις υψηλές αποδόσεις των αμερικανικών ομολόγων, ενώ η κυβέρνηση προσπαθεί να περιορίσει τα μακροπρόθεσμα borrowing costs.
Ένα πρόγραμμα άνω του $1 τρισ. θα μπορούσε να δυσκολέψει ακόμη περισσότερο αυτή την προσπάθεια εάν δεν υπάρχει πειστική χρηματοδότηση.
Η μεγάλη αντίφαση: δασμοί για έσοδα, δασμοί και για πληθωρισμό
Υπάρχει και μια ακόμη οικονομική αντίφαση.
Η κυβέρνηση θέλει να χρησιμοποιήσει εν μέρει τα έσοδα από δασμούς για να χρηματοδοτήσει το «μέρισμα».
Οι δασμοί όμως μπορούν ταυτόχρονα να αυξήσουν το κόστος εισαγόμενων αγαθών.
Άρα δημιουργείται ένα μοντέλο όπου:
οι δασμοί αυξάνουν τα κρατικά έσοδα,
τα έσοδα επιστρέφουν στα νοικοκυριά,
η κατανάλωση μπορεί να ενισχυθεί,
και μέρος της ίδιας εμπορικής πολιτικής μπορεί παράλληλα να ασκεί ανοδική πίεση στις τιμές.
Για μια Fed που προσπαθεί να επαναφέρει τον πληθωρισμό στο 2%, αυτή είναι δύσκολη εξίσωση.
Μπορεί το $5.000 να αλλάξει την πορεία των επιτοκίων;
Όχι ακόμη.
Η πρόταση βρίσκεται ακόμη σε πολιτικό και νομοθετικό επίπεδο.
Δεν γνωρίζουμε:
ποιοι ακριβώς θα είναι δικαιούχοι,
πότε θα γίνουν οι πληρωμές,
εάν θα υπάρχει εισοδηματικό όριο,
ούτε πώς θα χρηματοδοτηθούν.
Αλλά εάν αποκτήσει συγκεκριμένη νομοθετική μορφή, τότε η Fed θα πρέπει να ενσωματώσει στο outlook πιθανή ενίσχυση της κατανάλωσης, του ΑΕΠ και του πληθωρισμού.
Και όσο μεγαλύτερος είναι ο δημοσιονομικός πολλαπλασιαστής, τόσο μεγαλύτερη θα είναι η πίεση στον Warsh να αντισταθμίσει μέρος της τόνωσης μέσω των επιτοκίων.

Το πραγματικό τεστ για το «Money matters»
Η πρόταση Τραμπ μπορεί τελικά να μην υλοποιηθεί όπως ανακοινώθηκε.
Αλλά ακόμη και ως πρόταση φωτίζει μια βαθύτερη σύγκρουση στην αμερικανική οικονομική πολιτική.
Ο Warsh ανέλαβε τη Fed υποστηρίζοντας ότι οι κεντρικοί τραπεζίτες πρέπει να παρακολουθούν πιο στενά το χρήμα, τη ρευστότητα και τις χρηματοπιστωτικές συνθήκες.
Ο Λευκός Οίκος εξετάζει τώρα μια πιθανή ένεση άνω του $1 τρισ. απευθείας στους τραπεζικούς λογαριασμούς των νοικοκυριών.
Εάν τα δύο συναντηθούν στην πράξη, τότε το «Trump Dividend» δεν θα είναι απλώς μια δημοσιονομική παροχή.
Θα μπορούσε να γίνει το πρώτο μεγάλο stress test της νομισματικής φιλοσοφίας του Kevin Warsh.
Πηγή: Pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο