Financial Times:Η Ευρώπη κάθεται σε χρυσάφι–Γιατί οι Αμερικανοί βλέπουν ευκαιρίες εκεί που ΕΕ βλέπει αδιέξοδο
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 16 '
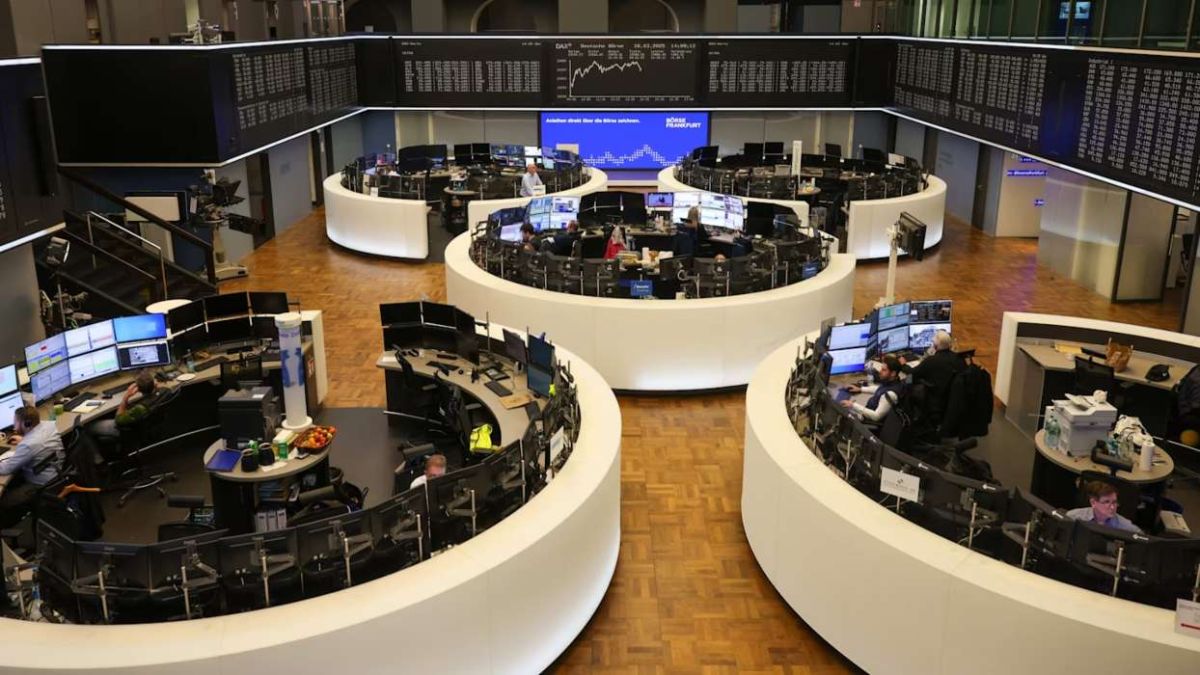
Πηγή Φωτογραφίας: AP Photo//Financial Times:Η Ευρώπη κάθεται σε χρυσάφι–Γιατί οι Αμερικανοί βλέπουν ευκαιρίες εκεί που ΕΕ βλέπει αδιέξοδο


Μια διαφορετική, περισσότερο αισιόδοξη αμερικανική ματιά στην ευρωπαϊκή οικονομία παρουσιάζουν οι Financial Times, σε μια περίοδο κατά την οποία η Ευρωπαϊκή Ένωση αναζητά τρόπους να αντιμετωπίσει το αναπτυξιακό και τεχνολογικό χάσμα που τη χωρίζει από τις Ηνωμένες Πολιτείες.
Στο άρθρο γνώμης του, με τίτλο Some much-needed American optimism on Europe, ο Ρόμπερτ Άρμστρονγκ υποστηρίζει ότι οι αδυναμίες της ευρωπαϊκής οικονομίας είναι σοβαρές, αλλά όχι ανυπέρβλητες.
Το κεντρικό του επιχείρημα είναι ότι η Ευρώπη διαθέτει επιχειρήσεις, ανθρώπινο δυναμικό, τεχνογνωσία και αποταμιεύσεις, αλλά δεν έχει δημιουργήσει τις κατάλληλες συνθήκες ώστε αυτά τα πλεονεκτήματα να μετατρέπονται συστηματικά σε μεγάλες, ταχέως αναπτυσσόμενες εταιρείες.
Η διαφορά από τις Ηνωμένες Πολιτείες δεν περιορίζεται στο μέγεθος των τεχνολογικών κολοσσών.
Αφορά τον τρόπο με τον οποίο λειτουργεί η ίδια η αγορά.
Στην Αμερική, μια επιχείρηση μπορεί να αναπτυχθεί σε μια τεράστια εσωτερική αγορά, αξιοποιώντας σχετικά ενιαίες υποδομές και ευκολότερη πρόσβαση σε επενδυτικά κεφάλαια.
Στην Ευρώπη, ακόμη και μια επιτυχημένη εταιρεία συχνά αντιμετωπίζει διαφορετικά κανονιστικά, φορολογικά και επιχειρηματικά εμπόδια κάθε φορά που περνά ένα εθνικό σύνορο.
Το παράδοξο είναι ότι η Ευρωπαϊκή Ένωση διαθέτει ενιαία αγορά στα χαρτιά, αλλά όχι πάντοτε στην καθημερινή επιχειρηματική πραγματικότητα.
Το μεγάλο χρηματιστηριακό παράδοξο: Ευρωπαϊκές μετοχές με έκπτωση άνω του 25%
Οι ευρωπαϊκές επιχειρήσεις εμφανίζονται σημαντικά φθηνότερες από τις αμερικανικές με βάση τις χρηματιστηριακές αποτιμήσεις τους σε σχέση με τα κέρδη.
Σύμφωνα με την ανάλυση των Financial Times, οι ευρωπαϊκές μετοχές διαπραγματεύονται συνολικά με έκπτωση που υπερβαίνει το 25%.
Για έναν επενδυτή, μια τέτοια διαφορά μπορεί αρχικά να φαίνεται ελκυστική.
Ωστόσο, οι χαμηλότερες αποτιμήσεις δεν σημαίνουν απαραίτητα ότι οι ευρωπαϊκές επιχειρήσεις είναι υποτιμημένες.
Συχνά αντανακλούν χαμηλότερες προσδοκίες για τη μελλοντική τους ανάπτυξη.
Αυτό είναι και το κρίσιμο σημείο της ανάλυσης.
Η αμερικανική αγορά διαθέτει περισσότερες μεγάλες επιχειρήσεις που έχουν αποδείξει ότι μπορούν να αυξάνουν τα έσοδά τους σε μεγάλη κλίμακα.
Στην Ευρώπη, αντίθετα, πολλές εταιρείες παραμένουν ισχυρές σε εθνικό επίπεδο, αλλά δυσκολεύονται να αποκτήσουν αντίστοιχο διεθνές μέγεθος.
Η χρηματιστηριακή έκπτωση αποτελεί επομένως σύμπτωμα ενός βαθύτερου προβλήματος.
Οι τρεις παγίδες που κρατούν πίσω την ευρωπαϊκή οικονομία
Ο Ρόμπερτ Άρμστρονγκ οργανώνει την ανάλυσή του γύρω από τρία βασικά εμπόδια: κανόνες, επιχειρηματική κουλτούρα και κεφάλαια.
Οι κανόνες αφορούν τον κατακερματισμό της νομοθεσίας και των διοικητικών συστημάτων.
Η κουλτούρα περιλαμβάνει πρακτικές και συμπεριφορές που δυσκολεύουν τον ανταγωνισμό και την είσοδο νέων επιχειρήσεων.
Τα κεφάλαια αφορούν τη δυσκολία εξεύρεσης μακροπρόθεσμης χρηματοδότησης για επιχειρήσεις που θέλουν να αναπτυχθούν γρήγορα.
Οι τρεις παράγοντες συνδέονται μεταξύ τους.
Μια μικρή επιχείρηση που αντιμετωπίζει υψηλό κόστος επέκτασης σε άλλες ευρωπαϊκές χώρες έχει μικρότερες πιθανότητες να προσελκύσει επενδυτές.
Αντίστοιχα, όταν οι επενδυτές δεν χρηματοδοτούν την ανάπτυξη, η επιχείρηση παραμένει μικρή και δυσκολεύεται να ανταγωνιστεί μεγαλύτερους διεθνείς ομίλους.
Έτσι δημιουργείται ένας φαύλος κύκλος.
Ενιαία αγορά στα χαρτιά, 27 διαφορετικές πραγματικότητες
Ένα από τα σημαντικότερα προβλήματα είναι η πολυπλοκότητα των εθνικών κανονιστικών πλαισίων.
Μια επιχείρηση που δραστηριοποιείται σε περισσότερα κράτη-μέλη μπορεί να χρειάζεται διαφορετικές φορολογικές διαδικασίες, συστήματα υποβολής στοιχείων, συμβάσεις και διοικητικές προσαρμογές.
Αυτές οι απαιτήσεις δημιουργούν πρόσθετο κόστος.
Για έναν μεγάλο όμιλο, το κόστος μπορεί να είναι διαχειρίσιμο.
Για μια μικρή τεχνολογική επιχείρηση, όμως, μπορεί να καθυστερήσει ή ακόμη και να ακυρώσει την επέκταση.
Οι εκθέσεις του Μάριο Ντράγκι και του Ενρίκο Λέτα έχουν αναδείξει την ανάγκη περιορισμού αυτών των εμποδίων.
Η ευρωπαϊκή οικονομία δεν στερείται μόνο επενδύσεων.
Στερείται και ενός πλήρως λειτουργικού επιχειρηματικού χώρου όπου μια εταιρεία θα μπορεί να μεγαλώνει χωρίς να αναδιοργανώνεται σχεδόν από την αρχή σε κάθε νέα χώρα.
Το παράδειγμα που αποκαλύπτει το πρόβλημα: Τράπεζες, τηλέφωνα και ενοίκια
Ο κατακερματισμός δεν αφορά μόνο περίπλοκες ρυθμίσεις.
Εμφανίζεται και σε καθημερινές συναλλαγές.
Όπως επισημαίνεται στην ανάλυση, Ευρωπαίοι που μετακινούνται για εργασία σε άλλη χώρα συχνά διαπιστώνουν ότι χρειάζονται τοπικό τραπεζικό λογαριασμό ή αριθμό τηλεφώνου για να ολοκληρώσουν απλές διαδικασίες.
Αυτό μπορεί να συμβαίνει ακόμη και όταν δεν υπάρχει συγκεκριμένος νόμος που να το επιβάλλει.
Πρόκειται για καθιερωμένες εμπορικές πρακτικές.
Για έναν εργαζόμενο, αποτελούν ταλαιπωρία.
Για μια επιχείρηση που μετακινεί δεκάδες εργαζομένους και επεκτείνεται σε πολλές χώρες, μετατρέπονται σε οργανωτικό και οικονομικό εμπόδιο.
Αυτές οι πρακτικές συχνά ευνοούν τις ήδη εγκατεστημένες τοπικές επιχειρήσεις.
Οι νέοι ανταγωνιστές καλούνται να προσαρμοστούν σε ένα σύστημα που δεν έχει σχεδιαστεί για διασυνοριακή λειτουργία.
Η Ευρώπη δεν έχει μόνο πρόβλημα γραφειοκρατίας
Η συζήτηση για την ανταγωνιστικότητα συνήθως επικεντρώνεται στην υπερβολική ρύθμιση.
Ωστόσο, η ανάλυση των Financial Times επισημαίνει ότι το πρόβλημα είναι ευρύτερο.
Ακόμη και όταν οι νόμοι επιτρέπουν την ελεύθερη οικονομική δραστηριότητα, οι επιχειρηματικές συνήθειες μπορούν να διατηρούν την αγορά κατακερματισμένη.
Τοπικά δίκτυα συνεργασιών, διαφορετικές διαδικασίες και απροθυμία αλλαγής καθιερωμένων πρακτικών δυσκολεύουν τη δημιουργία πανευρωπαϊκών επιχειρήσεων.
Αυτό δεν σημαίνει ότι η Ευρώπη πρέπει να εγκαταλείψει την πολιτισμική της πολυμορφία.
Οι διαφορετικές γλώσσες, παραδόσεις και καταναλωτικές προτιμήσεις αποτελούν αναπόσπαστο μέρος της ταυτότητάς της.
Το ζητούμενο είναι να περιοριστούν εκείνες οι πρακτικές που εμποδίζουν τον ανταγωνισμό χωρίς να εξυπηρετούν ουσιαστικό δημόσιο συμφέρον.
Το πραγματικό χάσμα με τις ΗΠΑ βρίσκεται στις δυνατότητες ανάπτυξης
Μια σημαντική οικονομική έρευνα, την οποία επικαλείται ο Άρμστρονγκ, εξετάζει γιατί οι αμερικανικές επιχειρήσεις έχουν υψηλότερες αποτιμήσεις και μεγαλύτερο μέγεθος από τις ευρωπαϊκές.
Το συμπέρασμα που αναδεικνύεται είναι ιδιαίτερα ενδιαφέρον.
Η διαφορά δεν εξηγείται μόνο από την παρουσία λίγων τεράστιων αμερικανικών τεχνολογικών ομίλων.
Ούτε μόνο από το γεγονός ότι ορισμένες ευρωπαϊκές εταιρείες επιλέγουν να εισαχθούν στα αμερικανικά χρηματιστήρια.
Ούτε αποκλειστικά από τη διαφορετική κλαδική σύνθεση των οικονομιών.
Το σημαντικότερο χάσμα εντοπίζεται στις επιχειρήσεις των οποίων η αξία εξαρτάται από τις μελλοντικές δυνατότητες ανάπτυξης.
Οι αμερικανικές αγορές αποδίδουν μεγαλύτερη αξία στις προοπτικές επέκτασης.
Οι ευρωπαϊκές επιχειρήσεις δυσκολεύονται περισσότερο να αποδείξουν ότι μπορούν να αναπτυχθούν με αντίστοιχους ρυθμούς.
Γιατί μια επιχείρηση μεγαλώνει ευκολότερα στην Αμερική
Η αμερικανική αγορά προσφέρει ένα σημαντικό πλεονέκτημα κλίμακας.
Μια εταιρεία που αναπτύσσει ένα επιτυχημένο προϊόν μπορεί να το διαθέσει σε μια τεράστια εσωτερική αγορά, χωρίς να αντιμετωπίζει τον ίδιο βαθμό εθνικού κατακερματισμού.
Η πρόσβαση σε πελάτες, χρηματοδότηση και επενδυτές είναι συχνά ευκολότερη.
Στην Ευρώπη, αντίθετα, η επέκταση σε πολλές χώρες συνεπάγεται πρόσθετες απαιτήσεις.
Η διαφορά έχει ιδιαίτερη σημασία για την τεχνολογία.
Οι ψηφιακές επιχειρήσεις συχνά χρειάζονται γρήγορη αύξηση πελατών ώστε να καλύψουν το υψηλό αρχικό κόστος ανάπτυξης προϊόντων.
Όσο περισσότερο καθυστερεί η επέκταση, τόσο μεγαλύτερο γίνεται το πλεονέκτημα των ανταγωνιστών που έχουν ήδη αποκτήσει διεθνές μέγεθος.
Αυτός είναι ένας από τους λόγους που η Ευρώπη δυσκολεύεται να δημιουργήσει αντίστοιχο αριθμό μεγάλων τεχνολογικών επιχειρήσεων.
Το πρόβλημα των κεφαλαίων: Η Ευρώπη αποταμιεύει, αλλά δεν επενδύει αρκετά στην ανάπτυξη
Η Ευρώπη διαθέτει σημαντικό ιδιωτικό πλούτο και μεγάλες αποταμιεύσεις.
Ωστόσο, δεν κατευθύνει επαρκές μέρος αυτών των πόρων προς νέες επιχειρήσεις υψηλής ανάπτυξης.
Ένας βασικός παράγοντας είναι η δομή των συνταξιοδοτικών συστημάτων.
Στις Ηνωμένες Πολιτείες, μεγάλα επενδυτικά κεφάλαια συνδέονται με συνταξιοδοτικά προγράμματα και θεσμικούς επενδυτές.
Αυτά τα κεφάλαια μπορούν να επενδύουν μακροπρόθεσμα σε επιχειρήσεις και χρηματοοικονομικές αγορές.
Στην Ευρώπη, πολλά συνταξιοδοτικά συστήματα βασίζονται περισσότερο στη χρηματοδότηση των σημερινών συντάξεων από τις τρέχουσες εισφορές.
Αυτό περιορίζει τη δημιουργία αντίστοιχων μεγάλων επενδυτικών αποθεμάτων.
Η διαφορά δεν αφορά μόνο την ποσότητα των διαθέσιμων χρημάτων.
Αφορά την προθυμία ανάληψης κινδύνου και τη διάρκεια της χρηματοδότησης.
Το δίλημμα: Δεν υπάρχουν επενδυτές ή δεν υπάρχουν αρκετές μεγάλες ευκαιρίες;
Ένα από τα πιο ενδιαφέροντα σημεία της ανάλυσης αφορά τη σχέση κεφαλαίων και επιχειρηματικής ανάπτυξης.
Οι ευρωπαϊκές επιχειρήσεις δυσκολεύονται να μεγαλώσουν επειδή δεν βρίσκουν χρηματοδότηση;
Ή οι επενδυτές αποφεύγουν την Ευρώπη επειδή δεν βλέπουν αρκετές επιχειρήσεις με δυνατότητες μεγάλης ανάπτυξης;
Η απάντηση δεν είναι μονοδιάστατη.
Οι δύο παράγοντες πιθανότατα αλληλοενισχύονται.
Η περιορισμένη χρηματοδότηση εμποδίζει την ανάπτυξη νέων επιχειρήσεων.
Η μικρή παρουσία ταχέως αναπτυσσόμενων εταιρειών περιορίζει με τη σειρά της το επενδυτικό ενδιαφέρον.
Αυτό δημιουργεί ένα περιβάλλον χαμηλότερων προσδοκιών.
Οι επιχειρηματίες αναζητούν συχνότερα κεφάλαια εκτός Ευρώπης, ενώ οι επενδυτές κατευθύνονται σε αγορές όπου υπάρχουν περισσότερες αποδεδειγμένες ιστορίες επιχειρηματικής ανάπτυξης.
Το «28ο καθεστώς»: Η μεταρρύθμιση που θα μπορούσε να αλλάξει το παιχνίδι
Μία από τις σημαντικότερες προτάσεις που συζητούνται στην Ευρωπαϊκή Ένωση είναι η δημιουργία ενός προαιρετικού ενιαίου ευρωπαϊκού εταιρικού πλαισίου.
Πρόκειται για το λεγόμενο «28ο καθεστώς».
Η βασική ιδέα είναι να μπορούν οι επιχειρήσεις να επιλέγουν ένα κοινό κανονιστικό πλαίσιο για τη λειτουργία τους στην ενιαία αγορά, αντί να εξαρτώνται αποκλειστικά από 27 διαφορετικά εθνικά συστήματα.
Ένα τέτοιο πλαίσιο θα μπορούσε να περιορίσει το κόστος ίδρυσης και επέκτασης επιχειρήσεων.
Θα μπορούσε επίσης να διευκολύνει τις διασυνοριακές επενδύσεις και τις συνεργασίες.
Ωστόσο, η αποτελεσματικότητά του θα εξαρτηθεί από το περιεχόμενο των κανόνων, την εφαρμογή τους και τη σχέση τους με τις εθνικές νομοθεσίες.
Δεν αρκεί η δημιουργία ενός ακόμη νομικού εργαλείου.
Χρειάζεται να είναι απλό, λειτουργικό και πραγματικά χρήσιμο για τις επιχειρήσεις.
Πέντε μεγάλα χρηματιστήρια, αλλά όχι μία πραγματικά ενιαία κεφαλαιαγορά
Η Ευρώπη διαθέτει σημαντικά χρηματιστήρια και αναπτυγμένες χρηματοοικονομικές αγορές.
Ωστόσο, η ρευστότητα παραμένει κατανεμημένη σε διαφορετικά εθνικά κέντρα.
Ο Άρμστρονγκ επισημαίνει ότι η περαιτέρω ενοποίηση των ευρωπαϊκών χρηματιστηρίων θα μπορούσε να δημιουργήσει βαθύτερες αγορές κεφαλαίων.
Μια πιο ενοποιημένη αγορά θα μπορούσε να προσφέρει μεγαλύτερη ρευστότητα, καλύτερη πρόσβαση σε διεθνείς επενδυτές και περισσότερες δυνατότητες άντλησης κεφαλαίων.
Για τις επιχειρήσεις, αυτό θα μπορούσε να μειώσει ορισμένα από τα εμπόδια χρηματοδότησης.
Για τους επενδυτές, θα μπορούσε να διευκολύνει την πρόσβαση σε ευρωπαϊκές εταιρείες.
Ωστόσο, η χρηματιστηριακή ενοποίηση δεν αποτελεί από μόνη της λύση.
Απαιτούνται επίσης κοινότεροι κανόνες εποπτείας, αποτελεσματικές διαδικασίες εκκαθάρισης και φορολογικές διευκολύνσεις.
Η συζήτηση συνδέεται άμεσα με την ευρωπαϊκή Ένωση Αποταμιεύσεων και Επενδύσεων.
Η Γερμανία μπορεί να αποτελέσει παράδειγμα αλλαγής
Η γερμανική οικονομία βρίσκεται αντιμέτωπη με σοβαρές προκλήσεις, από το ενεργειακό κόστος μέχρι τη βιομηχανική ανταγωνιστικότητα.
Παράλληλα, όμως, συζητούνται μεταρρυθμίσεις που θα μπορούσαν να επηρεάσουν τη μακροπρόθεσμη χρηματοδότηση της οικονομίας.
Μία από αυτές αφορά την ενίσχυση κεφαλαιοποιητικών στοιχείων στο συνταξιοδοτικό σύστημα.
Η ανάπτυξη επενδυτικών αποθεμάτων θα μπορούσε να δημιουργήσει νέες πηγές μακροπρόθεσμων κεφαλαίων.
Αυτό δεν σημαίνει ότι η Γερμανία εγκαταλείπει το υφιστάμενο συνταξιοδοτικό της σύστημα.
Σημαίνει ότι εξετάζονται τρόποι ενίσχυσης της επενδυτικής του διάστασης.
Για τον Άρμστρονγκ, τέτοιες εξελίξεις αποτελούν ενδείξεις ότι αλλαγές που παλαιότερα θεωρούνταν δύσκολες αρχίζουν να αποκτούν πολιτική δυναμική.
UniCredit–Commerzbank: Το μεγάλο τεστ για τις ευρωπαϊκές τράπεζες
Η προσπάθεια της ιταλικής UniCredit να αποκτήσει μεγαλύτερο έλεγχο της γερμανικής Commerzbank αποτελεί χαρακτηριστικό παράδειγμα των δυσκολιών τραπεζικής ενοποίησης στην Ευρώπη.
Η δημιουργία μεγάλων διασυνοριακών τραπεζικών ομίλων θα μπορούσε να ενισχύσει τη χρηματοδότηση επιχειρήσεων και να αυξήσει τον ανταγωνισμό.
Ωστόσο, οι τραπεζικές συγχωνεύσεις συναντούν συχνά πολιτικές αντιστάσεις.
Οι κυβερνήσεις αντιμετωπίζουν τις μεγάλες εγχώριες τράπεζες ως σημαντικά στοιχεία των εθνικών οικονομιών.
Η διασυνοριακή ενοποίηση μπορεί να προκαλεί ανησυχίες για τις θέσεις εργασίας, τη χρηματοδότηση των τοπικών επιχειρήσεων και τον έλεγχο κρίσιμων χρηματοπιστωτικών οργανισμών.
Η υπόθεση UniCredit–Commerzbank αποτελεί επομένως δοκιμασία για την ευρωπαϊκή τραπεζική ολοκλήρωση.
Η εξέλιξή της θα δείξει πόσο εύκολα μπορούν να ξεπεραστούν οι εθνικές αντιστάσεις.
Η ASML και η Aldi αποδεικνύουν ότι η Ευρώπη μπορεί να δημιουργεί παγκόσμιους πρωταγωνιστές
Η ευρωπαϊκή οικονομία δεν στερείται επιτυχημένων διεθνών επιχειρήσεων.
Η ολλανδική ASML αποτελεί χαρακτηριστικό παράδειγμα τεχνολογικής εταιρείας με κρίσιμο ρόλο στην παγκόσμια βιομηχανία ημιαγωγών.
Η τεχνολογία της είναι απαραίτητη για την παραγωγή προηγμένων επεξεργαστών.
Παράλληλα, η γερμανική Aldi έχει αναπτύξει διεθνή παρουσία στον χώρο του λιανεμπορίου.
Τα δύο παραδείγματα δείχνουν ότι ευρωπαϊκές επιχειρήσεις μπορούν να αναπτυχθούν σε παγκόσμια κλίμακα.
Ωστόσο, η επιτυχία ορισμένων εταιρειών δεν αναιρεί τις συστημικές δυσκολίες.
Το ζητούμενο είναι να δημιουργηθούν συνθήκες ώστε περισσότερες επιχειρήσεις να μπορούν να ακολουθήσουν αντίστοιχη πορεία.
Τι σημαίνει για την Ελλάδα η ευρωπαϊκή αναπτυξιακή υστέρηση
Η ελληνική οικονομία επηρεάζεται άμεσα από την αποτελεσματικότητα της ευρωπαϊκής ενιαίας αγοράς.
Οι ελληνικές επιχειρήσεις χρειάζονται πρόσβαση σε χρηματοδότηση, τεχνολογία και μεγαλύτερες αγορές για να αυξήσουν την παραγωγή και τις εξαγωγές τους.
Ο κατακερματισμός της Ευρωπαϊκής Ένωσης επιβαρύνει ιδιαίτερα τις μικρότερες οικονομίες.
Μια ελληνική επιχείρηση που επιδιώκει να επεκταθεί στη Γερμανία, στη Γαλλία ή στην Ιταλία αντιμετωπίζει πρόσθετες διοικητικές και εμπορικές απαιτήσεις.
Η απλούστευση αυτών των διαδικασιών θα μπορούσε να μειώσει το κόστος επέκτασης.
Παράλληλα, η εμβάθυνση της ευρωπαϊκής κεφαλαιαγοράς θα μπορούσε να προσφέρει περισσότερες επιλογές χρηματοδότησης πέρα από τον τραπεζικό δανεισμό.
Αυτό έχει ιδιαίτερη σημασία για τις ελληνικές τεχνολογικές επιχειρήσεις, τη βιομηχανία, την ενέργεια και τις εξαγωγικές δραστηριότητες.
Ελληνικές τράπεζες και Χρηματιστήριο Αθηνών: Οι πιθανές επιπτώσεις
Η δημιουργία βαθύτερων ευρωπαϊκών κεφαλαιαγορών θα μπορούσε να επηρεάσει και το ελληνικό χρηματοπιστωτικό σύστημα.
Για τις ελληνικές εισηγμένες, μια πιο ενοποιημένη ευρωπαϊκή αγορά ενδέχεται να διευκολύνει την πρόσβαση σε μεγαλύτερη βάση επενδυτών.
Για τις τράπεζες, η πρόοδος της ευρωπαϊκής τραπεζικής ολοκλήρωσης θα μπορούσε να δημιουργήσει νέες δυνατότητες συνεργασιών και χρηματοδότησης.
Ωστόσο, η ενοποίηση θα αύξανε και τον ανταγωνισμό.
Οι ελληνικές επιχειρήσεις θα καλούνταν να λειτουργήσουν σε μια αγορά με περισσότερους και μεγαλύτερους διεθνείς παίκτες.
Η αποτελεσματικότητα της εγχώριας εταιρικής διακυβέρνησης, η παραγωγικότητα και η ποιότητα των επενδυτικών σχεδίων θα παρέμεναν καθοριστικοί παράγοντες.
Η πρόσβαση σε περισσότερα κεφάλαια δεν εγγυάται από μόνη της υψηλότερη ανάπτυξη.
Το πολιτικό εμπόδιο: Ποιος θα εγκαταλείψει τα εθνικά προνόμια;
Η σημαντικότερη δυσκολία για την Ευρώπη μπορεί τελικά να είναι πολιτική.
Η ενοποίηση αγορών συνεπάγεται αλλαγές σε καθιερωμένες ισορροπίες.
Ορισμένες επιχειρήσεις ενδέχεται να χάσουν την προστασία που τους προσφέρει ο εθνικός κατακερματισμός.
Κυβερνήσεις μπορεί να χρειαστεί να αποδεχθούν μεγαλύτερη κοινή εποπτεία.
Εθνικοί θεσμοί θα κληθούν να προσαρμοστούν σε νέους κανόνες.
Οι αλλαγές αυτές δημιουργούν αντιστάσεις, ακόμη και όταν υπάρχουν ευρύτερα οικονομικά οφέλη.
Η αισιοδοξία του Αμερικανού αρθρογράφου στηρίζεται στην εκτίμηση ότι οι αντιστάσεις μπορούν να ξεπεραστούν.
Ωστόσο, δεν υποτιμάται η δυσκολία της διαδικασίας.
Η Ευρωπαϊκή Ένωση λειτουργεί μέσα από πολιτικούς συμβιβασμούς μεταξύ κρατών με διαφορετικές προτεραιότητες.
Το ευρωπαϊκό στοίχημα απέναντι στην Αμερική και την Κίνα
Η συζήτηση για την ανάπτυξη αποκτά μεγαλύτερη σημασία λόγω του διεθνούς ανταγωνισμού.
Οι Ηνωμένες Πολιτείες διαθέτουν ισχυρές κεφαλαιαγορές και μεγάλο αριθμό τεχνολογικών επιχειρήσεων.
Η Κίνα χρησιμοποιεί τη βιομηχανική της κλίμακα και τις κρατικές πολιτικές για να αναπτύξει κρίσιμους τεχνολογικούς κλάδους.
Η Ευρώπη καλείται να ανταγωνιστεί χωρίς να εγκαταλείψει το δικό της κοινωνικό και οικονομικό μοντέλο.
Η αύξηση της παραγωγικότητας, η ενίσχυση της καινοτομίας και η βελτίωση της πρόσβασης σε κεφάλαια αποτελούν βασικές προϋποθέσεις.
Το ζητούμενο δεν είναι να αντιγράψει πλήρως το αμερικανικό ή το κινεζικό μοντέλο.
Είναι να αξιοποιήσει αποτελεσματικότερα τα δικά της πλεονεκτήματα.
Γιατί οι Αμερικανοί βλέπουν μια ευκαιρία εκεί που οι Ευρωπαίοι βλέπουν αδιέξοδο
Η βασική διαφορά στην προσέγγιση του Άρμστρονγκ είναι η στάση απέναντι στη δυνατότητα αλλαγής.
Πολλοί Ευρωπαίοι επενδυτές και επιχειρηματίες αντιμετωπίζουν τον κατακερματισμό ως μόνιμο χαρακτηριστικό της οικονομίας.
Ο Αμερικανός αρθρογράφος θεωρεί ότι αρκετά από τα εμπόδια μπορούν να αντιμετωπιστούν με συγκεκριμένες μεταρρυθμίσεις.
Η δημιουργία κοινού εταιρικού πλαισίου, η ενοποίηση των κεφαλαιαγορών και η ανάπτυξη μεγάλων διασυνοριακών τραπεζικών ομίλων αποτελούν, κατά την ανάλυσή του, ρεαλιστικές κατευθύνσεις αλλαγής.
Η επιτυχία τους δεν είναι δεδομένη.
Αλλά ούτε και η αποτυχία τους πρέπει να θεωρείται προδιαγεγραμμένη.
Αυτό είναι το ουσιαστικό μήνυμα της αμερικανικής αισιοδοξίας.
Η Ευρώπη δεν χρειάζεται άλλο ένα σχέδιο – Χρειάζεται να εφαρμόσει τις αλλαγές
Οι εκθέσεις για την ανταγωνιστικότητα έχουν ήδη αναδείξει τις βασικές αδυναμίες της Ευρωπαϊκής Ένωσης.
Το πρόβλημα δεν είναι η έλλειψη διαγνώσεων.
Είναι η δυσκολία μετατροπής των προτάσεων σε αποτελεσματικές πολιτικές.
Η ευρωπαϊκή οικονομία διαθέτει ισχυρές βιομηχανικές επιχειρήσεις, σημαντικό ανθρώπινο κεφάλαιο και υψηλή τεχνογνωσία.
Διαθέτει επίσης μεγάλες αποταμιεύσεις που θα μπορούσαν να χρηματοδοτήσουν παραγωγικές επενδύσεις.
Ωστόσο, η αξιοποίηση αυτών των πόρων απαιτεί θεσμικές αλλαγές.
Η μείωση του κατακερματισμού, η ενίσχυση της επιχειρηματικής ανάπτυξης και η δημιουργία βαθύτερων κεφαλαιαγορών μπορούν να αποτελέσουν σημαντικούς παράγοντες.
Το πραγματικό ερώτημα δεν είναι εάν η Ευρώπη διαθέτει οικονομικές δυνατότητες, αλλά εάν μπορεί να δημιουργήσει τις συνθήκες για να τις αξιοποιήσει.
Η ανάλυση των Financial Times δεν υποστηρίζει ότι η ευρωπαϊκή ανάκαμψη είναι εξασφαλισμένη.
Υποστηρίζει ότι η απαισιοδοξία δεν πρέπει να αντιμετωπίζεται ως οικονομικό πεπρωμένο.
Και αυτό, σε μια περίοδο αυξανόμενου ανταγωνισμού με τις Ηνωμένες Πολιτείες και την Κίνα, αποτελεί μια σημαντική υπενθύμιση για το μέλλον της ευρωπαϊκής οικονομίας.
Επιμέλεια: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο