ΗΠΑ δανείζονται με 5,3%, Κίνα με 1,7%: Το «φθηνό γουάν» αλλάζει τον χάρτη του παγκόσμιου χρέους
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 11 '
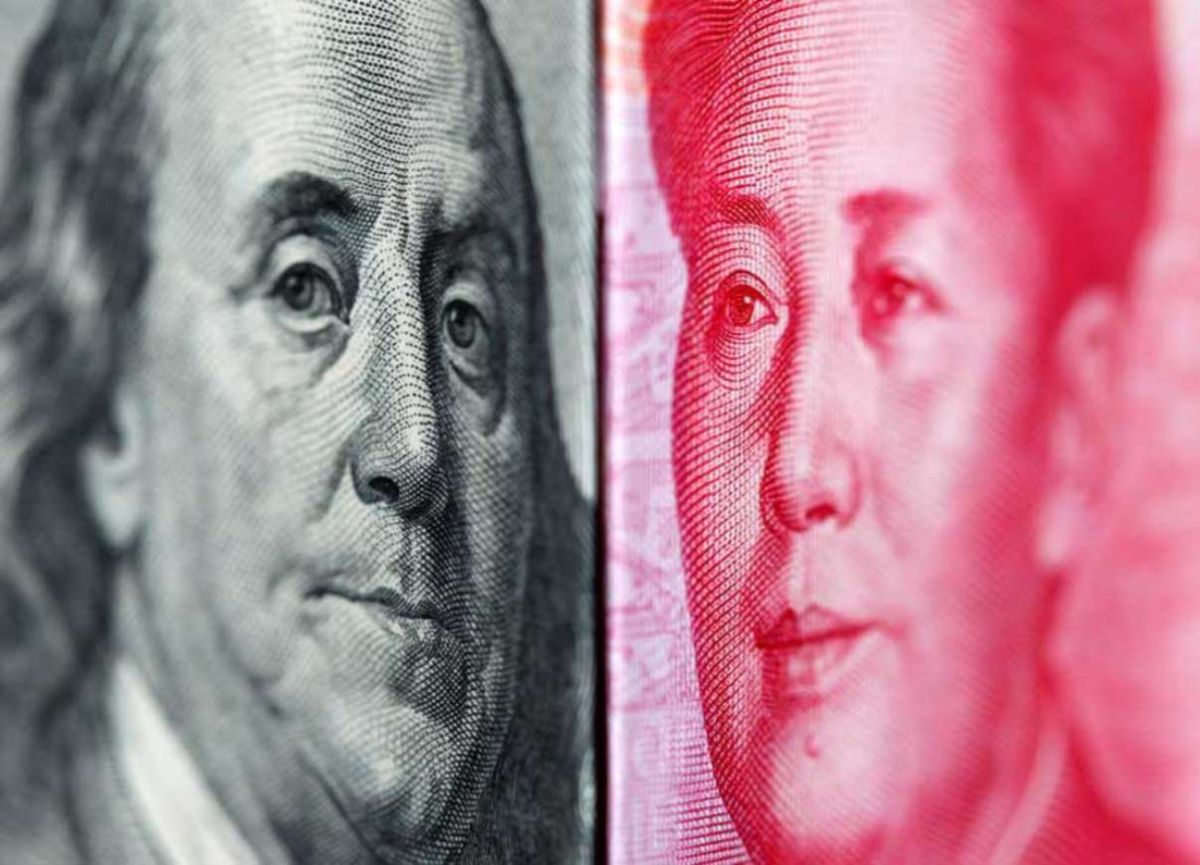
Πηγή Φωτογραφίας: A 100 yuan banknote is placed beside a U.S. 100 dollar banknote in this illustrative photograph. The notes feature the portraits of Mao Zedong and Benjamin Franklin. REUTERS/Nicky Loh


ΟΙ ΑΡΙΘΜΟΙ ΤΗΣ ΗΜΕΡΑΣ
5,3% – απόδοση 10ετούς αμερικανικού ομολόγου 1,70% – απόδοση 10ετούς κινεζικού κρατικού ομολόγου 358 δισ. γουάν – εκδόσεις υπεράκτιων ομολόγων σε γουάν στο α΄ εξάμηνο του 2026
Μια διαφορά περίπου 360 μονάδων βάσης χωρίζει πλέον το κόστος δανεισμού της Ουάσιγκτον από εκείνο του Πεκίνου.
Και πίσω από αυτή την τεράστια απόκλιση αρχίζει να διαμορφώνεται μια πολύ μεγαλύτερη ιστορία: ποια χώρα θα χρηματοδοτεί τον υπόλοιπο κόσμο και σε ποιο νόμισμα θα χρωστά ο επόμενος μεγάλος οφειλέτης.
Τη Δευτέρα, η απόδοση του αμερικανικού 10ετούς κινήθηκε γύρω από το 5,3%, σε επίπεδα που είχαν να καταγραφούν εδώ και περίπου 24 χρόνια, την ώρα που το κινεζικό 10ετές βρίσκεται μόλις στο 1,70%.
Η διαφορά δεν μετατρέπει ξαφνικά το γουάν σε νέο δολάριο.
Δημιουργεί όμως για το Πεκίνο κάτι που ίσως αποδειχθεί πολύτιμο: τη δυνατότητα να προσφέρει φθηνότερο χρήμα σε κυβερνήσεις και επιχειρήσεις που ασφυκτιούν από το υψηλό κόστος χρηματοδότησης σε δολάρια.
Το παράδοξο: Η αδυναμία της κινεζικής οικονομίας γίνεται γεωπολιτικό όπλο
Τα χαμηλά κινεζικά επιτόκια δεν αποτελούν κατ’ ανάγκη ένδειξη οικονομικής ισχύος.
Αντίθετα, αντανακλούν σε σημαντικό βαθμό την αδύναμη εσωτερική ζήτηση, τις αποπληθωριστικές πιέσεις και την ανάγκη του Πεκίνου να στηρίξει την ανάπτυξη.
Στο εξωτερικό, όμως, το αποτέλεσμα είναι διαφορετικό.
Το κινεζικό χρήμα είναι φθηνό.
Και όταν το αμερικανικό επιτόκιο αναφοράς βρίσκεται πάνω από 5%, η διαφορά αρχίζει να επηρεάζει πραγματικές χρηματοδοτικές αποφάσεις.
Για ένα κράτος, μια εταιρεία ή μια αναπτυξιακή τράπεζα που έχει τη δυνατότητα να επιλέξει νόμισμα δανεισμού, η αριθμητική γίνεται δελεαστική: χρηματοδότηση σε δολάρια με κόστος πάνω από 5% στο ασφαλές άκρο της καμπύλης έναντι κινεζικού κόστους αναφοράς κάτω από 2%.
Έκρηξη των ομολόγων σε γουάν
Η μεταβολή αποτυπώνεται ήδη στην αγορά.
Σύμφωνα με τα στοιχεία που συνοδεύουν την ανάλυση, ξένοι εκδότες άντλησαν περίπου 160 δισ. γουάν μέσω “panda bonds” στο πρώτο εξάμηνο του 2026.
Πρόκειται για ομόλογα σε γουάν που εκδίδονται από ξένους δανειολήπτες στην κινεζική εγχώρια αγορά.
Ταυτόχρονα, οι εκδόσεις των λεγόμενων “dim sum bonds”, δηλαδή ομολόγων σε γουάν που εκδίδονται εκτός ηπειρωτικής Κίνας, έφτασαν τα 358 δισ. γουάν.
Και στις δύο περιπτώσεις, τα ποσά εμφανίζονται αυξημένα περισσότερο από 60% σε ετήσια βάση, σύμφωνα με στοιχεία της Goldman Sachs που επικαλείται η αρχική ανάλυση.
Δεν πρόκειται ακόμη για εκτόπιση του δολαρίου.
Είναι όμως σαφής ένδειξη ότι το κόστος του χρήματος αρχίζει να ανοίγει μια δεύτερη πόρτα στους διεθνείς δανειολήπτες.
Κένυα: Το χρέος του σιδηροδρόμου πέρασε από το δολάριο στο γουάν
Η Κένυα αποτελεί χαρακτηριστικό παράδειγμα αυτής της μετατόπισης.
Η κυβέρνηση μετέτρεψε χρέος που συνδέεται με το μεγάλο έργο του Standard Gauge Railway από δολάρια σε γουάν, υπολογίζοντας ότι η αλλαγή μπορεί να εξοικονομήσει περίπου 215 εκατ. δολάρια ετησίως.
Το ίδιο μοτίβο εμφανίζεται και αλλού.
Στο Πακιστάν, αναχρηματοδότηση με κινεζικές τράπεζες –μεταξύ αυτών China Development Bank, Bank of China και ICBC– πραγματοποιήθηκε σε γουάν αντί για δολάρια, ενώ και η Αιθιοπία έχει επιδιώξει ανάλογη μεταχείριση.
Για τις χώρες αυτές το κίνητρο είναι άμεσο: μικρότερο χρηματοδοτικό κόστος και λιγότερη έκθεση σε ένα ακριβό δολάριο.
Για την Κίνα, όμως, υπάρχει ένα δεύτερο όφελος.
Οι κρατικές κινεζικές τράπεζες μπορούν να δανείζουν το δικό τους νόμισμα, αντί να πρέπει να εξασφαλίζουν δολάρια για να χρηματοδοτήσουν ξένους πελάτες.
Η Κίνα δεν εξάγει μόνο κεφάλαιο – Εξάγει το νόμισμά της
Εδώ βρίσκεται η πραγματική γεωοικονομική διάσταση.
Για δεκαετίες, μεγάλο μέρος του παγκόσμιου χρέους των αναδυόμενων οικονομιών ήταν συνδεδεμένο με το δολάριο.
Αυτό σημαίνει ότι όταν η Federal Reserve αυξάνει τα επιτόκια ή όταν το δολάριο ενισχύεται, το κόστος εξυπηρέτησης του χρέους αυτών των χωρών μπορεί να εκτοξευθεί.
Το Πεκίνο επιχειρεί σταδιακά να δημιουργήσει ένα παράλληλο οικοσύστημα.
Όχι μόνο κινεζικά δάνεια.
Κινεζικά δάνεια σε κινεζικό νόμισμα.
Και αυτή είναι πολύ μεγαλύτερη αλλαγή.
«Το νόμισμα του χρέους είναι και νόμισμα εξάρτησης»
Η επιλογή νομίσματος δεν αποτελεί απλώς λογιστική απόφαση.
Μια χώρα με μεγάλο χρέος σε δολάρια εξαρτάται από την πορεία των αμερικανικών επιτοκίων, τη διαθεσιμότητα δολαρίων και, σε περίπτωση κρίσης, από το διεθνές χρηματοπιστωτικό σύστημα στο οποίο η Ουάσιγκτον διατηρεί κεντρικό ρόλο.
Μια χώρα που χρωστά σε γουάν χρειάζεται αντιστοίχως πρόσβαση στο κινεζικό νόμισμα.
Αυτό μπορεί να επιτευχθεί μέσω εμπορίου με την Κίνα, νέων δανείων ή των διμερών γραμμών ανταλλαγής νομισμάτων της Λαϊκής Τράπεζας της Κίνας.
Επομένως, κάθε μετατροπή χρέους από δολάρια σε γουάν μπορεί να μεταφέρει ένα μέρος της χρηματοπιστωτικής εξάρτησης ενός κράτους:
λιγότερο προς την Ουάσιγκτον και περισσότερο προς το Πεκίνο.
Η Κίνα μαζεύει χρυσό και μειώνει τα αμερικανικά ομόλογα
Την ίδια στιγμή, η Κίνα φαίνεται να αλλάζει και τη σύνθεση της δικής της χρηματοπιστωτικής άμυνας.
Σύμφωνα με τα στοιχεία της ανάλυσης, τα επίσημα συναλλαγματικά αποθέματα της χώρας ανήλθαν στα 3,4383 τρισ. δολάρια στα τέλη Αυγούστου, το υψηλότερο επίπεδο από το 2015.
Παράλληλα, η Κίνα πρόσθεσε περίπου 20 τόνους χρυσού μέσα στον Αύγουστο, ενώ συνεχίζει μια μακρά περίοδο ενίσχυσης των αποθεμάτων της στο πολύτιμο μέταλλο.
Στην άλλη πλευρά του ισολογισμού βρίσκεται το αμερικανικό δημόσιο χρέος.
Οι άμεσες κινεζικές τοποθετήσεις σε αμερικανικά κρατικά ομόλογα είχαν υποχωρήσει, σύμφωνα με τα στοιχεία που παρατίθενται, περίπου στα 618 δισ. δολάρια τον Ιούλιο, χαμηλότερα επίπεδα από το 2008.
Η εικόνα έχει ιδιαίτερο συμβολισμό:
την ώρα που η Ουάσιγκτον χρειάζεται περισσότερους αγοραστές για ένα ολοένα ακριβότερο δημόσιο χρέος, ένας από τους ιστορικά μεγαλύτερους ξένους πιστωτές της περιορίζει την άμεση έκθεσή του.

Ποιος πληρώνει το ακριβότερο αμερικανικό χρέος;
Αυτό δημιουργεί ένα δεύτερο πρόβλημα για το αμερικανικό υπουργείο Οικονομικών.
Εάν μειώνεται η παρουσία των παραδοσιακών, μακροπρόθεσμων ξένων αγοραστών –όπως κεντρικές τράπεζες– μεγαλύτερο μέρος των εκδόσεων πρέπει να απορροφηθεί από ιδιώτες επενδυτές που είναι πολύ περισσότερο ευαίσθητοι στην τιμή και στην απόδοση.
Για να αγοράσουν, μπορεί να απαιτούν υψηλότερη απόδοση.
Και υψηλότερη απόδοση σημαίνει υψηλότερο κόστος εξυπηρέτησης για την Ουάσιγκτον.
Έτσι δημιουργείται ένας δύσκολος κύκλος:
μεγαλύτερα ελλείμματα → περισσότερες εκδόσεις ομολόγων → μεγαλύτερη απαίτηση για αγοραστές → υψηλότερες αποδόσεις → μεγαλύτερες δαπάνες για τόκους.
Η μεγάλη ειρωνεία για την Ουάσιγκτον
Κάπου εδώ βρίσκεται και το παράδοξο.
Οι δημοσιονομικές και πληθωριστικές ανησυχίες που ωθούν τις αποδόσεις των αμερικανικών ομολόγων σε πολυετή υψηλά είναι ακριβώς εκείνες που κάνουν το κινεζικό χρήμα να φαίνεται περισσότερο ελκυστικό συγκριτικά.
Με άλλα λόγια:
η άνοδος του κόστους χρηματοδότησης των ΗΠΑ δημιουργεί χώρο για την κινεζική χρηματοπιστωτική διπλωματία.
Το Πεκίνο δεν χρειάζεται το γουάν να γίνει αύριο παγκόσμιο αποθεματικό νόμισμα.
Αρκεί περισσότερες κυβερνήσεις να αρχίσουν να σκέφτονται:
«Γιατί να δανειστώ σε δολάρια με τόσο υψηλό κόστος, εάν μπορώ να χρηματοδοτηθώ φθηνότερα σε γουάν;»
Υπάρχει όμως παγίδα στο «φθηνό γουάν»
Η εξίσωση δεν είναι τόσο απλή όσο δείχνει η διαφορά των επιτοκίων.
Εάν μια χώρα δανείζεται σε γουάν αλλά τα δημόσια έσοδα ή τα εξαγωγικά της έσοδα είναι σε δολάρια, η μεταβολή της συναλλαγματικής ισοτιμίας μπορεί να εξαλείψει σημαντικό μέρος του οφέλους.
Το γουάν έχει ενισχυθεί αισθητά έναντι του δολαρίου σε ετήσια βάση.
Άρα ένας οφειλέτης μπορεί να πληρώνει χαμηλότερο επιτόκιο αλλά να χρειάζεται περισσότερα δολάρια για να αγοράσει τα γουάν με τα οποία θα αποπληρώσει το χρέος του.
Το συναλλαγματικό ρίσκο δεν εξαφανίζεται.
Απλώς αλλάζει μορφή.
Γιατί η πολιτική της PBOC αποκτά διεθνή σημασία
Αυτό εξηγεί και γιατί η πολιτική της Λαϊκής Τράπεζας της Κίνας (PBOC) απέναντι στη συναλλαγματική ισοτιμία αποκτά μεγαλύτερη γεωπολιτική σημασία.
Η συγκράτηση μιας απότομης ανατίμησης του γουάν δεν βοηθά μόνο τους Κινέζους εξαγωγείς.
Βοηθά δυνητικά και τους νέους ξένους οφειλέτες σε γουάν, περιορίζοντας τον κίνδυνο να δουν το πραγματικό κόστος του χρέους τους να αυξάνεται λόγω συναλλάγματος.
Η νομισματική πολιτική, έτσι, αρχίζει να συναντά τη γεωπολιτική.
Γιατί το γουάν απέχει ακόμη πολύ από το δολάριο
Παρά τη δυναμική, υπάρχουν πολύ σαφή όρια.
Το γουάν εξακολουθεί να αντιπροσωπεύει μόνο ένα μικρό ποσοστό των παγκόσμιων πληρωμών.
Η Κίνα εξακολουθεί να διατηρεί ελέγχους στην κίνηση κεφαλαίων, ενώ οι εγχώριες χρηματοπιστωτικές αγορές της δεν διαθέτουν την ελευθερία, το βάθος και την πλήρη μετατρεψιμότητα της αμερικανικής αγοράς.
Και οι κυβερνήσεις που δανείζονται από το Πεκίνο γνωρίζουν ότι η χρηματοδότηση μπορεί να δημιουργήσει νέες οικονομικές και πολιτικές εξαρτήσεις.
Γι’ αυτό και το σημερινό κύμα δεν ισοδυναμεί με εκθρόνιση του δολαρίου.
Το δολάριο παραμένει ο πυρήνας του διεθνούς χρηματοπιστωτικού συστήματος.
Το Πεκίνο όμως δεν χρειάζεται να κερδίσει όλο το παιχνίδι
Αυτό είναι ίσως το σημαντικότερο σημείο.
Για να αποκτήσει περισσότερη χρηματοπιστωτική επιρροή, η Κίνα δεν χρειάζεται να αντικαταστήσει το δολάριο.
Χρειάζεται να κατακτήσει κομμάτια της αγοράς.
Ένα σιδηροδρομικό δάνειο στην Κένυα.
Μια αναχρηματοδότηση στο Πακιστάν.
Ένα νέο ομόλογο σε γουάν.
Μια γραμμή ανταλλαγής νομισμάτων με μια κεντρική τράπεζα.
Κάθε τέτοια συναλλαγή διευρύνει το χρηματοπιστωτικό οικοσύστημα του γουάν και δημιουργεί περισσότερους οικονομικούς δεσμούς με την Κίνα.
Ποιοι κερδίζουν – και ποιοι πιέζονται
Οι πρώτοι ωφελημένοι είναι οι κυβερνήσεις και οι επιχειρήσεις που έχουν πραγματική δυνατότητα επιλογής μεταξύ δολαρίου και γουάν.
Οι περισσότερο εκτεθειμένοι είναι οι αναδυόμενες οικονομίες που διαθέτουν μεγάλο χρέος σε δολάρια και δεν έχουν εύκολη πρόσβαση σε εναλλακτική κινεζική χρηματοδότηση.
Και στο κέντρο βρίσκεται το αμερικανικό υπουργείο Οικονομικών.
Για δεκαετίες, η τεράστια διεθνής ζήτηση για δολάρια και αμερικανικά κρατικά ομόλογα έδωσε στις ΗΠΑ ένα μοναδικό πλεονέκτημα: τη δυνατότητα να χρηματοδοτούνται σε ένα νόμισμα που ο υπόλοιπος κόσμος χρειάζεται.
Το πλεονέκτημα αυτό δεν έχει χαθεί.
Αλλά με το αμερικανικό 10ετές γύρω στο 5,3% και το κινεζικό κοντά στο 1,7%, το κόστος του αρχίζει να γίνεται πολύ πιο ορατό.
Το επόμενο σήμα από το Πεκίνο
Το επόμενο κρίσιμο τεστ έρχεται με τα νέα στοιχεία για τα κινεζικά συναλλαγματικά αποθέματα και τις αγορές χρυσού.
Εάν η Κίνα συνεχίσει να αυξάνει τον χρυσό της ενώ παραμένει συγκρατημένη απέναντι στα αμερικανικά κρατικά ομόλογα, θα ενισχυθεί η εικόνα μιας σταδιακής διαφοροποίησης των αποθεμάτων της μακριά από το αμερικανικό χρέος.
Αντίθετα, μια παύση θα μπορούσε να δείξει ότι οι πολύ υψηλές τιμές του χρυσού και οι διεθνείς νομισματικές συνθήκες αρχίζουν να δοκιμάζουν αυτή τη στρατηγική.
Το μεγαλύτερο ερώτημα, πάντως, βρίσκεται αλλού.
Το φθηνό χρήμα μπορεί να κερδίσει μια συμφωνία χρέους. Δεν αρκεί από μόνο του για να δημιουργήσει ένα παγκόσμιο αποθεματικό νόμισμα.
Όμως για έναν υπουργό Οικονομικών στην Αφρική ή στην Ασία που βλέπει το κόστος του δολαρίου πάνω από 5%, η επιλογή του γουάν δεν αποτελεί πλέον θεωρητική συζήτηση.
Και κάθε φορά που ένα κράτος μεταφέρει ένα κομμάτι του χρέους του από το δολάριο στο κινεζικό νόμισμα, το Πεκίνο αποκτά κάτι περισσότερο από έναν οφειλέτη: αποκτά έναν ακόμη κρίκο στο διεθνές χρηματοπιστωτικό δίκτυο που προσπαθεί να χτίσει.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο