Wall Street: Το «πάρτι» των 1,5 τρισ. δολαρίων, η παγίδα του πληθωρισμού και η βόμβα στα ομόλογα
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 10 '
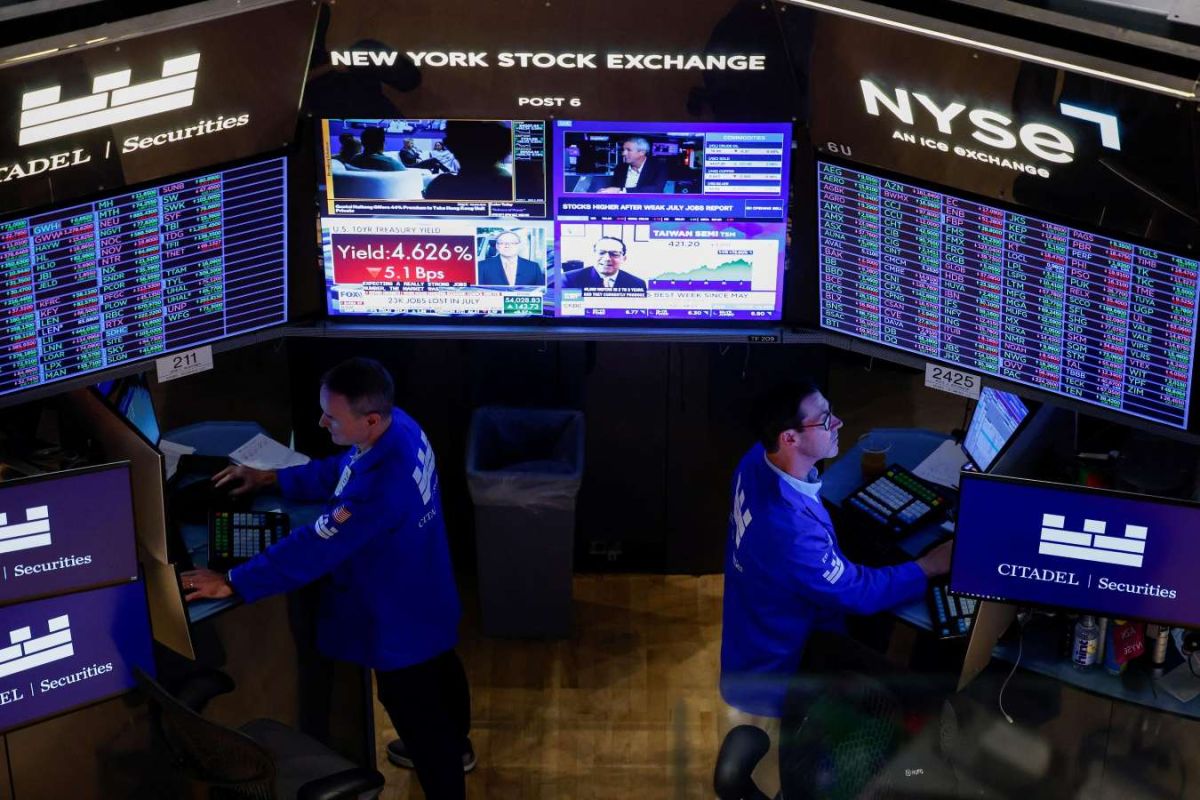
Πηγή Φωτογραφίας: AP Photo//Wall Street: Το «πάρτι» των 1,5 τρισ. δολαρίων, η παγίδα του πληθωρισμού και η βόμβα στα ομόλογα


Wall Street: Πόσο ακόμη θα κρατήσει το χρηματιστηριακό ράλι;
Η Wall Street εξακολουθεί να κινείται σε ένα περιβάλλον όπου η αισιοδοξία των επενδυτών συγκρούεται με ολοένα και πιο σύνθετους μακροοικονομικούς κινδύνους. Το ερώτημα που κυριαρχεί στα χρηματιστηριακά γραφεία δεν είναι πλέον μόνο εάν οι αμερικανικές μετοχές διαθέτουν περιθώρια περαιτέρω ανόδου, αλλά και πόσο ανθεκτική μπορεί να αποδειχθεί η αγορά απέναντι σε μια νέα αναταραχή στα επιτόκια και στις αποδόσεις των κρατικών ομολόγων.
Η απάντηση δεν είναι αυτονόητη.
Οι επενδυτές έχουν συνηθίσει να αντιμετωπίζουν κάθε σημαντική υποχώρηση των χρηματιστηριακών δεικτών ως ευκαιρία τοποθέτησης. Η στρατηγική «αγοράζω στη διόρθωση», που κυριάρχησε μετά το 2020, εξακολουθεί να επηρεάζει ιδιαίτερα τις νεότερες γενιές επενδυτών.
Όμως αυτή η συμπεριφορά αποκτά διαφορετική σημασία όταν συνδυάζεται με αυξημένη μόχλευση, υψηλές αποτιμήσεις και μια αγορά ομολόγων που ζητά μεγαλύτερη ανταμοιβή για τον κίνδυνο.
Το προειδοποιητικό σήμα των 1,5 τρισ. δολαρίων
Στο επίκεντρο βρίσκεται ο δανεισμός για την αγορά μετοχών, γνωστός ως margin debt.
Σύμφωνα με τα μεγέθη που έχουν τεθεί στο επίκεντρο της συζήτησης, ο συγκεκριμένος δανεισμός προσεγγίζει τα 1,5 τρισ. δολάρια, αποτυπώνοντας την έκταση της χρηματοοικονομικής μόχλευσης στη Wall Street.
Το πρόβλημα δεν είναι ότι ο δανεισμός οδηγεί αυτομάτως σε χρηματιστηριακή κρίση. Είναι ότι μπορεί να λειτουργήσει ως πολλαπλασιαστής μιας διόρθωσης.
Όταν οι τιμές των μετοχών ανεβαίνουν, η μόχλευση ενισχύει τις αποδόσεις. Όταν όμως οι αγορές υποχωρούν, οι απαιτήσεις πρόσθετων εξασφαλίσεων από τις χρηματιστηριακές εταιρείες μπορούν να προκαλέσουν αναγκαστικές ρευστοποιήσεις.
Έτσι, μια περιορισμένη πτώση μπορεί να εξελιχθεί σε μεγαλύτερη αναταραχή, χωρίς να έχει προηγηθεί κάποια δραματική μεταβολή στα θεμελιώδη οικονομικά δεδομένα.
Η ισχυρή διάθεση των νεότερων επενδυτών να αγοράζουν κάθε διόρθωση προσθέτει μία ακόμη διάσταση: η εμπιστοσύνη στη διαρκή ανάκαμψη της αγοράς ενδέχεται να υποτιμά τον κίνδυνο μιας παρατεταμένης πτωτικής περιόδου.
Η πραγματική μάχη βρίσκεται στα αμερικανικά ομόλογα
Πίσω από τη δυναμική των μετοχών εξελίσσεται μια εξίσου σημαντική αναμέτρηση στην αγορά κρατικού χρέους.
Οι αποδόσεις των αμερικανικών ομολόγων δεν καθορίζονται αποκλειστικά από τις αποφάσεις της Ομοσπονδιακής Τράπεζας των ΗΠΑ. Επηρεάζονται επίσης από τις προσδοκίες για τον πληθωρισμό, την προσφορά νέου χρέους, τη δημοσιονομική κατάσταση και το ασφάλιστρο κινδύνου που απαιτούν οι επενδυτές.
Αυτό εξηγεί γιατί η αγορά μπορεί να απαιτεί υψηλότερες αποδόσεις στα δεκαετή και τριακονταετή ομόλογα, ακόμη και όταν δεν θεωρεί βέβαιη μια νέα αύξηση των βραχυπρόθεσμων επιτοκίων από τη Fed.
Ορισμένοι αναλυτές περιγράφουν αυτή την απροθυμία ανάληψης μακροπρόθεσμου κινδύνου ως lenders’ strike, δηλαδή μια μορφή επενδυτικής αποχής από τη χρηματοδότηση με τους υφιστάμενους όρους.
Η διαφορά έχει τεράστια σημασία.
Μια άνοδος των μακροπρόθεσμων αποδόσεων μπορεί να αυξήσει το κόστος χρηματοδότησης επιχειρήσεων και νοικοκυριών, να πιέσει τις αποτιμήσεις των μετοχών και να επιβαρύνει την εξυπηρέτηση του αμερικανικού χρέους.
Με άλλα λόγια, η Wall Street μπορεί να βρεθεί αντιμέτωπη με αυστηρότερες χρηματοπιστωτικές συνθήκες ακόμη και χωρίς νέα αύξηση του βασικού επιτοκίου.
Δομικός πληθωρισμός: Η λεπτομέρεια που μπορεί να αλλάξει τα στοιχήματα
Η νέα αντιπαράθεση στις αγορές περιστρέφεται γύρω από τον πληθωρισμό.
Ο γενικός δείκτης τιμών καταναλωτή επηρεάζεται άμεσα από τις διακυμάνσεις της ενέργειας και των τροφίμων. Ο δομικός πληθωρισμός, αντίθετα, εξαιρεί αυτές τις δύο κατηγορίες, προσφέροντας μια διαφορετική εικόνα για τη διάρκεια των πληθωριστικών πιέσεων.
Η διάκριση είναι καθοριστική για την αξιολόγηση της νομισματικής πολιτικής.
Μια αύξηση των τιμών των καυσίμων μπορεί να οδηγήσει υψηλότερα τον γενικό πληθωρισμό, χωρίς να σημαίνει απαραίτητα ότι επιταχύνονται με τον ίδιο ρυθμό οι υποκείμενες πιέσεις στο σύνολο της οικονομίας.
Αυτό δεν καθιστά την ενεργειακή ακρίβεια αμελητέα. Αν οι αυξήσεις διατηρηθούν, μπορούν να μεταφερθούν στο κόστος μεταφορών, στην παραγωγή και τελικά στις τιμές περισσότερων αγαθών και υπηρεσιών.
Ωστόσο, η αύξηση των επιτοκίων δεν μπορεί από μόνη της να δημιουργήσει πρόσθετη προσφορά πετρελαίου ή να μειώσει άμεσα το κόστος του ντίζελ.
Η Fed καλείται επομένως να διακρίνει εάν αντιμετωπίζει μια παροδική ενεργειακή διαταραχή ή μια ευρύτερη, επίμονη πληθωριστική δυναμική.
Η στατιστική παγίδα του 2025
Μια ιδιαίτερη παράμετρος αφορά τη βάση σύγκρισης των πληθωριστικών στοιχείων.
Η αναστολή λειτουργίας ομοσπονδιακών υπηρεσιών στις ΗΠΑ το φθινόπωρο του 2025 επηρέασε τη συλλογή και δημοσίευση οικονομικών δεδομένων, δημιουργώντας δυσκολίες στη σύγκριση ορισμένων μηνιαίων μετρήσεων.
Ειδικά η στέγαση, που έχει σημαντική βαρύτητα στον δείκτη τιμών καταναλωτή, απαιτεί προσεκτική ανάλυση.
Οι πιθανές στρεβλώσεις στη συλλογή δεδομένων και οι αλλαγές στη βάση σύγκρισης μπορούν να επηρεάσουν την εικόνα του ετήσιου πληθωρισμού, χωρίς να αντανακλούν κατ’ ανάγκην ισόποση μεταβολή των τρεχουσών πληθωριστικών πιέσεων.
Αυτός είναι ένας ακόμη λόγος για τον οποίο οι επενδυτές δεν μπορούν να βασίζονται σε μία μόνο ανακοίνωση προκειμένου να προβλέψουν την επόμενη κίνηση της Fed.
Η εξέλιξη του δομικού πληθωρισμού, οι μηνιαίες μεταβολές, οι υπηρεσίες και το κόστος στέγασης αποκτούν ιδιαίτερη βαρύτητα στην αξιολόγηση της πραγματικής κατάστασης.
Τεχνητή Νοημοσύνη: Ο μεγάλος κινητήρας της αμερικανικής αγοράς
Στο μεταξύ, η Τεχνητή Νοημοσύνη εξακολουθεί να αποτελεί έναν από τους ισχυρότερους παράγοντες που στηρίζουν τις προσδοκίες της Wall Street.
Οι τεράστιες επενδύσεις σε κέντρα δεδομένων, ημιαγωγούς, ενεργειακές υποδομές και υπολογιστική ισχύ έχουν δημιουργήσει ένα νέο κύμα κεφαλαιουχικών δαπανών.
Η επίδρασή τους ξεπερνά τον στενό τεχνολογικό κλάδο.
Η κατασκευή νέων εγκαταστάσεων, η ζήτηση ηλεκτρικής ενέργειας και οι παραγγελίες προηγμένου εξοπλισμού συνδέουν την ανάπτυξη της Τεχνητής Νοημοσύνης με σημαντικό μέρος της πραγματικής οικονομίας.
Όμως εδώ βρίσκεται και μια πιθανή αδυναμία του χρηματιστηριακού ράλι.
Όσο μεγαλύτερο μέρος των προσδοκιών ανάπτυξης συγκεντρώνεται σε έναν περιορισμένο αριθμό τεχνολογικών επιχειρήσεων και επενδυτικών σχεδίων, τόσο μεγαλύτερη γίνεται η ευαισθησία της αγοράς σε πιθανές απογοητεύσεις.
Εάν οι αποδόσεις των επενδύσεων στην Τεχνητή Νοημοσύνη καθυστερήσουν να εμφανιστούν, οι σημερινές υψηλές αποτιμήσεις θα μπορούσαν να δεχθούν σημαντική πίεση.
Μπέσεντ, βραχυπρόθεσμο χρέος και η νέα στρατηγική χρηματοδότησης
Ένα ακόμη κρίσιμο πεδίο αφορά τη διαχείριση του αμερικανικού δημόσιου χρέους.
Η προτίμηση για βραχυπρόθεσμους τίτλους συνδέεται με την προσπάθεια περιορισμού του άμεσου κόστους χρηματοδότησης, ιδιαίτερα όταν οι μακροπρόθεσμες αποδόσεις παραμένουν υψηλές.
Ωστόσο, η αυξημένη εξάρτηση από βραχυπρόθεσμο δανεισμό δεν αποτελεί λύση χωρίς κινδύνους.
Το αμερικανικό Δημόσιο πρέπει να αναχρηματοδοτεί συχνότερα τις υποχρεώσεις του, με αποτέλεσμα να παραμένει περισσότερο εκτεθειμένο σε μελλοντικές μεταβολές των επιτοκίων και στη διάθεση των επενδυτών.
Παράλληλα, οι επαναγορές υφιστάμενων κρατικών ομολόγων μπορούν να χρησιμοποιηθούν για τη βελτίωση της ρευστότητας και της λειτουργίας της δευτερογενούς αγοράς.
Δεν πρέπει, όμως, να συγχέονται με μια γενικευμένη πολιτική νομισματικής χαλάρωσης ούτε με αυτόματη μεταφορά κεφαλαίων από τις εκδόσεις βραχυπρόθεσμων τίτλων στην αγορά δεκαετών ομολόγων.
Το βασικό ερώτημα για τον υπουργό Οικονομικών Σκοτ Μπέσεντ είναι πώς θα εξασφαλίσει επαρκή χρηματοδότηση χωρίς να επιβαρύνει υπερβολικά το κόστος εξυπηρέτησης του χρέους ή τη σταθερότητα της αγοράς.
Ιαπωνία: Ο κρυφός κίνδυνος για τη Wall Street
Η Ιαπωνία αποτελεί έναν ακόμη κρίσιμο κρίκο της παγκόσμιας χρηματοπιστωτικής αλυσίδας.
Οι μεταβολές στις αποδόσεις των ιαπωνικών κρατικών ομολόγων και στην ισοτιμία του γεν μπορούν να επηρεάσουν τις αποφάσεις μεγάλων θεσμικών επενδυτών, οι οποίοι διατηρούν σημαντικές τοποθετήσεις σε αμερικανικούς τίτλους.
Εάν οι αποδόσεις στην Ιαπωνία γίνουν περισσότερο ελκυστικές, ορισμένοι επενδυτές ενδέχεται να επανεξετάσουν την κατανομή των κεφαλαίων τους μεταξύ εγχώριων και διεθνών αγορών.
Αυτό δεν σημαίνει ότι επίκειται μαζική πώληση αμερικανικού χρέους. Σημαίνει, όμως, ότι η σχέση γεν, ιαπωνικών επιτοκίων και αμερικανικών ομολόγων αποτελεί παράγοντα που δεν μπορεί να αγνοηθεί.
Μια απότομη αναδιάρθρωση διεθνών χαρτοφυλακίων θα μπορούσε να επηρεάσει τη ρευστότητα και τις αποδόσεις σε πολλές αγορές ταυτόχρονα.
Το πετρέλαιο, το ρωσικό ντίζελ και ο ενεργειακός παράγοντας
Η ενεργειακή πολιτική του Ντόναλντ Τραμπ προσθέτει μία ακόμη μεταβλητή στην εξίσωση.
Οι εξελίξεις γύρω από το ρωσικό ντίζελ, τις εμπορικές ροές και τις κυρώσεις μπορούν να επηρεάσουν τις προσδοκίες για την προσφορά καυσίμων και τις διεθνείς τιμές.
Εφόσον υπάρξει ουσιαστική αποκλιμάκωση του ενεργειακού κόστους, η επίδραση στον γενικό πληθωρισμό θα μπορούσε να περιορίσει μέρος της πίεσης που ασκείται στη νομισματική πολιτική.
Αντίθετα, μια νέα ανατίμηση των καυσίμων θα δυσκόλευε την προσπάθεια σταθεροποίησης των τιμών.
Οι ενεργειακές εξελίξεις δεν καθορίζουν από μόνες τους τις αποφάσεις της Fed, μπορούν όμως να επηρεάσουν σημαντικά τόσο τις προσδοκίες των επενδυτών όσο και το πραγματικό διαθέσιμο εισόδημα των αμερικανικών νοικοκυριών.
Οκτώβριος και Δεκέμβριος: Θα διαψευστούν τα στοιχήματα για τα επιτόκια;
Η συζήτηση για νέες αυξήσεις επιτοκίων δεν μπορεί να αποσυνδεθεί από τη συνολική εικόνα της αμερικανικής οικονομίας.
Η Fed εξετάζει την πορεία του πληθωρισμού, της απασχόλησης, της κατανάλωσης και των χρηματοπιστωτικών συνθηκών. Μια μεμονωμένη αύξηση του γενικού δείκτη τιμών δεν αρκεί αυτομάτως για να επιβάλει αυστηρότερη νομισματική πολιτική.
Από την άλλη πλευρά, η επιμονή του πληθωρισμού στις υπηρεσίες ή η αποσταθεροποίηση των πληθωριστικών προσδοκιών θα μπορούσαν να μεταβάλουν γρήγορα τις εκτιμήσεις.
Γι’ αυτό και τα στοιχήματα των αγορών για τις συνεδριάσεις του Οκτωβρίου και του Δεκεμβρίου χρειάζονται προσοχή.
Η πιθανότητα μιας αύξησης δεν ισοδυναμεί με απόφαση. Ούτε όμως η απουσία άμεσης αύξησης εγγυάται ότι οι αποδόσεις των ομολόγων θα υποχωρήσουν.
Το μεγάλο ερώτημα: Έχουν ακόμη καύσιμο οι μετοχές;
Η Wall Street μπορεί να συνεχίσει να ανεβαίνει ακόμη και σε ένα περιβάλλον υψηλών αποδόσεων ομολόγων, εφόσον τα εταιρικά κέρδη παραμένουν ισχυρά και οι προσδοκίες ανάπτυξης δικαιολογούν τις αποτιμήσεις.
Ωστόσο, η συσσώρευση κινδύνων είναι δύσκολο να αγνοηθεί.
Η μόχλευση των επενδυτών, η συγκέντρωση κεφαλαίων σε τεχνολογικές μετοχές, η αβεβαιότητα για τον πληθωρισμό, οι δημοσιονομικές ανάγκες των ΗΠΑ και οι διεθνείς ανακατατάξεις στις αγορές χρέους συνθέτουν ένα περιβάλλον αυξημένης ευαισθησίας.
Το πιο επικίνδυνο σενάριο δεν είναι απαραίτητα μια νέα αύξηση επιτοκίων από τη Fed.
Είναι μια κατάσταση στην οποία οι μακροπρόθεσμες αποδόσεις παραμένουν υψηλές, η χρηματοδότηση ακριβαίνει και οι επενδυτές αρχίζουν να αμφισβητούν τις υπεραισιόδοξες προβλέψεις για τα μελλοντικά εταιρικά κέρδη.
Τότε η μόχλευση που σήμερα τροφοδοτεί το χρηματιστηριακό ράλι θα μπορούσε να μετατραπεί σε μηχανισμό επιτάχυνσης της πτώσης.
Το συμπέρασμα είναι ότι οι μετοχές μπορεί να διαθέτουν ακόμη καύσιμο. Το ζήτημα είναι πόσο ακριβό γίνεται αυτό το καύσιμο και πόσο εύφλεκτη έχει γίνει η αγορά.
Και στη Wall Street, το προειδοποιητικό λαμπάκι σπάνια ανάβει την ώρα που όλοι περιμένουν.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο