KONE–TK Elevator: Θρίλερ 29 δισ. στις Βρυξέλλες – Το παζάρι των 5 δισ. για να σωθεί το megadeal
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 11 '
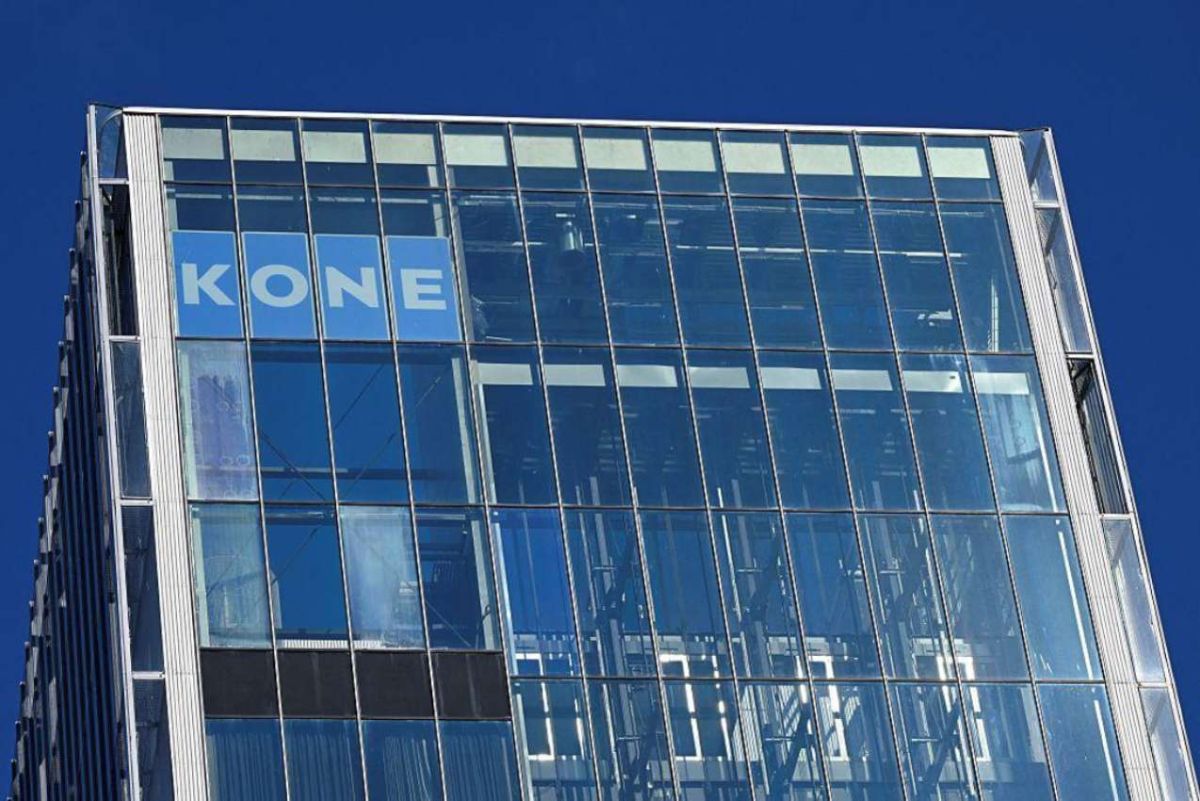
Πηγή Φωτογραφίας: AP Photo//KONE–TK Elevator: Θρίλερ 29 δισ. στις Βρυξέλλες – Το παζάρι των 5 δισ. για να σωθεί το megadeal


Ένα από τα μεγαλύτερα ευρωπαϊκά επιχειρηματικά deals των τελευταίων ετών βρίσκεται αντιμέτωπο με μια καθοριστική δοκιμασία στις Βρυξέλλες. Η φινλανδική KONE επιχειρεί να εξασφαλίσει την έγκριση των ευρωπαϊκών αρχών ανταγωνισμού για την εξαγορά της γερμανικής TK Elevator (TKE), μια συναλλαγή συνολικής επιχειρηματικής αξίας 29,4 δισ. ευρώ, η οποία θα δημιουργούσε τον μεγαλύτερο κατασκευαστή ανελκυστήρων και κυλιόμενων κλιμάκων στον κόσμο.
Το εμπόδιο είναι η ισχυρή παρουσία των δύο επιχειρήσεων σε ευρωπαϊκές αγορές, όπου οι ρυθμιστικές αρχές ενδέχεται να διαπιστώσουν περιορισμό του ανταγωνισμού.
Σύμφωνα με νέο δημοσίευμα των Financial Times, η KONE προετοιμάζει πωλήσεις δραστηριοτήτων αξίας περίπου 4 έως 5 δισ. ευρώ, επιχειρώντας όμως να διατηρήσει όσο το δυνατόν μεγαλύτερο μέρος της επιχείρησης που εξαγοράζει.
Στο επίκεντρο βρίσκεται η Ισπανία και η Πορτογαλία, δύο αγορές τις οποίες η KONE επιδιώκει να εξαιρέσει από το βασικό πακέτο των προς πώληση δραστηριοτήτων.
Η τελική έκταση των εκποιήσεων δεν έχει αποφασιστεί.
Το σχέδιο: Πώληση ευρωπαϊκών δραστηριοτήτων, αλλά όχι όλων
Η KONE εξετάζει διαφορετικές εκδοχές για το χαρτοφυλάκιο που θα διαθέσει σε υποψήφιους αγοραστές.
Η πρώτη αφορά περιορισμένο αριθμό ευρωπαϊκών δραστηριοτήτων της TK Elevator, χωρίς την Ισπανία και την Πορτογαλία.
Η δεύτερη περιλαμβάνει ευρύτερο πακέτο, στο οποίο εντάσσονται και οι δύο χώρες.
Η τακτική αυτή δίνει στη φινλανδική εταιρεία μεγαλύτερη ευελιξία, καθώς επιδιώκει να διαπιστώσει την εμπορική αξία των διαφορετικών επιλογών και ταυτόχρονα να συνεχίσει τις συζητήσεις με τις ρυθμιστικές αρχές.
Οι πωλήσεις θα μπορούσαν να περιορίσουν τις ανησυχίες για τη συγκέντρωση της αγοράς, εφόσον μεταβιβαστούν σε αγοραστές ικανούς να λειτουργήσουν ως αποτελεσματικοί ανταγωνιστές.
Ωστόσο, η αποδοχή των μέτρων εξαρτάται από την αξιολόγηση της Ευρωπαϊκής Επιτροπής.
Η Κομισιόν θα εξετάσει κατά πόσο οι εκποιήσεις αποκαθιστούν τις συνθήκες ανταγωνισμού στις αγορές όπου εντοπίζονται προβλήματα.
Mitsubishi, CVC, EQT και PAI: Ποιοι μπαίνουν στο παιχνίδι
Η προοπτική πώλησης ευρωπαϊκών δραστηριοτήτων της TK Elevator έχει προσελκύσει το ενδιαφέρον μεγάλων επενδυτικών κεφαλαίων και βιομηχανικών επιχειρήσεων.
Σύμφωνα με τους Financial Times, μεταξύ των πιθανών ενδιαφερομένων βρίσκονται οι:
- CVC Capital Partners
- PAI Partners
- EQT
- Clayton, Dubilier & Rice
- Mitsubishi Electric
Η παρουσία επενδυτικών κεφαλαίων αναδεικνύει την ελκυστικότητα του κλάδου των ανελκυστήρων, ιδιαίτερα των δραστηριοτήτων συντήρησης και τεχνικής υποστήριξης.
Σε αντίθεση με τις πωλήσεις νέου εξοπλισμού, οι συμβάσεις συντήρησης μπορούν να δημιουργούν επαναλαμβανόμενα έσοδα σε βάθος χρόνου.
Για έναν χρηματοοικονομικό επενδυτή, ένα τέτοιο χαρτοφυλάκιο μπορεί να προσφέρει σχετικά προβλέψιμες ταμειακές ροές.
Για έναν βιομηχανικό αγοραστή, η εξαγορά μπορεί να αποτελέσει ευκαιρία επέκτασης σε νέες γεωγραφικές αγορές.
Η αναφορά των συγκεκριμένων εταιρειών ως πιθανών ενδιαφερομένων δεν σημαίνει ότι έχουν υποβάλει δεσμευτικές προσφορές.
Το megadeal που ανακοινώθηκε τον Απρίλιο
Η συμφωνία ανακοινώθηκε στις 29 Απριλίου 2026, όταν η KONE γνωστοποίησε την πρόθεσή της να αποκτήσει την TK Elevator από επενδυτικό σχήμα που ελέγχεται από τις Advent International και Cinven.
Η συνολική επιχειρηματική αξία της συναλλαγής διαμορφώθηκε στα 29,4 δισ. ευρώ, συμπεριλαμβανομένου του καθαρού δανεισμού.
Η δομή της συμφωνίας περιλαμβάνει καταβολή 5 δισ. ευρώ σε μετρητά και έκδοση έως 270 εκατομμυρίων νέων μετοχών κατηγορίας Β της KONE.
Η αξία των μετοχών είχε υπολογιστεί σε περίπου 15,2 δισ. ευρώ με βάση τη χρηματιστηριακή τιμή της 28ης Απριλίου.
Παράλληλα, προβλέπεται αναχρηματοδότηση σημαντικού μέρους του καθαρού δανεισμού της TK Elevator, ύψους περίπου 9,2 δισ. ευρώ.
Η τελική οικονομική δομή μπορεί να προσαρμοστεί ανάλογα με τις εκποιήσεις που θα απαιτηθούν για τις ρυθμιστικές εγκρίσεις.
Ο νέος παγκόσμιος κολοσσός: Πωλήσεις 20,5 δισ. ευρώ
Εφόσον ολοκληρωθεί η εξαγορά, ο συνδυασμένος όμιλος θα έχει εντυπωσιακή διεθνή παρουσία.
Με βάση τα ενδεικτικά οικονομικά στοιχεία που ανακοίνωσαν οι εταιρείες, θα διαθέτει περισσότερους από 100.000 εργαζομένους, παρουσία σε πάνω από 100 χώρες και ετήσιες πωλήσεις περίπου 20,5 δισ. ευρώ.
Περίπου το 65% των εσόδων θα προέρχεται από υπηρεσίες συντήρησης και εκσυγχρονισμού εγκαταστάσεων.
Το συνολικό χαρτοφυλάκιο συντήρησης θα καλύπτει περίπου 3,2 εκατομμύρια ανελκυστήρες και άλλες εγκαταστάσεις.
Το προσαρμοσμένο λειτουργικό αποτέλεσμα EBIT του συνδυασμένου σχήματος εκτιμήθηκε σε περισσότερα από 2,7 δισ. ευρώ, πριν από τις συνέργειες.
Η έδρα θα βρίσκεται στη Φινλανδία.
Η KONE διαθέτει ισχυρή παρουσία στην Ασία, ενώ η TK Elevator ενισχύει σημαντικά τη γεωγραφική κάλυψη του νέου ομίλου στην αμερικανική ήπειρο.
Αυτή η συμπληρωματικότητα αποτελεί κεντρικό επιχείρημα των δύο εταιρειών υπέρ της συναλλαγής.
Τα 700 εκατ. ευρώ που κρύβονται πίσω από τη συμφωνία
Η KONE εκτιμά ότι η συνένωση μπορεί να δημιουργήσει περίπου 700 εκατ. ευρώ ετήσιων συνεργειών.
Οι συνέργειες αυτές μπορούν να προκύψουν από την ενοποίηση λειτουργιών, την αποτελεσματικότερη διαχείριση προμηθειών, την κοινή ανάπτυξη τεχνολογιών και τη βελτίωση της λειτουργικής αποδοτικότητας.
Ωστόσο, η επίτευξή τους δεν είναι αυτόματη.
Απαιτεί επιτυχημένη επιχειρησιακή ενσωμάτωση, διαχείριση διαφορετικών εταιρικών συστημάτων και διατήρηση της ποιότητας εξυπηρέτησης.
Οι πωλήσεις περιουσιακών στοιχείων μπορούν επίσης να επηρεάσουν το τελικό ύψος των συνεργειών.
Γι’ αυτό η KONE προσπαθεί να περιορίσει τις εκποιήσεις χωρίς να θέσει σε κίνδυνο τη ρυθμιστική έγκριση.
Η εταιρεία έχει επαναλάβει ότι παραμένει προσηλωμένη στον στόχο των ετήσιων συνεργειών.
Γιατί φοβούνται οι Βρυξέλλες
Η παγκόσμια αγορά ανελκυστήρων χαρακτηρίζεται από την παρουσία τεσσάρων μεγάλων ομίλων: Otis, Schindler, KONE και TK Elevator.
Η συνένωση των δύο τελευταίων θα μειώσει τον αριθμό των μεγάλων ανεξάρτητων ανταγωνιστών.
Η συγκέντρωση αυτή αποκτά ιδιαίτερη σημασία στις εθνικές και τοπικές αγορές, όπου η επιλογή προμηθευτή και συντηρητή επηρεάζεται από τη διαθεσιμότητα τεχνικών συνεργείων, την πρόσβαση σε ανταλλακτικά και την ύπαρξη μακροχρόνιων συμβάσεων.
Οι ευρωπαϊκές αρχές ανταγωνισμού δεν εξετάζουν μόνο το παγκόσμιο μέγεθος μιας εταιρείας.
Αξιολογούν επίσης εάν μια συναλλαγή μπορεί να οδηγήσει σε υψηλότερες τιμές, μικρότερη επιλογή ή ασθενέστερη καινοτομία σε συγκεκριμένες αγορές.
Η Schindler έχει εκφράσει επιφυλάξεις για τη συμφωνία, ενώ παράλληλα έχει αφήσει ανοικτό το ενδεχόμενο να εξετάσει την αγορά δραστηριοτήτων που θα πωληθούν.
Αυτό προσθέτει μια ακόμη διάσταση: οι εκποιήσεις δεν πρέπει απλώς να πραγματοποιηθούν, αλλά να οδηγήσουν σε μια βιώσιμη ανταγωνιστική δομή.
Το ευρωπαϊκό δίλημμα: Μεγάλοι όμιλοι ή ισχυρός ανταγωνισμός;
Η υπόθεση KONE–TK Elevator αποτελεί χαρακτηριστικό παράδειγμα μιας ευρύτερης συζήτησης στις Βρυξέλλες.
Η Ευρωπαϊκή Ένωση επιδιώκει να ενισχύσει τη βιομηχανική ανταγωνιστικότητά της απέναντι στις Ηνωμένες Πολιτείες και την Κίνα.
Ταυτόχρονα, οφείλει να διασφαλίζει ότι οι συγχωνεύσεις δεν περιορίζουν υπερβολικά τον ανταγωνισμό στην ενιαία αγορά.
Οι υποστηρικτές της δημιουργίας μεγαλύτερων ευρωπαϊκών βιομηχανικών ομίλων επισημαίνουν ότι το μέγεθος μπορεί να διευκολύνει τις επενδύσεις στην τεχνολογία, την έρευνα και τη διεθνή επέκταση.
Από την άλλη πλευρά, οι αρχές ανταγωνισμού οφείλουν να εξετάζουν εάν τα οφέλη αυτά επαρκούν για να αντισταθμίσουν συγκεκριμένους κινδύνους για πελάτες και καταναλωτές.
Η Κομισιόν βρίσκεται σε διαδικασία αναθεώρησης των κατευθυντήριων γραμμών της για τις συγκεντρώσεις επιχειρήσεων.
Η αναθεώρηση αναμένεται να δώσει μεγαλύτερη έμφαση σε ζητήματα όπως η καινοτομία, οι επενδύσεις, η ανθεκτικότητα και η βιωσιμότητα, χωρίς να καταργεί την υποχρέωση ουσιαστικού ελέγχου του ανταγωνισμού.
Η σκιά του 2020
Η KONE είχε επιχειρήσει και στο παρελθόν να αποκτήσει τις δραστηριότητες ανελκυστήρων της Thyssenkrupp.
Το 2020, σε συνεργασία με την CVC, είχε εξετάσει προσφορά περίπου 17 δισ. ευρώ, αλλά αποσύρθηκε από τη διαδικασία, με τις ανησυχίες ανταγωνισμού να αποτελούν έναν από τους παράγοντες.
Τελικά, οι δραστηριότητες αποκτήθηκαν από επενδυτικό σχήμα των Advent και Cinven.
Έξι χρόνια αργότερα, η KONE επιστρέφει με νέα συμφωνία και διαφορετικό επιχειρηματικό περιβάλλον.
Η σύγκριση αναδεικνύει τόσο τη διαχρονική στρατηγική σημασία της TK Elevator όσο και τη δυσκολία συγκέντρωσης ενός κλάδου με περιορισμένο αριθμό μεγάλων ανταγωνιστών.
Η αμερικανική και η βρετανική διάσταση
Η έγκριση της Ευρωπαϊκής Επιτροπής δεν αποτελεί τη μοναδική ρυθμιστική προϋπόθεση.
Η συναλλαγή εξετάζεται επίσης από τις αρμόδιες αρχές άλλων χωρών.
Στις Ηνωμένες Πολιτείες, το υπουργείο Δικαιοσύνης έχει προχωρήσει σε ενδελεχέστερη εξέταση της συμφωνίας.
Στο Ηνωμένο Βασίλειο, η Competition and Markets Authority (CMA) ξεκίνησε στις 22 Σεπτεμβρίου διαδικασία συλλογής απόψεων για τις πιθανές επιπτώσεις της εξαγοράς στον ανταγωνισμό.
Η βρετανική διαδικασία βρίσκεται ακόμη σε προκαταρκτικό στάδιο και δεν ισοδυναμεί με τελική απόφαση.
Οι πολλαπλές ρυθμιστικές διαδικασίες σημαίνουν ότι η KONE θα πρέπει να αντιμετωπίσει διαφορετικές απαιτήσεις και πιθανές δεσμεύσεις ανά δικαιοδοσία.
Τι σημαίνει η συμφωνία για κατασκευές και real estate
Ο κλάδος των ανελκυστήρων αποτελεί βασικό τμήμα της οικονομίας των κτιρίων.
Η ζήτηση συνδέεται με νέες κατασκευές κατοικιών και γραφείων, μεγάλα έργα υποδομών, ξενοδοχεία, νοσοκομεία, εμπορικά κέντρα και μεταφορικές εγκαταστάσεις.
Παράλληλα, οι ανάγκες συντήρησης και αναβάθμισης παλαιών εγκαταστάσεων δημιουργούν σταθερή αγορά υπηρεσιών.
Για τις εταιρείες ανάπτυξης ακινήτων, τους διαχειριστές κτιρίων και τους δημόσιους φορείς, η ύπαρξη επαρκούς ανταγωνισμού επηρεάζει το κόστος εγκατάστασης, τις συμβάσεις συντήρησης και τη διαθεσιμότητα τεχνικής υποστήριξης.
Η συγχώνευση μπορεί να δημιουργήσει οικονομίες κλίμακας και τεχνολογικές δυνατότητες.
Ταυτόχρονα, η μείωση του αριθμού μεγάλων προμηθευτών ενδέχεται να προκαλέσει ανησυχίες σε συγκεκριμένες αγορές.
Η τελική επίδραση θα εξαρτηθεί από τις εκποιήσεις, τις συνθήκες ανταγωνισμού και τη συμπεριφορά των επιχειρήσεων μετά τη συναλλαγή.
Η ελληνική αγορά στο ευρωπαϊκό κάδρο
Η εξέλιξη έχει ενδιαφέρον και για την Ελλάδα, όπου η αγορά ανελκυστήρων συνδέεται με την ανακαίνιση του παλαιού κτιριακού αποθέματος, την τουριστική ανάπτυξη, τις επενδύσεις σε ξενοδοχεία και τα μεγάλα έργα ακινήτων.
Οι διεθνείς κατασκευαστές δραστηριοποιούνται μέσω διαφορετικών εμπορικών, τεχνικών και συνεργατικών σχημάτων.
Μια πιθανή αναδιάρθρωση των ευρωπαϊκών δραστηριοτήτων της TK Elevator θα μπορούσε να επηρεάσει και τις επιμέρους εθνικές αγορές, ανάλογα με το τελικό πακέτο που θα διατεθεί προς πώληση.
Ωστόσο, δεν έχει επιβεβαιωθεί ειδική απόφαση για πώληση ή μεταβολή δραστηριοτήτων στην Ελλάδα.
Οποιαδήποτε τέτοια εξέλιξη θα απαιτούσε ξεχωριστή ανακοίνωση ή αξιόπιστη τεκμηρίωση.
Το επόμενο ορόσημο: 2027
Η KONE έχει εκτιμήσει ότι η ολοκλήρωση της συναλλαγής μπορεί να πραγματοποιηθεί το νωρίτερο το δεύτερο τρίμηνο του 2027.
Μέχρι τότε θα πρέπει να ολοκληρωθούν οι αναγκαίες ρυθμιστικές διαδικασίες και να αποσαφηνιστούν οι ενδεχόμενες εκποιήσεις.
Το ενδιαφέρον των επενδυτών επικεντρώνεται πλέον σε τρία ζητήματα: το μέγεθος των δραστηριοτήτων που θα πουληθούν, το τίμημα που θα επιτευχθεί και τις επιπτώσεις των πωλήσεων στη μελλοντική κερδοφορία του νέου ομίλου.
Η φινλανδική εταιρεία επιχειρεί να διατηρήσει τη στρατηγική λογική της εξαγοράς, προσφέροντας παράλληλα επαρκείς διασφαλίσεις στις αρχές ανταγωνισμού.
Η συμφωνία των 29,4 δισ. ευρώ δεν θα κριθεί μόνο από την οικονομική της αξία. Θα αποτελέσει και δοκιμασία για το πώς η Ευρωπαϊκή Ένωση ισορροπεί ανάμεσα στην επιδίωξη ισχυρών διεθνών βιομηχανικών ομίλων και στην προστασία του ανταγωνισμού στην ενιαία αγορά.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο