«Πλυντήρια» εκατομμυρίων πίσω από βιτρίνες επιχειρήσεων:Τα 3 στάδια που μετατρέπουν μαύρο χρήμα σε «καθαρό»
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 12 '
Πηγή Φωτογραφίας: pixabay//«Πλυντήρια» εκατομμυρίων πίσω από βιτρίνες επιχειρήσεων: Τα 3 στάδια που μετατρέπουν το μαύρο χρήμα σε «καθαρό»


Πίσω από μια επιχείρηση που εμφανίζει υψηλούς τζίρους, κανονική εμπορική δραστηριότητα και τυπικά οργανωμένα λογιστικά βιβλία μπορεί, σε ορισμένες περιπτώσεις, να κρύβεται μια εντελώς διαφορετική οικονομική πραγματικότητα.
Η νομιμοποίηση εσόδων από εγκληματικές δραστηριότητες, γνωστή ως ξέπλυμα μαύρου χρήματος, αποτελεί μία από τις πιο σύνθετες προκλήσεις για τις φορολογικές, τραπεζικές και διωκτικές αρχές, καθώς συχνά επιχειρείται μέσω συναλλαγών που εξωτερικά μοιάζουν με συνηθισμένες επιχειρηματικές δραστηριότητες.
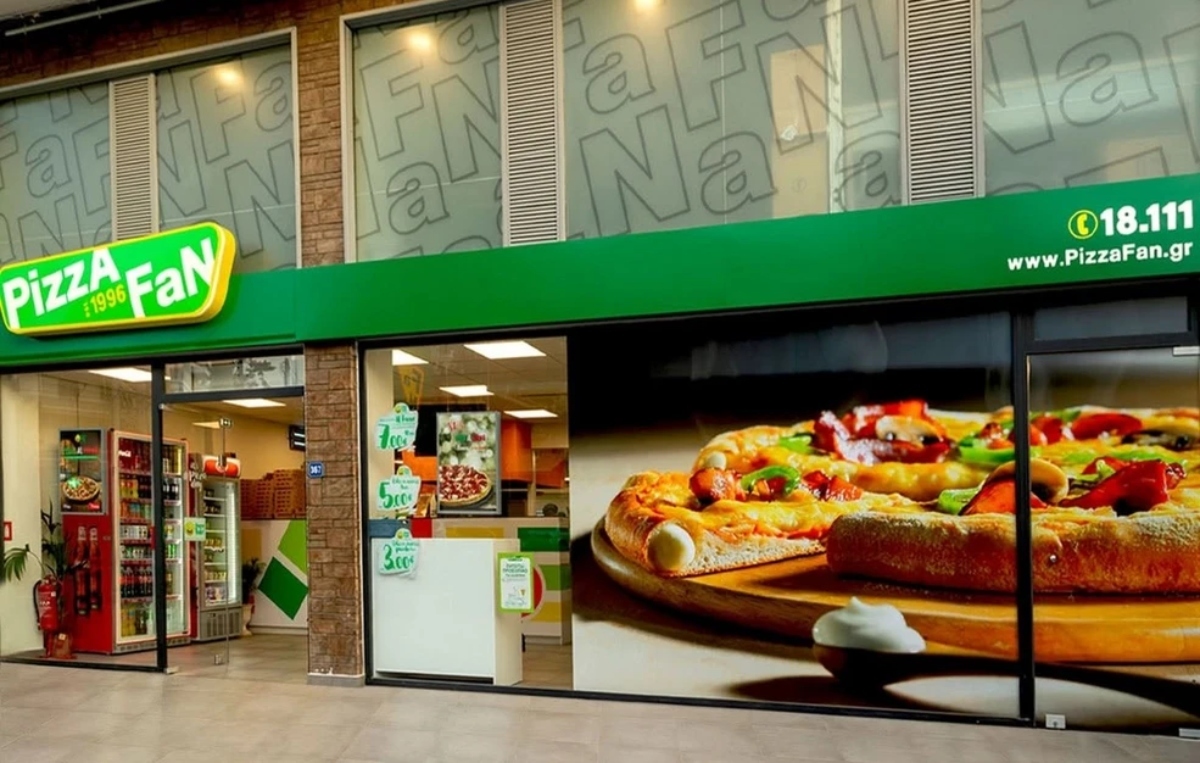
Οι πρόσφατες υποθέσεις που έχουν απασχολήσει την ελληνική επικαιρότητα, με αναφορές στην Pizza Fan, στον Χωριάτικο και στον χώρο του μπάσκετ, επαναφέρουν το ζήτημα στο επίκεντρο του δημόσιου ενδιαφέροντος.
Η σύνδεση συγκεκριμένων προσώπων ή επιχειρήσεων με δημοσιεύματα και έρευνες δεν ισοδυναμεί, ωστόσο, με διαπίστωση ενοχής. Η έκταση τυχόν εμπλοκής και οι ευθύνες μπορούν να προσδιοριστούν μόνο βάσει των πραγματικών ευρημάτων των αρμόδιων αρχών και της δικαστικής διαδικασίας.
Πέρα από τις επιμέρους υποθέσεις, το ουσιαστικό οικονομικό ερώτημα είναι πώς κεφάλαια που προέρχονται από παράνομες δραστηριότητες επιχειρείται να αποκτήσουν φαινομενικά νόμιμη προέλευση.
Το διεθνώς αναγνωρισμένο αναλυτικό μοντέλο περιγράφει τρία βασικά στάδια: την τοποθέτηση, τη διαστρωμάτωση και την ενσωμάτωση.
Τι θεωρείται μαύρο χρήμα και γιατί επιχειρείται η νομιμοποίησή του
Ο όρος «μαύρο χρήμα» χρησιμοποιείται για να περιγράψει χρήματα ή άλλα περιουσιακά στοιχεία που προέρχονται από παράνομες δραστηριότητες.
Σε αυτές μπορεί να περιλαμβάνονται, μεταξύ άλλων, η διακίνηση ναρκωτικών, το λαθρεμπόριο, η δωροδοκία, η απάτη, η υπεξαίρεση, ορισμένες σοβαρές φορολογικές παραβάσεις και άλλες εγκληματικές πράξεις.
Το βασικό πρόβλημα για όσους αποκτούν τέτοια έσοδα είναι ότι η κατοχή σημαντικών περιουσιακών στοιχείων ή η πραγματοποίηση μεγάλων συναλλαγών μπορεί να δημιουργήσει ερωτήματα για την προέλευση των χρημάτων.
Η απόκτηση ακινήτων, οχημάτων, συμμετοχών σε εταιρείες και άλλων περιουσιακών στοιχείων μπορεί να οδηγήσει σε ελέγχους σχετικά με το οικονομικό υπόβαθρο του αγοραστή και τη νομιμότητα της χρηματοδότησης.
Έτσι, η νομιμοποίηση παράνομων εσόδων αποσκοπεί στην απόκρυψη της πραγματικής προέλευσης της περιουσίας και στη δημιουργία μιας εικόνας που δυσχεραίνει τον εντοπισμό της.
Η κρίσιμη διάκριση είναι ότι το ξέπλυμα δεν αφορά απλώς αδήλωτα χρήματα, αλλά τη διαχείριση περιουσίας που συνδέεται με εγκληματική δραστηριότητα, σύμφωνα με τις προϋποθέσεις της νομοθεσίας.
Πρώτο στάδιο: Η τοποθέτηση του παράνομου χρήματος στην οικονομία
Το πρώτο στάδιο, γνωστό διεθνώς ως placement, αφορά την αρχική είσοδο των παράνομων εσόδων στο οικονομικό σύστημα.
Σε αυτό το σημείο οι αρχές εξετάζουν πώς κεφάλαια που δεν διαθέτουν δικαιολογημένη προέλευση εμφανίζονται σε τραπεζικούς λογαριασμούς, εμπορικές συναλλαγές ή άλλες οικονομικές δραστηριότητες.
Ιδιαίτερο ενδιαφέρον παρουσιάζουν οι επιχειρήσεις στις οποίες πραγματοποιούνται συχνές συναλλαγές μικρής αξίας και υπάρχει σημαντική κυκλοφορία μετρητών.
Αυτός είναι ένας από τους λόγους για τους οποίους οι ελεγκτικές αρχές παρακολουθούν, με βάση συγκεκριμένα κριτήρια κινδύνου, δραστηριότητες όπως η εστίαση, η ψυχαγωγία και άλλοι κλάδοι με μεγάλο αριθμό καθημερινών συναλλαγών.
Η δραστηριοποίηση σε αυτούς τους κλάδους δεν αποτελεί, φυσικά, ένδειξη παρανομίας. Η συντριπτική πλειονότητα των επιχειρήσεων λειτουργεί στο πλαίσιο της νόμιμης οικονομίας.
Το ενδιαφέρον των αρχών εστιάζεται σε περιπτώσεις όπου τα δηλωμένα οικονομικά μεγέθη δεν συμβαδίζουν με την πραγματική επιχειρηματική δραστηριότητα ή με τα υπόλοιπα διαθέσιμα στοιχεία.
Δεύτερο στάδιο: Η διαστρωμάτωση και η προσπάθεια απόκρυψης της προέλευσης
Το δεύτερο στάδιο ονομάζεται layering, δηλαδή διαστρωμάτωση.
Πρόκειται για τη φάση κατά την οποία επιχειρείται να αποδυναμωθεί η δυνατότητα σύνδεσης των χρημάτων με την αρχική παράνομη δραστηριότητα.
Στις έρευνες για οικονομικό έγκλημα, οι αρχές εξετάζουν σύνθετα δίκτυα συναλλαγών, εταιρικών σχέσεων και μεταβιβάσεων περιουσίας, αναζητώντας την πραγματική οικονομική αιτία πίσω από αυτές.
Η ύπαρξη πολλών εταιρειών ή τραπεζικών συναλλαγών δεν συνιστά από μόνη της παράβαση.
Οι ενδείξεις κινδύνου προκύπτουν από τον συνδυασμό παραγόντων, όπως η έλλειψη σαφούς εμπορικού σκοπού, οι ανεξήγητες μεταβολές οικονομικών μεγεθών, οι ασυνήθιστες σχέσεις μεταξύ συναλλασσομένων και η αδυναμία τεκμηρίωσης της προέλευσης κεφαλαίων.
Σε αυτό το στάδιο αποκτά ιδιαίτερη σημασία η ταυτοποίηση του πραγματικού δικαιούχου μιας επιχείρησης.
Οι ελεγκτικές αρχές δεν περιορίζονται πάντοτε στο ποιος εμφανίζεται τυπικά ως διαχειριστής ή μέτοχος, αλλά εξετάζουν ποιος ασκεί πραγματικό έλεγχο και ποιος απολαμβάνει το οικονομικό όφελος.
Τρίτο στάδιο: Η ενσωμάτωση στην πραγματική οικονομία
Το τρίτο στάδιο, γνωστό ως integration, αφορά την προσπάθεια εμφάνισης των παράνομων εσόδων ως κεφαλαίων με νόμιμη οικονομική προέλευση.
Στο πλαίσιο αυτό, οι αρχές εξετάζουν περιπτώσεις όπου η περιουσία εμφανίζεται να προέρχεται από επιχειρηματικά κέρδη, επενδυτικές αποδόσεις ή άλλες οικονομικές συναλλαγές, χωρίς να τεκμηριώνεται επαρκώς η πραγματική πηγή της.
Η αγορά ακινήτων αποτελεί έναν από τους τομείς που εξετάζονται διεθνώς σε υποθέσεις νομιμοποίησης εσόδων.
Το ίδιο ισχύει για εταιρικές συμμετοχές, επενδυτικά προϊόντα και περιουσιακά στοιχεία μεγάλης αξίας.
Η απόκτηση τέτοιων στοιχείων δεν είναι ύποπτη από μόνη της. Το ελεγκτικό ενδιαφέρον προκύπτει όταν διαπιστώνονται σοβαρές ασυμφωνίες μεταξύ της αξίας της περιουσίας, των δηλωμένων εισοδημάτων και της τεκμηριωμένης προέλευσης των κεφαλαίων.
Ο τελικός στόχος του μηχανισμού νομιμοποίησης είναι να αποκοπεί, τουλάχιστον φαινομενικά, η περιουσία από την εγκληματική δραστηριότητα που τη δημιούργησε.
Τα τρία στάδια αποτελούν αναλυτικό μοντέλο και δεν εμφανίζονται υποχρεωτικά με αυστηρή χρονική σειρά σε κάθε πραγματική υπόθεση.
Γιατί οι επιχειρήσεις εστίασης βρίσκονται στο μικροσκόπιο
Οι υποθέσεις που συνδέονται με τον χώρο της εστίασης αναδεικνύουν ένα βασικό ζήτημα: την ανάγκη διασταύρωσης των δηλωμένων εσόδων με την πραγματική οικονομική δραστηριότητα.
Εστιατόρια, καταστήματα γρήγορης εστίασης, καφετέριες και άλλες επιχειρήσεις εξυπηρετούν καθημερινά μεγάλο αριθμό πελατών.
Η υψηλή συχνότητα συναλλαγών δημιουργεί ένα σύνθετο περιβάλλον ελέγχου, ιδιαίτερα όταν υπάρχουν σημαντικές εισπράξεις σε μετρητά.
Οι ελεγκτικές αρχές μπορούν να εξετάζουν τη συνέπεια μεταξύ πωλήσεων, προμηθειών, αποθεμάτων, τραπεζικών κινήσεων και φορολογικών δηλώσεων.
Ενδεικτικά, μια μεγάλη απόκλιση μεταξύ δηλωμένων πωλήσεων και της ποσότητας πρώτων υλών που χρησιμοποιεί μια επιχείρηση μπορεί να δημιουργήσει ερωτήματα και να απαιτήσει περαιτέρω διερεύνηση.
Το ίδιο ισχύει όταν οι οικονομικές επιδόσεις εμφανίζονται δυσανάλογες προς το μέγεθος, τη δυναμικότητα και τα πραγματικά λειτουργικά χαρακτηριστικά της επιχείρησης.
Ωστόσο, τέτοιες αποκλίσεις δεν αποδεικνύουν αυτομάτως παράνομη δραστηριότητα, καθώς μπορεί να υπάρχουν νόμιμες εμπορικές ή λογιστικές εξηγήσεις.
Pizza Fan, Χωριάτικο και μπάσκετ: Τι πρέπει να διαχωριστεί
Η δημοσιότητα γύρω από τις υποθέσεις της Pizza Fan, του Χωριάτικου και του ελληνικού μπάσκετ έχει επαναφέρει στο προσκήνιο τη συζήτηση για τη φοροδιαφυγή, τις οικονομικές συναλλαγές και τους μηχανισμούς ελέγχου.
Ωστόσο, η φοροδιαφυγή, η απάτη και η νομιμοποίηση εσόδων αποτελούν διαφορετικά νομικά και πραγματικά ζητήματα, ακόμη και όταν μπορεί να συνδέονται στο πλαίσιο μιας έρευνας.
Είναι επίσης απαραίτητο να διαχωρίζονται οι ενέργειες συγκεκριμένων προσώπων ή επιχειρηματικών σχημάτων από τις δραστηριότητες ευρύτερων εμπορικών δικτύων, συνεργαζόμενων καταστημάτων ή οργανισμών.
Μια έρευνα που αφορά ορισμένους εμπλεκομένους δεν τεκμηριώνει αυτομάτως ευθύνη όλων όσοι συνδέονται εμπορικά ή επαγγελματικά με αυτούς.
Το κρίσιμο στοιχείο σε κάθε υπόθεση είναι το αποδεικτικό υλικό: οι οικονομικές συναλλαγές, η προέλευση των κεφαλαίων, οι πραγματικοί δικαιούχοι και τα συγκεκριμένα αδικήματα που διερευνώνται.
Χωρίς πλήρη στοιχεία για τις αντίστοιχες δικογραφίες, δεν μπορεί να υποστηριχθεί ότι οι τρεις υποθέσεις ακολουθούν τον ίδιο μηχανισμό ή ότι έχει αποδειχθεί νομιμοποίηση παράνομων εσόδων σε καθεμία από αυτές.
Ακίνητα και επιχειρήσεις: Τα δύο μεγάλα πεδία οικονομικού ελέγχου
Η αγορά ακινήτων και η εταιρική δραστηριότητα αποτελούν δύο σημαντικούς τομείς για τις έρευνες οικονομικού εγκλήματος.
Στα ακίνητα, οι αρχές μπορούν να εξετάζουν τη σχέση μεταξύ τιμήματος αγοράς, εμπορικής αξίας, διαθέσιμων εισοδημάτων και πηγών χρηματοδότησης.
Η απόκλιση μιας τιμής από την αντικειμενική αξία δεν συνιστά από μόνη της ένδειξη ξεπλύματος, καθώς οι αντικειμενικές και οι πραγματικές αγοραίες αξίες δεν ταυτίζονται υποχρεωτικά.
Σημασία έχει το συνολικό οικονομικό πλαίσιο της συναλλαγής και η δυνατότητα δικαιολόγησης των κεφαλαίων.
Στις επιχειρήσεις, αντίστοιχα, οι έλεγχοι μπορούν να επικεντρώνονται στις πραγματικές εμπορικές δραστηριότητες, στη χρηματοδότηση, στις συναλλαγές με συνδεδεμένα μέρη και στην ταυτότητα όσων ελέγχουν ουσιαστικά την εταιρεία.
Η σύσταση μιας επιχείρησης, η ύπαρξη υψηλού κύκλου εργασιών ή η πραγματοποίηση μεγάλων επενδύσεων δεν αποτελούν από μόνες τους ενδείξεις παράβασης.
Το κρίσιμο ερώτημα είναι εάν οι συναλλαγές έχουν πραγματικό οικονομικό αντικείμενο και εάν η προέλευση των κεφαλαίων μπορεί να τεκμηριωθεί.
Ο ρόλος της ΑΑΔΕ, των τραπεζών και της Αρχής για το ξέπλυμα
Η αντιμετώπιση της νομιμοποίησης εσόδων απαιτεί τη συνεργασία διαφορετικών ελεγκτικών μηχανισμών.
Η ΑΑΔΕ διαθέτει φορολογικά δεδομένα που μπορούν να αξιοποιηθούν για την εξέταση εισοδημάτων, δηλωμένων συναλλαγών και περιουσιακών στοιχείων.
Οι τράπεζες και άλλοι υπόχρεοι φορείς εφαρμόζουν διαδικασίες δέουσας επιμέλειας και παρακολούθησης συναλλαγών, σύμφωνα με το ισχύον κανονιστικό πλαίσιο.
Παράλληλα, η Αρχή Καταπολέμησης της Νομιμοποίησης Εσόδων από Εγκληματικές Δραστηριότητες έχει ειδικό ρόλο στη συλλογή και ανάλυση πληροφοριών για ύποπτες οικονομικές δραστηριότητες.
Η συνεργασία μεταξύ φορολογικών, χρηματοπιστωτικών και διωκτικών αρχών είναι κρίσιμη, καθώς μια ύποπτη οικονομική δραστηριότητα μπορεί να εκτείνεται σε διαφορετικές εταιρείες, περιουσιακά στοιχεία και δικαιοδοσίες.
Ιδιαίτερη σημασία έχει η δυνατότητα σύνδεσης φαινομενικά ανεξάρτητων συναλλαγών και η εξακρίβωση της πραγματικής οικονομικής τους αιτίας.
Η μεγάλη παγίδα: Η φορολογική συμμόρφωση δεν αποκλείει το ξέπλυμα
Ένα από τα σημαντικότερα συμπεράσματα της διεθνούς εμπειρίας είναι ότι η τυπική φορολογική συμμόρφωση δεν αρκεί πάντοτε για να αποκλείσει τον κίνδυνο νομιμοποίησης παράνομων εσόδων.
Μια επιχείρηση μπορεί να εμφανίζει οργανωμένη λογιστική λειτουργία και να υποβάλλει τις προβλεπόμενες δηλώσεις, χωρίς αυτό να αποδεικνύει από μόνο του τη νόμιμη προέλευση κάθε κεφαλαίου που διαχειρίζεται.
Αντίστοιχα, η ύπαρξη φορολογικών παραβάσεων δεν συνεπάγεται αυτομάτως ότι στοιχειοθετείται και αδίκημα νομιμοποίησης εσόδων.
Οι αρχές οφείλουν να εξετάζουν ξεχωριστά τα πραγματικά περιστατικά και τις προϋποθέσεις κάθε αδικήματος.
Ιδιαίτερα κρίσιμη είναι η διασταύρωση των πραγματικών συναλλαγών με τις λογιστικές εγγραφές, τα φορολογικά δεδομένα και τις τραπεζικές κινήσεις.
Αυτή η διαδικασία μπορεί να αναδείξει ασυνέπειες που δεν είναι εμφανείς μέσα από μια απλή εξέταση του δηλωμένου τζίρου.
Το πραγματικό κόστος για την οικονομία
Το ξέπλυμα μαύρου χρήματος δεν αποτελεί μόνο ποινικό ζήτημα.
Έχει και σημαντικές οικονομικές συνέπειες, καθώς μπορεί να αλλοιώσει τον ανταγωνισμό και να επηρεάσει τη λειτουργία νόμιμων αγορών.
Μια επιχείρηση που χρηματοδοτείται από παράνομα κεφάλαια μπορεί να λειτουργεί με διαφορετικά οικονομικά κίνητρα από έναν ανταγωνιστή που εξαρτάται αποκλειστικά από τα πραγματικά έσοδα και την κερδοφορία του.
Αυτό μπορεί να δημιουργήσει στρεβλώσεις στις τιμές, στις επενδύσεις και στην κατανομή των παραγωγικών πόρων.
Παράλληλα, η αξιοποίηση παράνομων κεφαλαίων για την απόκτηση περιουσιακών στοιχείων μπορεί να επηρεάσει συγκεκριμένες αγορές, ιδιαίτερα όταν οι συναλλαγές είναι μεγάλες σε σχέση με το τοπικό οικονομικό μέγεθος.
Η αποτελεσματική αντιμετώπιση του φαινομένου αποτελεί επομένως προϋπόθεση για τη διαφάνεια, την αξιοπιστία των συναλλαγών και την προστασία των νόμιμων επιχειρήσεων.
Το στοίχημα των ελεγκτικών αρχών: Να εντοπίσουν το χρήμα πίσω από τη βιτρίνα
Οι υποθέσεις οικονομικού εγκλήματος που απασχολούν τη δημόσια συζήτηση αναδεικνύουν μια βασική πρόκληση: η πραγματική οικονομική δραστηριότητα δεν ταυτίζεται πάντοτε με την εικόνα που εμφανίζεται στα εταιρικά και λογιστικά στοιχεία.
Για τον εντοπισμό της νομιμοποίησης παράνομων εσόδων, οι αρχές χρειάζεται να εξετάζουν όχι μόνο μεμονωμένες συναλλαγές, αλλά και τις σχέσεις μεταξύ προσώπων, εταιρειών και περιουσιακών στοιχείων.
Η τοποθέτηση, η διαστρωμάτωση και η ενσωμάτωση προσφέρουν ένα βασικό πλαίσιο κατανόησης του φαινομένου.
Η πραγματική διερεύνηση, ωστόσο, απαιτεί συγκεκριμένα αποδεικτικά στοιχεία, εξειδικευμένη οικονομική ανάλυση και σεβασμό στο τεκμήριο αθωότητας.
Το μεγάλο ζητούμενο δεν είναι απλώς να εντοπίζονται ύποπτα ποσά, αλλά να αποκαλύπτεται η πραγματική προέλευσή τους, να ταυτοποιούνται όσοι τα ελέγχουν και να αποτρέπεται η μετατροπή του οικονομικού εγκλήματος σε φαινομενικά νόμιμη επιχειρηματική ισχύ.
Γιατί το ξέπλυμα χρήματος, όταν αποδεικνύεται, δεν υπονομεύει μόνο τη φορολογική και ποινική νομιμότητα. Υπονομεύει και τους όρους με τους οποίους ανταγωνίζονται οι επιχειρήσεις στην πραγματική οικονομία.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο