Βόρεια Θάλασσα: Εξαγορές 19,6 δισ. δολαρίων – Η BP αποχωρεί και οι πετρελαϊκοί όμιλοι αναδιατάσσονται
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 13 '
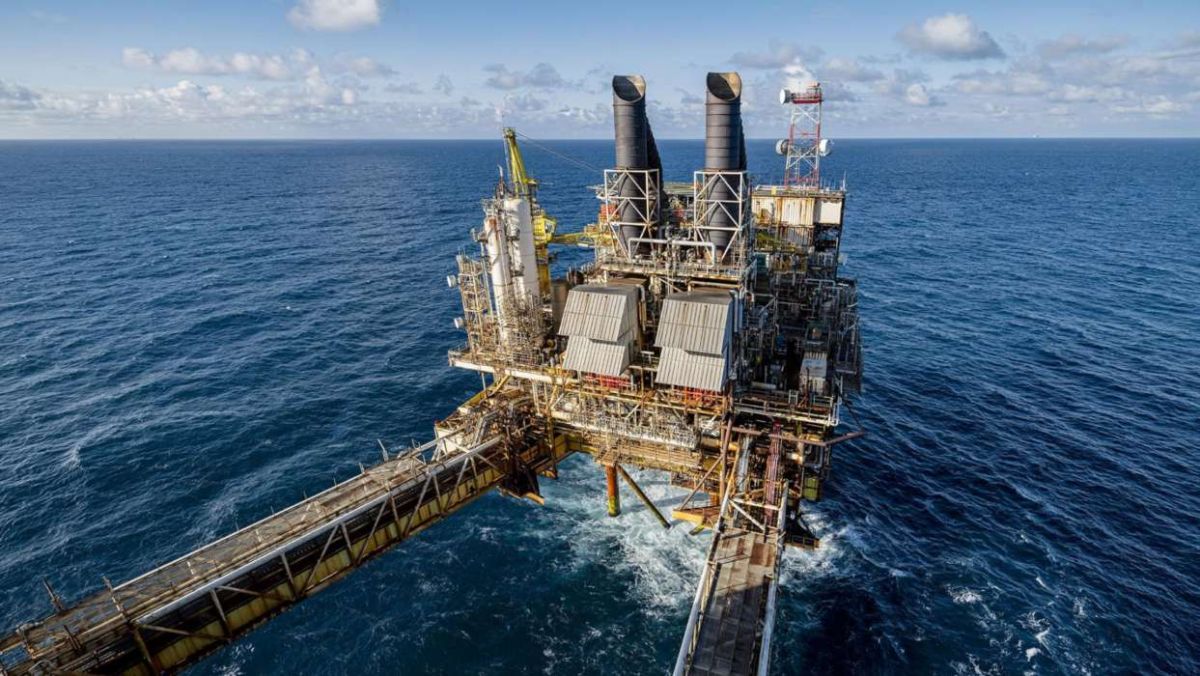
Πηγή Φωτογραφίας: BP – Clair Ridge//Credit: AFP.& BP – ETAP Credit: Andy Buchanan / Reuters Pool.


Ένα κύμα εξαγορών και συγχωνεύσεων αλλάζει τον χάρτη της βρετανικής ενεργειακής βιομηχανίας, καθώς η Βόρεια Θάλασσα εισέρχεται σε μια νέα περίοδο αναδιάρθρωσης.
Οι υψηλές διεθνείς τιμές πετρελαίου και φυσικού αερίου ενισχύουν τις ταμειακές ροές των παραγωγών, αλλά ταυτόχρονα η βαριά φορολογία, το αυξανόμενο λειτουργικό κόστος και η γήρανση των κοιτασμάτων καθιστούν όλο και πιο δύσκολη την αυτόνομη δραστηριοποίηση μικρότερων εταιρειών.
Σύμφωνα με στοιχεία που μεταδίδει το Reuters, η συνολική αξία των συγχωνεύσεων και εξαγορών στον κλάδο πετρελαίου και φυσικού αερίου, με συμμετοχή βρετανικού αγοραστή ή εταιρείας-στόχου, έχει φτάσει τα 19,6 δισ. δολάρια από την αρχή του 2026.
Το ποσό υπερβαίνει ήδη τα 16,5 δισ. δολάρια που είχαν καταγραφεί σε ολόκληρο το 2025.
Πρόκειται για την υψηλότερη δραστηριότητα τουλάχιστον από το 2022, όταν η ρωσική εισβολή στην Ουκρανία είχε προκαλέσει μια ακόμη μεγάλη αναταραχή στις διεθνείς ενεργειακές αγορές.
Σήμερα, η νέα γεωπολιτική κρίση στη Μέση Ανατολή ενισχύει την αβεβαιότητα, ενώ η προγραμματισμένη αποχώρηση της BP από τα κοιτάσματά της στη Βόρεια Θάλασσα μπορεί να λειτουργήσει ως καταλύτης για έναν ακόμη γύρο συμφωνιών.
Η ενεργειακή κρίση δημιουργεί ρευστότητα – Και επιταχύνει τις εξαγορές
Η διαταραχή των παγκόσμιων ενεργειακών αγορών, που συνδέεται με τον πόλεμο των ΗΠΑ και του Ισραήλ με το Ιράν, έχει οδηγήσει τις τιμές πετρελαίου και φυσικού αερίου σε υψηλά πολλών ετών, σύμφωνα με το ρεπορτάζ.
Για τους παραγωγούς, η άνοδος των τιμών δημιουργεί αυξημένα έσοδα και ενισχύει τη δυνατότητα χρηματοδότησης εξαγορών.
Ωστόσο, το περιβάλλον υψηλών τιμών δεν εξαλείφει τις διαρθρωτικές αδυναμίες της βρετανικής υπεράκτιας παραγωγής.
Η Βόρεια Θάλασσα αποτελεί μια ώριμη ενεργειακή περιοχή, με κοιτάσματα που βρίσκονται σε προχωρημένο στάδιο εκμετάλλευσης και εγκαταστάσεις που απαιτούν αυξανόμενες δαπάνες συντήρησης.
Οι μικρότεροι παραγωγοί αντιμετωπίζουν δυσκολίες στην κάλυψη του κόστους λειτουργίας, στη χρηματοδότηση νέων επενδύσεων και στην εξασφάλιση πόρων για τη μελλοντική αποξήλωση των υποδομών.
Η συγκέντρωση περιουσιακών στοιχείων σε μεγαλύτερους ομίλους μπορεί να επιτρέψει την κατανομή των δαπανών σε περισσότερα κοιτάσματα και την αποτελεσματικότερη χρήση των υφιστάμενων εγκαταστάσεων.
Έτσι, οι εξαγορές δεν αποτελούν μόνο στρατηγική επέκτασης. Για ορισμένες εταιρείες μετατρέπονται σε εργαλείο οικονομικής βιωσιμότητας.
Φορολογία 78%: Ο παράγοντας που αλλάζει τις ισορροπίες
Ένα από τα σημαντικότερα χαρακτηριστικά της βρετανικής αγοράς είναι το ιδιαίτερα υψηλό φορολογικό βάρος.
Ο ειδικός φόρος στα ενεργειακά υπερκέρδη, γνωστός ως Energy Profits Levy, θεσπίστηκε από την προηγούμενη συντηρητική κυβέρνηση και αυξήθηκε στη συνέχεια από την κυβέρνηση των Εργατικών.
Ως αποτέλεσμα, ο συνολικός ονομαστικός φορολογικός συντελεστής για τις δραστηριότητες παραγωγής πετρελαίου και φυσικού αερίου στη Βρετανία ανέρχεται στο 78%.
Το φορολογικό αυτό πλαίσιο καθιστά ακόμη σημαντικότερη τη λειτουργική αποτελεσματικότητα.
Οι μεγαλύτεροι παραγωγοί διαθέτουν περισσότερες δυνατότητες να αξιοποιήσουν επιτρεπόμενες φορολογικές εκπτώσεις, να περιορίσουν επικαλυπτόμενες δαπάνες και να συνδυάσουν τις παραγωγικές τους εγκαταστάσεις.
Για τον λόγο αυτό, η αξία μιας εξαγοράς δεν περιορίζεται απαραίτητα στα αποθέματα πετρελαίου ή φυσικού αερίου που αποκτώνται.
Μπορεί να περιλαμβάνει πρόσβαση σε υποδομές, τεχνογνωσία, οικονομίες κλίμακας και φορολογικά χαρακτηριστικά που βελτιώνουν τη συνολική απόδοση της επένδυσης.
Οι εταιρείες με ισχυρότερους ισολογισμούς αποκτούν έτσι συγκριτικό πλεονέκτημα απέναντι στους μικρότερους ανταγωνιστές τους.
Γιατί οι μικρές πετρελαϊκές πιέζονται να συγχωνευθούν
Η λειτουργία ώριμων κοιτασμάτων απαιτεί σημαντικές κεφαλαιουχικές δαπάνες.
Οι εγκαταστάσεις χρειάζονται διαρκή συντήρηση, ενώ η παραγωγή από παλαιότερα πεδία τείνει να μειώνεται με την πάροδο του χρόνου.
Ταυτόχρονα, οι εταιρείες οφείλουν να προγραμματίζουν τη μελλοντική αποξήλωση πλατφορμών και άλλων υπεράκτιων υποδομών.
Για έναν μικρό παραγωγό, οι υποχρεώσεις αυτές μπορεί να απορροφούν σημαντικό μέρος των διαθέσιμων κεφαλαίων.
Η ένταξη σε έναν μεγαλύτερο όμιλο μπορεί να προσφέρει πρόσβαση σε χρηματοδότηση, κοινή χρήση εγκαταστάσεων και δυνατότητα καλύτερης διαχείρισης των λειτουργικών κινδύνων.
Ωστόσο, ο αριθμός των εταιρειών που διαθέτουν επαρκή οικονομική ισχύ και τεχνική εμπειρία για να αποκτήσουν ώριμα υπεράκτια περιουσιακά στοιχεία παραμένει περιορισμένος.
Αυτό δημιουργεί μια αγορά στην οποία οι ισχυρότεροι παίκτες έχουν τη δυνατότητα να επεκταθούν, ενώ οι μικρότεροι αντιμετωπίζουν την επιλογή της συγχώνευσης, της αναζήτησης νέων κεφαλαίων ή της πώλησης.
Η BP ετοιμάζει την έξοδο – Συμφωνία περίπου 2 δισ. δολαρίων στο τραπέζι
Στο επίκεντρο του επόμενου κύματος συναλλαγών βρίσκεται η BP.
Ο βρετανικός ενεργειακός κολοσσός ανακοίνωσε τον Ιούλιο την πρόθεσή του να πουλήσει τα κοιτάσματά του στη Βόρεια Θάλασσα, στο πλαίσιο μιας ευρύτερης προσπάθειας αναδιάρθρωσης του χαρτοφυλακίου του και βελτίωσης της κερδοφορίας.
Σύμφωνα με εκτιμήσεις αναλυτών, η πώληση θα μπορούσε να αποφέρει περίπου 2 δισ. δολάρια.
Η κίνηση αποκτά ιδιαίτερη σημασία επειδή η BP συγκαταλεγόταν στους τελευταίους μεγάλους διεθνείς ενεργειακούς ομίλους με ουσιαστική άμεση παρουσία στην παραγωγή της συγκεκριμένης περιοχής.
Τα τελευταία χρόνια, αρκετές μεγάλες πετρελαϊκές εταιρείες έχουν στραφεί προς μεγαλύτερα ή οικονομικά ελκυστικότερα έργα σε άλλες γεωγραφικές αγορές.
Η αποχώρηση της BP θα μπορούσε να επιταχύνει τη μεταφορά παραγωγικών περιουσιακών στοιχείων από διεθνείς ομίλους σε εξειδικευμένες εταιρείες που επικεντρώνονται στη Βόρεια Θάλασσα.
Η επόμενη φάση υποβολής προσφορών αναμένεται, σύμφωνα με τις πληροφορίες του ρεπορτάζ, τον Δεκέμβριο.
EnQuest, NEO NEXT+ και Ithaca Energy μεταξύ των πιθανών αγοραστών
Στα ονόματα που εξετάζονται ως πιθανοί ενδιαφερόμενοι για τα περιουσιακά στοιχεία της BP περιλαμβάνονται οι EnQuest, NEO NEXT+ και Ithaca Energy.
Οι συγκεκριμένες εταιρείες διαθέτουν εμπειρία στην εκμετάλλευση υπεράκτιων κοιτασμάτων και θα μπορούσαν να επιδιώξουν επέκταση μέσω της απόκτησης πρόσθετων παραγωγικών μονάδων.
Η οικονομική λογική μιας τέτοιας συναλλαγής δεν αφορά αποκλειστικά την αύξηση των αποθεμάτων.
Ένας ήδη εγκατεστημένος παραγωγός μπορεί να δημιουργήσει συνέργειες μέσω της κοινής χρήσης υποδομών και της καλύτερης κατανομής των λειτουργικών δαπανών.
Επιπλέον, η απόκτηση γειτονικών ή συμπληρωματικών περιουσιακών στοιχείων μπορεί να διευκολύνει τη διαχείριση της παραγωγής.
Πάντως, η αναφορά των συγκεκριμένων εταιρειών ως πιθανών αγοραστών δεν σημαίνει ότι έχει ανακοινωθεί δεσμευτική προσφορά ή ότι έχει επιτευχθεί συμφωνία.
Η διαδικασία παραμένει ανοιχτή και το τελικό αποτέλεσμα θα εξαρτηθεί από τις οικονομικές προτάσεις, τις υποχρεώσεις που συνοδεύουν τα κοιτάσματα και τις προοπτικές της αγοράς.
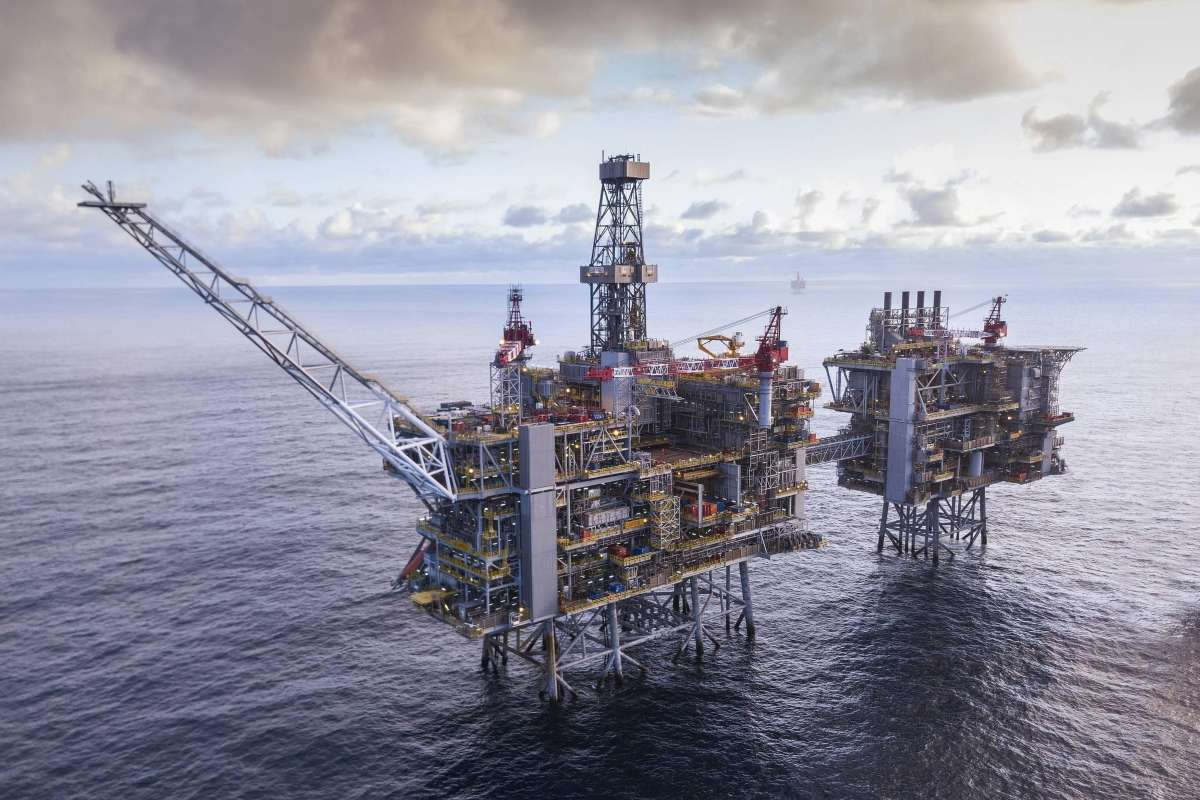
Η Shell και το μοντέλο Adura με την Equinor
Η Shell έχει επιλέξει διαφορετική στρατηγική για τη διαχείριση της παρουσίας της στη Βόρεια Θάλασσα.
Αντί να διατηρεί αποκλειστικά ένα παραδοσιακό αυτόνομο χαρτοφυλάκιο, έχει προχωρήσει σε συνεργασίες και κοινές επιχειρηματικές δομές.
Χαρακτηριστικό παράδειγμα αποτελεί η Adura, η κοινοπραξία της Shell με τη νορβηγική Equinor.
Η συγκεκριμένη προσέγγιση επιτρέπει τον συνδυασμό παραγωγικών δραστηριοτήτων και τεχνογνωσίας, με στόχο την αποτελεσματικότερη διαχείριση ώριμων περιουσιακών στοιχείων.
Το μοντέλο αυτό δείχνει ότι η αναδιάρθρωση της Βόρειας Θάλασσας δεν περιορίζεται σε παραδοσιακές εξαγορές.
Περιλαμβάνει επίσης κοινοπραξίες, συνενώσεις δραστηριοτήτων και άλλες μορφές συνεργασίας που επιδιώκουν να μειώσουν το κόστος και να διατηρήσουν την οικονομική βιωσιμότητα της παραγωγής.
Μάχη προσφορών για τη Capricorn Energy
Η κινητικότητα αποτυπώνεται και στις ανταγωνιστικές προσφορές για μικρότερες εισηγμένες ενεργειακές εταιρείες.
Τον Σεπτέμβριο, η Genel Energy αύξησε την προσφορά της για την Capricorn Energy στα 436 εκατ. δολάρια, υπερβαίνοντας την προηγούμενη πρόταση της νορβηγικής DNO.
Η εξέλιξη αναδεικνύει τον ανταγωνισμό για την απόκτηση ενεργειακών περιουσιακών στοιχείων και εταιρικών χαρτοφυλακίων.
Για τους μετόχους μικρότερων εταιρειών, μια εξαγορά μπορεί να προσφέρει άμεση ρευστότητα και ένα τίμημα υψηλότερο από την αποτίμηση που θα μπορούσε να προκύψει μέσω της συνήθους χρηματιστηριακής διαπραγμάτευσης.
Για τους αγοραστές, αντίστοιχα, η συναλλαγή μπορεί να αποτελέσει μέσο ταχύτερης επέκτασης και διαφοροποίησης.
Η εξέλιξη των ανταγωνιστικών προσφορών υποδηλώνει ότι οι αγοραστές δεν αναζητούν μόνο μεμονωμένα κοιτάσματα, αλλά και ολοκληρωμένες εταιρικές δομές με παραγωγική εμπειρία και υπάρχουσες δραστηριότητες.
Pharos Energy: Νέα προσφορά 196 εκατ. δολαρίων
Ανάλογη κινητικότητα καταγράφηκε και στην περίπτωση της Pharos Energy.
Τον Αύγουστο, η ισραηλινή Ratio Petroleum υπέβαλε βελτιωμένη προσφορά ύψους 196 εκατ. δολαρίων, ξεπερνώντας προηγούμενη πρόταση της Serica Energy.
Η διεκδίκηση της εταιρείας αποτυπώνει το ενδιαφέρον για παραγωγούς που διαθέτουν υφιστάμενες δραστηριότητες, αλλά αντιμετωπίζουν τις πιέσεις του μεγέθους και της περιορισμένης διαφοροποίησης.
Η διευθύνουσα σύμβουλος της Pharos Energy, Κάθριν Ρόου, επισήμανε, σύμφωνα με το ρεπορτάζ, ότι το αυξανόμενο κόστος και η περιορισμένη διαφοροποίηση καθιστούν τους μικρότερους παραγωγούς περισσότερο ευάλωτους σε πολιτικούς, λειτουργικούς και εμπορευματικούς κινδύνους.
Η τοποθέτηση αυτή αναδεικνύει έναν από τους βασικούς λόγους για τους οποίους η συγκέντρωση επιταχύνεται.
Όσο μεγαλύτερη είναι η εξάρτηση μιας εταιρείας από περιορισμένο αριθμό κοιτασμάτων ή γεωγραφικών αγορών, τόσο δυσκολότερη μπορεί να αποδειχθεί η αντιμετώπιση μιας απότομης μεταβολής των τιμών ή του ρυθμιστικού περιβάλλοντος.
Συμφωνίες 601 εκατ. δολαρίων και 1,2 δισ. καναδικών δολαρίων
Η δραστηριότητα δεν περιορίζεται στις ανταγωνιστικές προσφορές.
Η Gulf Keystone Petroleum και η ShaMaran Petroleum ανακοίνωσαν συγχώνευση μέσω ανταλλαγής μετοχών, συνολικής αξίας περίπου 601 εκατ. δολαρίων.
Παράλληλα, η Ithaca Energy συμφώνησε να αποκτήσει τρία υπεράκτια περιουσιακά στοιχεία από την καναδική Suncor Energy, έναντι 1,2 δισ. καναδικών δολαρίων.
Οι συναλλαγές αυτές εντάσσονται στη γενικότερη κινητικότητα των ενεργειακών εταιρειών με βρετανική συμμετοχή ή χρηματιστηριακή παρουσία.
Δεν αφορούν όλες αποκλειστικά παραγωγικά περιουσιακά στοιχεία της βρετανικής Βόρειας Θάλασσας, αλλά αποτυπώνουν τη μεγαλύτερη τάση αναδιάρθρωσης και συγκέντρωσης στον ενεργειακό κλάδο.
Η δυνατότητα εξασφάλισης χρηματοδότησης και η αξιολόγηση των μακροπρόθεσμων υποχρεώσεων κάθε χαρτοφυλακίου παραμένουν καθοριστικές για την ολοκλήρωση των συμφωνιών.
Το δίλημμα της κυβέρνησης Στάρμερ: Ενεργειακή ασφάλεια ή κλιματικοί στόχοι;
Η αναδιάρθρωση της Βόρειας Θάλασσας εξελίσσεται σε ένα σύνθετο πολιτικό περιβάλλον.
Η κυβέρνηση των Εργατικών διατηρεί τη δέσμευση για μηδενικές καθαρές εκπομπές αερίων του θερμοκηπίου έως το 2050, αναγνωρίζοντας παράλληλα ότι το πετρέλαιο και το φυσικό αέριο θα εξακολουθήσουν να αποτελούν μέρος του βρετανικού ενεργειακού μείγματος για αρκετά χρόνια.
Η πρόσφατη έγκριση της ανάπτυξης του κοιτάσματος φυσικού αερίου Jackdaw αποτυπώνει τις δυσκολίες εξισορρόπησης των δύο προτεραιοτήτων.
Οι υποστηρικτές της εγχώριας παραγωγής υποστηρίζουν ότι μπορεί να ενισχύσει την ενεργειακή ασφάλεια, να στηρίξει θέσεις εργασίας και να περιορίσει την εξάρτηση από εισαγωγές.
Αντίθετα, περιβαλλοντικές οργανώσεις αμφισβητούν την ανάγκη νέων επενδύσεων σε ορυκτά καύσιμα, επισημαίνοντας τους μακροπρόθεσμους κλιματικούς στόχους της χώρας.
Η πρόσφατη φθινοπωρινή δημοσιονομική ανακοίνωση της κυβέρνησης επανέλαβε τη μακροπρόθεσμη πολιτική κατεύθυνση για τον κλάδο, χωρίς να παρουσιάσει νέα ειδικά μέτρα για τη βιομηχανία πετρελαίου και φυσικού αερίου.
Για τους επενδυτές, το κρίσιμο ζήτημα είναι η προβλεψιμότητα των κανόνων.
Τα υπεράκτια ενεργειακά έργα απαιτούν σημαντικά κεφάλαια και έχουν πολυετή ορίζοντα απόδοσης.
Επομένως, η φορολογική πολιτική, οι περιβαλλοντικές απαιτήσεις και η στάση των κυβερνήσεων απέναντι στην εγχώρια παραγωγή επηρεάζουν άμεσα τις επενδυτικές αποφάσεις.
Η γεωπολιτική διάσταση: Από το Ιράν στη Βόρεια Θάλασσα
Η νέα ενεργειακή αναταραχή καταδεικνύει τη στενή σύνδεση μεταξύ γεωπολιτικής και επιχειρηματικών αποφάσεων.
Οι εξελίξεις στη Μέση Ανατολή επηρεάζουν τις διεθνείς τιμές πετρελαίου και φυσικού αερίου, μεταβάλλοντας τις ταμειακές ροές παραγωγών που δραστηριοποιούνται χιλιάδες χιλιόμετρα μακριά.
Η αύξηση των τιμών μπορεί να βελτιώσει την οικονομική εικόνα των εταιρειών και να διευκολύνει την πραγματοποίηση εξαγορών.
Ωστόσο, μπορεί ταυτόχρονα να ενισχύσει τον πληθωρισμό και να δημιουργήσει πιέσεις στην οικονομική δραστηριότητα.
Η Βρετανία βρίσκεται έτσι αντιμέτωπη με μια διπλή πρόκληση: να διαχειριστεί τις συνέπειες της διεθνούς ενεργειακής κρίσης και να αποφασίσει ποιον ρόλο θα διατηρήσει η εγχώρια παραγωγή στην πορεία προς την ενεργειακή μετάβαση.
Η αύξηση των συγχωνεύσεων αποτελεί μία από τις επιχειρηματικές απαντήσεις σε αυτό το περιβάλλον.
Τι θα κρίνει το επόμενο κύμα εξαγορών
Η περαιτέρω συγκέντρωση της αγοράς θα εξαρτηθεί από τρεις βασικούς παράγοντες.
Πρώτον, τις διεθνείς τιμές ενέργειας. Η διατήρησή τους σε υψηλά επίπεδα μπορεί να προσφέρει στους παραγωγούς μεγαλύτερη χρηματοδοτική ευχέρεια. Μια απότομη υποχώρηση, αντίθετα, θα μπορούσε να μειώσει την ελκυστικότητα ορισμένων κοιτασμάτων.
Δεύτερον, τη φορολογική και ενεργειακή πολιτική. Ο συνολικός συντελεστής 78% και η αβεβαιότητα γύρω από τις μελλοντικές επενδύσεις επηρεάζουν άμεσα τις αποτιμήσεις και τη διάθεση ανάληψης κινδύνου.
Τρίτον, την πώληση των περιουσιακών στοιχείων της BP. Η εξέλιξη της διαδικασίας θα προσφέρει μια σημαντική ένδειξη για το επενδυτικό ενδιαφέρον και για την αξία που αποδίδει η αγορά στα ώριμα βρετανικά κοιτάσματα.
Η επόμενη φάση αναμένεται να αναδείξει τις εταιρείες που διαθέτουν την οικονομική και επιχειρησιακή δυνατότητα να διαχειριστούν τη σταδιακή ωρίμανση της παραγωγικής βάσης της Βόρειας Θάλασσας.
Μια νέα ενεργειακή αρχιτεκτονική για τη Βρετανία
Η βρετανική αγορά πετρελαίου και φυσικού αερίου βρίσκεται σε περίοδο ουσιαστικής αναδιάταξης.
Οι μεγάλες διεθνείς εταιρείες επανεξετάζουν την παρουσία τους, ενώ εξειδικευμένοι περιφερειακοί παραγωγοί επιδιώκουν να αποκτήσουν μεγαλύτερη κλίμακα.
Η συγκέντρωση δεν αποτελεί απαραίτητα ένδειξη αύξησης της παραγωγής. Αντανακλά κυρίως την ανάγκη αποτελεσματικότερης διαχείρισης υφιστάμενων ενεργειακών πόρων σε μια ώριμη και υψηλού κόστους αγορά.
Οι εξαγορές ύψους 19,6 δισ. δολαρίων που έχουν καταγραφεί μέσα στο 2026 αποτυπώνουν τη δυναμική αυτής της αλλαγής.
Με τη φορολογία στο 78%, τη BP να προετοιμάζει την πώληση των κοιτασμάτων της και τις ενεργειακές τιμές να επηρεάζονται από τη γεωπολιτική αστάθεια, οι επιχειρήσεις καλούνται να προσαρμόσουν τη στρατηγική τους.
Η Βόρεια Θάλασσα δεν παύει να αποτελεί ενεργειακή περιοχή στρατηγικής σημασίας. Αλλάζει, όμως, ο τρόπος με τον οποίο οι εταιρείες επιχειρούν να αξιοποιήσουν οικονομικά τα κοιτάσματά της — και κυρίως ποιοι διαθέτουν πλέον την οικονομική ισχύ για να το κάνουν.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο