Συναγερμός στην Ευρώπη: Το φυσικό αέριο εκτοξεύεται στα 101 ευρώ – Ο εφιάλτης του χειμώνα επιστρέφει
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 11 '
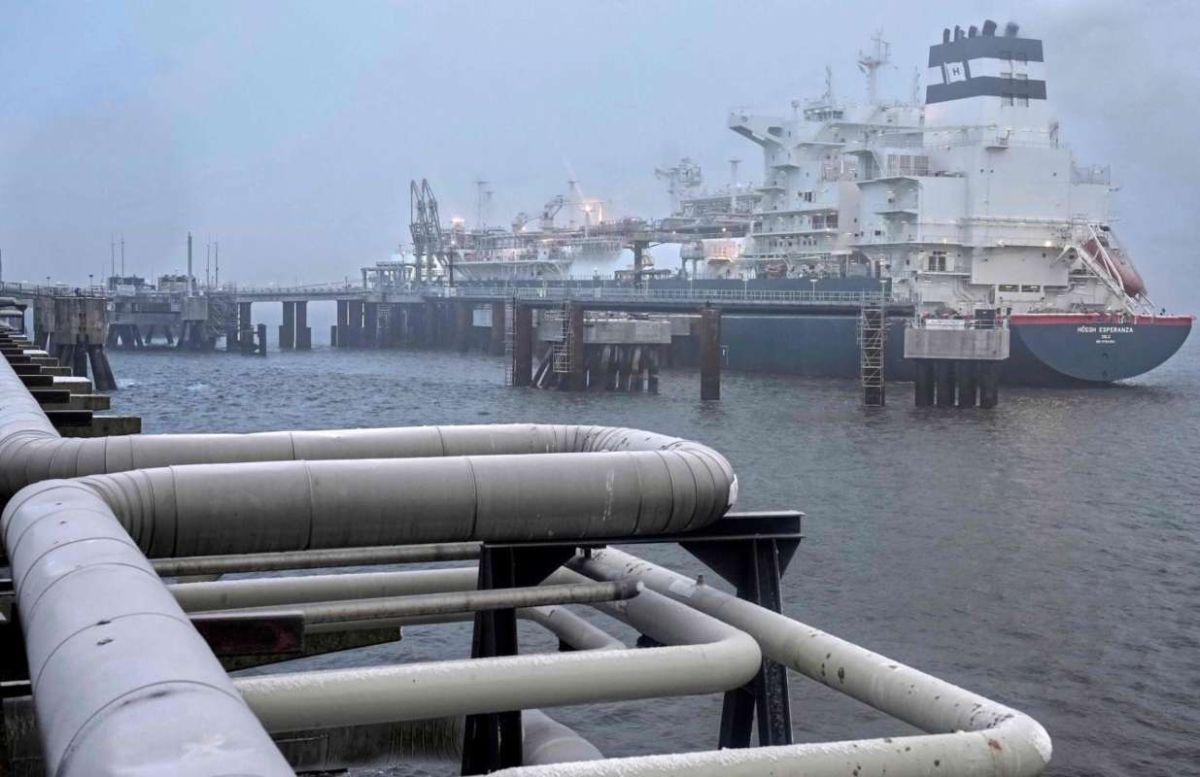
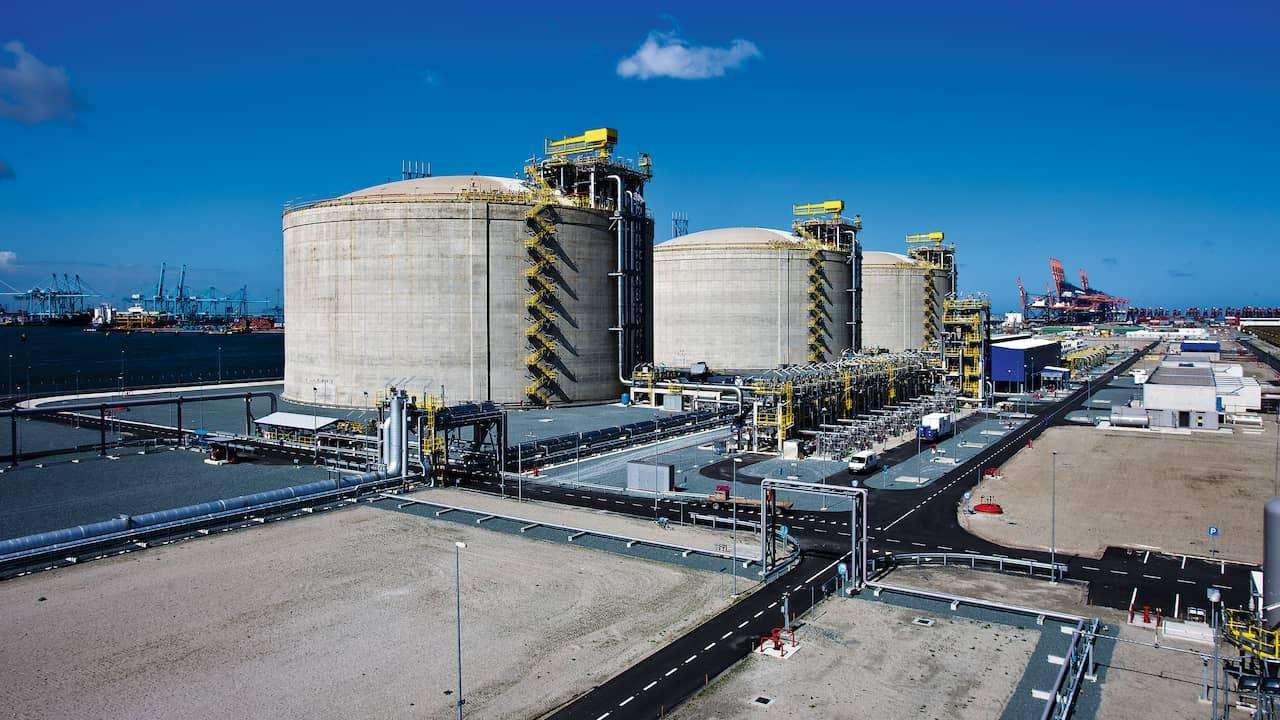
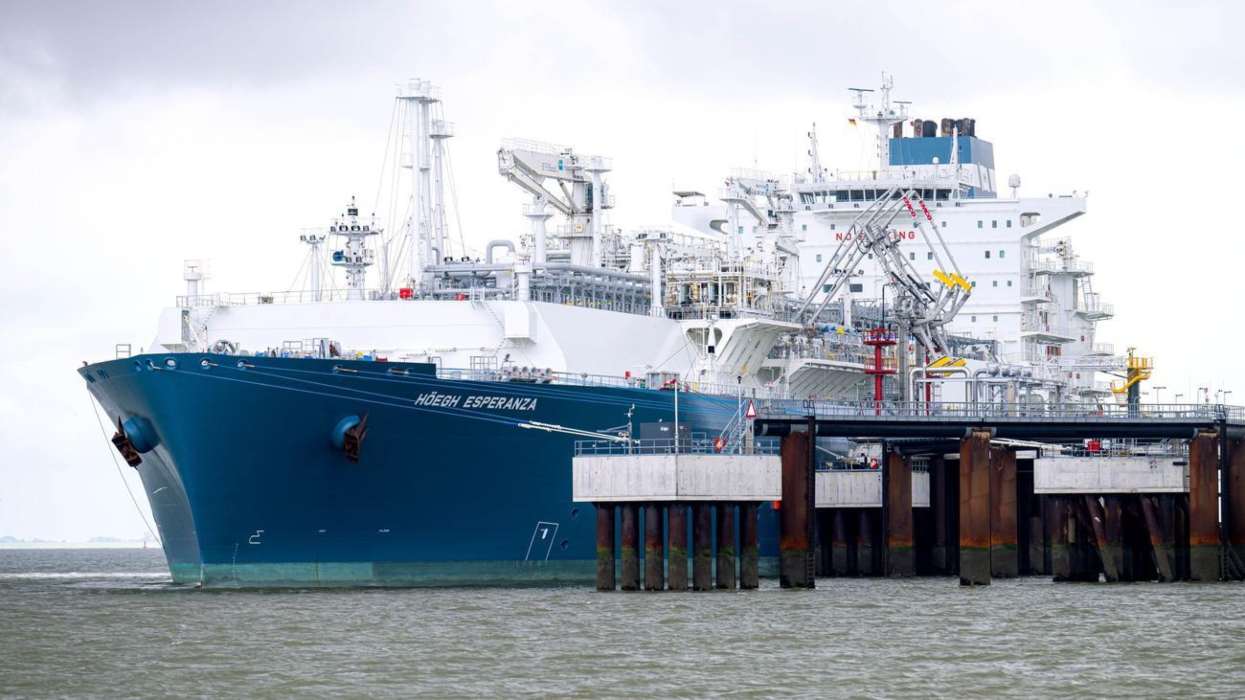
Πηγή Φωτογραφίας: Γαλλία – Τερματικός σταθμός LNG στη Δουνκέρκη/Αεροφωτογραφία εγκαταστάσεων και μεγάλων δεξαμενών.Πηγή: Baird Maritime / Fluxys.& Γερμανία – Πλοίο LNG στο Wilhelmshaven /Το πλοίο Höegh Esperanza σε σταθμό εισαγωγής. Πηγή: DIE ZEIT,


Η Ευρώπη βρίσκεται αντιμέτωπη με μια νέα, ιδιαίτερα επικίνδυνη ενεργειακή εξίσωση, καθώς οι τιμές του φυσικού αερίου εκτοξεύονται λίγο πριν από την έναρξη της περιόδου υψηλής χειμερινής κατανάλωσης, ενώ οι γεωπολιτικές εντάσεις στη Μέση Ανατολή απειλούν να περιορίσουν περαιτέρω την παγκόσμια προσφορά υγροποιημένου φυσικού αερίου.
Τα ευρωπαϊκά συμβόλαια φυσικού αερίου παράδοσης Δεκεμβρίου ενισχύονται κατά 3,5%, στα 101,4 ευρώ ανά μεγαβατώρα, με την αγορά να οδεύει προς μηνιαία άνοδο περίπου 40%, τη μεγαλύτερη από τον Μάρτιο.
Πρόκειται για μια εξέλιξη που επαναφέρει στο προσκήνιο τον κίνδυνο νέου ενεργειακού σοκ για την ευρωπαϊκή οικονομία, σε μια περίοδο κατά την οποία η βιομηχανική παραγωγή παραμένει ευάλωτη, οι επιχειρήσεις αντιμετωπίζουν αυξημένο λειτουργικό κόστος και τα νοικοκυριά προετοιμάζονται για τις ανάγκες θέρμανσης του χειμώνα.
Το πρόβλημα δεν είναι μόνο η τιμή. Είναι ο συνδυασμός ακριβής ενέργειας, περιορισμένων αποθεμάτων και γεωπολιτικής αβεβαιότητας.
Η πιθανότητα νέων αμερικανικών στρατιωτικών επιχειρήσεων κατά του Ιράν αυξάνει το ασφάλιστρο κινδύνου στις ενεργειακές αγορές, ενώ οι εξαγωγές LNG από τη Μέση Ανατολή παραμένουν αισθητά χαμηλότερες από τα επίπεδα που καταγράφονταν πριν από τη σύγκρουση.
Το αποτέλεσμα είναι η Ευρώπη να εισέρχεται στη χειμερινή περίοδο με μικρότερα περιθώρια ασφαλείας και αυξημένη εξάρτηση από τη διαθεσιμότητα φορτίων στη διεθνή αγορά.
Το φυσικό αέριο πάνω από τα 100 ευρώ: Γιατί η αγορά ανησυχεί
Η υπέρβαση του ορίου των 100 ευρώ ανά μεγαβατώρα αποκτά ιδιαίτερη σημασία, όχι επειδή αποτελεί κάποιο τεχνικό όριο της αγοράς, αλλά επειδή αντανακλά το μέγεθος της πίεσης που έχει συσσωρευτεί στις ευρωπαϊκές τιμές.
Η άνοδος κατά περίπου 40% μέσα σε έναν μήνα υποδηλώνει ότι οι επενδυτές και οι εμπορικές επιχειρήσεις επαναξιολογούν με ταχύτητα τον κίνδυνο διαταραχών στην προσφορά.
Στην αγορά φυσικού αερίου, οι τιμές δεν καθορίζονται μόνο από την ποσότητα που καταναλώνεται σήμερα.
Ενσωματώνουν επίσης τις προσδοκίες για το εάν θα υπάρχουν επαρκή φορτία τις επόμενες εβδομάδες, πόσο ψυχρός θα είναι ο χειμώνας και ποιο κόστος θα απαιτηθεί για την εξασφάλιση πρόσθετων προμηθειών.
Όταν η προσφορά είναι περιορισμένη, ακόμη και μια σχετικά μικρή μεταβολή στις εκτιμήσεις μπορεί να προκαλέσει δυσανάλογη αντίδραση στις τιμές.
Αυτό ακριβώς φοβούνται οι αγορές ενόψει του χειμώνα 2026–2027.
Η Γερμανία στο επίκεντρο: Αποθήκες κάτω από το 62%
Ένα από τα σημαντικότερα στοιχεία που προκαλούν ανησυχία είναι η κατάσταση των ευρωπαϊκών αποθηκών φυσικού αερίου.
Η συνολική πληρότητα στην Ευρωπαϊκή Ένωση βρίσκεται περίπου στο 75%, ενώ στη Γερμανία υποχωρεί κάτω από το 62%.
Η διαφορά είναι ουσιαστική.
Η Γερμανία αποτελεί μία από τις μεγαλύτερες αγορές φυσικού αερίου στην Ευρώπη, με σημαντικές ανάγκες τόσο για τη βιομηχανία όσο και για τη θέρμανση.
Η χαμηλότερη πληρότητα των γερμανικών αποθηκών σημαίνει ότι η χώρα διαθέτει μικρότερο αποθηκευμένο απόθεμα σε σχέση με τη συνολική χωρητικότητά της, τη στιγμή που η χειμερινή ζήτηση αρχίζει να αυξάνεται.
Παράλληλα, οι χαμηλότερες θερμοκρασίες έχουν ήδη οδηγήσει σε αντλήσεις φυσικού αερίου από τις αποθήκες.
Η ACER, ο Οργανισμός Συνεργασίας των Ρυθμιστικών Αρχών Ενέργειας της Ευρωπαϊκής Ένωσης, έχει επισημάνει ότι η ευρωπαϊκή αγορά εισέρχεται στη χειμερινή περίοδο από σχετικά χαμηλή αφετηρία αποθεμάτων.
Αυτό δεν σημαίνει ότι επίκειται αναγκαστικά έλλειψη φυσικού αερίου.
Σημαίνει, όμως, ότι σε περίπτωση παρατεταμένου ψύχους ή νέας διαταραχής στις εισαγωγές, η Ευρώπη θα χρειαστεί να εξασφαλίσει πρόσθετες ποσότητες με μεγαλύτερη ταχύτητα και πιθανότατα υψηλότερο κόστος.
Ιράν: Ο γεωπολιτικός κίνδυνος που ανεβάζει τις τιμές
Ο σημαντικότερος βραχυπρόθεσμος καταλύτης για την άνοδο των τιμών βρίσκεται εκτός Ευρώπης.
Σύμφωνα με δημοσίευμα της Wall Street Journal, ο πρόεδρος των Ηνωμένων Πολιτειών Ντόναλντ Τραμπ ενημερώθηκε από ανώτατο στρατιωτικό διοικητή για διαθέσιμες επιλογές στρατιωτικής δράσης κατά του Ιράν.
Η εξέλιξη αυτή αναζωπύρωσε τους φόβους ότι οι στρατιωτικές επιχειρήσεις θα μπορούσαν να επαναληφθούν μετά τις αμερικανικές ενδιάμεσες εκλογές.
Δεν πρόκειται για επιβεβαιωμένη απόφαση νέας επίθεσης, αλλά για ενδεχόμενο που οι ενεργειακές αγορές θεωρούν αρκετά σημαντικό ώστε να το ενσωματώνουν στις τιμές.
Η σημασία του Ιράν υπερβαίνει την παραγωγή υδρογονανθράκων της ίδιας της χώρας.
Η ευρύτερη περιοχή του Περσικού Κόλπου αποτελεί κρίσιμο κόμβο για τη διεθνή διακίνηση πετρελαίου και LNG.
Οποιαδήποτε νέα στρατιωτική κλιμάκωση που θα επηρέαζε τη ναυσιπλοΐα, τις εγκαταστάσεις παραγωγής ή τις εξαγωγικές υποδομές θα μπορούσε να προκαλέσει πρόσθετες αναταράξεις.
Για την Ευρώπη, η οποία έχει ενισχύσει την εξάρτησή της από το εισαγόμενο LNG μετά την αναδιάρθρωση των ενεργειακών της προμηθειών, ο συγκεκριμένος κίνδυνος είναι ιδιαίτερα σημαντικός.
LNG: Η Μέση Ανατολή δεν έχει επιστρέψει στην κανονικότητα
Η περιορισμένη διαθεσιμότητα LNG αποτελεί τον δεύτερο μεγάλο παράγοντα της ενεργειακής πίεσης.
Οι εξαγωγές από τη Μέση Ανατολή εξακολουθούν να κινούνται αισθητά χαμηλότερα από τα προπολεμικά επίπεδα, περιορίζοντας τις ποσότητες που μπορούν να κατευθυνθούν προς τις διεθνείς αγορές.
Η Ευρώπη ανταγωνίζεται αγοραστές από την Ασία για την εξασφάλιση διαθέσιμων φορτίων.
Σε περιόδους επαρκούς προσφοράς, αυτός ο ανταγωνισμός μπορεί να απορροφηθεί χωρίς μεγάλες ανατιμήσεις.
Όταν όμως η αγορά είναι ήδη περιορισμένη, η πρόσθετη ζήτηση από έναν μεγάλο αγοραστή μπορεί να επηρεάσει τις τιμές σε πολλές γεωγραφικές περιοχές ταυτόχρονα.
Το πρόβλημα γίνεται εντονότερο όταν τα διαθέσιμα φορτία πρέπει να καλύψουν άμεσες ανάγκες και δεν υπάρχει αρκετός χρόνος για αναπροσαρμογή της παραγωγής ή των μεταφορικών ροών.
Energy Aspects: Οι διαταραχές μπορεί να διαρκέσουν έως το πρώτο τρίμηνο του 2027
Η ανησυχία των αγορών δεν περιορίζεται στις επόμενες εβδομάδες.
Σύμφωνα με εκτίμηση της Energy Aspects, την οποία μεταφέρει το Bloomberg, οι σοβαρές διαταραχές στον εφοδιασμό ενδέχεται να συνεχιστούν σε ολόκληρο το πρώτο τρίμηνο του 2027.
Εάν αυτή η εκτίμηση επιβεβαιωθεί, η ευρωπαϊκή αγορά θα αντιμετωπίσει περιορισμούς προσφοράς κατά τη διάρκεια μιας από τις περιόδους υψηλότερης κατανάλωσης του έτους.
Η εξέλιξη θα μπορούσε να επιβαρύνει περαιτέρω το κόστος θέρμανσης και ηλεκτροπαραγωγής, αλλά και να δυσκολέψει την αναπλήρωση των αποθεμάτων μετά τον χειμώνα.
Η διάρκεια των διαταραχών έχει ιδιαίτερη σημασία.
Μια βραχυπρόθεσμη έλλειψη φορτίων μπορεί να αντιμετωπιστεί με χρήση αποθεμάτων και εναλλακτικές προμήθειες.
Μια παρατεταμένη διαταραχή, αντίθετα, αυξάνει το κόστος σε μεγαλύτερο χρονικό ορίζοντα και περιορίζει τις δυνατότητες των επιχειρήσεων να σχεδιάσουν με ασφάλεια τις ενεργειακές τους ανάγκες.
Το ασιατικό αντίβαρο: Οι υψηλές τιμές περιορίζουν τη ζήτηση
Υπάρχει, πάντως, ένας παράγοντας που θα μπορούσε να συγκρατήσει την ανοδική πορεία του φυσικού αερίου.
Οι υψηλές τιμές περιορίζουν τη δυνατότητα ορισμένων αγοραστών να εξασφαλίσουν μεγάλες ποσότητες LNG.
Το BloombergNEF εκτιμά ότι οι αγορές από τη Νότια και τη Νοτιοανατολική Ασία θα μπορούσαν να υποχωρήσουν τον Νοέμβριο, καθώς το αυξημένο κόστος περιορίζει τη ζήτηση.
Μια τέτοια εξέλιξη θα μπορούσε να απελευθερώσει φορτία για άλλους προορισμούς, μεταξύ των οποίων και η Ευρώπη.
Η μείωση της ζήτησης λειτουργεί επομένως ως μηχανισμός εξισορρόπησης της αγοράς.
Ωστόσο, πρόκειται για μια εύθραυστη ισορροπία.
Εάν η Ασία αντιμετωπίσει ταυτόχρονα ισχυρό κύμα ψύχους, η ζήτηση για LNG μπορεί να αυξηθεί ξανά, εντείνοντας τον ανταγωνισμό με τους Ευρωπαίους εισαγωγείς.
Ο παράγοντας που μπορεί να ανατρέψει τα πάντα: Κρύο και άπνοια
Πέρα από τη γεωπολιτική, η πορεία του φυσικού αερίου θα εξαρτηθεί σε μεγάλο βαθμό από τις καιρικές συνθήκες.
Ένας ψυχρότερος από το αναμενόμενο χειμώνας θα αυξήσει τις ανάγκες θέρμανσης και θα επιταχύνει την κατανάλωση των αποθηκευμένων ποσοτήτων.
Παράλληλα, η χαμηλή παραγωγή ηλεκτρικής ενέργειας από αιολικά πάρκα μπορεί να αυξήσει τη ζήτηση για φυσικό αέριο στην ηλεκτροπαραγωγή.
Ο συνδυασμός χαμηλών θερμοκρασιών και περιορισμένης αιολικής παραγωγής αποτελεί ιδιαίτερα δυσμενές σενάριο για τις ευρωπαϊκές ενεργειακές αγορές.
Εάν μάλιστα συμπέσει με μειωμένες εισαγωγές LNG, οι τιμές θα μπορούσαν να δεχθούν νέα ανοδική πίεση.
Αντίθετα, ένας ηπιότερος χειμώνας, η υψηλότερη παραγωγή ανανεώσιμης ενέργειας και η υποχώρηση της ασιατικής ζήτησης θα μπορούσαν να περιορίσουν τις πιέσεις.
Η ελληνική διάσταση: Ρεύμα, βιομηχανία και κόστος παραγωγής
Η άνοδος του ευρωπαϊκού φυσικού αερίου έχει ιδιαίτερη σημασία και για την ελληνική οικονομία.
Το φυσικό αέριο εξακολουθεί να διαδραματίζει σημαντικό ρόλο στην ηλεκτροπαραγωγή, γεγονός που σημαίνει ότι οι διακυμάνσεις των διεθνών τιμών μπορούν να επηρεάσουν τη χονδρεμπορική αγορά ηλεκτρικής ενέργειας.
Η επίδραση στους τελικούς λογαριασμούς δεν είναι αυτόματη ούτε ίδια για όλους τους καταναλωτές.
Εξαρτάται από τη σύνθεση της ηλεκτροπαραγωγής, τις συμβάσεις προμήθειας, τη λειτουργία της αγοράς και τα τιμολόγια των παρόχων.
Ωστόσο, μια παρατεταμένη περίοδος ακριβού φυσικού αερίου μπορεί να αυξήσει το ενεργειακό κόστος για βιομηχανίες και επιχειρήσεις, ιδιαίτερα σε κλάδους με υψηλή κατανάλωση θερμικής ή ηλεκτρικής ενέργειας.
Για τις ελληνικές επιχειρήσεις, το ζήτημα δεν αφορά μόνο το άμεσο κόστος.
Αφορά και την ανταγωνιστικότητα έναντι παραγωγών από χώρες με χαμηλότερες ενεργειακές τιμές.
Την ίδια στιγμή, η Ελλάδα διαθέτει υποδομές εισαγωγής LNG και διασυνδέσεις που ενισχύουν τις δυνατότητες διαφοροποίησης των προμηθειών της.
Αυτές οι υποδομές αποτελούν σημαντικό στοιχείο ενεργειακής ασφάλειας, χωρίς όμως να εξαλείφουν την έκθεση της εγχώριας αγοράς στις διεθνείς διακυμάνσεις των τιμών.
Τρία σενάρια για τον ευρωπαϊκό χειμώνα
Η εξέλιξη της ενεργειακής κρίσης θα εξαρτηθεί από τη συνδυασμένη επίδραση της γεωπολιτικής, του καιρού και της παγκόσμιας προσφοράς LNG.
Πρώτο σενάριο – Σταδιακή αποκλιμάκωση: Η ένταση στη Μέση Ανατολή δεν οδηγεί σε νέες σοβαρές διαταραχές, οι ασιατικές αγορές περιορίζουν τις αγορές τους και οι καιρικές συνθήκες παραμένουν σχετικά ήπιες. Σε αυτή την περίπτωση, η αγορά θα μπορούσε να ανακτήσει μέρος της ισορροπίας της.
Δεύτερο σενάριο – Παρατεταμένη ενεργειακή πίεση: Οι εξαγωγές LNG παραμένουν περιορισμένες, η Ευρώπη συνεχίζει να αντλεί σημαντικές ποσότητες από τις αποθήκες και οι τιμές διατηρούνται σε υψηλά επίπεδα. Το κόστος για επιχειρήσεις και καταναλωτές παραμένει αυξημένο.
Τρίτο σενάριο – Νέο ενεργειακό σοκ: Μια στρατιωτική κλιμάκωση στη Μέση Ανατολή συμπίπτει με έντονο ψύχος σε Ευρώπη και Ασία, περιορισμένη αιολική παραγωγή και αυξημένο ανταγωνισμό για τα διαθέσιμα φορτία. Σε αυτή την περίπτωση, οι πιέσεις στις τιμές θα μπορούσαν να ενταθούν σημαντικά.
Τα σενάρια αυτά δεν αποτελούν προβλέψεις συγκεκριμένων τιμών, αλλά αποτυπώνουν τους βασικούς παράγοντες κινδύνου που παρακολουθούν οι αγορές.
Η Ευρώπη μπαίνει στον χειμώνα χωρίς μεγάλα περιθώρια λάθους
Η εκτίναξη του φυσικού αερίου στα 101,4 ευρώ ανά μεγαβατώρα επαναφέρει ένα γνώριμο ερώτημα για την Ευρωπαϊκή Ένωση: πόσο ανθεκτικό είναι το ενεργειακό της σύστημα όταν οι διεθνείς προμήθειες διαταράσσονται;
Η διαφοροποίηση των πηγών εφοδιασμού, η ανάπτυξη υποδομών LNG και η ενίσχυση των ανανεώσιμων πηγών ενέργειας έχουν μεταβάλει σημαντικά την ευρωπαϊκή αγορά τα τελευταία χρόνια.
Ωστόσο, η αυξανόμενη έκθεση στις διεθνείς αγορές υγροποιημένου φυσικού αερίου δημιουργεί διαφορετικού τύπου ευπάθειες.
Η Ευρώπη δεν εξαρτάται αποκλειστικά από έναν προμηθευτή, αλλά παραμένει εκτεθειμένη σε κρίσεις που εκδηλώνονται χιλιάδες χιλιόμετρα μακριά από τα σύνορά της.
Με το φυσικό αέριο πάνω από τα 100 ευρώ, μηνιαίο ράλι 40% και τις γερμανικές αποθήκες κάτω από το 62%, η ενεργειακή ασφάλεια επιστρέφει στην κορυφή της ευρωπαϊκής οικονομικής ατζέντας.
Ο χειμώνας δεν έχει ακόμη δείξει τις πραγματικές του απαιτήσεις. Οι αγορές, όμως, έχουν ήδη αρχίσει να τιμολογούν το ενδεχόμενο ότι η επόμενη μεγάλη δοκιμασία της ευρωπαϊκής οικονομίας θα προέλθει ξανά από την ενέργεια.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο