Πετρέλαιο: Ο πόλεμος με Ιράν μπορεί να τελειώσει με έναν νέο πόλεμο τιμών – Το παράδοξο των Στενών του Ορμούζ
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 12 '
Πηγή Φωτογραφίας: AP Photo//Πετρέλαιο: Ο πόλεμος με το Ιράν μπορεί να τελειώσει με έναν νέο πόλεμο τιμών – Το παράδοξο των Στενών του Ορμούζ


Ο πόλεμος με το Ιράν μπορεί να αφήσει πίσω του μια από τις μεγαλύτερες ανατροπές στην ιστορία της παγκόσμιας αγοράς ενέργειας. Μια σύγκρουση που αρχικά προκάλεσε τεράστιες διαταραχές στην προσφορά πετρελαίου ενδέχεται, καθώς αποκλιμακώνεται, να οδηγήσει στο ακριβώς αντίθετο αποτέλεσμα: υπερπροσφορά αργού, κατακόρυφη αύξηση του ανταγωνισμού και έναν νέο πόλεμο τιμών μεταξύ των μεγαλύτερων πετρελαιοπαραγωγών χωρών.
Η αλλαγή είναι ήδη ορατή στις διεθνείς αγορές.
Το Brent υποχώρησε περισσότερο από 17% την προηγούμενη εβδομάδα, φθάνοντας περίπου στα 97 δολάρια το βαρέλι, καταγράφοντας τη μεγαλύτερη εβδομαδιαία πτώση από την περίοδο της πανδημίας του 2020, σύμφωνα με τα στοιχεία που παραθέτει το Reuters.
Η υποχώρηση συνδέθηκε με τις προσδοκίες αποκλιμάκωσης της σύγκρουσης μετά τις βαριές εκλογικές απώλειες των Ρεπουμπλικανών στις ενδιάμεσες εκλογές των ΗΠΑ, οι οποίες ενίσχυσαν τις εκτιμήσεις ότι η κυβέρνηση του Ντόναλντ Τραμπ θα επιδιώξει να περιορίσει το μέτωπο με το Ιράν.
Ωστόσο, η ουσιαστικότερη αλλαγή βρίσκεται στην ίδια τη δομή της πετρελαϊκής αγοράς.
Οι εξαγωγές από τον Περσικό Κόλπο ανακάμπτουν, οι παραγωγοί εκτός Μέσης Ανατολής έχουν αυξήσει την παραγωγή τους και τα διυλιστήρια δεν διαθέτουν ακόμη επαρκή δυναμικότητα για να απορροφήσουν όλο το διαθέσιμο αργό.
Στενά του Ορμούζ: Από τον αποκλεισμό στα 10,3 εκατ. βαρέλια ημερησίως
Το σημαντικότερο στοιχείο της αλλαγής είναι η σταδιακή αποκατάσταση των θαλάσσιων εξαγωγών μέσω των Στενών του Ορμούζ, ενός από τα κρισιμότερα περάσματα του παγκόσμιου ενεργειακού εμπορίου.
Σύμφωνα με στοιχεία της Kpler, οι εξαγωγές αργού μέσω του στενού έφθασαν τον Οκτώβριο τα 10,3 εκατομμύρια βαρέλια ημερησίως.
Κατά τον πρώτο μήνα του πολέμου, οι αντίστοιχες αποστολές, εξαιρουμένων των ιρανικών φορτίων, είχαν σχεδόν μηδενιστεί.
Πριν από τη σύγκρουση, οι εξαγωγές μέσω του Ορμούζ κυμαίνονταν περίπου στα 13,5 εκατομμύρια βαρέλια ημερησίως.
Η ανάκαμψη επιταχύνθηκε από τον Σεπτέμβριο, όταν οι χώρες του Κόλπου άρχισαν να χρησιμοποιούν συστηματικότερα νηοπομπές δεξαμενόπλοιων με προστασία του αμερικανικού Πολεμικού Ναυτικού.
Η ασφάλεια των μεταφορών εξακολουθεί να αποτελεί πρόβλημα, αλλά η σταδιακή επαναλειτουργία των εμπορικών διαδρομών επιτρέπει στους παραγωγούς να επαναφέρουν μεγάλες ποσότητες πετρελαίου στην παγκόσμια αγορά.
Σαουδική Αραβία και Εμιράτα: Οι εναλλακτικές διαδρομές που άλλαξαν την εικόνα
Η ανάκαμψη δεν περιορίζεται στις διελεύσεις από το Ορμούζ.
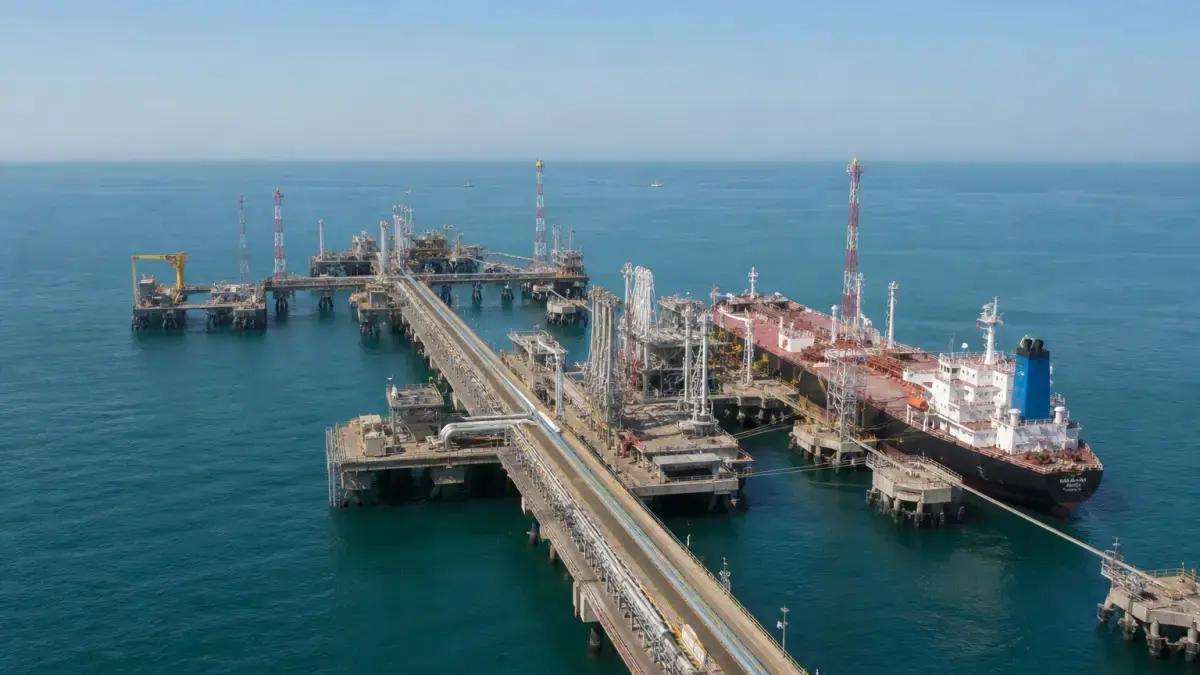
Η Σαουδική Αραβία αξιοποίησε το λιμάνι Γιανμπού στην Ερυθρά Θάλασσα, ενώ τα Ηνωμένα Αραβικά Εμιράτα ενίσχυσαν τη χρήση του τερματικού σταθμού της Φουτζάιρα, έξω από το στενό.
Οι εναλλακτικές αυτές οδοί επέτρεψαν τη διατήρηση μέρους των εξαγωγών ακόμη και όταν η διέλευση από τον Περσικό Κόλπο παρουσίαζε σοβαρούς κινδύνους.
Συμπεριλαμβανομένων των εναλλακτικών διαδρομών, οι συνολικές εξαγωγές αργού από την περιοχή έφθασαν τον Οκτώβριο τα 16,6 εκατομμύρια βαρέλια ημερησίως, έναντι περίπου 17 εκατομμυρίων πριν από τον πόλεμο.
<text inline strong>Η διαφορά είναι πλέον μόλις 400.000 βαρέλια ημερησίως.</text>
Αυτό σημαίνει ότι η περιοχή πλησιάζει τα προπολεμικά επίπεδα εξαγωγών, παρότι οι στρατιωτικοί κίνδυνοι και οι ζημιές στις ενεργειακές υποδομές δεν έχουν εξαλειφθεί.
Η παγκόσμια παραγωγή αυξήθηκε ενώ η αγορά περίμενε ελλείψεις
Η άλλη πλευρά της εξίσωσης βρίσκεται εκτός Μέσης Ανατολής.
Όσο ο πόλεμος περιόριζε τις εξαγωγές από τον Περσικό Κόλπο και διατηρούσε υψηλές τις τιμές, παραγωγοί σε άλλες περιοχές είχαν ισχυρό κίνητρο να αυξήσουν την προσφορά τους.
Οι Ηνωμένες Πολιτείες, η Βραζιλία και ο Καναδάς συγκαταλέγονται στις χώρες που ενίσχυσαν την παραγωγή τους.
Σύμφωνα με την Energy Aspects, η παγκόσμια παραγωγή αργού έφθασε τον Οκτώβριο τα 85 εκατομμύρια βαρέλια ημερησίως, έναντι μέσου όρου 83 εκατομμυρίων την προηγούμενη πενταετία.
Πρόκειται για αύξηση δύο εκατομμυρίων βαρελιών ημερησίως σε σχέση με αυτό το ιστορικό σημείο αναφοράς.
Η παραγωγική αυτή επέκταση πραγματοποιήθηκε σε μια περίοδο κατά την οποία οι αγορές ανησυχούσαν πρωτίστως για ελλείψεις.
Τώρα, όμως, καθώς οι εξαγωγές της Μέσης Ανατολής αποκαθίστανται, οι επιπλέον ποσότητες από άλλες χώρες δημιουργούν τις προϋποθέσεις για πλεόνασμα.
Η Σαουδική Αραβία ρίχνει τις τιμές – Έκπτωση 6,50 δολαρίων για την Ασία
Η πιο χαρακτηριστική ένδειξη του αυξανόμενου ανταγωνισμού προέρχεται από τη Σαουδική Αραβία.
Το Ριάντ μείωσε κατά 2 δολάρια ανά βαρέλι την τιμή του βασικού εξαγώγιμου αργού Arab Light για τους Ασιάτες πελάτες του τον Δεκέμβριο, σε σύγκριση με τον Νοέμβριο.
Η κίνηση διεύρυνε την έκπτωση έναντι του μέσου όρου Oman-Dubai στα 6,50 δολάρια ανά βαρέλι.
Πρόκειται για τη μεγαλύτερη έκπτωση από τον Μάιο του 2020, όταν η πανδημία είχε προκαλέσει πρωτοφανή κατάρρευση της ζήτησης.
Η σύγκριση με το 2020 είναι ενδεικτική της πίεσης που αρχίζει να δέχεται η αγορά.
Οι παραγωγοί του Κόλπου δεν προσπαθούν πλέον μόνο να αποκαταστήσουν τις εξαγωγές τους. Προσπαθούν να εξασφαλίσουν αγοραστές πριν οι ανταγωνιστές τους καταλάβουν μεγαλύτερο μερίδιο της αγοράς.
Ιδιαίτερη σημασία έχει η Ασία, όπου βρίσκονται ορισμένοι από τους μεγαλύτερους εισαγωγείς πετρελαίου στον κόσμο.
Οι εκπτώσεις λειτουργούν ως εργαλείο διατήρησης πελατών σε μια αγορά όπου οι αγοραστές αποκτούν ολοένα περισσότερες εναλλακτικές επιλογές.
Από τα 34 δολάρια στα 95 σεντ: Η κατάρρευση του premium
Η μεταβολή των ισορροπιών αποτυπώνεται και στις τιμές άμεσης παράδοσης.
Το premium του πετρελαίου Oman έναντι του δείκτη Dubai είχε εκτιναχθεί στα 34 δολάρια ανά βαρέλι στα μέσα Σεπτεμβρίου.
Στη συνέχεια κατέρρευσε στα μόλις 95 σεντς, πριν ανακάμψει ελαφρώς στα 1,76 δολάρια.
Η δραματική αυτή μεταβολή δείχνει πόσο γρήγορα μπορεί να αντιστραφεί η διαπραγματευτική ισχύς μεταξύ παραγωγών και αγοραστών.
Όταν το διαθέσιμο πετρέλαιο είναι περιορισμένο, οι αγοραστές πληρώνουν υψηλά premiums για να εξασφαλίσουν φορτία.
Όταν η προσφορά αυξάνεται και τα διυλιστήρια έχουν περισσότερες επιλογές, οι παραγωγοί αναγκάζονται να μειώσουν τις απαιτήσεις τους.
Το παράδοξο των μεταφορών: Το πετρέλαιο φθηναίνει, τα ναύλα εκτοξεύονται
Η επιστροφή των εξαγωγών δεν σημαίνει ότι το κόστος μεταφοράς έχει επανέλθει σε φυσιολογικά επίπεδα.
Αντιθέτως, η ναυτιλιακή αγορά εξακολουθεί να αντιμετωπίζει εξαιρετικά υψηλά κόστη.
Οι συνεχιζόμενες επιθέσεις εναντίον πλοίων, οι αυξημένες απαιτήσεις ασφαλείας και η ανάγκη χρήσης ειδικών διαδικασιών μεταφοράς έχουν εκτινάξει τις δαπάνες.
Σύμφωνα με τα στοιχεία του δημοσιεύματος, το κόστος μεταφοράς με δεξαμενόπλοια έχει φθάσει περίπου τα 30 δολάρια ανά βαρέλι, έναντι περίπου 5 δολαρίων πριν από τον πόλεμο.
Η αύξηση είναι εξαπλάσια.
Πολλοί παραγωγοί χρησιμοποιούν ακριβές μεταφορτώσεις από πλοίο σε πλοίο στον Κόλπο του Ομάν, προκειμένου να περιορίσουν την έκθεση των φορτίων τους σε κινδύνους.
Έτσι δημιουργείται μια ιδιαίτερα πιεστική κατάσταση για τους εξαγωγείς: η τιμή του αργού υποχωρεί, αλλά το κόστος παράδοσής του παραμένει πολύ υψηλό.
Η διαφορά περιορίζει τα καθαρά έσοδα και αυξάνει την πίεση για περαιτέρω προσαρμογή της εμπορικής πολιτικής.
Τα κατεστραμμένα διυλιστήρια δημιουργούν ένα νέο ενεργειακό αδιέξοδο
Η πιο ασυνήθιστη διάσταση της σημερινής κρίσης αφορά τη διύλιση.
Παρά την αύξηση της διαθέσιμης ποσότητας αργού, η παγκόσμια ικανότητα μετατροπής του σε βενζίνη, ντίζελ και άλλα καύσιμα έχει περιοριστεί.
Οι επιθέσεις σε ενεργειακές εγκαταστάσεις στη Μέση Ανατολή και στην Ουκρανία έχουν προκαλέσει σημαντικές ζημιές σε διυλιστήρια.
Αυτό δημιουργεί μια αγορά δύο ταχυτήτων.
Από τη μία πλευρά, οι παραγωγοί διαθέτουν περισσότερα βαρέλια αργού προς πώληση.
Από την άλλη, τα διυλιστήρια δεν έχουν επαρκή διαθέσιμη δυναμικότητα για να επεξεργαστούν τις πρόσθετες ποσότητες.
Το αποτέλεσμα είναι ότι μπορεί να εμφανίζεται υπερπροσφορά αργού χωρίς αντίστοιχη αφθονία τελικών καυσίμων.
Για τους καταναλωτές, αυτό σημαίνει ότι η πτώση της διεθνούς τιμής του πετρελαίου δεν συνεπάγεται αυτομάτως ισόποση ή άμεση μείωση στις τιμές της βενζίνης και του ντίζελ.
Γιατί οι παραγωγοί δεν αποθηκεύουν απλώς το πετρέλαιο
Υπό φυσιολογικές συνθήκες, ένας παραγωγός που αντιμετωπίζει προσωρινή υπερπροσφορά μπορεί να επιλέξει να αποθηκεύσει το πετρέλαιό του και να το πουλήσει αργότερα.
Ωστόσο, η σημερινή διάρθρωση των τιμών δυσκολεύει αυτή την επιλογή.
Η αγορά εξακολουθεί να εμφανίζει το φαινόμενο του backwardation: οι τιμές άμεσης παράδοσης είναι υψηλότερες από εκείνες των συμβολαίων για μελλοντική παράδοση.
Σε ένα τέτοιο περιβάλλον, η αποθήκευση μπορεί να είναι οικονομικά ασύμφορη.
Ο παραγωγός θα πρέπει να πληρώσει για τη φύλαξη του πετρελαίου, ενώ η μελλοντική τιμή πώλησης είναι χαμηλότερη από τη σημερινή.
Επομένως, οι εξαγωγείς έχουν ισχυρό κίνητρο να διαθέσουν άμεσα τα φορτία τους, ακόμη και προσφέροντας εκπτώσεις.
Αυτός ο μηχανισμός μπορεί να επιταχύνει την πτώση των τιμών όταν η προσφορά υπερβαίνει τη διαθέσιμη ζήτηση.
Η ζήτηση έχει μειωθεί κατά 3,3 εκατ. βαρέλια ημερησίως
Η εικόνα περιπλέκεται από τη συμπεριφορά των καταναλωτών.
Σύμφωνα με εκτιμήσεις της JPMorgan, η παγκόσμια κατανάλωση πετρελαίου έχει μειωθεί κατά περίπου 3,3 εκατομμύρια βαρέλια ημερησίως από την έναρξη του πολέμου.
Οι υψηλές τιμές ενέργειας περιόρισαν την κατανάλωση, ενώ ορισμένες ασιατικές χώρες επέβαλαν μέτρα δελτίου ή περιορισμού στη διάθεση καυσίμων.
Ωστόσο, δεν είναι βέβαιο ότι όλη αυτή η μείωση θα αποδειχθεί μόνιμη.
Ένα μέρος της κατανάλωσης ενδέχεται απλώς να έχει αναβληθεί.
Εάν οι τιμές υποχωρήσουν και οι μεταφορές αποκατασταθούν, επιχειρήσεις και καταναλωτές μπορεί να αυξήσουν εκ νέου τις αγορές τους.
Μια τέτοια ανάκαμψη θα μπορούσε να απορροφήσει μέρος της πρόσθετης προσφοράς και να περιορίσει την πτωτική πίεση στις τιμές.
Ο κίνδυνος νέου πολέμου τιμών στον Περσικό Κόλπο
Για τις πετρελαιοπαραγωγές χώρες της Μέσης Ανατολής, το επόμενο στάδιο μπορεί να αποδειχθεί εξίσου δύσκολο με την ίδια την περίοδο των διαταραχών.
Οι κυβερνήσεις χρειάζονται έσοδα για να αποκαταστήσουν υποδομές, να χρηματοδοτήσουν δημόσιες δαπάνες και να αντισταθμίσουν τις απώλειες που προκάλεσε ο πόλεμος.
Αυτό δημιουργεί ισχυρό κίνητρο για αύξηση των εξαγωγών.
Όμως, όταν όλοι οι παραγωγοί επιδιώκουν ταυτόχρονα να πουλήσουν περισσότερα βαρέλια, η επιπλέον προσφορά μπορεί να συμπιέσει περαιτέρω τις τιμές.
Η Σαουδική Αραβία, τα Ηνωμένα Αραβικά Εμιράτα και άλλοι εξαγωγείς βρίσκονται έτσι αντιμέτωποι με μια δύσκολη επιλογή: να προστατεύσουν τις τιμές περιορίζοντας τις ποσότητες ή να υπερασπιστούν τα μερίδια αγοράς τους προσφέροντας μεγαλύτερες εκπτώσεις.
Η δεύτερη επιλογή θα μπορούσε να πυροδοτήσει έναν νέο πόλεμο τιμών, ιδιαίτερα στις ασιατικές αγορές.
Τι σημαίνει για την Ευρώπη και την Ελλάδα
Για την ευρωπαϊκή οικονομία, μια διατηρήσιμη αποκλιμάκωση των τιμών του αργού θα μπορούσε να περιορίσει τις εισαγόμενες πληθωριστικές πιέσεις και το ενεργειακό κόστος των επιχειρήσεων.
Η Ελλάδα, ως εισαγωγέας αργού πετρελαίου, θα μπορούσε επίσης να επωφεληθεί από χαμηλότερες διεθνείς τιμές.
Ωστόσο, η τελική επίδραση στα πρατήρια εξαρτάται από περισσότερους παράγοντες: τις τιμές των διυλισμένων προϊόντων, τα περιθώρια διύλισης, τη συναλλαγματική ισοτιμία ευρώ-δολαρίου, τη φορολογία και τα κόστη μεταφοράς.
Επομένως, ακόμη και μια σημαντική πτώση του Brent δεν εγγυάται ανάλογη μείωση στην αντλία.
Παράλληλα, η αστάθεια στις θαλάσσιες μεταφορές παραμένει κρίσιμος παράγοντας για την ευρωπαϊκή εφοδιαστική αλυσίδα.
Ειρήνη με το Ιράν: Τρία σενάρια για το πετρέλαιο
Η επόμενη φάση της αγοράς θα εξαρτηθεί από την πορεία των διπλωματικών και στρατιωτικών εξελίξεων.
Πρώτο σενάριο: Διαρκής αποκλιμάκωση. Η ασφαλής ναυσιπλοΐα στα Στενά του Ορμούζ αποκαθίσταται, τα ναύλα μειώνονται και οι παραγωγοί του Κόλπου επαναφέρουν περισσότερες ποσότητες στην αγορά. Εφόσον η ζήτηση δεν ανακάμψει εξίσου γρήγορα, οι τιμές θα μπορούσαν να δεχθούν νέες πιέσεις.
Δεύτερο σενάριο: Ανάκαμψη της κατανάλωσης και των διυλιστηρίων. Η μείωση των τιμών ενισχύει τη ζήτηση, ενώ η αποκατάσταση των ενεργειακών εγκαταστάσεων αυξάνει την απορρόφηση αργού. Σε αυτή την περίπτωση, το πλεόνασμα θα μπορούσε να περιοριστεί.
Τρίτο σενάριο: Νέα στρατιωτική κλιμάκωση. Επιθέσεις σε δεξαμενόπλοια ή ενεργειακές εγκαταστάσεις διακόπτουν ξανά τις εξαγωγές, επαναφέροντας τον κίνδυνο ελλείψεων και απότομων αυξήσεων των τιμών.
Το βασικό δίλημμα για τους παραγωγούς είναι ήδη ορατό στις τιμολογιακές αποφάσεις της Σαουδικής Αραβίας: όσο περισσότερα φορτία επιστρέφουν στην αγορά, τόσο εντονότερος γίνεται ο ανταγωνισμός για τους αγοραστές.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο