Στουρνάρας: Η Ελλάδα μπορεί να φτάσει στο «Α» πριν από το 2030 – Τι λείπει μετά το BBB+
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 7 '
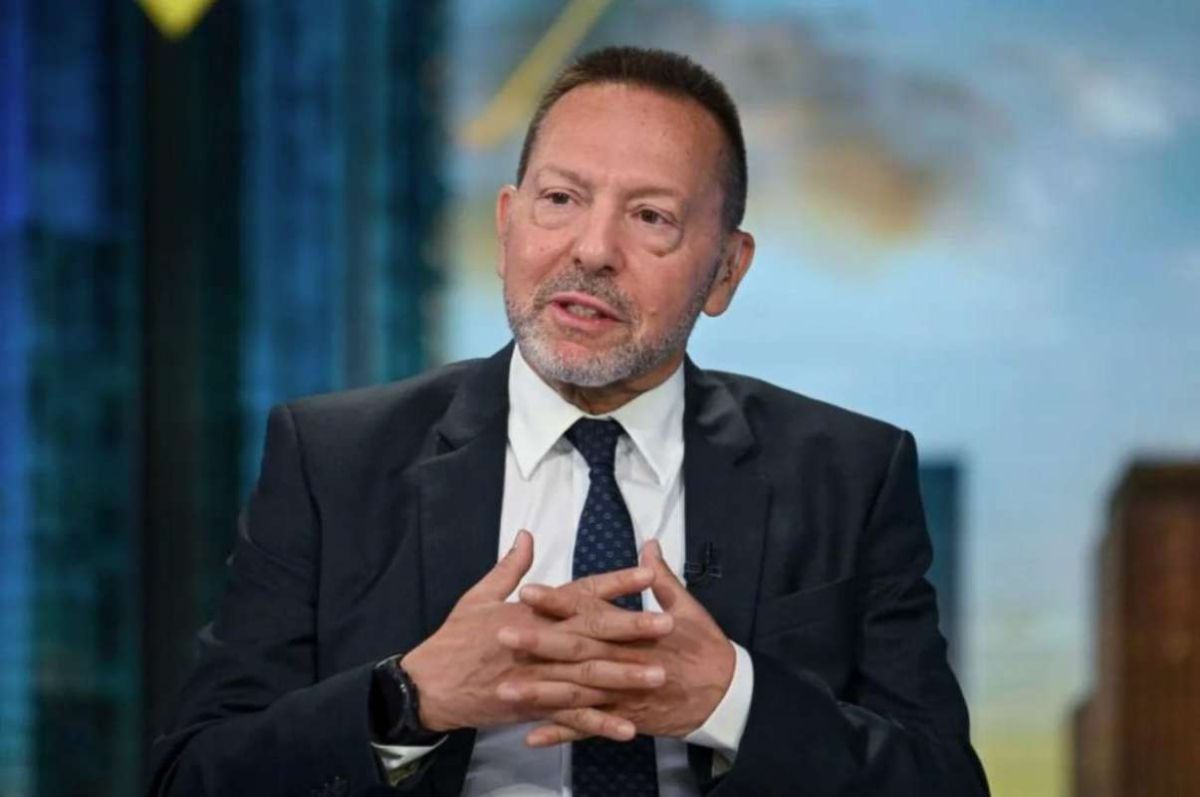


«Ελλάδα: Μία ανάσα από το “Α” – Ο Στουρνάρας βάζει στόχο πριν από το 2030».
Η Ελλάδα μόλις μία βαθμίδα κάτω από την κατηγορία Α;
Αυτό είναι πλέον το νέο μεγάλο στοίχημα για την ελληνική οικονομία μετά την τελευταία αναβάθμιση από τη Scope.
Ο οίκος αξιολόγησης ανέβασε στις 18 Σεπτεμβρίου την Ελλάδα από BBB σε BBB+, με σταθερές προοπτικές. Έτσι, στη συγκεκριμένη κλίμακα, η χώρα βρίσκεται πλέον μία βαθμίδα πριν από το A-, δηλαδή την είσοδο στην ευρύτερη κατηγορία Α.
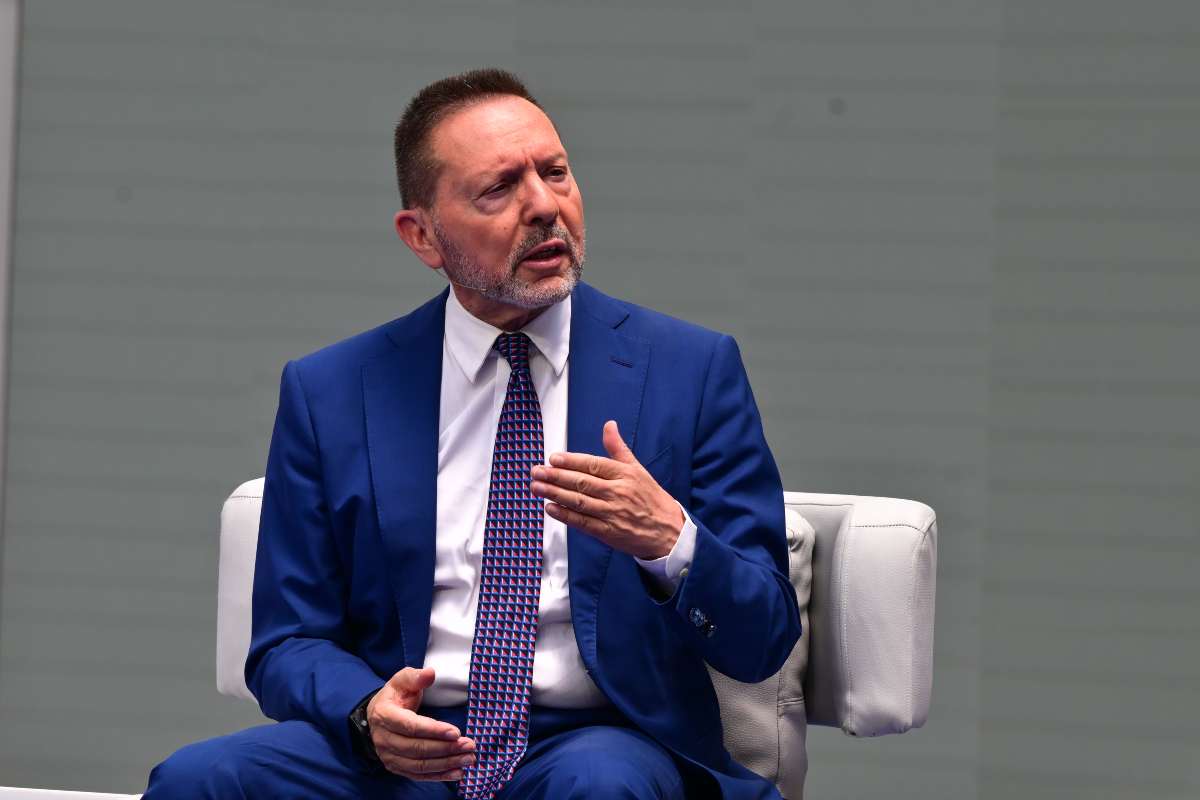
Και ο διοικητής της Τράπεζας της Ελλάδος, Γιάννης Στουρνάρας, θεωρεί ότι αυτός ο στόχος θα μπορούσε να επιτευχθεί πριν από το 2030.
Υπάρχει όμως μία μεγάλη προϋπόθεση.
«Για να λάβει η Ελλάδα πιστοληπτική αξιολόγηση Α πριν το 2030 απαιτούνται συνεχείς βελτιώσεις στην ποιότητα των θεσμών», τόνισε στην ετήσια συνάντηση της Scope στην Αθήνα.
Από το «σκουπίδι» στο κατώφλι του Α
Η απόσταση που έχει διανύσει η Ελλάδα είναι μεγάλη.
Το 2023 ξεκίνησε ουσιαστικά η επιστροφή της χώρας στην επενδυτική βαθμίδα. Σήμερα όλοι οι μεγάλοι οίκοι που παρακολουθεί ο ΟΔΔΗΧ τοποθετούν την Ελλάδα εντός investment grade.
Μετά τις τελευταίες αξιολογήσεις η εικόνα έχει διαμορφωθεί ως εξής:
- Scope: BBB+ / Stable
- S&P: BBB / Stable
- Fitch: BBB / Stable
- DBRS: BBB / Positive
- Moody’s: Baa3 / Positive
- R&I: BBB / Positive
Η Scope βρίσκεται επομένως πιο μπροστά στην κλίμακα αξιολόγησης της χώρας, ενώ DBRS, Moody’s και R&I διατηρούν θετικές προοπτικές.
Η επόμενη μεγάλη αλλαγή θα είναι ποιοτικά διαφορετική.
Δεν θα πρόκειται απλώς για μία ακόμη βαθμίδα μέσα στην κατηγορία BBB.
Θα σημαίνει την επιστροφή της Ελλάδας στην κατηγορία Α.
Γιατί η Scope έδωσε το BBB+
Η τελευταία αναβάθμιση δεν ήρθε τυχαία.
Η Scope ξεχωρίζει τέσσερα βασικά στοιχεία που έχουν αλλάξει την εικόνα της χώρας:
ταχεία μείωση του δημόσιου χρέους, υψηλά πρωτογενή πλεονάσματα, βελτίωση της φορολογικής διοίκησης και συνετή δημοσιονομική διαχείριση.
Ο οίκος υπολογίζει ότι το δημόσιο χρέος θα υποχωρήσει περίπου στο 136% του ΑΕΠ το 2026, από 146,1% το 2025, και προβλέπει περαιτέρω αποκλιμάκωση κοντά στο 110% έως το 2031.
Παράλληλα, η ιδιαίτερη δομή του ελληνικού χρέους λειτουργεί ως ασπίδα.
Περίπου το 70% του δημόσιου χρέους βρίσκεται στα χέρια επίσημων πιστωτών με ευνοϊκούς όρους, ενώ η μέση σταθμισμένη διάρκεια βρισκόταν στα 18,3 χρόνια τον Ιούνιο του 2026.
Αυτό περιορίζει τον άμεσο κίνδυνο αναχρηματοδότησης, κάτι ιδιαίτερα σημαντικό τώρα που οι διεθνείς αποδόσεις των ομολόγων έχουν αυξηθεί απότομα.
Το παράδοξο: Η αγορά βλέπει ήδη Ελλάδα «Α»
Εδώ βρίσκεται ένα από τα πιο ενδιαφέροντα στοιχεία.
Η Τράπεζα της Ελλάδος έχει επισημάνει ότι τα ελληνικά κρατικά ομόλογα τιμολογούνται ευνοϊκότερα σε σχέση με τον μέσο όρο κρατών με αξιολόγηση BBB.
Μάλιστα, οι αποδόσεις των ελληνικών δεκαετών έχουν κινηθεί σε επίπεδα που αντιστοιχούν σε κρατικούς εκδότες της κατηγορίας single-A.
Με απλά λόγια:
η επίσημη πιστοληπτική αξιολόγηση βρίσκεται ακόμη στο BBB, αλλά σε ορισμένες περιόδους η αγορά έχει τιμολογήσει τον ελληνικό κίνδυνο σαν να βρίσκεται ήδη υψηλότερα.
Αυτό δεν αποτελεί εγγύηση μελλοντικής αναβάθμισης. Οι αποδόσεις μεταβάλλονται καθημερινά και επηρεάζονται από πολλούς παράγοντες.
Δείχνει όμως πόσο έχει αλλάξει η αντίληψη των επενδυτών για το ελληνικό sovereign risk.
Στουρνάρας: Το επόμενο βήμα είναι οι θεσμοί
Εδώ όμως αλλάζει το παιχνίδι.
Για να περάσει η Ελλάδα από το BBB+ στο Α-, δεν αρκεί απλώς να συνεχίσει να μειώνει το χρέος.
Ο Στουρνάρας βάζει στο επίκεντρο την ποιότητα των θεσμών.
Και ειδικά τη Δικαιοσύνη.
Σύμφωνα με τα στοιχεία που παρουσίασε, μετά τη μεταρρύθμιση του δικαστικού χάρτη ο μέσος χρόνος για την έκδοση πρωτόδικης απόφασης έχει μειωθεί από 774 ημέρες σε περίπου 357 ημέρες.
Δηλαδή έχει περιοριστεί τουλάχιστον στο μισό.
Το υπουργείο Δικαιοσύνης εκτιμά, σύμφωνα με την ίδια τοποθέτηση, ότι ο χρόνος που απαιτείται μέχρι την τελεσιδικία μπορεί να συγκλίνει με τον ευρωπαϊκό μέσο όρο έως το 2027.
Για έναν οίκο αξιολόγησης αυτό δεν είναι δευτερεύον ζήτημα.
Η ταχύτητα απονομής δικαιοσύνης επηρεάζει την ασφάλεια των συμβάσεων, τις επενδύσεις, το επιχειρηματικό περιβάλλον και τελικά το μακροπρόθεσμο αναπτυξιακό δυναμικό.
Τα τέσσερα «αγκάθια» που μένουν
Η ίδια η Scope δείχνει όμως και τι εξακολουθεί να κρατά την Ελλάδα χαμηλότερα από τις οικονομίες της κατηγορίας Α.
1. Χαμηλή δυνητική ανάπτυξη
Η Scope υπολογίζει το δυνητικό growth της ελληνικής οικονομίας περίπου στο 1,3%.
Δημογραφικό, παραγωγικότητα και περιορισμοί στην αγορά εργασίας εξακολουθούν να λειτουργούν ως φρένο
2. Έλλειμμα τρεχουσών συναλλαγών
Ο οίκος αναμένει ότι το έλλειμμα τρεχουσών συναλλαγών θα παραμείνει περίπου στο 5%-6% του ΑΕΠ μεσοπρόθεσμα.
Η Ελλάδα εξακολουθεί δηλαδή να εισάγει πολύ περισσότερα κεφάλαια, προϊόντα και ενέργεια από όσα αντισταθμίζει μέσω της εξωτερικής της οικονομικής δραστηριότητας.
3. Πολύ υψηλό εξωτερικό χρέος
Η καθαρή διεθνής επενδυτική θέση της χώρας παρέμενε περίπου στο -142% του ΑΕΠ το 2025, μία από τις ασθενέστερες επιδόσεις στην Ευρωζώνη.
Αυτό διατηρεί την οικονομία περισσότερο εκτεθειμένη σε αλλαγές των διεθνών συνθηκών χρηματοδότησης.
4. Παραγωγικότητα
Οι επενδύσεις έχουν αυξηθεί σημαντικά, αλλά η Scope θέλει περισσότερες αποδείξεις ότι αυτή η επενδυτική άνοδος θα μετατραπεί σε μόνιμη αύξηση παραγωγικότητας, εξαγωγών και παραγωγής υψηλότερης προστιθέμενης αξίας.
Και οι τράπεζες πλησιάζουν στο Α
Υπάρχει και μία δεύτερη σημαντική διάσταση.
Η βελτίωση της κρατικής πιστοληπτικής αξιολόγησης έχει περάσει και στο ελληνικό τραπεζικό σύστημα.
Στην τελευταία Έκθεση Νομισματικής Πολιτικής, η Τράπεζα της Ελλάδος σημείωνε ότι οι τέσσερις σημαντικές ελληνικές τράπεζες είχαν φτάσει στην αξιολόγηση BBB+, δηλαδή μία βαθμίδα κάτω από την κατηγορία Α.
Και αυτό έχει πραγματική οικονομική σημασία.
Καλύτερο sovereign rating μπορεί να συμβάλει σε:
χαμηλότερο κόστος χρηματοδότησης τραπεζών → ευκολότερη πρόσβαση στις αγορές → καλύτερους όρους χρηματοδότησης της οικονομίας.
Δεν υπάρχει βέβαια αυτόματη ή ισόποση μετάδοση από μία κρατική αναβάθμιση στα επιτόκια κάθε επιχείρησης ή νοικοκυριού.
Η κατεύθυνση όμως είναι σημαντική για το συνολικό risk premium της χώρας.
Το επόμενο τεστ: S&P και Fitch
Η αξιολογητική χρονιά δεν έχει τελειώσει.
Σύμφωνα με το επίσημο ημερολόγιο του ΟΔΔΗΧ, η επόμενη προγραμματισμένη αξιολόγηση είναι από την S&P στις 23 Οκτωβρίου, ενώ ακολουθεί η Fitch στις 6 Νοεμβρίου.
Η S&P διατηρεί σήμερα την Ελλάδα στο BBB με σταθερές προοπτικές, όπως και η Fitch.
Άρα η αγορά θα παρακολουθεί εάν οι επόμενοι οίκοι αρχίσουν να κλείνουν την απόσταση από τη Scope.
Από το investment grade στο «Α»
Το ελληνικό story έχει επομένως αλλάξει επίπεδο.
Πριν από λίγα χρόνια το ερώτημα ήταν:
«Πότε θα επιστρέψει η Ελλάδα στην επενδυτική βαθμίδα;»
Αυτό έχει πλέον απαντηθεί.
Το επόμενο ερώτημα είναι:
«Πότε θα περάσει στην κατηγορία Α;»
Ο Στουρνάρας βάζει ως πιθανό ορίζοντα το διάστημα πριν από το 2030, υπό την προϋπόθεση ότι θα συνεχιστούν οι βελτιώσεις στους θεσμούς.
Και η Scope δείχνει τι χρειάζεται πέρα από τη δημοσιονομική πειθαρχία: υψηλότερη παραγωγικότητα, μικρότερες εξωτερικές ανισορροπίες και μεταρρυθμίσεις που θα αυξήσουν το μακροπρόθεσμο δυναμικό της οικονομίας.
Η Ελλάδα έχει ήδη κερδίσει το BBB+ από έναν μεγάλο ευρωπαϊκό οίκο.
Το Α-, όμως, είναι διαφορετική πίστα.
Και για να φτάσει εκεί δεν αρκεί πλέον μόνο να μειώνει το χρέος.
Πρέπει να αποδείξει ότι η βελτίωση της οικονομίας γίνεται μόνιμη, παραγωγική και θεσμικά ανθεκτική.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο