Πόλεμος στο Ιράν: Ποιος θα πάρει τα 32 δισ. δολάρια; Η μεγάλη μάχη των πετρελαϊκών κολοσσών
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 17 '
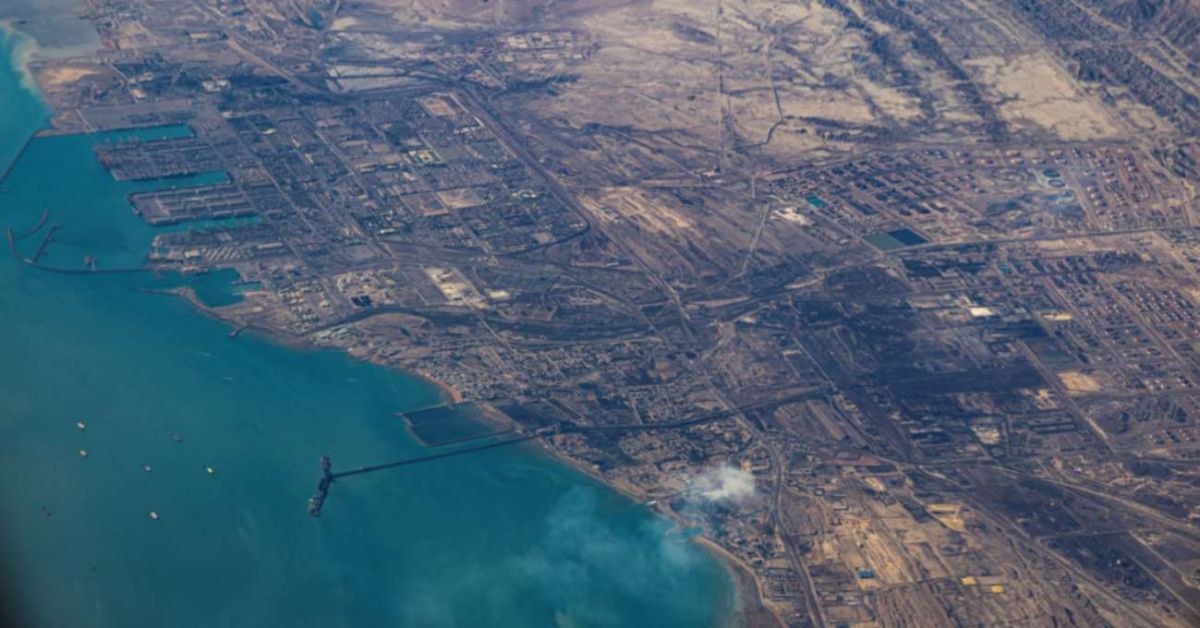
Πηγή Φωτογραφίας: AP Photo//Πόλεμος στο Ιράν: Ποιος θα πάρει τα 32 δισ. δολάρια; Η μεγάλη μάχη των πετρελαϊκών κολοσσών


Τα 32 δισ. δολάρια που άναψαν φωτιές στη βιομηχανία πετρελαίου
Ένα νέο οικονομικό και γεωπολιτικό θρίλερ εξελίσσεται στο εσωτερικό της παγκόσμιας πετρελαϊκής βιομηχανίας, καθώς οι μεγαλύτεροι ενεργειακοί όμιλοι καλούνται να αποφασίσουν πώς θα διαχειριστούν τα έκτακτα κέρδη που δημιούργησε ο πόλεμος με το Ιράν.
Σύμφωνα με τους Financial Times, στο επίκεντρο βρίσκεται ένα πρόσθετο οικονομικό όφελος ύψους περίπου 32 δισ. δολαρίων, το οποίο συνδέεται με την εκτόξευση των διεθνών τιμών ενέργειας.
Η ExxonMobil, η Chevron, η Shell, η BP και η TotalEnergies βρίσκονται αντιμέτωπες με ένα στρατηγικό δίλημμα: να επιστρέψουν περισσότερα χρήματα στους μετόχους, να μειώσουν τα χρέη τους ή να επενδύσουν σε νέες εγκαταστάσεις παραγωγής πετρελαίου και φυσικού αερίου;
Το ζήτημα αποκτά ιδιαίτερη σημασία καθώς ο πόλεμος στη Μέση Ανατολή έχει προκαλέσει πρωτοφανείς αναταράξεις στις ενεργειακές ροές, με τις επιπτώσεις να φθάνουν από τα Στενά του Ορμούζ μέχρι τις ευρωπαϊκές αντλίες καυσίμων.
Η εικόνα παρουσιάζει μια βαθιά αντίφαση.
Ενώ εκατομμύρια καταναλωτές και επιχειρήσεις αντιμετωπίζουν αυξημένες τιμές, οι πετρελαϊκές εταιρείες που μπορούν να συνεχίσουν την παραγωγή και τις πωλήσεις τους επωφελούνται από τα υψηλότερα περιθώρια κέρδους.
Το ερώτημα πλέον δεν είναι μόνο πόσα θα κερδίσουν, αλλά και ποιος θα ωφεληθεί τελικά από αυτά τα χρήματα.
Κέρδη άνω των 75 δισ. δολαρίων μέσα σε έξι μήνες
Η οικονομική κλίμακα της ενεργειακής κρίσης αποτυπώνεται στα αποτελέσματα των μεγαλύτερων πετρελαϊκών ομίλων.
Οι πέντε μεγάλοι δυτικοί ενεργειακοί όμιλοι συγκέντρωσαν συνολικά περισσότερα από 75 δισ. δολάρια προσαρμοσμένων κερδών κατά το πρώτο εξάμηνο του 2026.
Η άνοδος των τιμών του αργού πετρελαίου, του φυσικού αερίου και των διυλισμένων προϊόντων ενίσχυσε τις ταμειακές ροές τους.
Ωστόσο, οι οικονομικές επιδόσεις δεν ήταν ίδιες για όλες τις εταιρείες.
Η γεωγραφική θέση των εγκαταστάσεων, η πρόσβαση σε πρώτες ύλες και η δυνατότητα εξαγωγής προϊόντων καθόρισσαν ποιοι παραγωγοί μπορούσαν να επωφεληθούν περισσότερο.
Επιχειρήσεις με σημαντική παραγωγή εκτός της ζώνης των συγκρούσεων απέκτησαν συγκριτικό πλεονέκτημα.
Αντίθετα, εταιρείες με εγκαταστάσεις ή δραστηριότητες που επηρεάστηκαν άμεσα από τις επιθέσεις και τους περιορισμούς στις μεταφορές αντιμετώπισαν λειτουργικές δυσκολίες.
Οι ανακοινώσεις των αποτελεσμάτων του τρίτου τριμήνου αναμένεται να αποκαλύψουν με μεγαλύτερη ακρίβεια το μέγεθος των πρόσθετων κερδών.
Η μεγάλη ανατροπή: Το ντίζελ έγινε ακριβότερο από ποτέ
Η ενεργειακή κρίση δεν περιορίζεται στην αγορά αργού πετρελαίου.
Ακόμη μεγαλύτερη πίεση έχει καταγραφεί στα διυλισμένα προϊόντα.
Σύμφωνα με τα στοιχεία που επικαλούνται οι Financial Times, οι τιμές του φυσικού αερίου έχουν αυξηθεί κατά περίπου 155%, ενώ οι τιμές του ντίζελ έχουν σχεδόν διπλασιαστεί σε σχέση με τα επίπεδα αναφοράς πριν από την κρίση.
Η εξέλιξη αυτή έχει ιδιαίτερη σημασία για την παγκόσμια οικονομία.
Το ντίζελ αποτελεί βασικό καύσιμο για τις οδικές μεταφορές, τη βιομηχανία, τη γεωργία και μεγάλο μέρος της εφοδιαστικής αλυσίδας.
Όταν η τιμή του αυξάνεται απότομα, το κόστος μεταφέρεται σταδιακά στις τιμές των αγαθών και των υπηρεσιών.
Αυτό σημαίνει ότι η ενεργειακή κρίση μπορεί να προκαλέσει νέες πληθωριστικές πιέσεις ακόμη και σε οικονομίες που δεν εξαρτώνται άμεσα από τις εισαγωγές ιρανικού πετρελαίου.
Η στενότητα στην αγορά ντίζελ ενισχύεται και από τις επιθέσεις σε διυλιστήρια, τις διαταραχές στις εξαγωγές και τη μειωμένη διαθεσιμότητα συγκεκριμένων καυσίμων.
Η Διεθνής Υπηρεσία Ενέργειας έχει επισημάνει ότι η κρίση επηρεάζει πλέον όχι μόνο την προσφορά αλλά και τη ζήτηση, καθώς οι υψηλές τιμές περιορίζουν την οικονομική δραστηριότητα.
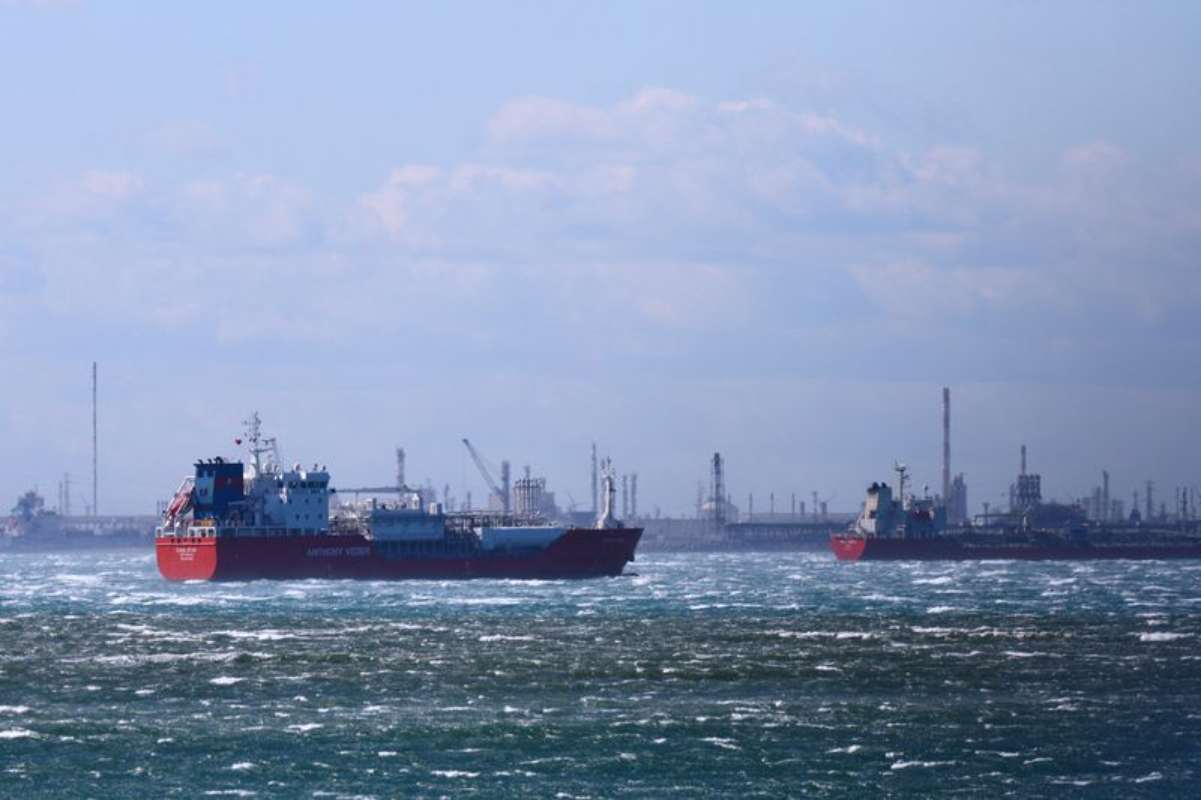
ExxonMobil και Chevron: Τα δισεκατομμύρια των αμερικανικών πετρελαϊκών
Οι δύο μεγαλύτεροι αμερικανικοί πετρελαϊκοί όμιλοι βρίσκονται στο επίκεντρο του επενδυτικού ενδιαφέροντος.
Η ExxonMobil και η Chevron ανακοίνωσαν συνολικά κέρδη περίπου 26,5 δισ. δολαρίων στο δεύτερο τρίμηνο του 2026, σύμφωνα με προηγούμενα οικονομικά στοιχεία που δημοσιοποιήθηκαν στις Ηνωμένες Πολιτείες.
Η εξέλιξη αυτή αντανακλά την ισχυρή επίδραση των υψηλών ενεργειακών τιμών.
Οι αμερικανικές εταιρείες διαθέτουν σημαντικές παραγωγικές δραστηριότητες εκτός της Μέσης Ανατολής, γεγονός που τους επιτρέπει να αξιοποιούν τις υψηλότερες διεθνείς τιμές χωρίς να αντιμετωπίζουν παντού τον ίδιο γεωπολιτικό κίνδυνο.
Ωστόσο, η διοίκηση των εταιρειών δεν εμφανίζεται πρόθυμη να προχωρήσει σε ανεξέλεγκτη αύξηση των επενδύσεων.
Η Chevron διατηρεί προσεκτική στάση, παρά το ενδεχόμενο περιορισμένης αύξησης των κεφαλαιουχικών της δαπανών.
Η ExxonMobil επίσης καλείται να σταθμίσει τις δυνατότητες νέας παραγωγής απέναντι στον κίνδυνο απότομης υποχώρησης των τιμών.
Το βασικό πρόβλημα είναι ο χρονικός ορίζοντας.
Μια νέα πετρελαϊκή εγκατάσταση μπορεί να απαιτεί χρόνια ανάπτυξης.
Η σημερινή τιμή του πετρελαίου δεν αποτελεί εγγύηση για τις τιμές που θα επικρατούν όταν η εγκατάσταση ξεκινήσει να λειτουργεί.
BP: Πρώτα τα χρέη και μετά οι μεγάλες κινήσεις
Διαφορετική προτεραιότητα εμφανίζει η βρετανική BP.
Η εταιρεία δίνει ιδιαίτερη έμφαση στη μείωση του χρέους της, επιδιώκοντας να ενισχύσει τον ισολογισμό της πριν εξετάσει πιο επιθετικές επενδυτικές κινήσεις.
Η στρατηγική αυτή αντανακλά την ανάγκη διατήρησης οικονομικής ευελιξίας σε ένα εξαιρετικά ασταθές περιβάλλον.
Τα υψηλά ενεργειακά έσοδα προσφέρουν μια ευκαιρία περιορισμού των χρηματοοικονομικών υποχρεώσεων.
Ωστόσο, η απόφαση να κατευθυνθούν κεφάλαια στην αποπληρωμή χρέους σημαίνει ότι λιγότερα χρήματα διατίθενται άμεσα για νέες επενδύσεις ή πρόσθετες διανομές στους μετόχους.
Η BP επιχειρεί επομένως να εξισορροπήσει τη βραχυπρόθεσμη οικονομική ενίσχυση με τη μακροπρόθεσμη σταθερότητα.
Η προσέγγιση αυτή αναδεικνύει και μια βασική διαφορά μεταξύ των μεγάλων ενεργειακών εταιρειών.
Δεν έχουν όλες την ίδια οικονομική αφετηρία ούτε τις ίδιες επενδυτικές προτεραιότητες.
TotalEnergies: Η γαλλική στρατηγική με μερίσματα και επαναγορές
Η γαλλική TotalEnergies ακολουθεί μια στρατηγική που δίνει μεγαλύτερη έμφαση στις αποδόσεις προς τους μετόχους.
Η εταιρεία έχει δεσμευθεί για ετήσια αύξηση των μερισμάτων και διατηρεί προγράμματα επαναγοράς μετοχών.
Η αύξηση των ενεργειακών τιμών δημιουργεί πρόσθετες δυνατότητες χρηματοδότησης αυτών των πολιτικών.
Ταυτόχρονα, η TotalEnergies επωφελείται από τα αυξημένα περιθώρια διύλισης.
Σύμφωνα με στοιχεία που δημοσιοποιήθηκαν για το τρίτο τρίμηνο, το ευρωπαϊκό περιθώριο διύλισης της εταιρείας αυξήθηκε στα 33,2 δολάρια ανά βαρέλι, από 13,5 δολάρια το προηγούμενο τρίμηνο και 8,4 δολάρια έναν χρόνο νωρίτερα.
Η διαφορά είναι εντυπωσιακή.
Αναδεικνύει ότι τα μεγαλύτερα κέρδη δεν προέρχονται απαραίτητα μόνο από την εξόρυξη πετρελαίου.
Σε περιόδους έλλειψης καυσίμων, η μετατροπή του αργού σε ντίζελ, βενζίνη και αεροπορικά καύσιμα μπορεί να γίνει ιδιαίτερα επικερδής.
Η TotalEnergies αύξησε την παραγωγή των ευρωπαϊκών διυλιστηρίων της κατά περίπου 10% στο τρίτο τρίμηνο, επιδιώκοντας να αξιοποιήσει τις συνθήκες της αγοράς.
Shell: Το δίλημμα ανάμεσα στις αποδόσεις και στις νέες επενδύσεις
Η Shell αντιμετωπίζει αντίστοιχες προκλήσεις ως ένας από τους μεγαλύτερους ολοκληρωμένους ενεργειακούς ομίλους παγκοσμίως.
Η εταιρεία δραστηριοποιείται στην παραγωγή πετρελαίου και φυσικού αερίου, στο υγροποιημένο φυσικό αέριο και στη διύλιση.
Η διαφοροποίηση αυτή προσφέρει ευκαιρίες σε διαφορετικά τμήματα της ενεργειακής αγοράς.
Ωστόσο, η μεγάλη γεωγραφική παρουσία δημιουργεί και αυξημένη έκθεση στις διαταραχές των διεθνών ενεργειακών ροών.
Για τη διοίκηση της Shell, το βασικό ερώτημα είναι πόσα από τα πρόσθετα έσοδα πρέπει να επιστραφούν στους μετόχους και πόσα να κατευθυνθούν σε νέες δραστηριότητες.
Η εμπειρία προηγούμενων ενεργειακών κρίσεων έχει οδηγήσει τους μεγάλους ομίλους σε αυστηρότερη διαχείριση των κεφαλαίων τους.
Οι επενδυτές δεν επιβραβεύουν πλέον αυτομάτως την αύξηση της παραγωγής.
Απαιτούν υψηλές αποδόσεις και προσεκτική αξιολόγηση των κινδύνων.
Γιατί οι πετρελαϊκοί κολοσσοί δεν ανοίγουν αμέσως νέες γεωτρήσεις
Το σημαντικότερο παράδοξο της σημερινής αγοράς είναι ότι οι υψηλές τιμές δεν οδηγούν υποχρεωτικά σε αντίστοιχη αύξηση των επενδύσεων.
Θεωρητικά, μια μεγάλη άνοδος της τιμής του πετρελαίου καθιστά οικονομικά ελκυστικότερη την παραγωγή.
Στην πράξη, όμως, οι εταιρείες πρέπει να εξετάσουν πόσο θα διαρκέσει η άνοδος.
Εάν ο πόλεμος τερματιστεί και οι ενεργειακές ροές αποκατασταθούν, οι τιμές θα μπορούσαν να υποχωρήσουν σημαντικά.
Μια επένδυση που φαίνεται ιδιαίτερα επικερδής με το πετρέλαιο πάνω από τα 100 δολάρια το βαρέλι μπορεί να αποδειχθεί πολύ λιγότερο ελκυστική σε χαμηλότερα επίπεδα τιμών.
Επιπλέον, τα μεγάλα έργα εξόρυξης απαιτούν σημαντικές αρχικές δαπάνες, αδειοδοτήσεις και χρόνο κατασκευής.
Αυτό εξηγεί γιατί πολλοί ενεργειακοί όμιλοι προτιμούν σήμερα τη χρηματοοικονομική πειθαρχία από μια νέα περίοδο επιθετικής επέκτασης.
Εξαγορές και συγχωνεύσεις: Το επόμενο μεγάλο παιχνίδι
Ένα μέρος των έκτακτων κερδών θα μπορούσε να αξιοποιηθεί σε εξαγορές άλλων ενεργειακών επιχειρήσεων.
Οι αναλυτές εκτιμούν ότι, όταν σταθεροποιηθούν οι τιμές του πετρελαίου, οι μεγάλοι όμιλοι ενδέχεται να επανεξετάσουν την απόκτηση μικρότερων παραγωγών ή συγκεκριμένων περιουσιακών στοιχείων.
Οι εξαγορές προσφέρουν ένα σημαντικό πλεονέκτημα έναντι των νέων γεωτρήσεων.
Επιτρέπουν σε μια εταιρεία να αποκτήσει πρόσβαση σε ήδη λειτουργούσες εγκαταστάσεις και υφιστάμενα αποθέματα.
Έτσι, μπορεί να αυξήσει ταχύτερα την παραγωγή ή τις ταμειακές ροές της.
Ωστόσο, η αποτίμηση των στόχων εξαγοράς αποτελεί κρίσιμο παράγοντα.
Όταν οι τιμές του πετρελαίου είναι υψηλές, αυξάνεται συνήθως και η αξία των ενεργειακών επιχειρήσεων.
Οι μεγάλοι όμιλοι πρέπει επομένως να αποφύγουν την πραγματοποίηση ακριβών εξαγορών που ενδέχεται να αποδειχθούν λιγότερο αποδοτικές σε μια μελλοντική περίοδο χαμηλότερων τιμών.
Τα διυλιστήρια επιστρέφουν στο επίκεντρο
Η κρίση στη Μέση Ανατολή αναδεικνύει ένα ακόμη πρόβλημα της παγκόσμιας αγοράς: την περιορισμένη διαθεσιμότητα διυλισμένων καυσίμων.
Η αγορά δεν χρειάζεται μόνο αργό πετρέλαιο.
Χρειάζεται επαρκή δυναμικότητα για την παραγωγή ντίζελ, βενζίνης, καυσίμων αεροπορίας και άλλων προϊόντων.
Οι επιθέσεις σε ενεργειακές εγκαταστάσεις και οι περιορισμοί στις εξαγωγές έχουν δημιουργήσει σημαντικές ελλείψεις.
Σύμφωνα με τη Διεθνή Υπηρεσία Ενέργειας, η παγκόσμια αγορά αντιμετωπίζει έλλειμμα περίπου 1,6 εκατ. βαρελιών ντίζελ ημερησίως.
Η εξέλιξη αυτή έχει οδηγήσει σε εντυπωσιακή αύξηση των περιθωρίων διύλισης.
Για τους ενεργειακούς ομίλους, δημιουργείται έτσι το ενδεχόμενο επανεξέτασης επενδύσεων σε εγκαταστάσεις που τα προηγούμενα χρόνια θεωρούνταν λιγότερο ελκυστικές.
Η βιομηχανία ενδέχεται να δώσει μεγαλύτερη σημασία στη συντήρηση, στην αναβάθμιση και στην επέκταση υφιστάμενων διυλιστηρίων.
Ωστόσο, οι αποφάσεις αυτές θα εξαρτηθούν από τις μακροπρόθεσμες προβλέψεις για τη ζήτηση καυσίμων.
Η επιστροφή του φόρου στα υπερκέρδη;
Η εκτόξευση των κερδών αναζωπυρώνει τη συζήτηση για τη φορολόγηση των έκτακτων αποδόσεων των ενεργειακών εταιρειών.
Το 2022, μετά τη ρωσική εισβολή στην Ουκρανία, αρκετές ευρωπαϊκές κυβερνήσεις επέβαλαν ειδικές εισφορές ή φορολογικά μέτρα στα υπερκέρδη του ενεργειακού τομέα.
Στόχος ήταν να χρηματοδοτηθούν μέτρα στήριξης νοικοκυριών και επιχειρήσεων που αντιμετώπιζαν αυξημένους λογαριασμούς ενέργειας.
Η σημερινή κρίση παρουσιάζει ορισμένες ομοιότητες.
Οι υψηλές τιμές δημιουργούν πρόσθετα κέρδη για συγκεκριμένους παραγωγούς, την ώρα που αυξάνεται το κόστος διαβίωσης.
Ωστόσο, σύμφωνα με την εικόνα που παρουσιάζουν οι Financial Times, δεν έχει μέχρι στιγμής διαμορφωθεί αντίστοιχο κύμα νέων φορολογικών παρεμβάσεων για τα φετινά κέρδη.
Το θέμα παραμένει πολιτικά ευαίσθητο.
Οι κυβερνήσεις καλούνται να ισορροπήσουν μεταξύ της ανάγκης προστασίας των καταναλωτών και της διατήρησης επενδυτικών κινήτρων για την ενεργειακή παραγωγή.
Τα Στενά του Ορμούζ και η νέα γεωπολιτική εξίσωση
Στο επίκεντρο της ενεργειακής κρίσης βρίσκονται τα Στενά του Ορμούζ.
Πριν από τον πόλεμο, από τη συγκεκριμένη θαλάσσια δίοδο διερχόταν περίπου το ένα πέμπτο των παγκόσμιων ροών πετρελαίου και υγροποιημένου φυσικού αερίου.
Οι στρατιωτικές επιχειρήσεις και οι περιορισμοί στη ναυσιπλοΐα προκάλεσαν σοβαρές διαταραχές.
Οι επιπτώσεις δεν περιορίστηκαν στις χώρες του Περσικού Κόλπου.
Επηρέασαν τη διεθνή ναυτιλία, το κόστος ασφάλισης φορτίων, τις μεταφορές και τις εμπορικές ροές.
Η αβεβαιότητα για την ασφάλεια των ενεργειακών διαδρόμων εξακολουθεί να αποτελεί βασικό παράγοντα διαμόρφωσης των τιμών.
Ακόμη και όταν η παραγωγή πετρελαίου είναι διαθέσιμη, η αδυναμία ασφαλούς μεταφοράς μπορεί να προκαλέσει σημαντικές ελλείψεις.
Η κρίση έχει επομένως αναδείξει τη στρατηγική σημασία των ενεργειακών υποδομών και των εναλλακτικών διαδρομών μεταφοράς.
Ο πόλεμος δημιουργεί κέρδη, αλλά καταστρέφει τη ζήτηση
Η μεγάλη άνοδος των τιμών ενέργειας δεν αποτελεί απεριόριστο πλεονέκτημα για τους παραγωγούς.
Όσο περισσότερο αυξάνονται οι τιμές, τόσο μεγαλύτερη γίνεται η πίεση στην παγκόσμια οικονομία.
Οι επιχειρήσεις περιορίζουν την κατανάλωση ενέργειας, οι μεταφορές ακριβαίνουν και τα νοικοκυριά μειώνουν τις δαπάνες τους.
Η Διεθνής Υπηρεσία Ενέργειας έχει αναθεωρήσει προς τα κάτω τις προβλέψεις της για την παγκόσμια ζήτηση πετρελαίου.
Για το 2026 εκτιμά ότι η μέση κατανάλωση θα μειωθεί κατά περίπου 2,6 εκατ. βαρέλια ημερησίως σε σχέση με το προηγούμενο έτος.
Πρόκειται για σημαντική εξέλιξη, καθώς η υψηλή τιμή του πετρελαίου αρχίζει να περιορίζει την ίδια τη ζήτηση που στηρίζει την αγορά.
Οι ενεργειακές εταιρείες γνωρίζουν ότι η σημερινή κερδοφορία μπορεί να μην είναι μόνιμη.
Αυτό αποτελεί έναν ακόμη λόγο για τον οποίο αποφεύγουν τις βεβιασμένες επενδυτικές αποφάσεις.
Η Ελλάδα στο επίκεντρο της νέας ενεργειακής πίεσης
Οι εξελίξεις έχουν ιδιαίτερη σημασία και για την ελληνική οικονομία.
Η Ελλάδα επηρεάζεται από τις διεθνείς τιμές πετρελαίου και διυλισμένων προϊόντων, καθώς και από τις μεταβολές στη συναλλαγματική ισοτιμία ευρώ–δολαρίου.
Η άνοδος του ντίζελ επιβαρύνει τις οδικές μεταφορές, την αγροτική παραγωγή και το κόστος διακίνησης αγαθών.
Παράλληλα, οι υψηλές τιμές καυσίμων αυξάνουν τις λειτουργικές δαπάνες σε κλάδους όπως ο τουρισμός, η ακτοπλοΐα και η βιομηχανία.
Η ελληνική αγορά διαθέτει, ωστόσο, και σημαντική παρουσία στη διύλιση.
Οι μεγάλοι εγχώριοι όμιλοι μπορούν να επηρεαστούν διαφορετικά από τις μεταβολές των διεθνών τιμών, ανάλογα με τα περιθώρια διύλισης, τη διαθεσιμότητα πρώτων υλών και τις εμπορικές τους δραστηριότητες.
Τα υψηλά περιθώρια διύλισης μπορούν να ενισχύσουν την κερδοφορία, αλλά η συνολική επίδραση εξαρτάται από πολλούς παράγοντες.
Η αύξηση του κόστους προμήθειας αργού, οι ανάγκες κεφαλαίου κίνησης και η αστάθεια στις αγορές μπορούν επίσης να δημιουργήσουν πιέσεις.
Επομένως, δεν είναι ορθό να θεωρείται ότι κάθε άνοδος της τιμής του πετρελαίου μεταφράζεται αυτομάτως σε αντίστοιχη αύξηση κερδών για κάθε διυλιστήριο.
Το LNG και η γεωοικονομική σημασία της Ανατολικής Μεσογείου
Η ενεργειακή κρίση ενισχύει και τη σημασία του υγροποιημένου φυσικού αερίου.
Η διατάραξη των ροών από τη Μέση Ανατολή έχει αυξήσει την ανάγκη διαφοροποίησης των πηγών εφοδιασμού.
Για την Ευρώπη, η πρόσβαση σε εναλλακτικές ποσότητες LNG αποτελεί κρίσιμο ζήτημα ενεργειακής ασφάλειας.
Η Ελλάδα διαθέτει υποδομές εισαγωγής και επαναεριοποίησης υγροποιημένου φυσικού αερίου, καθώς και διασυνδέσεις με γειτονικές αγορές.
Οι εγκαταστάσεις της Ρεβυθούσας και της Αλεξανδρούπολης εντάσσονται σε αυτή την ευρύτερη προσπάθεια διαφοροποίησης.
Η γεωγραφική θέση της χώρας μπορεί να ενισχύσει τον ρόλο της ως κόμβου μεταφοράς φυσικού αερίου προς τη Νοτιοανατολική Ευρώπη.
Ωστόσο, η αυξημένη στρατηγική σημασία των υποδομών δεν εξαλείφει τον κίνδυνο υψηλών τιμών για τους τελικούς καταναλωτές.
Η ενεργειακή ασφάλεια και η προσιτή ενέργεια παραμένουν δύο διαφορετικές, αλλά στενά συνδεδεμένες προκλήσεις.
Θα επαναληφθεί το ενεργειακό πάρτι του 2022;
Η σημερινή κατάσταση θυμίζει σε αρκετά σημεία την ενεργειακή κρίση που ακολούθησε τη ρωσική εισβολή στην Ουκρανία το 2022.
Τότε, οι μεγάλες πετρελαϊκές εταιρείες κατέγραψαν εξαιρετικά υψηλά κέρδη.
Μεγάλο μέρος των πρόσθετων ταμειακών ροών κατευθύνθηκε σε μερίσματα, επαναγορές μετοχών και μείωση χρέους.
Η εμπειρία εκείνης της περιόδου επηρεάζει τις σημερινές αποφάσεις.
Οι διοικήσεις γνωρίζουν ότι οι έκτακτες συνθήκες μπορούν να δημιουργήσουν μεγάλα κέρδη, αλλά και ότι οι ενεργειακές αγορές μπορούν να αλλάξουν κατεύθυνση πολύ γρήγορα.
Η αβεβαιότητα γύρω από τη διάρκεια του πολέμου με το Ιράν καθιστά ακόμη δυσκολότερο τον μακροπρόθεσμο σχεδιασμό.
Οι επενδυτές παρακολουθούν εάν οι εταιρείες θα διατηρήσουν την πειθαρχία που υιοθέτησαν τα προηγούμενα χρόνια ή θα επιστρέψουν σε έναν νέο κύκλο μεγάλων εξαγορών και επενδύσεων.
Ποιος θα κερδίσει τελικά από τα 32 δισ. δολάρια;
Η απάντηση θα εξαρτηθεί από τις αποφάσεις των διοικήσεων και από την πορεία της διεθνούς ενεργειακής αγοράς.
Εάν οι εταιρείες επιλέξουν υψηλότερα μερίσματα και επαναγορές μετοχών, το μεγαλύτερο άμεσο όφελος θα κατευθυνθεί στους μετόχους.
Εάν προτιμήσουν τη μείωση του χρέους, θα ενισχύσουν τη χρηματοοικονομική τους θέση.
Εάν επενδύσουν σε νέες εγκαταστάσεις και παραγωγική δυναμικότητα, θα μπορούσαν να συμβάλουν στη μελλοντική αύξηση της προσφοράς ενέργειας.
Ωστόσο, καμία από αυτές τις επιλογές δεν εγγυάται άμεση μείωση των τιμών για τους καταναλωτές.
Η διαμόρφωση των τιμών εξαρτάται από τη διεθνή προσφορά και ζήτηση, τις γεωπολιτικές εξελίξεις και τις δυνατότητες παραγωγής και μεταφοράς.
Οι πετρελαϊκοί όμιλοι καλούνται επομένως να διαχειριστούν ένα έκτακτο οικονομικό όφελος σε μια περίοδο εξαιρετικής αβεβαιότητας.
Η μεγάλη αντίφαση της ενεργειακής κρίσης
Ο πόλεμος με το Ιράν έχει δημιουργήσει δύο εντελώς διαφορετικές οικονομικές πραγματικότητες.
Για τις χώρες και τις επιχειρήσεις που εξαρτώνται από τις εισαγωγές ενέργειας, η κρίση σημαίνει υψηλότερο κόστος, πληθωρισμό και περιορισμό της οικονομικής δραστηριότητας.
Για ορισμένους μεγάλους παραγωγούς πετρελαίου και φυσικού αερίου, οι ίδιες συνθήκες έχουν δημιουργήσει έκτακτα κέρδη δισεκατομμυρίων.
Η αντίφαση αυτή βρίσκεται στο επίκεντρο της διεθνούς συζήτησης για την ενεργειακή ασφάλεια, τις επενδύσεις και τη φορολόγηση των υπερκερδών.
Οι μεγάλες πετρελαϊκές εταιρείες καλούνται να αποδείξουν ότι μπορούν να διαχειριστούν τα πρόσθετα έσοδα χωρίς να επαναλάβουν τα λάθη προηγούμενων επενδυτικών κύκλων.
Τα 32 δισ. δολάρια δεν αποτελούν απλώς ένα ακόμη εντυπωσιακό ποσό στα οικονομικά αποτελέσματα της πετρελαϊκής βιομηχανίας. Είναι το επίκεντρο μιας μάχης για το ποιος θα εισπράξει τα οφέλη της ενεργειακής κρίσης και ποιος θα αναλάβει το κόστος της επόμενης ημέρας.
Και όσο ο πόλεμος παρατείνεται, τόσο μεγαλύτερη γίνεται η απόσταση ανάμεσα στα έκτακτα κέρδη των παραγωγών και στις οικονομικές πιέσεις που αντιμετωπίζουν οι καταναλωτές.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο