Wall Street: Θα επαναληφθεί το ιστορικό ράλι μετά την ήττα Τραμπ ή έρχεται μεγαλύτερο κραχ;
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 12 '


Η ήττα των Ρεπουμπλικανών στις αμερικανικές ενδιάμεσες εκλογές άνοιξε έναν νέο κύκλο αβεβαιότητας στη Wall Street, φέρνοντας αντιμέτωπους τους επενδυτές με ένα παράδοξο: ενώ η εκλογική ανατροπή προκάλεσε ισχυρές χρηματιστηριακές απώλειες, η ιστορία δείχνει ότι η περίοδος που ακολουθεί τις midterms είναι παραδοσιακά μία από τις πιο κερδοφόρες για τις αμερικανικές μετοχές.
Σύμφωνα με στοιχεία που επικαλείται το Reuters, περίπου 3,2 τρισ. δολάρια χρηματιστηριακής αξίας εξανεμίστηκαν μετά την επικράτηση των Δημοκρατικών, ενώ οι αμερικανικές μετοχές ημιαγωγών κατέγραψαν την Πέμπτη πτώση 12%, τη δεύτερη μεγαλύτερη ημερήσια υποχώρηση στην ιστορία του κλάδου.
Οι ρευστοποιήσεις αντανακλούν ανησυχίες ότι οι νέοι πολιτικοί συσχετισμοί στο Κογκρέσο θα μπορούσαν να επιβραδύνουν την επέκταση των κέντρων δεδομένων Τεχνητής Νοημοσύνης, τα οποία αποτελούν έναν από τους σημαντικότερους κινητήρες της χρηματιστηριακής ανόδου.
Ωστόσο, η πολιτική αναμέτρηση δεν είναι η μοναδική πηγή κινδύνου.
Οι υψηλές αποτιμήσεις των τεχνολογικών κολοσσών, οι τεράστιες επενδύσεις σε υποδομές AI, οι πληθωριστικές πιέσεις και η αβεβαιότητα για την πολιτική της Federal Reserve δημιουργούν ένα περιβάλλον στο οποίο οι ιστορικοί χρηματιστηριακοί κανόνες μπορεί να δοκιμαστούν.
Ο κανόνας των midterms: 80 χρόνια χωρίς αρνητικό δωδεκάμηνο
Τα ιστορικά στοιχεία προσφέρουν έναν ισχυρό λόγο αισιοδοξίας.
Σύμφωνα με ανάλυση της Deutsche Bank, από το 1946 έως το 2022 ο δείκτης S&P 500 κατέγραψε θετική απόδοση σε κάθε δωδεκάμηνη περίοδο μετά τις ενδιάμεσες εκλογές.
Η μέση άνοδος διαμορφώθηκε στο 14,4%, ενώ η διάμεση απόδοση έφθασε το 13,7%.
Πρόκειται για επίδοση αισθητά υψηλότερη από τη μακροχρόνια μέση απόδοση της αμερικανικής χρηματιστηριακής αγοράς.
Από τον Β΄ Παγκόσμιο Πόλεμο και μετά, ο S&P 500 έχει καταγράψει άνοδο περίπου στο 71% των ημερολογιακών ετών, με μέση ετήσια απόδοση λίγο υψηλότερη από 9%.
Η σύγκριση υποδηλώνει ότι η περίοδος μετά τις midterms έχει ιστορικά λειτουργήσει ευνοϊκά για τους επενδυτές.
Ένας βασικός λόγος είναι η υποχώρηση της πολιτικής αβεβαιότητας.
Πριν από τις εκλογές, οι αγορές προσπαθούν να αποτιμήσουν διαφορετικά σενάρια για τη φορολογία, τις δημόσιες δαπάνες, τη ρύθμιση της οικονομίας και τις σχέσεις κυβέρνησης – Κογκρέσου.
Όταν το εκλογικό αποτέλεσμα οριστικοποιείται, οι επενδυτές αποκτούν σαφέστερη εικόνα των πολιτικών ισορροπιών.
Η διαιρεμένη εξουσία, με διαφορετικά κόμματα να ελέγχουν την προεδρία και το Κογκρέσο, μπορεί επίσης να περιορίσει την πιθανότητα μεγάλων νομοθετικών αλλαγών.
Για τις χρηματοπιστωτικές αγορές, η προβλεψιμότητα αυτή συχνά θεωρείται θετικός παράγοντας.
Το τρίτο έτος της προεδρίας: Μέση άνοδος 20,9%
Η ιστορική τάση γίνεται ακόμη πιο εντυπωσιακή όταν εξεταστεί το τρίτο έτος της προεδρικής θητείας.
Ο Κιθ Λέρνερ, επικεφαλής επενδύσεων της Truist Wealth Advisory, επισημαίνει ότι ο S&P 500 έχει καταγράψει μέση άνοδο 20,9% κατά το τρίτο ημερολογιακό έτος μιας αμερικανικής προεδρίας.
Πρόκειται για το έτος που ακολουθεί τις ενδιάμεσες εκλογές.
Σύμφωνα με την ίδια ανάλυση, η αμερικανική οικονομία δεν έχει εισέλθει σε ύφεση κατά το συγκεκριμένο έτος σε κανέναν προεδρικό κύκλο από το 1950.
Η επίδοση αυτή συνδέεται με τη χρονική εξέλιξη της οικονομικής πολιτικής.
Τα δημοσιονομικά μέτρα που λαμβάνονται στην αρχή μιας προεδρικής θητείας μπορεί να χρειαστούν αρκετό χρόνο μέχρι να αποτυπωθούν πλήρως στην οικονομική δραστηριότητα.
Παράλληλα, οι επιπτώσεις προηγούμενων αυξήσεων επιτοκίων δεν εκδηλώνονται με τον ίδιο τρόπο σε κάθε οικονομικό κύκλο.
Το αποτέλεσμα είναι ότι το τρίτο έτος της προεδρίας έχει συχνά συνδυαστεί με οικονομική ανάπτυξη και ισχυρή χρηματιστηριακή επίδοση.
Αυτό, ωστόσο, δεν σημαίνει ότι το 2027 θα ακολουθήσει υποχρεωτικά το ίδιο μοτίβο.
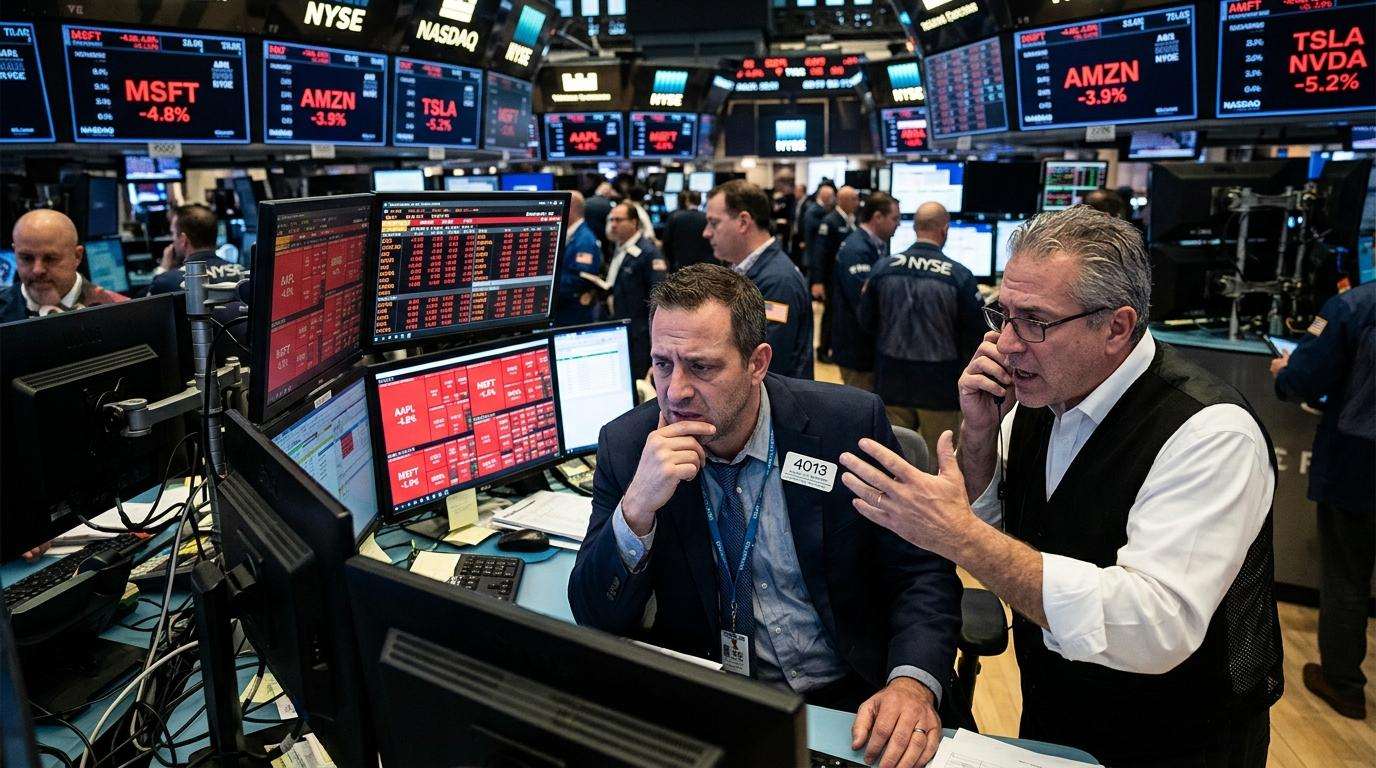
Τα 3,2 τρισ. δολάρια που χάθηκαν και το σοκ στους ημιαγωγούς
Η πρώτη αντίδραση των επενδυτών μετά τις εκλογές ήταν έντονα αρνητική.
Η απώλεια χρηματιστηριακής αξίας περίπου 3,2 τρισ. δολαρίων αποτυπώνει το μέγεθος των πιέσεων, χωρίς να σημαίνει ότι αντίστοιχο ποσό αποσύρθηκε πραγματικά από την αγορά.
Ιδιαίτερα ισχυρό ήταν το πλήγμα στον κλάδο των ημιαγωγών.
Η ημερήσια πτώση 12% την Πέμπτη ανέδειξε την ευαισθησία των τεχνολογικών μετοχών απέναντι στις αλλαγές των πολιτικών και οικονομικών προσδοκιών.
Οι επενδυτές ανησυχούν ότι ένα Κογκρέσο υπό τον έλεγχο των Δημοκρατικών θα μπορούσε να ενισχύσει την εποπτεία των μεγάλων τεχνολογικών εταιρειών και να επιβάλει περισσότερους περιορισμούς στην ταχεία ανάπτυξη των data centers.
Οι ανησυχίες αυτές συνδέονται με το αυξανόμενο ενεργειακό κόστος, τις ανάγκες ηλεκτροδότησης, τις περιβαλλοντικές επιπτώσεις και την επιρροή των τεχνολογικών ομίλων.
Ωστόσο, δεν υπάρχει αυτοματισμός μεταξύ της εκλογικής επικράτησης των Δημοκρατικών και της επιβολής νέων περιορισμών.
Η κατεύθυνση της πολιτικής θα εξαρτηθεί από τις νομοθετικές πρωτοβουλίες, τις διακομματικές ισορροπίες και τη στάση του Λευκού Οίκου.
Η μεγάλη εξάρτηση της Wall Street από επτά εταιρείες
Η μεγαλύτερη διαρθρωτική αδυναμία της αμερικανικής χρηματιστηριακής αγοράς είναι η συγκέντρωση της κεφαλαιοποίησης σε έναν περιορισμένο αριθμό τεχνολογικών κολοσσών.
Οι λεγόμενες Magnificent Seven, μαζί με τους μεγάλους παρόχους υπολογιστικού νέφους και τις επιχειρήσεις που συνδέονται με την αλυσίδα της Τεχνητής Νοημοσύνης, επηρεάζουν δυσανάλογα την πορεία των βασικών χρηματιστηριακών δεικτών.
Η άνοδος των τελευταίων ετών στηρίχθηκε σε μεγάλο βαθμό στις προσδοκίες για εκρηκτική ανάπτυξη των εφαρμογών AI.
Οι εταιρείες επενδύουν τεράστια ποσά σε επεξεργαστές, κέντρα δεδομένων, ηλεκτρική ενέργεια, δίκτυα και υπολογιστικές υποδομές.
Η υψηλή συγκέντρωση δημιουργεί, όμως, έναν σημαντικό κίνδυνο.
Όταν οι προσδοκίες για μια μικρή ομάδα επιχειρήσεων είναι εξαιρετικά υψηλές, ακόμη και μια περιορισμένη αναθεώρηση των μελλοντικών κερδών μπορεί να προκαλέσει μεγάλες απώλειες στους δείκτες.
Η διόρθωση δεν χρειάζεται να ξεκινήσει από το σύνολο της οικονομίας.
Μπορεί να προκληθεί από την αλλαγή των εκτιμήσεων για λίγες επιχειρήσεις που έχουν αποκτήσει τεράστιο χρηματιστηριακό βάρος.
Τεχνητή Νοημοσύνη: Επενδύσεις άνω των 10 τρισ. δολαρίων και φόβοι για φούσκα
Οι προβλέψεις για τις παγκόσμιες επενδύσεις σε υποδομές Τεχνητής Νοημοσύνης είναι εντυπωσιακές.
Ορισμένες εκτιμήσεις ανεβάζουν το συνολικό ύψος τους σε περισσότερα από 10 τρισ. δολάρια μεταξύ 2025 και 2032.
Το επενδυτικό αυτό κύμα έχει ενισχύσει τη ζήτηση για ημιαγωγούς, εξοπλισμό δικτύων, ενεργειακές εγκαταστάσεις και υποδομές υπολογιστικού νέφους.
Παράλληλα, έχει στηρίξει τις αποτιμήσεις μεγάλων τεχνολογικών εταιρειών και έχει αυξήσει τον χρηματιστηριακό πλούτο των αμερικανικών νοικοκυριών.
Ωστόσο, η κλίμακα των δαπανών δημιουργεί ερωτήματα για την απόδοσή τους.
Πόσο γρήγορα θα μετατραπούν οι επενδύσεις σε κερδοφόρες υπηρεσίες; Θα μπορέσουν οι επιχειρήσεις να διατηρήσουν τους σημερινούς ρυθμούς δαπανών; Και τι θα συμβεί εάν η πραγματική ζήτηση για υπολογιστική ισχύ αποδειχθεί χαμηλότερη από τις προβλέψεις;
Η σύγκριση με τη φούσκα των εταιρειών διαδικτύου στα τέλη της δεκαετίας του 1990 επανέρχεται στο προσκήνιο.
Το διαδίκτυο μεταμόρφωσε πράγματι την παγκόσμια οικονομία, αλλά η τεχνολογική επανάσταση συνοδεύτηκε από υπερβολικές αποτιμήσεις και επενδύσεις που δεν απέδωσαν.
Η ανάπτυξη μιας πραγματικά επαναστατικής τεχνολογίας δεν αποκλείει την εμφάνιση χρηματιστηριακής φούσκας.
Το επικίνδυνο σενάριο: Η διόρθωση στην AI να μετατραπεί σε οικονομικό σοκ
Οι επιπτώσεις μιας ενδεχόμενης επιβράδυνσης των επενδύσεων στην Τεχνητή Νοημοσύνη δεν θα περιορίζονταν στις μετοχές των τεχνολογικών εταιρειών.
Οι κατασκευαστές ημιαγωγών, οι προμηθευτές εξοπλισμού, οι εταιρείες κατασκευής κέντρων δεδομένων και οι ενεργειακοί όμιλοι εξαρτώνται σε σημαντικό βαθμό από τη συνέχιση του επενδυτικού κύματος.
Μια απότομη μείωση των δαπανών θα μπορούσε να επηρεάσει τις παραγγελίες, τα εταιρικά έσοδα και τις επενδύσεις σε υποδομές.
Παράλληλα, μια σημαντική χρηματιστηριακή διόρθωση θα μπορούσε να περιορίσει τον πλούτο των νοικοκυριών και να επηρεάσει την καταναλωτική εμπιστοσύνη.
Το κρίσιμο ερώτημα είναι εάν η Τεχνητή Νοημοσύνη έχει εξελιχθεί από έναν ταχύτατα αναπτυσσόμενο κλάδο σε έναν παράγοντα τόσο σημαντικό για την αμερικανική οικονομία ώστε μια επιβράδυνσή του να προκαλέσει ευρύτερες συνέπειες.
Η Federal Reserve μπορεί να ανατρέψει το ιστορικό ράλι
Ο δεύτερος μεγάλος κίνδυνος προέρχεται από τη νομισματική πολιτική.
Η Federal Reserve αύξησε τα επιτόκια κατά 0,25 ποσοστιαίες μονάδες τον Σεπτέμβριο, ενώ οι αγορές προεξοφλούν πρόσθετη σύσφιγξη περίπου 0,50 ποσοστιαίων μονάδων το επόμενο έτος, σύμφωνα με τα στοιχεία του δημοσιεύματος.
Αυτό θα οδηγούσε σε συνολική αύξηση 0,75 ποσοστιαίων μονάδων.
Ιστορικά, μια τέτοια κίνηση θα αποτελούσε σχετικά ήπιο κύκλο νομισματικής σύσφιγξης.
Σύμφωνα με στοιχεία της Federal Reserve Bank of Chicago, ο μέσος κύκλος αυξήσεων επιτοκίων από το 1954 περιλάμβανε περίπου τέσσερις ποσοστιαίες μονάδες αυξήσεων σε διάστημα 23 μηνών.
Η διαφορά δημιουργεί το ενδεχόμενο οι αγορές να υποτιμούν τον κίνδυνο πιο επιθετικών παρεμβάσεων.
Εάν ο πληθωρισμός παραμείνει υψηλός, η Fed ενδέχεται να χρειαστεί να διατηρήσει αυστηρή πολιτική για μεγαλύτερο χρονικό διάστημα.
Αυτό θα αύξανε το κόστος χρηματοδότησης για τις επιχειρήσεις και θα περιόριζε την ελκυστικότητα των υψηλών χρηματιστηριακών αποτιμήσεων.
Πληθωρισμός, Ιράν και Ουκρανία: Ο κίνδυνος στασιμοπληθωρισμού
Η αμερικανική οικονομία βρίσκεται επίσης αντιμέτωπη με γεωπολιτικές πιέσεις.
Οι συγκρούσεις στη Μέση Ανατολή και στην Ουκρανία επηρεάζουν τις αγορές ενέργειας, τις μεταφορές και τις προσδοκίες για τον πληθωρισμό.
Ακόμη και εάν οι τιμές του πετρελαίου υποχωρήσουν προσωρινά, μια νέα στρατιωτική κλιμάκωση θα μπορούσε να προκαλέσει απότομη αναστροφή.
Το δυσμενέστερο σενάριο για τη Wall Street θα ήταν ο συνδυασμός επιβράδυνσης της οικονομικής ανάπτυξης και επίμονου πληθωρισμού.
Σε ένα τέτοιο περιβάλλον, η Fed θα αντιμετώπιζε ένα δύσκολο δίλημμα.
Η μείωση των επιτοκίων θα μπορούσε να στηρίξει την οικονομία, αλλά να επιδεινώσει τις πληθωριστικές πιέσεις.
Αντίθετα, η διατήρηση υψηλών επιτοκίων θα μπορούσε να περιορίσει τον πληθωρισμό, αλλά να επιβαρύνει την οικονομική δραστηριότητα.
Η πιθανότητα στασιμοπληθωρισμού αποτελεί έναν από τους παράγοντες που καθιστούν τη σημερινή συγκυρία διαφορετική από αρκετούς προηγούμενους μετεκλογικούς κύκλους.
Γιατί το 2026 δεν μοιάζει με τις προηγούμενες midterms
Παρά τις ισχυρές απώλειες των τελευταίων συνεδριάσεων, ο S&P 500 παρέμενε περίπου 5% χαμηλότερα από το ιστορικό του υψηλό μετά το sell-off της Πέμπτης.
Η προηγούμενη άνοδος είχε δημιουργήσει ένα ιδιαίτερα υψηλό σημείο εκκίνησης.
Σύμφωνα με στοιχεία της JPMorgan, πριν από την πρόσφατη πτώση η μεγαλύτερη διόρθωση του δείκτη μέσα στο 2026 ήταν περίπου 9%.
Ιστορικά, όμως, οι μέγιστες υποχωρήσεις κατά τα έτη των ενδιάμεσων εκλογών έχουν διαμορφωθεί συχνά κοντά στο 18%–19%.
Αυτό σημαίνει ότι η αμερικανική αγορά είχε εμφανίσει σχετικά περιορισμένες διορθώσεις σε σύγκριση με το ιστορικό μοτίβο.
Η διαφορά δεν αποτελεί πρόβλεψη νέας πτώσης.
Δείχνει, ωστόσο, ότι η αγορά εισήλθε στην εκλογική περίοδο με υψηλές αποτιμήσεις και σημαντική εξάρτηση από τις προσδοκίες για την Τεχνητή Νοημοσύνη.
Τα δύο ιστορικά παραδείγματα που προειδοποιούν τη Wall Street
Η ιστορική αισιοδοξία για τις περιόδους μετά τις ενδιάμεσες εκλογές δεν σημαίνει ότι οι αγορές είναι προστατευμένες από σοβαρές κρίσεις.
Στην ευρύτερη ιστορική αναδρομή πριν από το 1946, οι περίοδοι μετά τις εκλογές του 1930 και του 1938 αποτέλεσαν χαρακτηριστικές εξαιρέσεις στην ευνοϊκή χρηματιστηριακή τάση.
Οι δύο περιπτώσεις συνδέθηκαν με ιδιαίτερα δύσκολες οικονομικές και διεθνείς συνθήκες.
Η πρώτη συνέπεσε με τη Μεγάλη Ύφεση, ενώ η δεύτερη εξελίχθηκε σε ένα περιβάλλον έντονης γεωπολιτικής αβεβαιότητας πριν από τον Β΄ Παγκόσμιο Πόλεμο.
Οι σημερινές συνθήκες δεν είναι ίδιες.
Ωστόσο, τα παραδείγματα υπενθυμίζουν ότι οι οικονομικές κρίσεις, οι γεωπολιτικές ανατροπές και οι μεταβολές της νομισματικής πολιτικής μπορούν να υπερισχύσουν των ιστορικών εκλογικών μοτίβων.
Wall Street 2027: Τρία σενάρια για την επόμενη ημέρα
Πρώτο σενάριο – Το ιστορικό ράλι επαναλαμβάνεται. Η αμερικανική οικονομία αποφεύγει την ύφεση, η πολιτική αβεβαιότητα υποχωρεί και οι εταιρείες Τεχνητής Νοημοσύνης συνεχίζουν να εμφανίζουν ισχυρά αποτελέσματα. Σε αυτό το περιβάλλον, η αγορά θα μπορούσε να κινηθεί προς την ιστορική μέση απόδοση των μετεκλογικών περιόδων.
Δεύτερο σενάριο – Παρατεταμένη χρηματιστηριακή διόρθωση. Οι υψηλές αποτιμήσεις και οι αμφιβολίες για την απόδοση των επενδύσεων σε AI προκαλούν περαιτέρω πιέσεις, χωρίς απαραίτητα να οδηγήσουν την οικονομία σε ύφεση.
Τρίτο σενάριο – Ευρύτερο οικονομικό σοκ. Η επιβράδυνση των επενδύσεων στην Τεχνητή Νοημοσύνη συνδυάζεται με υψηλά επιτόκια, επίμονο πληθωρισμό και γεωπολιτικές διαταραχές, μετατρέποντας μια χρηματιστηριακή διόρθωση σε σοβαρότερο οικονομικό πρόβλημα.
Η ιστορική απόδοση του S&P 500 προσφέρει στους επενδυτές έναν λόγο αισιοδοξίας, αλλά δεν μπορεί να λειτουργήσει ως εγγύηση.
Το 2027 θα κριθεί κυρίως από την ανθεκτικότητα της αμερικανικής οικονομίας, την πραγματική κερδοφορία των επενδύσεων στην Τεχνητή Νοημοσύνη και τις αποφάσεις της Federal Reserve.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο