Η Βρετανία πουλάει τα «ασημικά» της: Ξένοι επενδυτές εξαγόρασαν επιχειρήσεις άνω των 500 δισ. λιρών
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 11 '
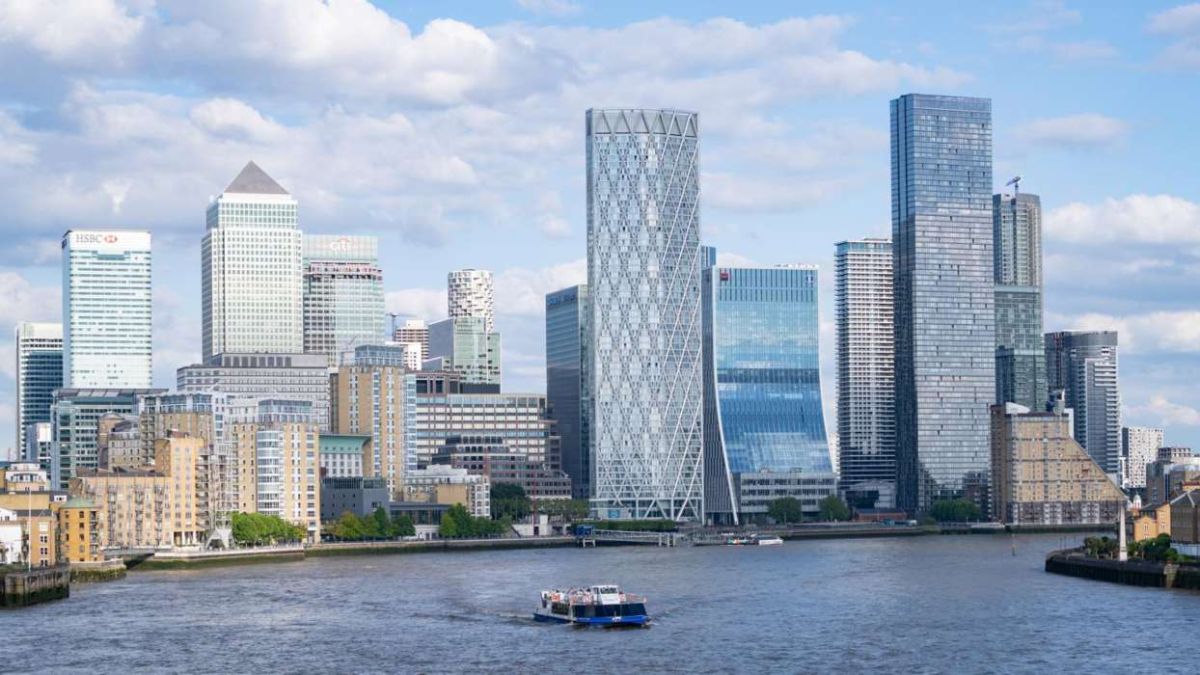
Πηγή Φωτογραφίας: AP Photo/Η Βρετανία πουλάει τα «ασημικά» της: Ξένοι επενδυτές εξαγόρασαν επιχειρήσεις άνω των 500 δισ. λιρών


Η Βρετανία βρίσκεται αντιμέτωπη με ένα παράδοξο που απειλεί να αναδιαμορφώσει τον επιχειρηματικό της χάρτη: διαθέτει εταιρείες με ισχυρά εμπορικά σήματα, προηγμένη τεχνογνωσία και διεθνή παρουσία, αλλά ολοένα περισσότερες από αυτές καταλήγουν υπό τον έλεγχο ξένων επενδυτών.
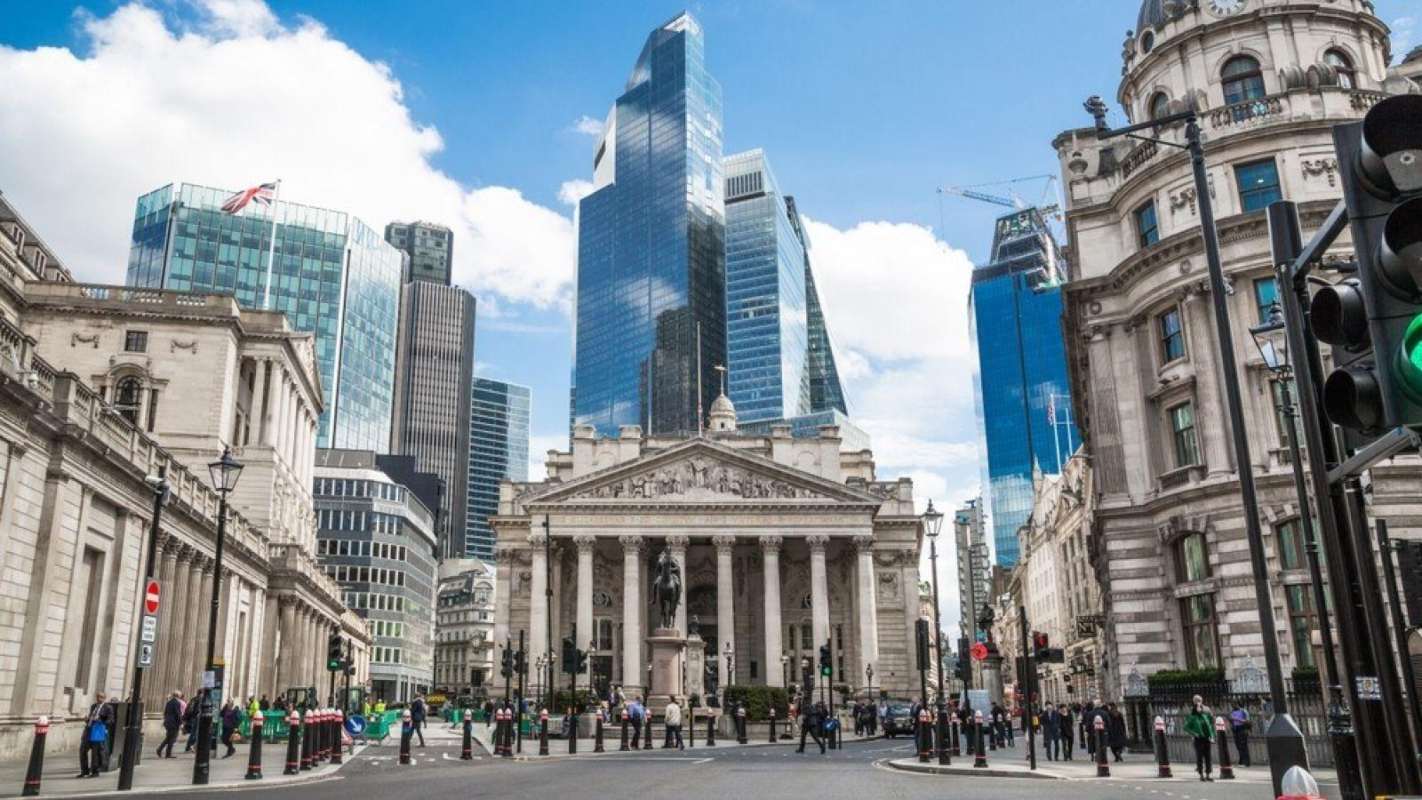
Το Σίτι του Λονδίνου, επί δεκαετίες σύμβολο της παγκόσμιας χρηματοοικονομικής ισχύος, εξελίσσεται σε έναν από τους πιο ελκυστικούς προορισμούς για διεθνείς εξαγορές.
Σύμφωνα με έρευνα των Financial Times, περισσότερες από 300 βρετανικές εισηγμένες επιχειρήσεις, συνολικής αξίας άνω των 500 δισ. λιρών, έχουν εξαγοραστεί από ξένους αγοραστές την τελευταία δεκαετία.
Μόνο το 2026, η αξία των ανακοινωμένων εξαγορών από το εξωτερικό έφθασε τα 73 δισ. λίρες, επιβεβαιώνοντας ότι η μεταφορά της ιδιοκτησίας βρετανικών επιχειρήσεων εκτός συνόρων δεν αποτελεί μεμονωμένο φαινόμενο.
Το ερώτημα που ανακύπτει είναι βαθύτερο από την πορεία του χρηματιστηρίου: μπορεί μια οικονομία να παραμείνει διεθνώς ανταγωνιστική όταν χάνει συστηματικά τον έλεγχο των μεγαλύτερων και πιο επιτυχημένων επιχειρήσεών της;
Το μεγάλο ξεπούλημα: 500 δισ. λίρες και περισσότερες από 300 επιχειρήσεις
Η κλίμακα των εξαγορών δείχνει μια διαρθρωτική μεταβολή στη βρετανική οικονομία.
Οι ξένοι επενδυτές δεν περιορίζονται σε προβληματικές επιχειρήσεις ή εταιρείες που αναζητούν επειγόντως κεφάλαια.
Αντιθέτως, αποκτούν πρόσβαση σε καθιερωμένες βιομηχανικές επιχειρήσεις, ασφαλιστικούς ομίλους, εταιρείες τεχνολογίας, υποδομών, καταναλωτικών προϊόντων και επαγγελματικών υπηρεσιών.
Η τάση δεν ξεκίνησε το 2026. Έχει τις ρίζες της στην ιστορική εξωστρέφεια της βρετανικής κεφαλαιαγοράς και στη σταδιακή αποδυνάμωση της εγχώριας επενδυτικής βάσης.
Ωστόσο, η επιτάχυνση των τελευταίων ετών έχει δημιουργήσει μια νέα πραγματικότητα.
Η Βρετανία παραμένει ικανή να δημιουργεί επιχειρήσεις που ενδιαφέρουν τους ισχυρότερους διεθνείς επενδυτές. Δυσκολεύεται όμως να τις διατηρήσει ως ανεξάρτητες εισηγμένες εταιρείες.
Η διαφορά είναι καθοριστική.
Μια εξαγορά μπορεί να αποφέρει σημαντικά κέρδη στους υφιστάμενους μετόχους. Δεν εξασφαλίζει, όμως, ότι οι μελλοντικές στρατηγικές αποφάσεις, οι επενδύσεις και τα οικονομικά οφέλη θα παραμείνουν στη χώρα.
Από την Cadbury και την Arm στις νέες εξαγορές
Η βρετανική ιστορία είναι γεμάτη από εμβληματικές επιχειρήσεις που πέρασαν σε ξένο έλεγχο.
Η εξαγορά της Cadbury από την αμερικανική Kraft το 2010 αποτέλεσε μία από τις πιο χαρακτηριστικές περιπτώσεις, προκαλώντας έντονη δημόσια συζήτηση για την προστασία της εγχώριας βιομηχανίας.
Η Arm, μία από τις σημαντικότερες εταιρείες σχεδιασμού ημιαγωγών στον κόσμο, εξαγοράστηκε από την ιαπωνική SoftBank το 2016.
Ακόμη και η αλυσίδα σούπερ μάρκετ Asda είχε περάσει υπό αμερικανικό έλεγχο ήδη από το 1999, όταν εξαγοράστηκε από τη Walmart.
Τα παραδείγματα αυτά αποκαλύπτουν ότι το ζήτημα δεν αφορά αποκλειστικά την πρόσφατη οικονομική συγκυρία.
Η Βρετανία έχει διαμορφώσει ένα από τα πιο ανοιχτά καθεστώτα εταιρικών εξαγορών μεταξύ των μεγάλων ανεπτυγμένων οικονομιών.
Η ανοιχτή αυτή αγορά διευκολύνει τις διεθνείς επενδύσεις, αλλά καθιστά ταυτόχρονα τις εγχώριες επιχειρήσεις ευάλωτες σε προσφορές εξαγοράς.
Το 2026 η τάση ενισχύθηκε με συμφωνίες που αφορούν ομίλους όπως η Intertek, η easyJet, η Segro και η Schroders.
Πρόκειται για επιχειρήσεις διαφορετικών κλάδων, γεγονός που υποδηλώνει ότι οι εξαγορές δεν περιορίζονται σε έναν συγκεκριμένο τομέα της οικονομίας.
Γιατί οι αμερικανικοί όμιλοι αγοράζουν τόσο φθηνά τη Βρετανία
Ένας από τους βασικούς παράγοντες πίσω από το κύμα εξαγορών είναι η διαφορά στις χρηματιστηριακές αποτιμήσεις.
Πολλές βρετανικές εταιρείες διαπραγματεύονται σε χαμηλότερους πολλαπλασιαστές κερδών από αντίστοιχες αμερικανικές επιχειρήσεις.
Αυτό δημιουργεί μια ελκυστική επενδυτική ευκαιρία.
Ένας διεθνής όμιλος μπορεί να αποκτήσει μια βρετανική εταιρεία με ισχυρά περιουσιακά στοιχεία και σταθερή κερδοφορία σε αποτίμηση που θεωρείται σχετικά χαμηλή με βάση τα διεθνή δεδομένα.
Η εξαγορά μπορεί να είναι συμφέρουσα ακόμη και όταν περιλαμβάνει σημαντικό premium σε σχέση με την προηγούμενη χρηματιστηριακή τιμή.
Το πρόβλημα για τη βρετανική αγορά είναι ότι οι χαμηλές αποτιμήσεις συχνά λειτουργούν ως μηχανισμός που επιταχύνει την έξοδο επιχειρήσεων από το χρηματιστήριο.
Όσο περισσότερες εταιρείες εξαγοράζονται, τόσο περιορίζεται η ποικιλία των επενδυτικών επιλογών στο Λονδίνο.
Και όσο μειώνεται η ελκυστικότητα της αγοράς, τόσο δυσκολότερο γίνεται να προσελκύσει νέες εισαγωγές και μακροπρόθεσμα κεφάλαια.
Το σοκ των συνταξιοδοτικών ταμείων: Μόλις 3% σε βρετανικές μετοχές
Ένα από τα πιο αποκαλυπτικά στοιχεία της έρευνας αφορά τα βρετανικά συνταξιοδοτικά ταμεία.
Σύμφωνα με τους Financial Times, μόλις περίπου 3% των περιουσιακών τους στοιχείων είναι πλέον τοποθετημένο σε μετοχές εισηγμένες στη Βρετανία.
Η εξέλιξη αυτή έχει ιδιαίτερη σημασία.
Τα συνταξιοδοτικά ταμεία αποτελούσαν ιστορικά βασικούς μακροπρόθεσμους επενδυτές των βρετανικών επιχειρήσεων.
Η σταδιακή μεταφορά κεφαλαίων προς ομόλογα, διεθνείς αγορές και άλλες επενδυτικές κατηγορίες περιόρισε την παρουσία τους στο εγχώριο χρηματιστήριο.
Αυτό σημαίνει ότι πολλές βρετανικές εταιρείες διαθέτουν πλέον μικρότερη βάση ισχυρών εγχώριων θεσμικών μετόχων.
Σε μια επιθετική προσφορά εξαγοράς, η απουσία τέτοιων επενδυτών μπορεί να αποδειχθεί καθοριστική.
Οι μέτοχοι που επιδιώκουν άμεση απόδοση ενδέχεται να προτιμήσουν την αποδοχή μιας υψηλής προσφοράς αντί να περιμένουν την ανάπτυξη της εταιρείας σε βάθος δεκαετίας.
Έτσι, η βραχυπρόθεσμη χρηματιστηριακή απόδοση μπορεί να υπερισχύσει της μακροπρόθεσμης επιχειρηματικής στρατηγικής.
Private equity: Οι επενδυτές που βλέπουν ευκαιρίες εκεί όπου το Λονδίνο βλέπει αδυναμίες
Τα διεθνή επενδυτικά κεφάλαια ιδιωτικών συμμετοχών, γνωστά ως private equity, διαδραματίζουν πρωταγωνιστικό ρόλο στις εξαγορές.
Το επιχειρηματικό τους μοντέλο βασίζεται συχνά στην απόκτηση εταιρειών που θεωρούν υποτιμημένες ή ανεπαρκώς αξιοποιημένες.
Μετά την εξαγορά, οι εταιρείες μπορούν να αποσυρθούν από το χρηματιστήριο και να λειτουργήσουν ως ιδιωτικές επιχειρήσεις.
Οι επενδυτές υποστηρίζουν ότι αυτό προσφέρει μεγαλύτερη ευελιξία, λιγότερη πίεση από τις τριμηνιαίες χρηματοοικονομικές ανακοινώσεις και περισσότερα περιθώρια για αναδιάρθρωση ή επενδύσεις.
Ωστόσο, η εικόνα δεν είναι μονοδιάστατη.
Η ιδιωτική ιδιοκτησία μπορεί να διευκολύνει τον μακροπρόθεσμο σχεδιασμό, αλλά μπορεί επίσης να συνοδεύεται από αυξημένο δανεισμό, περικοπές κόστους ή αλλαγές στην απασχόληση.
Η πραγματική επίδραση εξαρτάται από τη στρατηγική του αγοραστή και τη χρηματοοικονομική κατάσταση της επιχείρησης.
Το Χρηματιστήριο του Λονδίνου χάνει εταιρείες ταχύτερα από όσες προσελκύει
Η συνεχιζόμενη έξοδος επιχειρήσεων δημιουργεί πιέσεις στο London Stock Exchange.
Τον Σεπτέμβριο του 2026, νέες συμφωνίες εξαγοράς ενίσχυσαν την ανησυχία ότι το βρετανικό χρηματιστήριο χάνει σταδιακά το βάθος και την αντιπροσωπευτικότητά του.
Μεταξύ των συμφωνιών που ανακοινώθηκαν περιλαμβάνονταν η προσφορά ύψους 1,84 δισ. λιρών για τη βιομηχανική Bodycote, η συμφωνία περίπου 1,1 δισ. λιρών για τη Gamma Communications και η εξαγορά της ενεργειακής Capricorn από τη νορβηγική DNO.
Σύμφωνα με στοιχεία που δημοσιεύθηκαν τότε, η συνολική αξία των συμφωνιών που οδηγούσαν σε αποχώρηση εταιρειών από το χρηματιστήριο είχε ξεπεράσει τα 100 δισ. δολάρια μέσα στο 2026.
Παράλληλα, οι νέες εισαγωγές δεν επαρκούσαν για να αντισταθμίσουν τη μείωση του αριθμού των εισηγμένων.
Το πρόβλημα δεν είναι μόνο αριθμητικό.
Η αποχώρηση σημαντικών επιχειρήσεων περιορίζει τις δυνατότητες των επενδυτών να αποκτήσουν έκθεση σε δυναμικούς κλάδους της βρετανικής οικονομίας.
Το Λονδίνο κερδίζει από τις εξαγορές – Αλλά ποιος κερδίζει μακροπρόθεσμα;
Υπάρχει μία ακόμη αντίφαση.
Ενώ η βρετανική αγορά χάνει εισηγμένες εταιρείες, οι επαγγελματίες του Σίτι αποκομίζουν σημαντικά έσοδα από τις συναλλαγές.
Οι επενδυτικές τράπεζες, οι δικηγορικές εταιρείες και οι χρηματοοικονομικοί σύμβουλοι εισπράττουν υψηλές αμοιβές για τη διαχείριση εξαγορών.
Σύμφωνα με στοιχεία που δημοσιεύθηκαν τον Σεπτέμβριο, οι αμοιβές συμβούλων από το κύμα συναλλαγών του 2026 είχαν ξεπεράσει τα 1,2 δισ. λίρες.
Η δραστηριότητα αυτή ενισχύει τον ρόλο του Λονδίνου ως διεθνούς χρηματοοικονομικού κέντρου.
Ταυτόχρονα, όμως, δημιουργεί ένα ερώτημα οικονομικής πολιτικής: είναι αρκετό να παραμένει η Βρετανία κέντρο διαχείρισης διεθνών συναλλαγών, εάν περιορίζεται ο αριθμός των μεγάλων επιχειρήσεων που ελέγχονται και χρηματοδοτούνται από την εγχώρια κεφαλαιαγορά;
Η απάντηση δεν είναι αυτονόητη.
Η ξένη ιδιοκτησία δεν σημαίνει απαραίτητα απώλεια θέσεων εργασίας ή παραγωγικής δραστηριότητας.
Ωστόσο, ο έλεγχος των στρατηγικών αποφάσεων, η κατανομή των μελλοντικών κερδών και η επιλογή της έδρας των επιχειρήσεων αποκτούν ιδιαίτερη σημασία για την οικονομική πολιτική μιας χώρας.
Το παράδειγμα της AstraZeneca: Όταν η άρνηση εξαγοράς αποδίδει
Η AstraZeneca αποτελεί ένα χαρακτηριστικό αντίπαλο παράδειγμα.
Το 2014, ο βρετανικός φαρμακευτικός όμιλος απέρριψε την προσπάθεια εξαγοράς του από την αμερικανική Pfizer.
Η διοίκηση υποστήριξε ότι η εταιρεία είχε τη δυνατότητα να δημιουργήσει μεγαλύτερη αξία παραμένοντας ανεξάρτητη.
Στα χρόνια που ακολούθησαν, η AstraZeneca ενίσχυσε σημαντικά τη διεθνή παρουσία της και διεύρυνε το χαρτοφυλάκιο φαρμακευτικών προϊόντων της.
Η εξέλιξη αυτή δεν σημαίνει ότι κάθε απόρριψη εξαγοράς οδηγεί σε επιτυχία.
Αναδεικνύει, όμως, τη σημασία της ύπαρξης διοικήσεων και μετόχων που μπορούν να υποστηρίξουν μια μακροπρόθεσμη στρατηγική ανάπτυξης.
Όταν οι επενδυτές πιστεύουν στις μελλοντικές προοπτικές μιας επιχείρησης, είναι πιθανότερο να αντισταθούν σε μια προσφορά που θεωρούν ανεπαρκή.
Οι μεταρρυθμίσεις στα συνταξιοδοτικά ταμεία και το στοίχημα της κυβέρνησης
Η βρετανική κυβέρνηση αναζητά τρόπους να ενισχύσει τη ροή εγχώριων κεφαλαίων προς τις επιχειρήσεις.
Στο επίκεντρο βρίσκονται προτάσεις που θα ενθαρρύνουν μεγαλύτερη συμμετοχή των συνταξιοδοτικών κεφαλαίων σε παραγωγικές επενδύσεις και βρετανικά περιουσιακά στοιχεία.
Η λογική είναι ότι μια ισχυρότερη εγχώρια επενδυτική βάση θα μπορούσε να στηρίξει τις αποτιμήσεις των εταιρειών και να περιορίσει την ευκολία με την οποία εξαγοράζονται.
Ωστόσο, η επιτυχία μιας τέτοιας στρατηγικής δεν είναι δεδομένη.
Τα συνταξιοδοτικά ταμεία έχουν υποχρέωση να διαχειρίζονται τα κεφάλαια προς όφελος των ασφαλισμένων τους.
Η αύξηση των επενδύσεων σε βρετανικές εταιρείες θα πρέπει επομένως να συνδυάζεται με ανταγωνιστικές αποδόσεις και κατάλληλη διαχείριση κινδύνου.
Οι μεταρρυθμίσεις μπορούν να βελτιώσουν τις συνθήκες χρηματοδότησης, αλλά δεν αρκούν από μόνες τους για να εξαλείψουν τη διαφορά αποτιμήσεων μεταξύ Λονδίνου και Wall Street.
Μια οικονομία ανοιχτή στις επενδύσεις, αλλά με ολοένα λιγότερους εθνικούς πρωταθλητές
Η Βρετανία βρίσκεται μπροστά σε ένα σύνθετο οικονομικό δίλημμα.
Η ανοιχτή αγορά εταιρικού ελέγχου αποτελεί σημαντικό πλεονέκτημα για την προσέλκυση διεθνών κεφαλαίων.
Παράλληλα, όμως, διευκολύνει την εξαγορά επιχειρήσεων που θα μπορούσαν να εξελιχθούν σε μεγαλύτερους διεθνείς ομίλους υπό βρετανικό έλεγχο.
Η προστασία κάθε εταιρείας από ξένους αγοραστές δεν αποτελεί αναγκαστικά αποτελεσματική λύση.
Ούτε όμως η διαρκής αποχώρηση μεγάλων επιχειρήσεων από το εγχώριο χρηματιστήριο μπορεί να θεωρείται αδιάφορη για τις μακροπρόθεσμες αναπτυξιακές προοπτικές της χώρας.
Το ουσιαστικό ζήτημα είναι εάν η Βρετανία μπορεί να δημιουργήσει τις προϋποθέσεις ώστε περισσότερες επιχειρήσεις να επιλέγουν να παραμείνουν ανεξάρτητες, να αντλούν κεφάλαια από το Λονδίνο και να αναπτύσσονται διεθνώς.
Με περισσότερες από 300 εξαγορές και αξία άνω των 500 δισ. λιρών μέσα σε μία δεκαετία, η συζήτηση δεν αφορά πλέον μεμονωμένες επιχειρηματικές συμφωνίες.
Αφορά το μέλλον της βρετανικής κεφαλαιαγοράς και το ποιος θα ελέγχει την επόμενη γενιά των μεγαλύτερων επιχειρήσεων της χώρας.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο