Ευρώπη: Ο χειμώνας του 2026 δεν είναι 2022 – Η «βόμβα» του diesel και το όπλο των στρατηγικών αποθεμάτων
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 10 '
Πηγή Φωτογραφίας: AP Photo//Ευρώπη: Ο χειμώνας του 2026 δεν είναι 2022 – Η «βόμβα» του diesel και το όπλο των στρατηγικών αποθεμάτων


Η Ευρώπη μπαίνει στον χειμώνα του 2026 με μια επικίνδυνη ψευδαίσθηση οικειότητας.
Οι τιμές του φυσικού αερίου ανεβαίνουν. Οι αποθήκες είναι χαμηλότερες από τα προηγούμενα χρόνια. Οι Βρυξέλλες ζητούν ξανά από τις κυβερνήσεις να περιορίσουν την κατανάλωση.
Όλα θυμίζουν 2022.
Μόνο που η σημερινή κρίση δεν είναι επανάληψη του 2022.
Τότε, η Ευρώπη αντιμετώπιζε κυρίως ένα πρόβλημα: την απώλεια του ρωσικού pipeline gas.
Σήμερα έχει απέναντί της ένα πολύ πιο περίπλοκο ενεργειακό μέτωπο: περιορισμένες ροές από το Στενό του Ορμούζ, πίεση στο Bab el-Mandeb, ζημιές στην παραγωγική ικανότητα του Κατάρ και μια αγορά diesel που έχει ήδη φτάσει σε επίπεδα-ρεκόρ.
Και πάνω από όλα βρίσκεται μια νέα απειλή από την άλλη πλευρά του Ατλαντικού:
ο Ντόναλντ Τραμπ έχει δηλώσει ότι υποστηρίζει την ιδέα περιορισμού ή ακόμη και απαγόρευσης των αμερικανικών εξαγωγών diesel. Το αμερικανικό υπουργείο Οικονομικών εξετάζει εάν ένα πλήρες ή μερικό μέτρο είναι εφαρμόσιμο.
Οι Βρυξέλλες ξαναβγάζουν το εγχειρίδιο του 2022
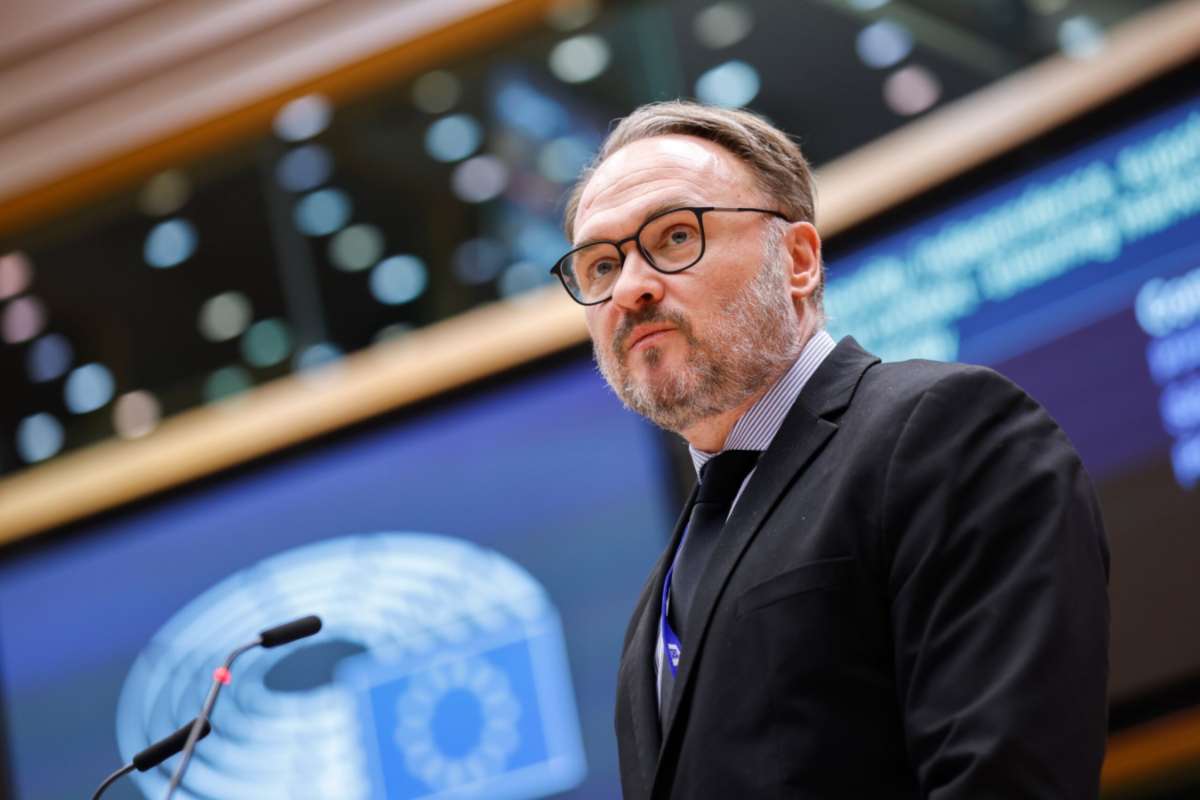
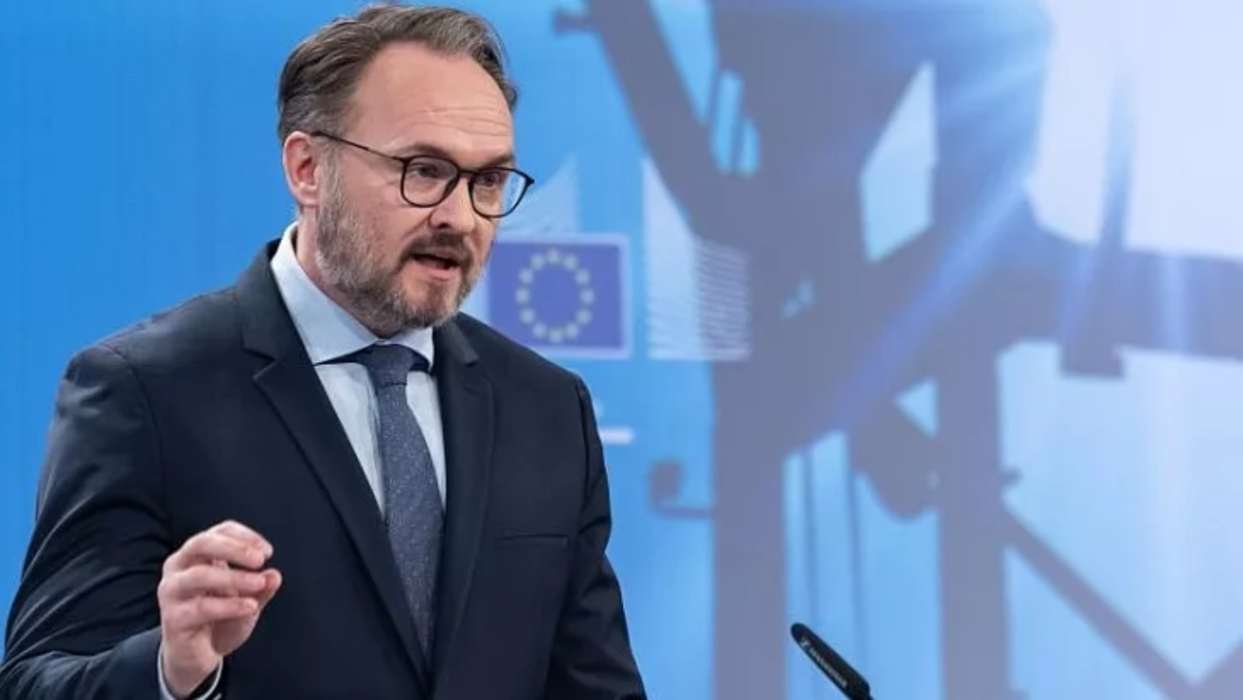
Στις 25 Σεπτεμβρίου, ο Ευρωπαίος Επίτροπος Ενέργειας Dan Jørgensen προειδοποίησε τις κυβερνήσεις ότι η Ευρώπη αντιμετωπίζει μια «price crisis linking to a supply crisis».
Οι προτάσεις του θυμίζουν έντονα την προηγούμενη ενεργειακή κρίση:
- περισσότερες εγχύσεις φυσικού αερίου στις αποθήκες,
- περιορισμός της κατανάλωσης στις ώρες αιχμής,
- χαμηλότερη θερμοκρασία σε δημόσια κτίρια,
- περιορισμός του περιττού δημόσιου φωτισμού.
Η Επιτροπή διευκρινίζει ότι δεν υπάρχει αυτή τη στιγμή άμεσος κίνδυνος φυσικής έλλειψης φυσικού αερίου, αλλά η αύξηση των τιμών και η ένταση στις παγκόσμιες αγορές LNG δημιουργούν αυξανόμενο κίνδυνο ενόψει του χειμώνα.
Οι αποθήκες είναι χαμηλότερες — αλλά όχι άδειες
Εδώ χρειάζεται μία σημαντική διάκριση.
Στις 27 Σεπτεμβρίου, οι ευρωπαϊκές εγκαταστάσεις αποθήκευσης φυσικού αερίου ήταν περίπου 70,9% γεμάτες, σύμφωνα με τα τελευταία στοιχεία της Gas Infrastructure Europe. Η Γερμανία βρισκόταν περίπου στο 57,4%, η Ολλανδία στο 57,5%, ενώ η Ιταλία στο 86,6%
Άρα η Ευρώπη δεν βρίσκεται ακόμη αντιμέτωπη με άμεση έλλειψη.
Βρίσκεται όμως σε σαφώς πιο αδύναμη θέση από προηγούμενους χειμώνες.
Και το πρόβλημα γίνεται μεγαλύτερο επειδή το LNG που θα χρειαστεί για να γεμίσουν περαιτέρω οι αποθήκες πρέπει να αγοραστεί σε μια παγκόσμια αγορά όπου η προσφορά έχει ήδη περιοριστεί.
Το Κατάρ έχασε μέρος της LNG ισχύος του
Η Μέση Ανατολή έχει αλλάξει πλήρως την ενεργειακή αριθμητική.
Περίπου 17% της παραγωγικής δυναμικότητας στο Ras Laffan του Κατάρ τέθηκε εκτός λειτουργίας μετά τα πλήγματα του πολέμου. Δύο LNG trains μπορεί να χρειαστούν έως και τρία χρόνια για πλήρη αποκατάσταση, σύμφωνα με τις τελευταίες εκτιμήσεις του Κατάρ.
Αυτό έχει σημασία γιατί το Κατάρ είναι ένας από τους σημαντικότερους προμηθευτές LNG στην παγκόσμια αγορά.
Η Ευρώπη μπορεί λοιπόν να αγοράσει περισσότερο αέριο.
Αλλά για να το κάνει, πρέπει να ανταγωνιστεί για τα ίδια φορτία με:
- Κίνα,
- Ιαπωνία,
- Νότια Κορέα,
- άλλους μεγάλους Ασιάτες εισαγωγείς.
Η αποθήκευση δεν δημιουργεί νέα μόρια φυσικού αερίου.
Απλώς καθορίζει ποιος θα πληρώσει περισσότερο για να τα αποκτήσει.
Το μεγαλύτερο πρόβλημα μπορεί να μην είναι το φυσικό αέριο
Η πραγματική διαφοροποίηση σε σχέση με το 2022 βρίσκεται στο diesel.
Στις 15 Σεπτεμβρίου, η τιμή φυσικού diesel στη βορειοδυτική Ευρώπη έφτασε τα $1.642,25 ανά τόνο, το υψηλότερο επίπεδο που έχει καταγράψει η Platts για τη συγκεκριμένη αγορά.
Στη Μεσόγειο η αντίστοιχη τιμή έφτασε τα $1.664,75 ανά τόνο.
Η αιτία δεν είναι μία.
Είναι ένας συνδυασμός:
- χαμηλών αποθεμάτων,
- περιορισμένων ρωσικών εξαγωγών,
- προβλημάτων στις παγκόσμιες μεταφορές,
- δυσκολιών σε διυλιστήρια,
- αναταραχής στη Μέση Ανατολή.
Η S&P Global χαρακτηρίζει την κατάσταση ως βαθύτερη κρίση προσφοράς στα middle distillates.
Γιατί το diesel είναι διαφορετικό από το αέριο
Το φυσικό αέριο επιτρέπει κάποια ελαστικότητα στη ζήτηση.
Τα νοικοκυριά μπορούν να μειώσουν τη θέρμανση.
Ορισμένες βιομηχανίες μπορούν να περιορίσουν παραγωγή.
Οι ηλεκτροπαραγωγοί μπορούν, σε κάποιες περιπτώσεις, να αλλάξουν καύσιμο.
Το diesel είναι πολύ πιο δύσκαμπτο.
Τροφοδοτεί:
- φορτηγά,
- γεωργικά μηχανήματα,
- κατασκευές,
- logistics,
- βιομηχανικές γεννήτριες,
- μέρος της ναυτιλίας.
Η μείωση της κατανάλωσής του συχνά σημαίνει απλά μείωση πραγματικής οικονομικής δραστηριότητας.
Και γι’ αυτό το diesel μπορεί να περάσει πολύ γρήγορα στο κόστος:
τροφίμων → μεταφορών → κατασκευών → λιανεμπορίου.
Το αμερικανικό ρίσκο
Σε αυτό το ήδη δύσκολο περιβάλλον μπαίνει η Ουάσιγκτον.
Ο Τραμπ δήλωσε ότι έχει ζητήσει να εξεταστεί απαγόρευση εξαγωγών diesel ώστε να μειωθούν οι τιμές για τους Αμερικανούς καταναλωτές.
«I’ve called for it», είπε, ενώ ο Scott Bessent επιβεβαίωσε ότι εξετάζεται τόσο πλήρης όσο και μερικός περιορισμός.
Το πολιτικό κίνητρο είναι σαφές.
Το diesel στις ΗΠΑ έχει εκτιναχθεί και οι υψηλές τιμές πιέζουν ιδιαίτερα:
- αγρότες,
- φορτηγατζήδες,
- πολιτείες της αμερικανικής ενδοχώρας.
Όμως ενεργειακοί αναλυτές προειδοποιούν ότι ένας περιορισμός μπορεί να ρίξει προσωρινά τις τιμές στις ΗΠΑ, αλλά να αυξήσει εκείνες του υπόλοιπου κόσμου και τελικά να δημιουργήσει νέες παγκόσμιες πληθωριστικές πιέσεις.
Για την Ευρώπη αυτό έχει ιδιαίτερη σημασία.
Σε μια αγορά ήδη περιορισμένη, οι αμερικανικές εξαγωγές αποτελούν σημαντική εναλλακτική πηγή refined products.
Η Ευρώπη έχει όμως ένα όπλο που το 2022 χρησιμοποιήθηκε διαφορετικά
Τα στρατηγικά αποθέματα πετρελαίου.
Οι χώρες της ΕΕ υποχρεούνται να διατηρούν αποθέματα ισοδύναμα τουλάχιστον με:
90 ημέρες καθαρών εισαγωγών ή 61 ημέρες εσωτερικής κατανάλωσης, ανάλογα με το ποια υποχρέωση εφαρμόζεται.
Η κρίση του 2026 έχει ήδη οδηγήσει στη μεγαλύτερη συντονισμένη απελευθέρωση αποθεμάτων στην ιστορία του IEA.
Τον Μάρτιο, οι 32 χώρες-μέλη συμφώνησαν να διαθέσουν στην αγορά 400 εκατ. βαρέλια.
Και υπάρχει ένα πολύ σημαντικό ευρωπαϊκό στοιχείο:
η ΙΕΑ ανέφερε ότι, ενώ το συνολικό πρόγραμμα βασιζόταν σε μεγάλο βαθμό σε crude, οι ευρωπαϊκές συνεισφορές θα προέρχονταν κυρίως από refined products.
Άρα η Ευρώπη διαθέτει ήδη μηχανισμό που μπορεί να στοχεύσει ακριβώς στην αγορά όπου εμφανίζεται η μεγαλύτερη ένταση.
Crude και diesel δεν είναι το ίδιο
Αυτό είναι κρίσιμο.
Αν το πρόβλημα βρίσκεται στα διυλισμένα προϊόντα, η απελευθέρωση περισσότερου αργού πετρελαίου δεν έχει την ίδια άμεση αποτελεσματικότητα.
Χρειάζεται:
- να μεταφερθεί το crude,
- να βρεθεί διαθέσιμη δυναμικότητα διύλισης,
- να παραχθεί diesel,
- να μεταφερθεί εκεί όπου υπάρχει έλλειμμα.
Η Ευρώπη όμως αντιμετωπίζει ήδη tight refining capacity.
Γι’ αυτό και η σύνθεση των στρατηγικών αποθεμάτων αποκτά μεγαλύτερη σημασία από το συνολικό τους μέγεθος.
Η ίδια η Κομισιόν αναγνωρίζει ότι οι κανόνες χρειάζονται αλλαγή
Η Ευρωπαϊκή Επιτροπή έχει ήδη ξεκινήσει αναθεώρηση της Oil Stocks Directive.
Η επίσημη αιτιολόγηση είναι αποκαλυπτική: η κρίση στη Μέση Ανατολή αποκάλυψε αδυναμίες του σημερινού συστήματος.
Η Επιτροπή εξετάζει πλέον ακόμη και αν χρειάζονται ειδικές απαιτήσεις αποθεμάτων για διαφορετικά πετρελαϊκά προϊόντα, αντί το σύστημα να αντιμετωπίζει crude και refined fuels περίπου ως ενιαίο ενεργειακό buffer.
Αυτό θα μπορούσε να σημαίνει μελλοντικά μεγαλύτερα ειδικά αποθέματα:
- diesel,
- jet fuel,
- άλλων κρίσιμων distillates.
Το δύσκολο δίλημμα των στρατηγικών αποθεμάτων
Η χρήση τους, βέβαια, δεν είναι χωρίς κόστος.
Αν η Ευρώπη απελευθερώσει σημαντικές ποσότητες μέσα στον χειμώνα και:
- το Hormuz παραμείνει κλειστό,
- η σύγκρουση διαρκέσει μέσα στο 2027,
- οι αμερικανικές εξαγωγές περιοριστούν,
τότε θα έχει μειώσει το ενεργειακό της «μαξιλάρι» την ώρα που ενδέχεται να το χρειάζεται περισσότερο.
Γι’ αυτό ένα stock release δεν αποτελεί δωρεάν λύση.
Είναι ανταλλαγή:
χαμηλότερη πίεση σήμερα έναντι μικρότερου buffer αύριο.
Το θετικό στοιχείο: η Ευρώπη δεν είναι στο 2022
Υπάρχει και η άλλη πλευρά.
Η Ευρώπη είναι σήμερα πολύ καλύτερα προετοιμασμένη σε ορισμένα σημεία.
Η Κομισιόν επισημαίνει ότι:
- η προμήθεια φυσικού αερίου είναι περισσότερο διαφοροποιημένη,
- η δυνατότητα εισαγωγής LNG έχει αυξηθεί,
- η συνολική ζήτηση φυσικού αερίου έχει μειωθεί,
- υπάρχουν σημαντικά εμπορικά και στρατηγικά αποθέματα.
Γι’ αυτό και μέχρι στιγμής δεν μιλά για άμεσο κίνδυνο ελλείψεων.
Το πρόβλημα είναι περισσότερο τιμή παρά άμεση φυσική απουσία ενέργειας.
Και μια παρατεταμένη περίοδος υψηλών τιμών μπορεί να αποδειχθεί εξίσου επώδυνη για την ευρωπαϊκή βιομηχανία.
Τα τρία σενάρια του χειμώνα
1. Ακριβός αλλά διαχειρίσιμος χειμώνας
Εάν υπάρξει έστω μερική αποκλιμάκωση στη Μέση Ανατολή και οι ΗΠΑ δεν προχωρήσουν σε πλήρη απαγόρευση diesel, η Ευρώπη μπορεί να περάσει τον χειμώνα χωρίς φυσικές ελλείψεις.
Αλλά με:
- ακριβότερα καύσιμα,
- επίμονο ενεργειακό πληθωρισμό,
- μεγαλύτερο κόστος logistics,
- περιορισμένα περιθώρια για την ΕΚΤ.
2. Το αμερικανικό diesel εξαφανίζεται
Αυτό είναι το πολύ πιο δύσκολο σενάριο.
Αν η Ουάσιγκτον περιορίσει σημαντικά τις εξαγωγές και παράλληλα οι θαλάσσιες διαδρομές της Μέσης Ανατολής παραμείνουν προβληματικές, η ευρωπαϊκή αγορά diesel μπορεί να δεχθεί νέο σοκ.
Τότε οι κυβερνήσεις θα βρεθούν μπροστά σε επιλογές όπως:
- φορολογικές μειώσεις,
- στοχευμένες επιδοτήσεις,
- απελευθέρωση στρατηγικών αποθεμάτων,
- προσωρινά μέτρα περιορισμού ζήτησης.
3. Συμφωνία στη Μέση Ανατολή
Η αποκλιμάκωση θα μπορούσε να ρίξει γρήγορα το crude.
Δεν σημαίνει όμως ότι το diesel θα ακολουθήσει εξίσου γρήγορα.
Το πρόβλημα της ευρωπαϊκής διυλιστικής δυναμικότητας και της προσφοράς middle distillates δεν εξαφανίζεται αυτόματα επειδή πέφτει το Brent.
Και αυτή είναι ίσως η σημαντικότερη διαφορά ανάμεσα στην αγορά αργού και στην αγορά των τελικών καυσίμων.
Ο χειμώνας θα κριθεί στα διυλιστήρια, όχι μόνο στις δεξαμενές αερίου
Το 2022 η Ευρώπη έπρεπε να αντικαταστήσει έναν προμηθευτή φυσικού αερίου.
Το 2026 πρέπει να διαχειριστεί ταυτόχρονα:
LNG + Hormuz + Red Sea + refining capacity + diesel + αμερικανική ενεργειακή πολιτική.
Οι πολιτικές εξοικονόμησης φυσικού αερίου παραμένουν χρήσιμες.
Αλλά δεν λύνουν το πρόβλημα των καυσίμων μεταφοράς.
Και εκεί βρίσκεται το κρίσιμο σημείο για τους επόμενους μήνες.
Η Ευρώπη διαθέτει ένα μεγάλο ενεργειακό buffer μέσα στα στρατηγικά της αποθέματα. Το πόσο, πότε και σε ποια μορφή προϊόντος θα το χρησιμοποιήσει μπορεί να αποδειχθεί εξίσου σημαντικό με το πόσο γεμάτες θα είναι οι δεξαμενές φυσικού αερίου.
Γιατί ο χειμώνας του 2026 ίσως δεν κριθεί μόνο στις αποθήκες αερίου. Μπορεί να κριθεί στις δεξαμενές του diesel.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο