ΕΚΤ: Ελαφρύτερη εποπτεία για τις μικρές τράπεζες – Στα 10 δισ. ευρώ το νέο όριο
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 8 '

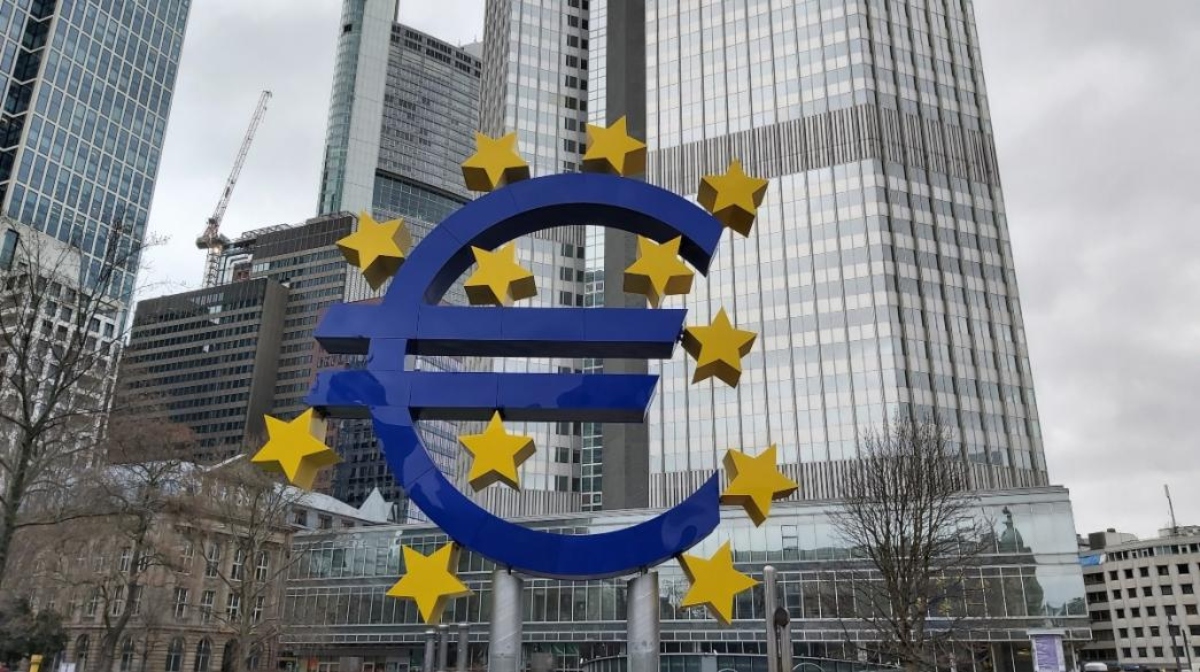
Πηγή Φωτογραφίας: AP Photo//ΕΚΤ: Ελαφρύτερη εποπτεία για τις μικρές τράπεζες – Στα 10 δισ. ευρώ το νέο όριο


Σε μια σημαντική αλλαγή φιλοσοφίας για την ευρωπαϊκή τραπεζική εποπτεία προχωρά η Ευρωπαϊκή Κεντρική Τράπεζα, επιδιώκοντας να μειώσει τη γραφειοκρατία και το λειτουργικό κόστος για τις μικρότερες τράπεζες της Ευρωζώνης χωρίς να υποχωρεί από τις βασικές απαιτήσεις χρηματοπιστωτικής σταθερότητας.
Στο επίκεντρο βρίσκεται η διεύρυνση του ειδικού καθεστώτος για τις λεγόμενες μικρές και μη σύνθετες τράπεζες, τις Small and Non-Complex Institutions – SNCIs.
Η ΕΚΤ έχει προτείνει να δοθεί στις εθνικές εποπτικές αρχές η δυνατότητα να αυξάνουν το όριο ενεργητικού για την ένταξη σε αυτή την κατηγορία από τα σημερινά 5 δισ. ευρώ έως και τα 10 δισ. ευρώ, ανάλογα με τη δομή της κάθε εθνικής τραπεζικής αγοράς.
Έως 150 επιπλέον τράπεζες στο ειδικό καθεστώς
Η αλλαγή μπορεί να διευρύνει αισθητά τον αριθμό των τραπεζών που θα επωφελούνται από απλούστερες εποπτικές διαδικασίες.
Σύμφωνα με τις εκτιμήσεις που παρουσιάζονται στο νέο πλαίσιο, περίπου 150 επιπλέον τράπεζες θα μπορούσαν να ενταχθούν στην κατηγορία των SNCIs.
Σήμερα περίπου το 75% των λιγότερο σημαντικών ιδρυμάτων της Ευρωζώνης χαρακτηρίζονται ήδη μικρά και μη σύνθετα. Με τη διεύρυνση του ορίου, το ποσοστό αυτό θα μπορούσε να φτάσει έως περίπου το 85%.
Η αλλαγή είναι σημαντική, επειδή στην Ευρώπη λειτουργούν εκατοντάδες περιφερειακές και συνεταιριστικές τράπεζες με επιχειρηματικό μοντέλο πολύ διαφορετικό από εκείνο των μεγάλων διεθνών ομίλων.
SREP κάθε δύο ή τρία χρόνια
Η σημαντικότερη πρακτική αλλαγή αφορά τη συχνότητα των εποπτικών αξιολογήσεων.
Η διαδικασία SREP, μέσω της οποίας οι εποπτικές αρχές αξιολογούν κεφάλαια, ρευστότητα, διακυβέρνηση και συνολικό προφίλ κινδύνου μιας τράπεζας, θα μπορούσε για τις μικρότερες και απλούστερες τράπεζες να πραγματοποιείται ανά δύο ή ακόμη και τρία χρόνια αντί για συχνότερους κύκλους.
Η ΕΚΤ θεωρεί ότι δεν έχει νόημα μια μικρή περιφερειακή τράπεζα με απλό επιχειρηματικό μοντέλο να υπόκειται ακριβώς στις ίδιες διαδικασίες με έναν πανευρωπαϊκό όμιλο που διαθέτει σύνθετες δραστηριότητες στις κεφαλαιαγορές.
Λιγότερα stress tests
Αλλαγές εξετάζονται και στα stress tests.
Η ΕΚΤ προτείνει τα μικρά και μη σύνθετα ιδρύματα να απαλλάσσονται σε μεγαλύτερο βαθμό από τις τακτικές bottom-up ασκήσεις, στις οποίες οι ίδιες οι τράπεζες πρέπει να τρέχουν πολύπλοκα μοντέλα και να υποβάλλουν μεγάλο όγκο δεδομένων.
Αντί γι’ αυτό, θα μπορούσαν να χρησιμοποιούνται περισσότερο κεντρικά top-down stress tests, όπου οι προβολές πραγματοποιούνται από τις ίδιες τις εποπτικές αρχές.
Η ΕΚΤ εκτιμά ότι αυτό θα μπορούσε να μειώσει αισθητά τον φόρτο για σχεδόν 1.000 μικρές και μη σύνθετες τράπεζες.
Από 13.500 σημεία δεδομένων στα περίπου 700
Ακόμη μεγαλύτερη είναι η πιθανή ελάφρυνση στο εποπτικό reporting.
Σύμφωνα με το προτεινόμενο πλαίσιο, ο αριθμός των δεδομένων που απαιτείται να υποβάλλουν οι μικρότερες τράπεζες θα μπορούσε να μειωθεί δραστικά, από περίπου 13.500 σημεία δεδομένων σε μόλις 700.
Πρόκειται για τεράστια διαφορά.
Για μια μικρή τράπεζα, η συμμόρφωση με τις εποπτικές απαιτήσεις δεν είναι απλώς γραφειοκρατικό ζήτημα.
Σημαίνει κόστος για:
πληροφοριακά συστήματα, εξειδικευμένο προσωπικό, νομικές υπηρεσίες, εσωτερικούς ελέγχους και εξωτερικούς συμβούλους.
Η μείωση των υποχρεώσεων μπορεί να απελευθερώσει σημαντικούς πόρους.
Πιο ευέλικτη εταιρική διακυβέρνηση
Η ΕΚΤ εξετάζει επίσης μεγαλύτερη αναλογικότητα στους κανόνες εταιρικής διακυβέρνησης.
Μικρές τράπεζες θα μπορούσαν να έχουν τη δυνατότητα να συγχωνεύουν ορισμένες επιτροπές, αντί να διατηρούν ξεχωριστές δομές για κάθε εποπτική λειτουργία.
Παράλληλα, οι κανόνες για αμοιβές, εσωτερικές διαδικασίες και οργανωτικές απαιτήσεις θα μπορούσαν να εφαρμόζονται με μεγαλύτερη αναλογικότητα σε σχέση με το μέγεθος και την πολυπλοκότητα του ιδρύματος.
Η ΕΚΤ δεν θέλει ένα δεύτερο τραπεζικό σύστημα
Το κρίσιμο σημείο είναι ότι η ΕΚΤ δεν προτείνει τη δημιουργία ενός εντελώς ξεχωριστού κανονιστικού κόσμου για τις μικρές τράπεζες.
Ο αντιπρόεδρος του Εποπτικού Συμβουλίου της ΕΚΤ Frank Elderson έχει υπογραμμίσει ότι το υφιστάμενο καθεστώς SNCIs αποτελεί το φυσικό σημείο εκκίνησης, επειδή επιτρέπει περισσότερη αναλογικότητα χωρίς να διασπά το ενιαίο ευρωπαϊκό κανονιστικό πλαίσιο.
Με άλλα λόγια, η λογική είναι:
ίδιοι βασικοί κανόνες, αλλά διαφορετική ένταση εποπτείας ανάλογα με τον πραγματικό κίνδυνο.
«Αναλογικότητα δεν σημαίνει χαμηλότερα standards»
Η ΕΚΤ βάζει πάντως μια σαφή κόκκινη γραμμή.
Η απλοποίηση δεν πρέπει να μετατραπεί σε χαλάρωση της τραπεζικής ασφάλειας.
Ο Elderson έχει τονίσει ότι η αναλογικότητα δεν σημαίνει απλώς λιγότερους κανόνες για όλες τις μικρές τράπεζες ανεξάρτητα από τον κίνδυνο.
Στόχος είναι να μειωθούν η περιττή πολυπλοκότητα, η υπερβολική κανονιστική λεπτομέρεια και το κόστος συμμόρφωσης, χωρίς να μειωθεί η ποιότητα της διαχείρισης κινδύνου.
Ο κυβερνοκίνδυνος βάζει όρια στη χαλάρωση
Η ΕΚΤ χρησιμοποιεί μάλιστα τον κυβερνοκίνδυνο ως χαρακτηριστικό παράδειγμα.
Οι μικρές τράπεζες διαθέτουν συχνά πολύ μικρότερους προϋπολογισμούς πληροφορικής από τους μεγάλους ομίλους.
Αυτό όμως δεν σημαίνει ότι μπορούν να έχουν χαμηλότερη επιχειρησιακή ανθεκτικότητα.
Η άνοδος της τεχνητής νοημοσύνης, των αυτοματοποιημένων κυβερνοεπιθέσεων και των εξαρτήσεων από τρίτους παρόχους αυξάνει τους κινδύνους για ολόκληρο τον τραπεζικό τομέα.
Άρα, σε τομείς όπως η κυβερνοασφάλεια, η εποπτική απαίτηση παραμένει αυστηρή.
Η αλλαγή εντάσσεται στη μεγάλη συζήτηση για την ανταγωνιστικότητα
Η μεταρρύθμιση δεν είναι απομονωμένη.
Εντάσσεται στη μεγαλύτερη ευρωπαϊκή συζήτηση για την ανταγωνιστικότητα του τραπεζικού τομέα και το κατά πόσο το κανονιστικό πλαίσιο έχει γίνει υπερβολικά περίπλοκο μετά από χρόνια νέων κανόνων που ακολούθησαν τη χρηματοπιστωτική κρίση.
Η ΕΚΤ έχει ήδη ξεκινήσει το πρόγραμμα «Next level supervision», με στόχο απλούστερες και περισσότερο στοχευμένες εποπτικές διαδικασίες σε τομείς όπως:
stress tests, εσωτερικά μοντέλα, κεφαλαιακές αποφάσεις, reporting και επιτόπιους ελέγχους.
Η Ευρώπη ψάχνει το δικό της μοντέλο για τις μικρές τράπεζες
Η ΕΚΤ εξετάζει επίσης πρακτικές που εφαρμόζονται σε άλλες μεγάλες τραπεζικές αγορές.
Στο ετήσιο report της αναφέρει ότι τα καθεστώτα μικρών τραπεζών σε Ηνωμένο Βασίλειο, Ελβετία και Ηνωμένες Πολιτείες μπορούν να προσφέρουν χρήσιμα παραδείγματα για το πώς θα μπορούσε να σχεδιαστεί ένα απλούστερο αλλά ταυτόχρονα συνετό ευρωπαϊκό μοντέλο.
Η διαφορά είναι ότι η Ευρωπαϊκή Ένωση θέλει να διατηρήσει ενιαίο πλαίσιο κανόνων, αποφεύγοντας τη δημιουργία 27 διαφορετικών εθνικών καθεστώτων.
Γιατί έχει σημασία για τον τραπεζικό ανταγωνισμό
Οι μικρότερες τράπεζες υποστηρίζουν εδώ και χρόνια ότι το κόστος συμμόρφωσης λειτουργεί δυσανάλογα εις βάρος τους.
Ένας μεγάλος τραπεζικός όμιλος μπορεί να διαθέτει εκατοντάδες υπαλλήλους για κανονιστική συμμόρφωση.
Μια μικρή περιφερειακή τράπεζα όχι.
Όταν όμως και οι δύο υποχρεούνται να ακολουθούν παρόμοια διαδικασία, το σταθερό κόστος συμμόρφωσης γίνεται πολύ βαρύτερο ως ποσοστό των λειτουργικών εξόδων της μικρής τράπεζας.
Αυτό μπορεί να περιορίζει:
τον ανταγωνισμό, την πιστωτική επέκταση, την κερδοφορία και την ικανότητα μικρότερων τραπεζών να επενδύουν στην ψηφιοποίηση.
Πιθανό όφελος για επιχειρήσεις και περιφερειακές οικονομίες
Το ζήτημα έχει και ευρύτερη οικονομική διάσταση.
Οι μικρές και περιφερειακές τράπεζες έχουν συχνά μεγαλύτερη έκθεση σε:
μικρομεσαίες επιχειρήσεις, οικογενειακές εταιρείες, τοπικές αγορές και περιφερειακές οικονομίες.
Εάν μειωθεί το διοικητικό τους κόστος χωρίς να αυξηθεί ο τραπεζικός κίνδυνος, περισσότερα κεφάλαια μπορούν θεωρητικά να κατευθυνθούν στην πραγματική οικονομία.
Αυτός είναι και ένας από τους λόγους για τους οποίους η συζήτηση για την αναλογικότητα συνδέεται άμεσα με την ευρωπαϊκή ατζέντα ανάπτυξης.
Το επόμενο βήμα
Οι αλλαγές δεν αποτελούν ακόμη ένα ενιαίο ολοκληρωμένο νομοθετικό πακέτο.
Η ΕΚΤ έχει καταθέσει συγκεκριμένες κατευθύνσεις και προτάσεις, ενώ οι τελικές μεταβολές απαιτούν συνεργασία με τις ευρωπαϊκές και εθνικές εποπτικές αρχές και, σε ορισμένες περιπτώσεις, αλλαγές στο ευρωπαϊκό κανονιστικό πλαίσιο.
Ωστόσο, η κατεύθυνση είναι πλέον ξεκάθαρη:
μικρότερες και απλούστερες τράπεζες δεν χρειάζεται να εποπτεύονται με την ίδια ένταση όπως οι πολύπλοκοι διεθνείς τραπεζικοί όμιλοι.
Η μεγάλη εικόνα
Η Ευρώπη περνά σε μια νέα φάση τραπεζικής ρύθμισης.
Μετά από περισσότερο από μία δεκαετία συνεχούς ενίσχυσης των κανόνων μετά την κρίση του 2008, η συζήτηση μετακινείται πλέον από το ερώτημα «πόσο περισσότερο πρέπει να ρυθμίσουμε» στο ερώτημα «πού μπορούμε να απλοποιήσουμε χωρίς να δημιουργήσουμε νέο κίνδυνο».
Η πιθανή αύξηση του ορίου από τα 5 στα 10 δισ. ευρώ, η αραιότερη διαδικασία SREP, τα πιο απλά stress tests και η δραστική μείωση του reporting αποτελούν σημαντικό βήμα προς αυτή την κατεύθυνση.
Το πραγματικό στοίχημα για την ΕΚΤ είναι πλέον να πετύχει τη δύσκολη ισορροπία:
λιγότερη γραφειοκρατία για τις μικρές τράπεζες, χωρίς λιγότερη ασφάλεια για το ευρωπαϊκό τραπεζικό σύστημα.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο