Γαλλία: Το χρέος χτυπά «κόκκινο» – Οι αποδόσεις εκτοξεύονται και ξυπνούν φόβοι μετάδοσης στην Ευρώπη
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 8 '


Η Γαλλία δεν αντιμετωπίζει απλώς μια δύσκολη δημοσιονομική συγκυρία.
Αντιμετωπίζει ένα πρόβλημα που αρχίζει να παίρνει ευρωπαϊκές διαστάσεις.
Οι αγορές παρακολουθούν πλέον στενά τη δεύτερη μεγαλύτερη οικονομία της Ευρωζώνης, καθώς το κόστος δανεισμού ανεβαίνει, η πολιτική πόλωση εντείνεται και οι προσπάθειες δημοσιονομικής εξυγίανσης συναντούν κοινωνικές και κοινοβουλευτικές αντιδράσεις.
Γιατί οι αποδόσεις των γαλλικών ομολόγων ανησυχούν τις αγορές
Όταν οι αποδόσεις αυξάνονται απότομα, η Γαλλία πληρώνει περισσότερο για να αναχρηματοδοτεί το χρέος της.
Το πρόβλημα δεν είναι μόνο το σημερινό επίπεδο των επιτοκίων.
Είναι η κατεύθυνση.
Ο Robin Brooks του Brookings προειδοποίησε πρόσφατα ότι οι αποδόσεις των γαλλικών κρατικών ομολόγων κινούνται ανεξέλεγκτα και ότι η μετάδοση της πίεσης προς άλλες οικονομίες υψηλού χρέους στην Ευρώπη έχει ήδη αρχίσει να γίνεται ορατή. Η εκτίμηση αυτή αποτελεί άποψη αναλυτή, αλλά αποτυπώνει την αυξανόμενη ανησυχία στις αγορές.
Χρέος 118,1% του ΑΕΠ το 2026
Η δημοσιονομική βάση είναι ήδη βαριά.
Η Ευρωπαϊκή Επιτροπή προβλέπει ότι το γαλλικό δημόσιο χρέος θα φτάσει στο 118,1% του ΑΕΠ το 2026 και θα ξεπεράσει το 120% το 2027, εφόσον δεν αλλάξει ουσιαστικά η σημερινή πολιτική.
Στο πρώτο τρίμηνο του 2026, η Eurostat είχε ήδη καταγράψει το χρέος στο 117,6% του ΑΕΠ, τρίτο υψηλότερο στην ΕΕ μετά την Ελλάδα και την Ιταλία.
Το έλλειμμα παραμένει πάνω από 5%
Το ακόμη μεγαλύτερο πρόβλημα είναι ότι η Γαλλία συνεχίζει να παράγει υψηλά ετήσια ελλείμματα.
Η Κομισιόν προβλέπει έλλειμμα 5,1% του ΑΕΠ το 2026 και 5,7% το 2027 χωρίς νέα μέτρα.
Αυτό σημαίνει ότι, ακόμη και χωρίς νέα κρίση, το χρέος συνεχίζει να αυξάνεται.
Το κόστος τόκων ανεβαίνει
Οι υψηλότερες αποδόσεις αρχίζουν να περνούν σταδιακά και στους λογαριασμούς του προϋπολογισμού.
Η Ευρωπαϊκή Επιτροπή εκτιμά ότι οι πληρωμές τόκων θα φτάσουν περίπου στο 2,6% του ΑΕΠ το 2026 και στο 2,8% το 2027.
Σε μια χώρα με τόσο μεγάλο απόθεμα χρέους, ακόμη και μικρή άνοδος στο μέσο κόστος χρηματοδότησης μεταφράζεται σε δισεκατομμύρια επιπλέον δαπανών.
Η πολιτική κρίση κάνει τη δημοσιονομική λύση δυσκολότερη
Το Axios συνδέει άμεσα το πρόβλημα χρέους με την πολιτική αβεβαιότητα.
Η Γαλλία οδεύει προς προεδρικές εκλογές το 2027 και η δυνατότητα της κυβέρνησης να περάσει βαθιές περικοπές ή φορολογικά μέτρα περιορίζεται από:
κοινοβουλευτική αστάθεια,
κοινωνικές αντιδράσεις,
και πολιτική πόλωση.
Αυτό είναι ίσως το στοιχείο που φοβίζει περισσότερο τις αγορές.
Όχι ότι η Γαλλία δεν γνωρίζει ποιο είναι το πρόβλημα.
Αλλά ότι δυσκολεύεται να συμφωνήσει πολιτικά στη λύση.
Η Γαλλία ξοδεύει πολύ περισσότερο από τον ευρωπαϊκό μέσο όρο
Η Κομισιόν σημειώνει ότι οι δημόσιες δαπάνες της Γαλλίας έφτασαν το 57,2% του ΑΕΠ το 2025, το δεύτερο υψηλότερο επίπεδο στην Ευρωπαϊκή Ένωση και περίπου 7,7 ποσοστιαίες μονάδες πάνω από τον ευρωπαϊκό μέσο όρο.
Η Επιτροπή θεωρεί ότι απαιτείται σταθερή δημοσιονομική προσαρμογή κυρίως στην πλευρά των δαπανών, αλλά αυτή ακριβώς είναι η περιοχή όπου οι πολιτικές αντιστάσεις είναι ισχυρότερες.
Το κοινωνικό κόστος ήδη φαίνεται
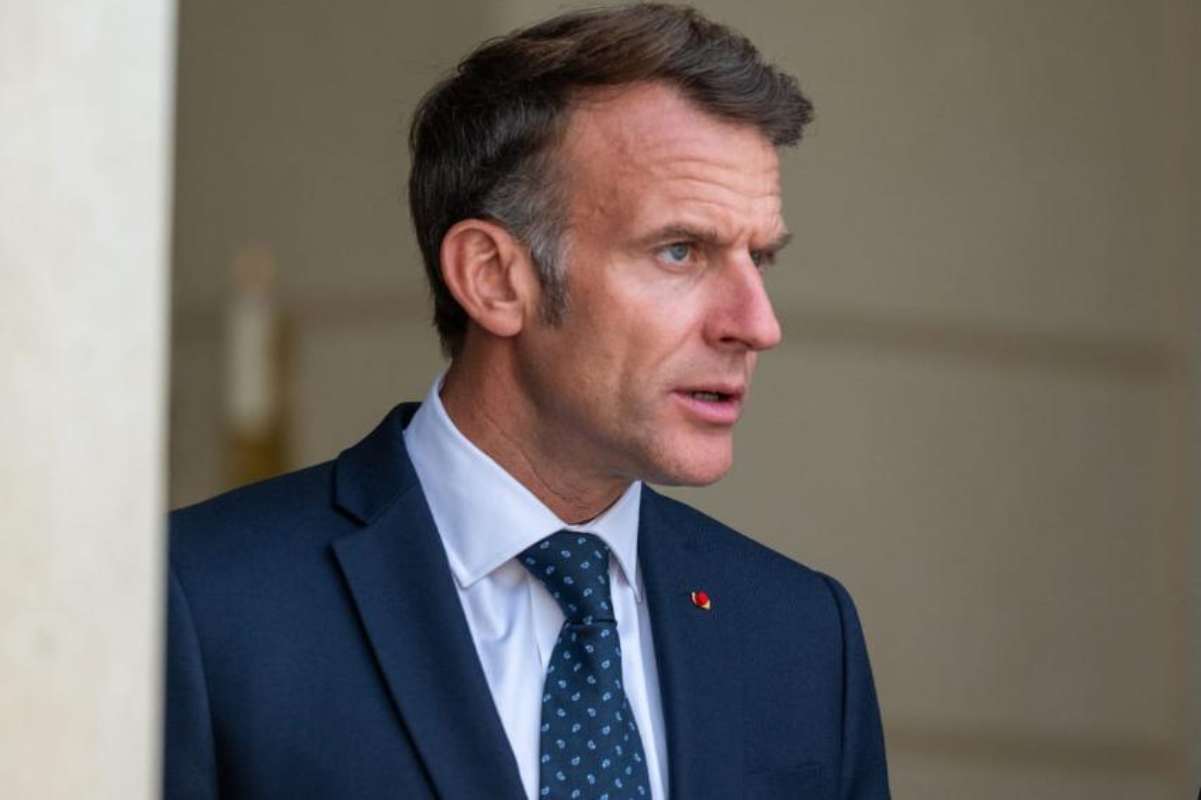
Η δημοσιονομική συζήτηση γίνεται παράλληλα με κοινωνική αναταραχή.
Οι περικοπές, οι φόροι, το συνταξιοδοτικό και το κόστος ζωής αποτελούν ήδη πεδία έντονης αντιπαράθεσης.
Αυτό περιορίζει το περιθώριο για επιθετική λιτότητα.
Και δημιουργεί ένα παράδοξο:
οι αγορές ζητούν ταχύτερη προσαρμογή,
ενώ η κοινωνία αντιδρά σε κάθε νέα περικοπή.
Ο κίνδυνος είναι η «παγίδα τόκων»
Αν το κόστος δανεισμού παραμείνει υψηλό, μπορεί να δημιουργηθεί ένας φαύλος κύκλος.
Υψηλότεροι τόκοι σημαίνουν:
μεγαλύτερες δημοσιονομικές δαπάνες,
μεγαλύτερα ελλείμματα,
περισσότερες εκδόσεις χρέους,
και τελικά ακόμη μεγαλύτερη πίεση στις αποδόσεις.
Αυτό δεν σημαίνει ότι η Γαλλία βρίσκεται ήδη σε κρίση τύπου 2010.
Αλλά αυτή είναι ακριβώς η δυναμική που οι επενδυτές προσπαθούν να αποφύγουν.
Γιατί γίνεται σύγκριση με την κρίση της Ευρωζώνης
Το Axios επισημαίνει ότι οι σημερινές συνθήκες δημιουργούν συγκρίσεις με την κρίση κρατικού χρέους της προηγούμενης δεκαετίας.
Η σύγκριση έχει όρια.
Η Γαλλία είναι πολύ μεγαλύτερη οικονομία.
Έχει βαθύτερη αγορά ομολόγων.
Η ΕΚΤ διαθέτει πλέον περισσότερα εργαλεία.
Και το θεσμικό πλαίσιο της Ευρωζώνης είναι διαφορετικό.
Όμως ακριβώς επειδή η Γαλλία είναι τόσο μεγάλη, ένα σοβαρό σοκ θα ήταν πολύ δυσκολότερο να περιοριστεί.
Η Γαλλία δεν είναι Ελλάδα του 2010
Αυτό χρειάζεται καθαρή διάκριση.
Η Γαλλία:
δεν έχει χάσει πρόσβαση στις αγορές,
δεν βρίσκεται σε πρόγραμμα διάσωσης,
και δεν αντιμετωπίζει άμεση αδυναμία εξυπηρέτησης χρέους.
Το πρόβλημα είναι διαφορετικό.
Οι αγορές αμφισβητούν περισσότερο τη δημοσιονομική πορεία και την πολιτική ικανότητα διόρθωσής της.
Γιατί η Ιταλία και το Βέλγιο παρακολουθούν στενά
Η ανησυχία για μετάδοση αφορά κυρίως οικονομίες με υψηλό δημόσιο χρέος.
Στο πρώτο τρίμηνο του 2026, η Ιταλία είχε χρέος 138,9% του ΑΕΠ, το Βέλγιο 109,1% και η Ισπανία 101,6%.
Αν οι επενδυτές αρχίσουν να ζητούν μεγαλύτερο ασφάλιστρο κινδύνου σε όλη την ευρωπαϊκή περιφέρεια, το κόστος δανεισμού μπορεί να αυξηθεί και εκτός Γαλλίας.
Η μετάδοση δεν χρειάζεται πανικό για να γίνει ζημιά
Δεν χρειάζεται να υπάρξει κατάρρευση της αγοράς.
Αρκεί μια σταθερή αύξηση των spreads.
Αυτό μπορεί να μεταφερθεί:
στις τράπεζες,
στο κόστος εταιρικού δανεισμού,
στα στεγαστικά,
στις επενδύσεις,
και τελικά στην ανάπτυξη.
Γι’ αυτό η αγορά ομολόγων λειτουργεί ως πρώιμος δείκτης μεγαλύτερων προβλημάτων.
Η ΕΚΤ μπαίνει στο κάδρο
Αν η πίεση γίνει πολύ μεγάλη, το επόμενο ερώτημα θα αφορά την Ευρωπαϊκή Κεντρική Τράπεζα.
Το Axios σημειώνει ότι οι αγορές ήδη εξετάζουν ποιο θα μπορούσε να είναι το όριο στο οποίο η ΕΚΤ θα έπρεπε να παρέμβει για να αποτρέψει κατακερματισμό των χρηματοπιστωτικών συνθηκών στην Ευρωζώνη.
Όμως οποιαδήποτε παρέμβαση θα ήταν πολιτικά και νομικά ευαίσθητη.
Η ΕΚΤ δεν μπορεί απλώς να χρηματοδοτεί δημοσιονομικά ελλείμματα.
Οι αγορές ομολόγων είναι ήδη νευρικές παγκοσμίως
Το γαλλικό πρόβλημα έρχεται σε μια περίοδο γενικότερης αναταραχής στα κρατικά ομόλογα.
Στις ΗΠΑ, το 10ετές Treasury είχε φτάσει πρόσφατα στο 5,13%, ενώ το 30ετές στο 5,44%, καθώς οι αγορές ανησυχούν για πληθωρισμό και υψηλότερα επιτόκια.
Άρα η Γαλλία δεν αντιμετωπίζει μια φιλική διεθνή αγορά χρήματος.
Αντιμετωπίζει ένα περιβάλλον όπου το κόστος κεφαλαίου αυξάνεται παντού.
Το τέλος του φθηνού χρήματος αλλάζει τα πάντα
Η εποχή 2008–2021, όταν οι κυβερνήσεις μπορούσαν να δανείζονται με εξαιρετικά χαμηλό κόστος, έχει τελειώσει.
Το Axios επισημαίνει ότι οι αποδόσεις άνω του 5% σε πολλές διεθνείς αγορές δημιουργούν νέα πραγματικότητα για κυβερνήσεις, επιχειρήσεις και νοικοκυριά.
Για χώρες με υψηλό χρέος, αυτή η αλλαγή είναι ιδιαίτερα επώδυνη.
Η ανάπτυξη δεν προσφέρει μεγάλη βοήθεια
Η Κομισιόν προβλέπει ανάπτυξη μόλις 0,8% για τη Γαλλία το 2026 και 1,1% το 2027.
Αυτό είναι πρόβλημα γιατί χαμηλή ανάπτυξη σημαίνει ότι το ΑΕΠ δεν αυξάνεται αρκετά γρήγορα ώστε να «αραιώνει» το βάρος του χρέους.
Τα υψηλά πρωτογενή ελλείμματα και οι αυξανόμενοι τόκοι υπερκαλύπτουν το όφελος της ονομαστικής ανάπτυξης.
Το 2027 είναι ο πολιτικός καταλύτης
Όσο πλησιάζουν οι προεδρικές εκλογές, τόσο δυσκολότερες μπορεί να γίνουν οι δημοσιονομικές αποφάσεις.
Οι κυβερνήσεις συνήθως δεν θέλουν να πηγαίνουν σε εκλογές με:
βαθιές περικοπές,
νέους φόρους,
ή μεγάλες μεταρρυθμίσεις που προκαλούν κοινωνική αντίδραση.
Αυτό αυξάνει τον φόβο ότι οι ουσιαστικές αποφάσεις μπορεί να μετατεθούν χρονικά.
Η μεγάλη εικόνα
Το γαλλικό πρόβλημα δεν είναι ένα μόνο νούμερο.
Είναι ο συνδυασμός:
υψηλού χρέους, υψηλού ελλείμματος, αυξανόμενων τόκων, χαμηλής ανάπτυξης και πολιτικής αβεβαιότητας.
Το χρέος κατευθύνεται προς το 120% του ΑΕΠ.
Το έλλειμμα παραμένει πάνω από 5%.
Το κόστος εξυπηρέτησης αυξάνεται.
Και η πολιτική δυνατότητα για γρήγορη δημοσιονομική προσαρμογή παραμένει περιορισμένη.
Γι’ αυτό η Γαλλία έχει γίνει μία από τις μεγαλύτερες εστίες κινδύνου στις ευρωπαϊκές αγορές.
Το κρίσιμο ερώτημα πλέον δεν είναι αν το Παρίσι γνωρίζει ότι πρέπει να μειώσει το έλλειμμα. Είναι αν μπορεί να το κάνει αρκετά γρήγορα χωρίς να προκαλέσει ακόμη μεγαλύτερη πολιτική και κοινωνική κρίση — και πριν οι αγορές ανεβάσουν ακόμη περισσότερο τον λογαριασμό.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο