ΗΠΑ: «Κόκκινος συναγερμός» στις πιστωτικές κάρτες – Χρέη στα όρια και φόβοι για την κατανάλωση
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 12 '
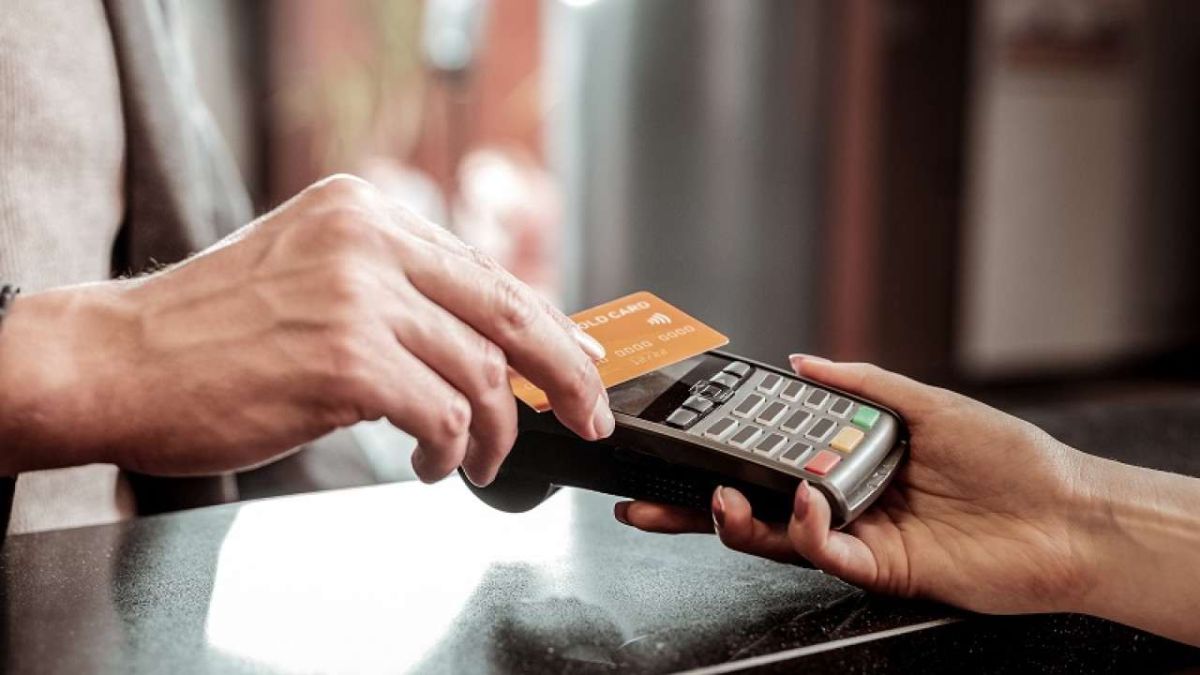
Πηγή Φωτογραφίας: AP Photo//ΗΠΑ: «Κόκκινος συναγερμός» στις πιστωτικές κάρτες – Χρέη στα όρια και φόβοι για την κατανάλωση


Ένα ανησυχητικό μήνυμα για την κατάσταση των αμερικανικών νοικοκυριών στέλνουν τα στοιχεία για τις πιστωτικές κάρτες, καθώς οι σοβαρές καθυστερήσεις πληρωμών παραμένουν κοντά στα υψηλότερα επίπεδα των τελευταίων 15 ετών.
Σύμφωνα με τα διαθέσιμα στοιχεία της Ομοσπονδιακής Τράπεζας της Νέας Υόρκης, το ποσοστό των υπολοίπων πιστωτικών καρτών που βρίσκονταν σε καθυστέρηση τουλάχιστον 90 ημερών διαμορφώθηκε στο 12,92% το δεύτερο τρίμηνο του 2026, έναντι 13,12% το πρώτο τρίμηνο.
Παρά τη μικρή τριμηνιαία υποχώρηση, ο δείκτης παραμένει σε επίπεδα που είχαν να καταγραφούν από το 2011.
Πρόκειται για μια εξέλιξη που αποτυπώνει την πίεση σε τμήμα των καταναλωτών, ιδιαίτερα σε όσους διαθέτουν περιορισμένα εισοδήματα, μικρά αποταμιευτικά αποθέματα και αυξημένες δανειακές υποχρεώσεις.
Η εικόνα αποκτά ακόμη μεγαλύτερη σημασία καθώς οι μεγάλες αμερικανικές τράπεζες ετοιμάζονται να ανακοινώσουν τα αποτελέσματα του τρίτου τριμήνου.
Η Wall Street αναζητά απαντήσεις σε ένα κρίσιμο ερώτημα: πόσο ακόμη μπορεί να στηρίζει η αμερικανική κατανάλωση την οικονομία όταν ένα μέρος των νοικοκυριών δυσκολεύεται να εξυπηρετήσει ακόμη και τις πιστωτικές του κάρτες;
Σχεδόν 13% των υπολοίπων σε σοβαρή καθυστέρηση
Τα στοιχεία της Fed της Νέας Υόρκης αποτυπώνουν μια σημαντική επιδείνωση σε σχέση με την περίοδο μετά την πανδημία.
Το πρώτο τρίμηνο του 2026, το 13,12% των υπολοίπων πιστωτικών καρτών βρισκόταν σε καθυστέρηση 90 ημερών ή περισσότερο.
Το δεύτερο τρίμηνο, ο δείκτης περιορίστηκε ελαφρώς στο 12,92%.
Η υποχώρηση αυτή δεν αναιρεί το γεγονός ότι οι σοβαρές καθυστερήσεις παραμένουν ιστορικά αυξημένες.
Υπάρχει, ωστόσο, μια κρίσιμη διευκρίνιση: το ποσοστό δεν σημαίνει ότι το 12,92% των Αμερικανών κατόχων πιστωτικών καρτών έχει σταματήσει να πληρώνει.
Αφορά το μερίδιο της συνολικής αξίας των οφειλόμενων υπολοίπων που έχει περιέλθει σε σοβαρή καθυστέρηση.
Η διάκριση είναι ουσιαστική, καθώς άλλο είναι το ποσοστό των δανειοληπτών που καθυστερούν και άλλο το ποσοστό των χρημάτων που βρίσκονται σε καθυστέρηση.
Σε κάθε περίπτωση, το μέγεθος του δείκτη αναδεικνύει την οικονομική πίεση που αντιμετωπίζει μέρος της αμερικανικής κοινωνίας.
Πώς οι πιστωτικές κάρτες έγιναν βαρίδι για τα νοικοκυριά
Η πιστωτική κάρτα αποτελεί βασικό εργαλείο πληρωμών και βραχυπρόθεσμης χρηματοδότησης στις Ηνωμένες Πολιτείες.
Όταν όμως οι καταναλωτές δεν εξοφλούν ολόκληρο το μηνιαίο υπόλοιπο, το ανεξόφλητο ποσό μπορεί να επιβαρύνεται με ιδιαίτερα υψηλούς τόκους.
Αυτό δημιουργεί έναν μηχανισμό συσσώρευσης χρέους.
Ένα νοικοκυριό που χρησιμοποιεί την κάρτα του για καθημερινές ανάγκες μπορεί να διαπιστώσει ότι η ελάχιστη μηνιαία καταβολή δεν επαρκεί για ουσιαστική μείωση της οφειλής.
Εάν προστεθούν αυξήσεις στα καύσιμα, στα τρόφιμα, στα ενοίκια και στις υπηρεσίες, το διαθέσιμο εισόδημα περιορίζεται ακόμη περισσότερο.
Η κατάσταση γίνεται δυσκολότερη όταν προκύπτει απώλεια εργασίας, μείωση ωρών απασχόλησης ή απρόβλεπτη οικογενειακή δαπάνη.
Οι καθυστερήσεις στις πιστωτικές κάρτες αποτελούν έτσι έναν από τους δείκτες που χρησιμοποιούνται για να αξιολογηθεί η οικονομική ανθεκτικότητα των καταναλωτών.
Από την πανδημία στην ακρίβεια: Η μεγάλη αντιστροφή
Κατά την περίοδο της πανδημίας, οι καθυστερήσεις πληρωμών είχαν υποχωρήσει αισθητά.
Η κρατική οικονομική στήριξη, οι περιορισμένες δυνατότητες κατανάλωσης και η αύξηση των αποταμιεύσεων βοήθησαν πολλά νοικοκυριά να περιορίσουν τις οφειλές τους.
Στη συνέχεια, όμως, το περιβάλλον άλλαξε.
Ο πληθωρισμός αύξησε το κόστος βασικών αγαθών και υπηρεσιών.
Η αυστηρότερη νομισματική πολιτική της Ομοσπονδιακής Τράπεζας των ΗΠΑ οδήγησε σε υψηλότερο κόστος δανεισμού.
Παράλληλα, η εξάντληση μέρους των αποταμιεύσεων που είχαν συσσωρευθεί τα προηγούμενα χρόνια περιόρισε το οικονομικό περιθώριο ασφαλείας αρκετών νοικοκυριών.
Το αποτέλεσμα ήταν η σταδιακή αύξηση των καθυστερήσεων.
Η σημερινή εικόνα δεν αποτελεί από μόνη της απόδειξη μιας νέας χρηματοπιστωτικής κρίσης.
Δείχνει, όμως, ότι η επιβάρυνση δεν κατανέμεται ομοιόμορφα στην αμερικανική κοινωνία.
Γιατί οι χαμηλότερες εισοδηματικές ομάδες πιέζονται περισσότερο
Η αύξηση των τιμών δεν έχει την ίδια επίδραση σε όλα τα νοικοκυριά.
Οι οικογένειες με υψηλότερα εισοδήματα διαθέτουν συνήθως περισσότερες δυνατότητες αποταμίευσης και μεγαλύτερη πρόσβαση σε εναλλακτικές πηγές χρηματοδότησης.
Αντίθετα, τα νοικοκυριά με χαμηλότερα εισοδήματα αφιερώνουν μεγαλύτερο μέρος των χρημάτων τους σε βασικές ανάγκες.
Οι αυξήσεις στο ενοίκιο, στην ενέργεια και στα τρόφιμα περιορίζουν άμεσα το ποσό που απομένει για την εξυπηρέτηση χρεών.
Επιπλέον, οι καταναλωτές με χαμηλότερη πιστοληπτική αξιολόγηση συχνά αντιμετωπίζουν υψηλότερα επιτόκια και αυστηρότερους όρους δανεισμού.
Έτσι, ακόμη και μια σχετικά μικρή επιδείνωση του οικογενειακού προϋπολογισμού μπορεί να οδηγήσει σε καθυστέρηση πληρωμής.
Η αύξηση των σοβαρών καθυστερήσεων αποτελεί συνεπώς και ένδειξη των διαφορετικών οικονομικών δυνατοτήτων μεταξύ των κοινωνικών ομάδων.
Το παράδοξο: Άλλος δείκτης καθυστερήσεων δείχνει βελτίωση
Η εικόνα του αμερικανικού καταναλωτικού χρέους απαιτεί προσεκτική ανάγνωση.
Παρότι το μερίδιο των υπολοίπων πιστωτικών καρτών σε καθυστέρηση τουλάχιστον 90 ημερών παραμένει κοντά σε υψηλό 15ετίας, άλλοι τραπεζικοί δείκτες εμφανίζουν βελτίωση.
Σύμφωνα με τα στοιχεία της Federal Reserve για τα δάνεια πιστωτικών καρτών που διακρατούν οι εμπορικές τράπεζες, ο εποχικά προσαρμοσμένος δείκτης καθυστερήσεων υποχώρησε στο 2,85% το δεύτερο τρίμηνο του 2026, από 2,91% το πρώτο.
Πρόκειται για διαφορετικό στατιστικό μέγεθος, με διαφορετική κάλυψη και μεθοδολογία.
Οι δύο δείκτες δεν είναι άμεσα συγκρίσιμοι.
Η συνύπαρξή τους δείχνει γιατί δεν αρκεί ένας μόνο αριθμός για να αξιολογηθεί η κατάσταση.
Η πίεση παραμένει σημαντική σε συγκεκριμένες κατηγορίες δανειοληπτών, χωρίς αυτό να σημαίνει ότι ολόκληρο το τραπεζικό χαρτοφυλάκιο πιστωτικών καρτών επιδεινώνεται με τον ίδιο ρυθμό.
Η Wall Street περιμένει JPMorgan, Citi και Wells Fargo
Η προσοχή στρέφεται πλέον στις ανακοινώσεις αποτελεσμάτων των μεγαλύτερων αμερικανικών τραπεζών.
Η JPMorgan Chase, η Citigroup, η Wells Fargo και η Goldman Sachs αναμένεται να προσφέρουν σημαντικές ενδείξεις για την πορεία της οικονομίας.
Οι επενδυτές θα εξετάσουν όχι μόνο την κερδοφορία, αλλά και την ποιότητα των δανειακών χαρτοφυλακίων.
Ιδιαίτερη σημασία θα έχουν οι προβλέψεις για επισφαλείς απαιτήσεις, οι διαγραφές μη εξυπηρετούμενων οφειλών και οι εκτιμήσεις των διοικήσεων για τη συμπεριφορά των καταναλωτών.
Οι τράπεζες διαθέτουν άμεση εικόνα για τις πληρωμές πιστωτικών καρτών, τη ζήτηση νέων δανείων και τις αλλαγές στις οικονομικές συνήθειες των πελατών τους.
Εάν καταγραφεί περαιτέρω επιδείνωση της ποιότητας των καταναλωτικών δανείων, οι τράπεζες ενδέχεται να χρειαστεί να ενισχύσουν τις προβλέψεις τους για πιθανές ζημιές.
Αυτό θα μπορούσε να περιορίσει μέρος της κερδοφορίας τους.
Αντίθετα, μια σταθεροποίηση των καθυστερήσεων θα αποτελούσε ένδειξη ότι οι πιέσεις παραμένουν διαχειρίσιμες.
Υψηλά επιτόκια: Διπλή επίδραση στις τράπεζες
Τα υψηλά επιτόκια δημιουργούν μια σύνθετη κατάσταση για τον αμερικανικό τραπεζικό κλάδο.
Από τη μία πλευρά, μπορούν να ενισχύσουν τα έσοδα από τόκους σε ορισμένες κατηγορίες δανείων.
Από την άλλη, αυξάνουν το κόστος εξυπηρέτησης των υποχρεώσεων για τους δανειολήπτες.
Όσο περισσότερο επιβαρύνονται οι καταναλωτές, τόσο μεγαλύτερος μπορεί να γίνει ο κίνδυνος καθυστερήσεων και αθετήσεων πληρωμών.
Οι τράπεζες καλούνται επομένως να ισορροπήσουν ανάμεσα στα έσοδα από δανεισμό και στον πιστωτικό κίνδυνο.
Η αύξηση των αποδόσεων των αμερικανικών κρατικών ομολόγων επηρεάζει παράλληλα το κόστος χρηματοδότησης, τα στεγαστικά επιτόκια και την αποτίμηση χρηματοοικονομικών στοιχείων ενεργητικού.
Η εξέλιξη αυτή καθιστά τις ανακοινώσεις του τρίτου τριμήνου ιδιαίτερα σημαντικές για τις χρηματοπιστωτικές αγορές.
Η αμερικανική κατανάλωση μπροστά σε δοκιμασία
Η ιδιωτική κατανάλωση αποτελεί τον μεγαλύτερο πυλώνα της οικονομικής δραστηριότητας των Ηνωμένων Πολιτειών.
Γι’ αυτό και η επιδείνωση της οικονομικής κατάστασης μέρους των νοικοκυριών έχει σημασία πολύ πέρα από τον τραπεζικό κλάδο.
Όταν οι καταναλωτές αφιερώνουν μεγαλύτερο μέρος του εισοδήματός τους στην εξυπηρέτηση χρεών, διαθέτουν λιγότερα χρήματα για άλλες αγορές.
Η επίδραση μπορεί να γίνει αισθητή στο λιανικό εμπόριο, στην εστίαση, στα ταξίδια και στις υπηρεσίες.
Παράλληλα, οι τράπεζες μπορούν να περιορίσουν την προσφορά νέας πίστωσης ή να αυστηροποιήσουν τα κριτήρια χορήγησης.
Αυτό ενδέχεται να δημιουργήσει έναν κύκλο χαμηλότερης κατανάλωσης και δυσκολότερης πρόσβασης σε δανεισμό.
Ωστόσο, η συνολική εικόνα της αμερικανικής οικονομίας παραμένει πιο σύνθετη.
Οι μεγάλες τράπεζες εξακολουθούν να εμφανίζουν σημαντική κεφαλαιακή ανθεκτικότητα, ενώ η καταναλωτική δραστηριότητα δεν έχει καταρρεύσει.
Οι καθυστερήσεις αποτελούν προειδοποιητικό δείκτη, όχι απόδειξη ότι επίκειται ύφεση.
Το φάντασμα του 2011 και οι διαφορές από την προηγούμενη κρίση
Η αναφορά στα υψηλότερα επίπεδα καθυστερήσεων από το 2011 προκαλεί εύλογους συνειρμούς με την περίοδο που ακολούθησε την παγκόσμια χρηματοπιστωτική κρίση.
Υπάρχουν, όμως, σημαντικές διαφορές.
Η κρίση του 2008 συνδέθηκε με εκτεταμένα προβλήματα στην αγορά στεγαστικών δανείων, στις τιτλοποιήσεις και στη σταθερότητα μεγάλων χρηματοπιστωτικών ιδρυμάτων.
Οι σημερινές πιέσεις στις πιστωτικές κάρτες αφορούν κυρίως την εξυπηρέτηση καταναλωτικού χρέους σε περιβάλλον υψηλού κόστους ζωής και δανεισμού.
Επιπλέον, οι μεγάλες αμερικανικές τράπεζες λειτουργούν σήμερα με διαφορετικό εποπτικό και κεφαλαιακό πλαίσιο.
Αυτό δεν εξαλείφει τον κίνδυνο ζημιών.
Σημαίνει, όμως, ότι η επιστροφή ενός δείκτη στα επίπεδα του 2011 δεν αρκεί για να συναχθεί πως επαναλαμβάνεται η κρίση του 2008.
Η εξέλιξη πρέπει να αξιολογείται μαζί με την απασχόληση, τα εισοδήματα, τις αποταμιεύσεις, τις τραπεζικές προβλέψεις και την πορεία της κατανάλωσης.
Τι σημαίνουν οι εξελίξεις για τη Fed και τον Τραμπ
Η πορεία του καταναλωτικού χρέους αποτελεί σημαντική παράμετρο για τη νομισματική πολιτική.
Η Ομοσπονδιακή Τράπεζα των ΗΠΑ παρακολουθεί την εξέλιξη του πληθωρισμού, της απασχόλησης και της οικονομικής δραστηριότητας.
Εάν οι καθυστερήσεις στις πληρωμές συνοδευτούν από σημαντική εξασθένηση της κατανάλωσης και της αγοράς εργασίας, οι ενδείξεις αυτές θα μπορούσαν να ενισχύσουν τις ανησυχίες για την ανάπτυξη.
Από την άλλη πλευρά, οι επίμονες πληθωριστικές πιέσεις μπορούν να περιορίσουν τα περιθώρια ταχείας μείωσης των επιτοκίων.
Η αμερικανική οικονομία βρίσκεται έτσι αντιμέτωπη με δύο διαφορετικές προκλήσεις: την ανάγκη συγκράτησης των τιμών και την ανάγκη διατήρησης της χρηματοοικονομικής ανθεκτικότητας των νοικοκυριών.
Για την κυβέρνηση Τραμπ, το κόστος ζωής και η αγοραστική δύναμη αποτελούν σημαντικά ζητήματα ενόψει των ενδιάμεσων εκλογών της 3ης Νοεμβρίου.
Οι εξελίξεις στις πιστωτικές κάρτες προσθέτουν ένα ακόμη στοιχείο στην οικονομική συζήτηση, χωρίς να επιτρέπουν από μόνες τους συμπεράσματα για την εκλογική συμπεριφορά.
Από τις πιστωτικές κάρτες στην παγκόσμια οικονομία
Οι δυσκολίες των Αμερικανών καταναλωτών μπορούν να αποκτήσουν διεθνή σημασία.
Οι Ηνωμένες Πολιτείες αποτελούν μία από τις μεγαλύτερες αγορές για ευρωπαϊκά και ασιατικά προϊόντα.
Μια παρατεταμένη επιβράδυνση της αμερικανικής κατανάλωσης θα μπορούσε να επηρεάσει τις εισαγωγές, τις επιχειρηματικές πωλήσεις και τις διεθνείς χρηματοπιστωτικές αγορές.
Παράλληλα, η αύξηση του πιστωτικού κινδύνου μπορεί να επηρεάσει τη διάθεση των επενδυτών για ανάληψη κινδύνου.
Η σημασία των εξελίξεων είναι ιδιαίτερα μεγάλη σε μια περίοδο κατά την οποία η παγκόσμια οικονομία αντιμετωπίζει αβεβαιότητα λόγω των ενεργειακών τιμών και των γεωπολιτικών εντάσεων.
Ωστόσο, οι συνέπειες θα εξαρτηθούν από το κατά πόσο η πίεση στις πιστωτικές κάρτες θα επεκταθεί σε άλλες κατηγορίες δανείων και σε μεγαλύτερο μέρος του πληθυσμού.
Το πραγματικό «καμπανάκι» για την αμερικανική οικονομία
Τα στοιχεία του 2026 δείχνουν ότι ένα σημαντικό τμήμα των οφειλών από πιστωτικές κάρτες εξακολουθεί να βρίσκεται σε σοβαρή καθυστέρηση.
Η μικρή βελτίωση του δεύτερου τριμήνου είναι θετική, αλλά δεν αναιρεί το γεγονός ότι ο σχετικός δείκτης παραμένει κοντά σε υψηλό 15ετίας.
Την ίδια στιγμή, οι ευρύτεροι τραπεζικοί δείκτες καθυστερήσεων παρουσιάζουν ηπιότερη εικόνα.
Αυτή η απόκλιση καθιστά απαραίτητη την προσεκτική παρακολούθηση των επόμενων στοιχείων.
Η ουσία δεν είναι ότι οι Ηνωμένες Πολιτείες βρίσκονται αναγκαστικά μπροστά σε νέα τραπεζική κρίση. Είναι ότι η οικονομική πίεση σε μέρος των νοικοκυριών παραμένει έντονη, παρά τη συνολική ανθεκτικότητα της αμερικανικής οικονομίας.
Οι επόμενες ανακοινώσεις των τραπεζών θα δείξουν εάν οι καθυστερήσεις σταθεροποιούνται ή εάν η επιβάρυνση των καταναλωτών αρχίζει να επηρεάζει περισσότερο την κερδοφορία και τη χορήγηση νέων δανείων.
Και αυτό θα αποτελέσει μια κρίσιμη δοκιμασία για την αμερικανική οικονομία τους τελευταίους μήνες του 2026.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο