Ελληνικές τράπεζες: «Χρυσές» αποδόσεις έως 34% βλέπει η Eurobank Equities – Το αγκάθι του 2027
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 14 '
Πηγή Φωτογραφίας: eurokinissi//Ελληνικές τράπεζες: «Χρυσές» αποδόσεις έως 34% βλέπει η Eurobank Equities – Το αγκάθι του 2027


Σε τροχιά υψηλής κερδοφορίας παραμένουν οι ελληνικές τράπεζες, με τη Eurobank Equities να ανεβάζει τον πήχη των προσδοκιών για την περίοδο 2026–2028, παρά τις αβεβαιότητες που συσσωρεύονται στην ελληνική και ευρωπαϊκή οικονομία.
Η νέα έκθεση της χρηματιστηριακής, με τίτλο «Earnings Power Beyond the Noise», αποτυπώνει έναν τραπεζικό κλάδο που εξακολουθεί να παράγει ισχυρά έσοδα από τόκους και προμήθειες, να αυξάνει τις χορηγήσεις του και να εμφανίζει ανθεκτική λειτουργική κερδοφορία.
Το πιο εντυπωσιακό στοιχείο είναι ότι, παρά το χρηματιστηριακό ράλι περίπου 32% από την αρχή του 2026, οι αναλυτές εξακολουθούν να βλέπουν περιθώρια ανόδου 13% έως 34% για τις τραπεζικές μετοχές που καλύπτουν.
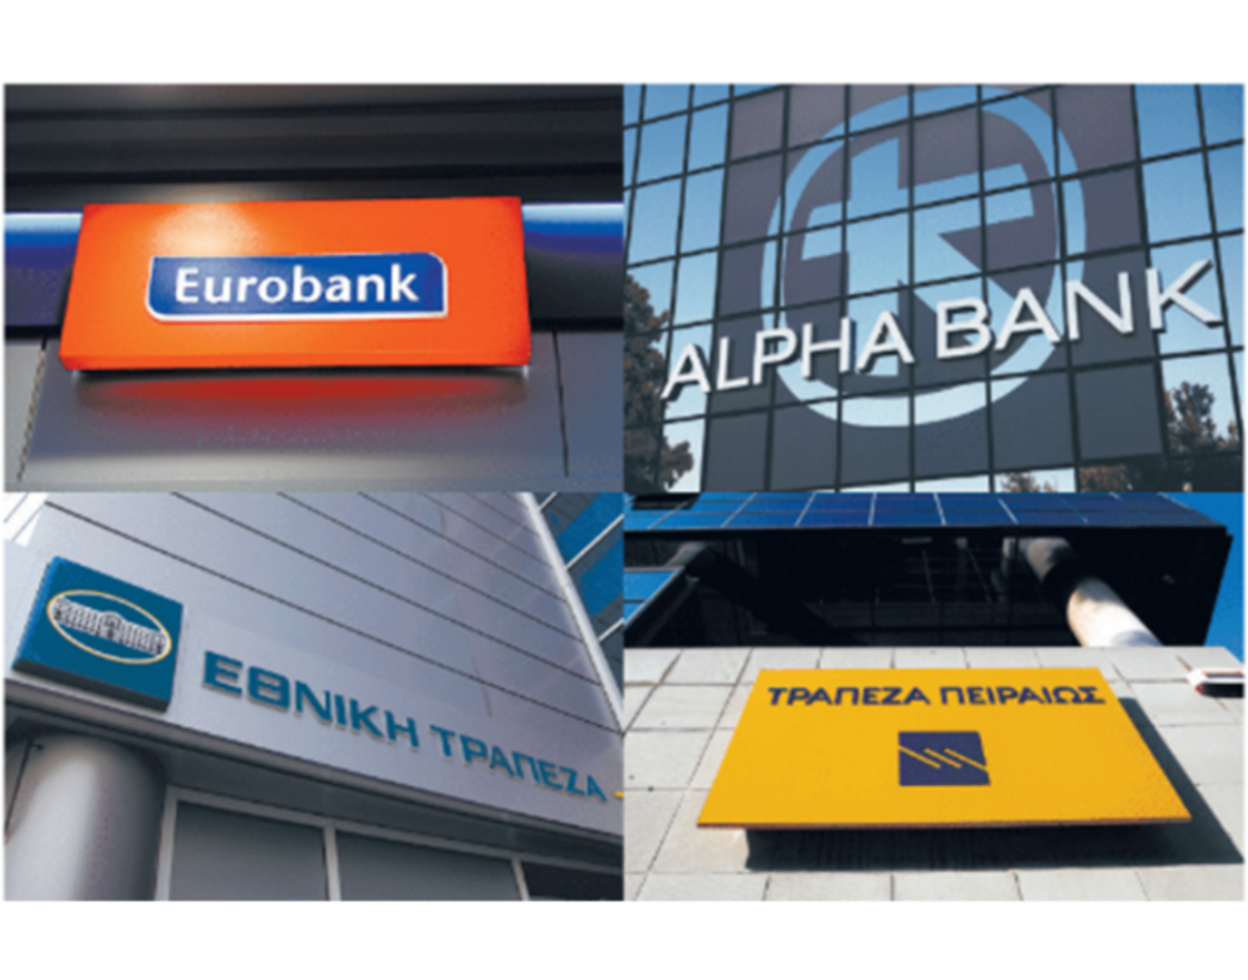
Η Eurobank Equities διατηρεί τη σύσταση «Αγορά» για τις Alpha Bank, Εθνική Τράπεζα, Τράπεζα Πειραιώς, Optima Bank και Τράπεζα Κύπρου, αναδεικνύοντας την Alpha Bank ως κορυφαία επενδυτική επιλογή.
Πίσω, ωστόσο, από τις αναβαθμισμένες αποτιμήσεις υπάρχει ένα ερώτημα με ιδιαίτερη σημασία για την ελληνική οικονομία:
Θα μπορέσουν οι τράπεζες να συνεχίσουν να χρηματοδοτούν με υψηλούς ρυθμούς επιχειρήσεις και επενδύσεις όταν ολοκληρωθεί το Ταμείο Ανάκαμψης;
Και, κυρίως, πόσο θα επηρεάσουν αυτή την προσπάθεια οι πολιτικές εξελίξεις του 2027, η πορεία των επιτοκίων και οι αναταράξεις στις ευρωπαϊκές αγορές;
Οι νέες τιμές-στόχοι: Ποια τράπεζα έχει το μεγαλύτερο περιθώριο ανόδου
Η Eurobank Equities προχωρά σε αναβάθμιση των τιμών-στόχων, στηριζόμενη στις βελτιωμένες προβλέψεις για τα αποτελέσματα των επόμενων ετών.
Συγκεκριμένα:
- Alpha Bank: Νέα τιμή-στόχος 5,75 ευρώ, από 4,95 ευρώ προηγουμένως. Εκτιμώμενο περιθώριο ανόδου 33,9%.
- Εθνική Τράπεζα: Νέα τιμή-στόχος 20,80 ευρώ, από 18,70 ευρώ. Εκτιμώμενο περιθώριο ανόδου 27,6%.
- Τράπεζα Πειραιώς: Νέα τιμή-στόχος 12,25 ευρώ, από 11,10 ευρώ. Εκτιμώμενο περιθώριο ανόδου 25,3%.
- Τράπεζα Κύπρου: Νέα τιμή-στόχος 12,75 ευρώ, από 11,60 ευρώ. Εκτιμώμενο περιθώριο ανόδου 22,1%.
- Optima Bank: Νέα τιμή-στόχος 16,55 ευρώ, από 11,60 ευρώ. Εκτιμώμενο περιθώριο ανόδου 12,6%.
Τα ποσοστά προκύπτουν από τη σύγκριση των τιμών-στόχων με τις χρηματιστηριακές τιμές κλεισίματος της 13ης Οκτωβρίου 2026 και δεν αποτελούν εγγυημένες αποδόσεις.
Το γεγονός ότι η χρηματιστηριακή εξακολουθεί να βλέπει σημαντικό περιθώριο ανόδου, παρά τα ήδη ισχυρά κέρδη των μετοχών, αποτυπώνει την εκτίμησή της ότι η τραπεζική κερδοφορία μπορεί να στηρίξει υψηλότερες αποτιμήσεις.
Αναβάθμιση κερδών έως 6%: Από πού έρχεται η νέα δυναμική
Η Eurobank Equities αναθεωρεί ανοδικά κατά 2% έως 6% τις προβλέψεις της για τα καθαρά κέρδη της περιόδου 2026–2028.
Τρεις παράγοντες βρίσκονται πίσω από την αναβάθμιση.
Ο πρώτος είναι η ισχυρή πιστωτική επέκταση, κυρίως προς τις επιχειρήσεις.
Ο δεύτερος είναι η ανθεκτικότητα των καθαρών εσόδων από τόκους, παρά τις μεταβολές στο περιβάλλον επιτοκίων.
Ο τρίτος είναι η σημαντική αύξηση των προμηθειών από συναλλαγές, χρηματοδοτήσεις, επενδυτικά προϊόντα και ασφαλιστικές υπηρεσίες.
Κατά το δεύτερο τρίμηνο του 2026, τα ενήμερα δάνεια αυξήθηκαν σε ετήσια βάση κατά περίπου 9% έως 14% στις τέσσερις συστημικές τράπεζες, κατά 8% στην Τράπεζα Κύπρου και κατά 37% στην Optima Bank.
Μάλιστα, η Τράπεζα Κύπρου και η Optima Bank είχαν ήδη καλύψει περίπου το 70% των ετήσιων στόχων τους για την πιστωτική επέκταση.
Την ίδια περίοδο, τα καθαρά έσοδα από τόκους των συστημικών τραπεζών αυξήθηκαν κατά 3% έως 6% σε τριμηνιαία βάση, ενώ τα βασικά έσοδα από προμήθειες ενισχύθηκαν κατά 4% έως 20%.
Αυτή η εικόνα δείχνει ότι η κερδοφορία δεν στηρίζεται αποκλειστικά στα επιτόκια, αλλά και στη διεύρυνση της τραπεζικής δραστηριότητας.
Παράλληλα, η συγκράτηση των λειτουργικών εξόδων και η διατήρηση της ποιότητας των δανειακών χαρτοφυλακίων συμβάλλουν στην ενίσχυση της αποδοτικότητας.
Το μεγάλο στοίχημα: Τι θα συμβεί όταν τελειώσει το Ταμείο Ανάκαμψης;
Το Ταμείο Ανάκαμψης αποτέλεσε σημαντικό εργαλείο χρηματοδότησης επενδύσεων στην ελληνική οικονομία.
Η σταδιακή ολοκλήρωση του προγράμματος, ωστόσο, δημιουργεί ένα νέο ερώτημα για την επόμενη ημέρα.
Θα διατηρηθεί η επενδυτική ζήτηση χωρίς την ίδια ένταση ευρωπαϊκής χρηματοδοτικής στήριξης;
Η Eurobank Equities εμφανίζεται συγκρατημένα αισιόδοξη.
Για τις τέσσερις συστημικές τράπεζες προβλέπει αύξηση των ενήμερων δανείων:
8,6% το 2026, 7,6% το 2027 και 7% το 2028.
Πρόκειται για σταδιακή επιβράδυνση, όχι όμως για κατάρρευση της πιστωτικής επέκτασης.
Σύμφωνα με τα στοιχεία που παραθέτει η έκθεση, η Ελλάδα έχει λάβει 11,7 δισ. ευρώ από τα συνολικά 17,7 δισ. ευρώ του δανειακού σκέλους του Ταμείου Ανάκαμψης.
Παράλληλα, έχουν υπογραφεί συμφωνίες για επενδύσεις συνολικού ύψους 29,2 δισ. ευρώ.
Η χρηματοδότηση αυτών των σχεδίων κατανέμεται σε 13,2 δισ. ευρώ από το Ταμείο, 9,4 δισ. ευρώ από τραπεζικά δάνεια και 6,6 δισ. ευρώ από ίδια κεφάλαια των επενδυτών.
Μέχρι τον Μάιο είχαν εκταμιευθεί περίπου 6 δισ. ευρώ.
Η ύπαρξη υπογεγραμμένων επενδυτικών συμφωνιών δημιουργεί, σύμφωνα με την ανάλυση, ένα σημαντικό απόθεμα έργων που μπορεί να συνεχίσει να τροφοδοτεί τραπεζικές εκταμιεύσεις τα επόμενα χρόνια.
Επιπλέον, η άμεση συγχρηματοδότηση μέσω του Ταμείου αντιστοιχούσε σε περίπου 10% των νέων μεσομακροπρόθεσμων τραπεζικών δανειακών συμφωνιών από τον Ιούλιο του 2022 έως τον Φεβρουάριο του 2026.
Αυτό αποτελεί ένδειξη ότι η επιχειρηματική ζήτηση για χρηματοδότηση έχει ευρύτερη βάση.
Ενέργεια, υποδομές, εξοπλισμός, εκσυγχρονισμός παραγωγικών μονάδων και κεφάλαιο κίνησης παραμένουν σημαντικές πηγές ζήτησης.
Το κρίσιμο ζητούμενο δεν είναι μόνο να υπάρχουν διαθέσιμα τραπεζικά κεφάλαια, αλλά και να προχωρούν οι επιχειρηματικές επενδύσεις με επαρκή ταχύτητα.
Εκλογές 2027: Ο πολιτικός κίνδυνος που μπαίνει στις τραπεζικές προβλέψεις
Ιδιαίτερο ενδιαφέρον παρουσιάζει η αναφορά της Eurobank Equities στις πολιτικές εξελίξεις του 2027.
Η χρηματιστηριακή δεν προβλέπει πολιτική αστάθεια ως βασικό της σενάριο.
Εξετάζει, ωστόσο, τις πιθανές επιπτώσεις που θα μπορούσαν να έχουν καθυστερήσεις στον σχηματισμό κυβέρνησης ή ενδεχόμενες επαναληπτικές εκλογές στην υλοποίηση επενδύσεων.
Η ανησυχία αφορά κυρίως τη χρονική μετάθεση δημόσιων και ιδιωτικών έργων.
Για το 2027, οι δημόσιες επενδύσεις εκτός Ταμείου Ανάκαμψης προβλέπεται να αυξηθούν κατά περίπου 12%, στα 11 δισ. ευρώ.
Ωστόσο, η πρόσθετη χρηματοδότηση των 1,2 δισ. ευρώ δεν αρκεί από μόνη της να αντισταθμίσει την ολοκλήρωση δαπανών ύψους 7,2 δισ. ευρώ που συνδέονται με το Ταμείο.
Στο εναλλακτικό σενάριο της Eurobank Equities, μια υστέρηση επενδύσεων κατά 5% μέσα στο εκλογικό έτος θα μπορούσε να περιορίσει τον ρυθμό ανάπτυξης της ελληνικής οικονομίας κατά περίπου 0,5 ποσοστιαία μονάδα, στο 1,4%.
Ταυτόχρονα, ο ρυθμός πιστωτικής επέκτασης θα μπορούσε να μειωθεί κατά 0,36 ποσοστιαίες μονάδες, στο 7,2%.
Οι αριθμοί αυτοί δεν αποτελούν πρόβλεψη ότι θα υπάρξουν επαναληπτικές εκλογές.
Αποτελούν ποσοτικοποίηση ενός συγκεκριμένου κινδύνου: ότι η πολιτική αβεβαιότητα μπορεί να καθυστερήσει επενδύσεις και, κατά συνέπεια, τραπεζικές χρηματοδοτήσεις.
Για τις τράπεζες, επομένως, το 2027 δεν είναι μόνο ένα έτος πολιτικών εξελίξεων, αλλά και μια δοκιμασία για τη συνέχεια της επενδυτικής δραστηριότητας.
Επιτόκια: Πώς μια αύξηση 0,50% μπορεί να ενισχύσει τα κέρδη
Η πορεία των επιτοκίων παραμένει καθοριστικός παράγοντας για την τραπεζική κερδοφορία.
Η Eurobank Equities χρησιμοποιεί ως βασική παραδοχή επιτόκιο καταθέσεων της Ευρωπαϊκής Κεντρικής Τράπεζας 2,75% στο τέλος του 2026 και 2,50% για την περίοδο 2027–2028.
Με βάση το συγκεκριμένο μοντέλο, μια πρόσθετη αύξηση επιτοκίων κατά 50 μονάδες βάσης θα μπορούσε να ενισχύσει τα τραπεζικά κέρδη του 2027 κατά περίπου 2,6% έως 5%.
Αυτό συμβαίνει επειδή ένα μέρος των δανειακών χαρτοφυλακίων εξακολουθεί να επηρεάζεται από τα κυμαινόμενα επιτόκια.
Το όφελος, πάντως, δεν είναι απεριόριστο.
Ο ανταγωνισμός για τις καταθέσεις, οι ανάγκες χρηματοδότησης και η πιθανή αύξηση του κόστους δανεισμού για επιχειρήσεις και νοικοκυριά μπορούν να περιορίσουν τη θετική επίδραση.
Επιπλέον, τα υψηλότερα επιτόκια ενδέχεται να καθυστερήσουν επενδυτικά σχέδια με μικρότερα περιθώρια βιωσιμότητας.
Η συνολική εκτίμηση της χρηματιστηριακής είναι ότι η ζήτηση για χρηματοδότηση και το απόθεμα ώριμων επενδύσεων θα παραμείνουν καθοριστικότεροι παράγοντες για την πιστωτική επέκταση.
Η Γαλλία και τα ομόλογα: Ο κίνδυνος που έρχεται από την Ευρώπη
Ένας δεύτερος εξωτερικός κίνδυνος αφορά την αναταραχή στις ευρωπαϊκές αγορές κρατικών ομολόγων.
Οι δημοσιονομικές πιέσεις στη Γαλλία και η αυξημένη αβεβαιότητα στις αγορές μπορούν να επηρεάσουν το κόστος κεφαλαίου και τις αποτιμήσεις των τραπεζών στην ευρύτερη Ευρωζώνη.
Η διαφορά απόδοσης των ελληνικών δεκαετών ομολόγων έναντι των γερμανικών έχει διευρυνθεί κατά περισσότερες από 25 μονάδες βάσης, στις περίπου 95 μονάδες, σύμφωνα με τα στοιχεία που εξετάζει η έκθεση.
Η Eurobank Equities εκτιμά ότι αύξηση του κόστους ιδίων κεφαλαίων κατά 50 μονάδες βάσης θα μπορούσε να μειώσει τις εύλογες αξίες των τραπεζών κατά 4,4% έως 7%.
Εάν, όμως, η εξέλιξη συνοδευόταν από αντίστοιχη αύξηση του επιτοκίου καταθέσεων της ΕΚΤ, το όφελος στην κερδοφορία θα μπορούσε να περιορίσει την καθαρή αρνητική επίδραση στις αποτιμήσεις στο 0,4% έως 3%.
Η διάκριση είναι ουσιαστική.
Μια χρηματιστηριακή διόρθωση λόγω αυξημένου κόστους κεφαλαίου δεν σημαίνει αυτομάτως επιδείνωση της λειτουργικής κερδοφορίας των τραπεζών.
Alpha Bank: Γιατί αναδεικνύεται στην κορυφή των επιλογών
Η Alpha Bank αποτελεί την κορυφαία επιλογή της Eurobank Equities, καθώς η χρηματιστηριακή θεωρεί ότι η μετοχή συνδυάζει ελκυστική αποτίμηση και υψηλή αναμενόμενη αύξηση κερδών.
Η νέα τιμή-στόχος των 5,75 ευρώ αντιστοιχεί σε δυνητικό περιθώριο ανόδου σχεδόν 34% έναντι της τιμής αναφοράς της 13ης Οκτωβρίου.
Η τράπεζα εμφανίζει εκτιμώμενο δείκτη τιμής προς κέρδη περίπου 8,2 για το 2027, ενώ ο δείκτης PEG διαμορφώνεται στο 0,49, έναντι 0,82 των εγχώριων ανταγωνιστών της.
Παράλληλα, η μετοχή εμφανίζει έκπτωση περίπου 25% ως προς τον δείκτη τιμής προς ενσώματη λογιστική αξία έναντι των υπόλοιπων ελληνικών τραπεζών.
Η Eurobank Equities προβλέπει επίσης μέσο ετήσιο ρυθμό αύξησης των κερδών ανά μετοχή περίπου 17% την περίοδο 2025–2028.
Αυτή η προοπτική αποτελεί βασικό επιχείρημα για την εκτίμηση ότι η αποτίμηση της Alpha Bank μπορεί να συγκλίνει περισσότερο με εκείνες των ανταγωνιστών της.
Σημαντικός σταθμός θεωρείται η 5η Νοεμβρίου, όταν έχει προγραμματιστεί η Ημέρα Επενδυτών της τράπεζας.
Η αγορά αναμένεται να αναζητήσει τότε περισσότερες πληροφορίες για τους μεσοπρόθεσμους στόχους κερδοφορίας, την κεφαλαιακή στρατηγική και τις επιστροφές κεφαλαίου προς τους μετόχους.
Εθνική και Πειραιώς: Οι νέες αποτιμήσεις ανεβάζουν τον πήχη
Για την Εθνική Τράπεζα, η Eurobank Equities ανεβάζει την τιμή-στόχο στα 20,80 ευρώ, από 18,70 ευρώ.
Το δυνητικό περιθώριο ανόδου υπολογίζεται στο 27,6%, με βάση την τιμή αναφοράς της έκθεσης.
Η ισχυρή κεφαλαιακή θέση, η ποιότητα του χαρτοφυλακίου και η δυνατότητα παραγωγής κερδών αποτελούν σημαντικά στοιχεία της επενδυτικής αξιολόγησης του ομίλου.
Για την Τράπεζα Πειραιώς, η νέα τιμή-στόχος διαμορφώνεται στα 12,25 ευρώ, από 11,10 ευρώ προηγουμένως.
Το περιθώριο ανόδου υπολογίζεται στο 25,3%.
Η πορεία των χορηγήσεων, η λειτουργική αποδοτικότητα και η διατήρηση της ποιότητας του ενεργητικού θα παραμείνουν βασικοί παράγοντες για την επιβεβαίωση των προβλέψεων.
Οι δύο τράπεζες συμμετέχουν στην ευρύτερη θετική εικόνα που διαμορφώνει η Eurobank Equities για τον ελληνικό τραπεζικό κλάδο, χωρίς αυτό να εξαλείφει τους κινδύνους από το μακροοικονομικό περιβάλλον.
Optima Bank και Τράπεζα Κύπρου: Η ισχυρή επέκταση και οι διαφορετικές αποτιμήσεις
Η Optima Bank εμφανίζει ιδιαίτερα υψηλό ρυθμό αύξησης των ενήμερων δανείων, περίπου 37% σε ετήσια βάση κατά το δεύτερο τρίμηνο.
Η Eurobank Equities ανεβάζει την τιμή-στόχο της στα 16,55 ευρώ, με περιθώριο ανόδου 12,6% έναντι της τιμής αναφοράς.
Η μικρότερη δυνητική άνοδος σε σύγκριση με άλλες τράπεζες δεν σημαίνει κατ’ ανάγκη ασθενέστερη επιχειρηματική επίδοση, αλλά αντανακλά και τη διαφορετική αποτίμηση της μετοχής.
Για την Τράπεζα Κύπρου, η τιμή-στόχος αυξάνεται στα 12,75 ευρώ, με εκτιμώμενο περιθώριο ανόδου 22,1%.
Η προβλεπόμενη απόδοση ενσώματων ιδίων κεφαλαίων για το 2026 φθάνει το 17,6%, ενώ για την Optima Bank το αντίστοιχο ποσοστό εκτιμάται στο 26,6%.
Για τις τέσσερις συστημικές τράπεζες, η εκτιμώμενη απόδοση ενσώματων ιδίων κεφαλαίων κινείται μεταξύ 12% και 16,7%.
Τα στοιχεία αποτυπώνουν τις διαφορές στο επιχειρηματικό μοντέλο, στο μέγεθος και στην αναπτυξιακή φάση κάθε τράπεζας.
Γιατί οι ελληνικές τράπεζες παραμένουν φθηνότερες από τις ευρωπαϊκές
Παρά τη σημαντική άνοδο των τραπεζικών μετοχών, η Eurobank Equities εκτιμά ότι οι αποτιμήσεις τους εξακολουθούν να προσφέρουν σχετική ελκυστικότητα.
Οι τέσσερις συστημικές τράπεζες διαπραγματεύονται, κατά μέσο όρο, περίπου στις 9 φορές τα εκτιμώμενα κέρδη του 2027 και στις 1,46 φορές την ενσώματη λογιστική τους αξία.
Με βάση τους συγκρίσιμους δείκτες, εμφανίζουν έκπτωση περίπου 14% έναντι των ιταλικών τραπεζών και 12% έναντι των ισπανικών.
Ένα μέρος της διαφοράς εξηγείται από τη χαμηλότερη προβλεπόμενη προσαρμοσμένη απόδοση ενσώματων ιδίων κεφαλαίων, περίπου 17% για τις ελληνικές τράπεζες έναντι 18,6% των συγκρίσιμων ευρωπαϊκών ομίλων.
Ωστόσο, η Eurobank Equities επισημαίνει δύο αντισταθμιστικά πλεονεκτήματα.
Το πρώτο είναι η υψηλότερη προβλεπόμενη αύξηση κερδών ανά μετοχή, 11,4% έναντι 9%.
Το δεύτερο είναι η ταχύτερη πιστωτική επέκταση, περίπου 8% έναντι 4%.
Με άλλα λόγια, η χρηματιστηριακή θεωρεί ότι οι ελληνικές τράπεζες συνδυάζουν υψηλότερους αναπτυξιακούς ρυθμούς με αποτιμήσεις που εξακολουθούν να υπολείπονται ορισμένων ευρωπαϊκών ανταγωνιστών.
Η επόμενη ημέρα: Από τα ευρωπαϊκά κονδύλια στην πραγματική οικονομία
Το βασικό συμπέρασμα της έκθεσης υπερβαίνει τις τιμές-στόχους των τραπεζικών μετοχών.
Η επόμενη μεγάλη δοκιμασία θα είναι η μετάβαση της ελληνικής οικονομίας σε μια περίοδο κατά την οποία οι έκτακτοι πόροι του Ταμείου Ανάκαμψης δεν θα έχουν την ίδια βαρύτητα.
Η διατήρηση της πιστωτικής επέκτασης θα εξαρτηθεί από την ικανότητα των επιχειρήσεων να προχωρούν σε νέες παραγωγικές επενδύσεις, από την ταχύτητα υλοποίησης των έργων και από τη σταθερότητα του οικονομικού περιβάλλοντος.
Για τις τράπεζες, η πρόκληση είναι διπλή.
Αφενός, να διατηρήσουν την αύξηση των δανείων και των εσόδων τους.
Αφετέρου, να προστατεύσουν την ποιότητα των χαρτοφυλακίων τους, χωρίς να αναλάβουν υπερβολικούς κινδύνους στην προσπάθεια διατήρησης υψηλών ρυθμών ανάπτυξης.
Η Eurobank Equities εκτιμά ότι οι προϋποθέσεις για ισχυρή κερδοφορία παραμένουν.
Ωστόσο, το πραγματικό τεστ θα έρθει μετά το Ταμείο Ανάκαμψης και μέσα στο πολιτικά κρίσιμο 2027.
Τότε θα φανεί εάν η σημερινή τραπεζική δυναμική μπορεί να μετατραπεί σε διατηρήσιμη χρηματοδότηση της ελληνικής οικονομίας ή εάν η ολοκλήρωση των ευρωπαϊκών προγραμμάτων και οι εξωτερικές αβεβαιότητες θα επιβραδύνουν τον ρυθμό ανάπτυξης.
Σημείωση: Οι τιμές-στόχοι, οι συστάσεις και τα σενάρια αποτελούν εκτιμήσεις της Eurobank Equities και όχι εγγυήσεις μελλοντικών αποδόσεων ή εξατομικευμένη επενδυτική συμβουλή.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο