Grant Thornton: «Ωρολογιακή βόμβα» 3,7 δισ. στο φυσικό αέριο–Ο ακριβός χειμώνας και η πρόκληση για την Ελλάδα
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 13 '
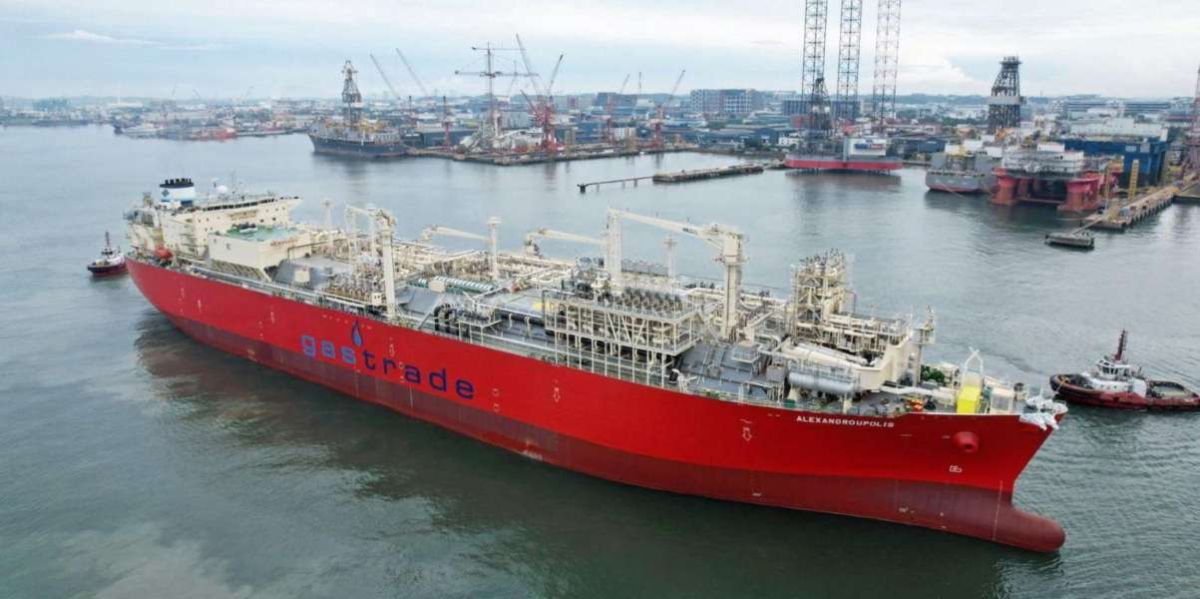
Πηγή Φωτογραφίας: AP Photo//Grant Thornton: «Ωρολογιακή βόμβα» 3,7 δισ. στο φυσικό αέριο – Ο ακριβός χειμώνας και η μεγάλη πρόκληση για την Ελλάδα


Μπροστά σε μια νέα περίοδο ενεργειακής αβεβαιότητας βρίσκεται η Ελλάδα, καθώς η εκτίναξη των διεθνών τιμών φυσικού αερίου, τα περιορισμένα ευρωπαϊκά αποθέματα και η αυξανόμενη εξάρτηση από τις εισαγωγές LNG διαμορφώνουν ένα ιδιαίτερα απαιτητικό περιβάλλον για τον χειμώνα 2026–2027.
Η νέα ανάλυση της Grant Thornton, με τίτλο Greece’s Gas Market at an Inflection Point: Regional Export Hub in a Tight European Winter, αποτυπώνει το μέγεθος του κινδύνου, αλλά και τις σημαντικές ευκαιρίες που δημιουργούνται για την ελληνική οικονομία.
Το πλέον εντυπωσιακό στοιχείο είναι η δυνητική επιβάρυνση των 3,7 δισ. ευρώ ετησίως στην εγχώρια κατανάλωση φυσικού αερίου, εφόσον οι τιμές παραμείνουν στα επίπεδα που καταγράφηκαν στις 13 Οκτωβρίου.
Πρόκειται για υποθετικό υπολογισμό έκθεσης στο κόστος και όχι για πρόβλεψη τελικών λογαριασμών ή απώλειας ΑΕΠ.
Την ίδια στιγμή, η Ελλάδα εξελίσσεται σε ολοένα σημαντικότερο ενεργειακό κόμβο για τη Νοτιοανατολική Ευρώπη, με τις εξαγωγές φυσικού αερίου να καταγράφουν αύξηση 169% στο εννεάμηνο του 2026.
Το μεγάλο παράδοξο είναι ότι η χώρα αποκτά μεγαλύτερη γεωπολιτική και εμπορική σημασία, ενώ ταυτόχρονα αυξάνεται η έκθεσή της στις διακυμάνσεις της διεθνούς αγοράς ενέργειας.
Το σοκ των 3,7 δισ. ευρώ: Πώς προκύπτει ο λογαριασμός
Η Grant Thornton υπολογίζει ότι η ετησιοποιημένη εγχώρια κατανάλωση φυσικού αερίου αντιστοιχεί σε περίπου 66,5 TWh.
Με βάση αυτή την ποσότητα, κάθε αύξηση της τιμής του ευρωπαϊκού δείκτη TTF κατά 10 ευρώ ανά μεγαβατώρα μπορεί να προκαλέσει πρόσθετο ετήσιο κόστος περίπου 665 εκατ. ευρώ.
Η τιμή του φυσικού αερίου βρισκόταν κοντά στα 31 ευρώ/MWh τον Φεβρουάριο του 2026, ενώ στις 13 Οκτωβρίου έφθασε στα 86 ευρώ/MWh.
Η διαφορά των 55 ευρώ/MWh μεταφράζεται, υπό τις παραδοχές της ανάλυσης, σε δυνητικό πρόσθετο κόστος περίπου 3,7 δισ. ευρώ ετησίως.
Το ποσό δεν σημαίνει ότι οι ελληνικές επιχειρήσεις και τα νοικοκυριά θα επιβαρυνθούν αυτομάτως με 3,7 δισ. ευρώ.
Ο υπολογισμός προϋποθέτει ότι όλες οι ποσότητες τιμολογούνται με βάση τον TTF, ότι η κατανάλωση παραμένει σταθερή και ότι οι υψηλές τιμές διατηρούνται επί ολόκληρο το έτος.
Μακροχρόνιες συμβάσεις, αντισταθμίσεις κινδύνου και μεταβολές στη ζήτηση μπορούν να περιορίσουν σημαντικά την πραγματική επιβάρυνση.
Ωστόσο, η τάξη μεγέθους αναδεικνύει την οικονομική σημασία της ενεργειακής ασφάλειας.
Από τα 31 στα 86 ευρώ: Η μεγάλη ανατροπή στην αγορά φυσικού αερίου
Η ευρωπαϊκή αγορά φυσικού αερίου έχει δεχθεί δύο διαδοχικά κύματα ανατιμήσεων.
Το πρώτο συνδέεται με τη διαταραχή των διεθνών προμηθειών LNG μετά το κλείσιμο των Στενών του Ορμούζ στις 28 Φεβρουαρίου 2026.
Σύμφωνα με την Grant Thornton, η εξέλιξη αυτή περιόρισε την πρόσβαση της παγκόσμιας αγοράς σε περισσότερα από 280 εκατ. κυβικά μέτρα LNG ημερησίως, ποσότητα που αντιστοιχεί περίπου στο ένα πέμπτο της παγκόσμιας προσφοράς.
Το δεύτερο κύμα ανατιμήσεων εκδηλώθηκε προς το τέλος του καλοκαιριού, όταν έγινε σαφές ότι η αναπλήρωση των ευρωπαϊκών αποθηκών προχωρούσε δυσκολότερα από το αναμενόμενο.
Τον Σεπτέμβριο, ο TTF διαμορφώθηκε κατά μέσο όρο στα 76,48 ευρώ/MWh.
Στις 13 Οκτωβρίου άγγιξε τα 86 ευρώ/MWh, το υψηλότερο επίπεδο από τον Δεκέμβριο του 2022.
Η προθεσμιακή αγορά αποτυπώνει επίσης τις ανησυχίες για τον επερχόμενο χειμώνα.
Στις 30 Σεπτεμβρίου, το συμβόλαιο χειμώνα 2026–2027 διαμορφωνόταν στα 72,35 ευρώ/MWh, έναντι 53,41 ευρώ/MWh για το καλοκαίρι του 2027.
Η διαφορά σχεδόν 19 ευρώ δείχνει ότι η αγορά αποτιμά υψηλότερα την εξασφάλιση φυσικού αερίου κατά τους χειμερινούς μήνες.
Ευρωπαϊκές αποθήκες: Το επικίνδυνο έλλειμμα των 130 TWh
Η Ευρώπη εισέρχεται στον χειμώνα με αισθητά μικρότερο απόθεμα ασφαλείας.
Την 1η Οκτωβρίου 2026, η πληρότητα των ευρωπαϊκών αποθηκών φυσικού αερίου βρισκόταν στο 72%, έναντι 83% την αντίστοιχη ημερομηνία του 2025.
Σε ενεργειακούς όρους, οι διαθέσιμες ποσότητες αντιστοιχούσαν σε περίπου 811 TWh, έναντι 940 TWh έναν χρόνο νωρίτερα.
Το έλλειμμα των περίπου 130 TWh μειώνει τη δυνατότητα της ευρωπαϊκής αγοράς να απορροφήσει μια νέα διαταραχή.
Η εικόνα γίνεται περισσότερο ανησυχητική εάν συγκριθεί με την περίοδο μετά την ενεργειακή κρίση του 2022.
Την 1η Νοεμβρίου εκείνου του έτους, οι ευρωπαϊκές αποθήκες είχαν φθάσει σε πληρότητα περίπου 95%, με αποθέματα κοντά στις 1.060 TWh.
Παρότι οι ημερομηνίες δεν είναι απολύτως συγκρίσιμες, η απόσταση αναδεικνύει τη σημασία της φετινής υστέρησης.
Η Ευρώπη διαθέτει σήμερα περισσότερες δυνατότητες εισαγωγής LNG και διαφοροποιημένες πηγές προμήθειας, αλλά η διαθεσιμότητα των πραγματικών φορτίων παραμένει καθοριστικός παράγοντας.
ENTSOG: Το δυσμενές σενάριο προβλέπει περιορισμό ζήτησης έως 12%
Τα σενάρια του ευρωπαϊκού δικτύου διαχειριστών φυσικού αερίου ENTSOG παρουσιάζουν τέσσερις διαφορετικές εκβάσεις για τον χειμώνα 2026–2027.
Σε έναν χειμώνα κανονικών θερμοκρασιών, με επαρκείς παραδόσεις LNG, η πληρότητα των ευρωπαϊκών αποθηκών θα μπορούσε να διαμορφωθεί στο 29% στις 31 Μαρτίου 2027.
Με περιορισμένη διαθεσιμότητα LNG, το αντίστοιχο ποσοστό μειώνεται στο 13%.
Σε έναν ιδιαίτερα ψυχρό χειμώνα, η κατάσταση γίνεται δυσκολότερη.
Ακόμη και με επαρκές LNG, τα μοντέλα υποδεικνύουν ανάγκη προσαρμογής της ζήτησης κατά περίπου 7%.
Εάν συνδυαστούν χαμηλές θερμοκρασίες και περιορισμένες παραδόσεις LNG, η απαιτούμενη μείωση της ζήτησης φθάνει στο 12%.
Στα δύο δυσμενή σενάρια, τα αποθέματα υποχωρούν στο 11%.
Η απαιτούμενη προσαρμογή αντιστοιχεί σε 237 έως 437 TWh, ανάλογα με τις συνθήκες.
Δεν πρόκειται για πρόβλεψη υποχρεωτικών διακοπών φυσικού αερίου, αλλά για αποτελέσματα μοντελοποίησης που αναδεικνύουν το μέγεθος της πιθανής ανεπάρκειας προσφοράς.
Η προσαρμογή μπορεί να προέλθει από εξοικονόμηση, υποκατάσταση καυσίμων, περιορισμό βιομηχανικής ζήτησης ή άλλους μηχανισμούς διαχείρισης.
Νοτιοανατολική Ευρώπη: Γιατί ο κίνδυνος είναι μεγαλύτερος
Η Νοτιοανατολική Ευρώπη εμφανίζεται περισσότερο εκτεθειμένη σε δυσμενείς συνθήκες τροφοδοσίας.
Σύμφωνα με την ανάλυση, σε ημέρα ιδιαίτερα υψηλής ζήτησης, με περιορισμένα αποθέματα και χωρίς ρωσικό αέριο αγωγών, η μη εξυπηρετούμενη ζήτηση θα μπορούσε να φθάσει στο 12% στην περιοχή, έναντι 6% στο σύνολο της ΕΕ.
Το πρόβλημα δεν αφορά αποκλειστικά την ποσότητα φυσικού αερίου που υπάρχει στην Ευρώπη.
Αφορά επίσης τη δυνατότητα μεταφοράς του προς τις αγορές που το χρειάζονται.
Οι υφιστάμενες διασυνδέσεις δεν επιτρέπουν απεριόριστες ροές από τους τερματικούς σταθμούς της Δυτικής Ευρώπης προς τις βαλκανικές και ανατολικοευρωπαϊκές χώρες.
Σε αυτό το σημείο αναδεικνύεται η στρατηγική σημασία των ελληνικών ενεργειακών υποδομών και του Κάθετου Διαδρόμου.
Ελλάδα: Άλμα 169% στις εξαγωγές φυσικού αερίου
Η Grant Thornton καταγράφει μια ιδιαίτερα σημαντική αλλαγή στη λειτουργία της ελληνικής αγοράς.
Στο εννεάμηνο του 2026, οι συνολικές ποσότητες φυσικού αερίου στις εξόδους του ελληνικού συστήματος αυξήθηκαν περίπου κατά 13%, από 56,4 σε 63,5 TWh.
Η αύξηση, ωστόσο, δεν προήλθε από την εγχώρια κατανάλωση.
Αντίθετα, η κατανάλωση στην Ελλάδα μειώθηκε από 51,3 σε 49,9 TWh.
Την ίδια στιγμή, οι εξαγωγές αυξήθηκαν από περίπου 5,1 σε 13,6 TWh.
Πρόκειται για άνοδο 169%, η οποία υπερκάλυψε τη μείωση της εγχώριας ζήτησης.
Περίπου το 21% των ποσοτήτων που εξήλθαν από το ελληνικό σύστημα κατευθύνθηκε πλέον σε αγορές του εξωτερικού.
Η εξέλιξη αυτή αποτυπώνει τη μετάβαση της Ελλάδας από μια αγορά που εξυπηρετούσε κυρίως εγχώριες ανάγκες σε έναν περιφερειακό κόμβο διακίνησης φυσικού αερίου.
Ωστόσο, οι αυξημένες εξαγωγές συνεπάγονται μεγαλύτερες ανάγκες προγραμματισμού και εξασφάλισης φορτίων.
Σε περίπτωση ταυτόχρονης αύξησης της ελληνικής και της βαλκανικής ζήτησης, οι ίδιες υποδομές θα πρέπει να εξυπηρετήσουν περισσότερους καταναλωτές.
LNG: Καλύπτει σχεδόν το 48% των ελληνικών εισαγωγών
Ένα ακόμη καθοριστικό στοιχείο αφορά τη σύνθεση των ελληνικών εισαγωγών.
Οι εισαγωγές μέσω αγωγών παρέμειναν σχεδόν σταθερές, περίπου στις 33,4 TWh.
Αντίθετα, οι ποσότητες LNG αυξήθηκαν κατά 32%, φθάνοντας περίπου στις 30,2 TWh.
Το LNG κάλυψε έτσι περίπου το 47,5% των συνολικών εισαγωγών φυσικού αερίου.
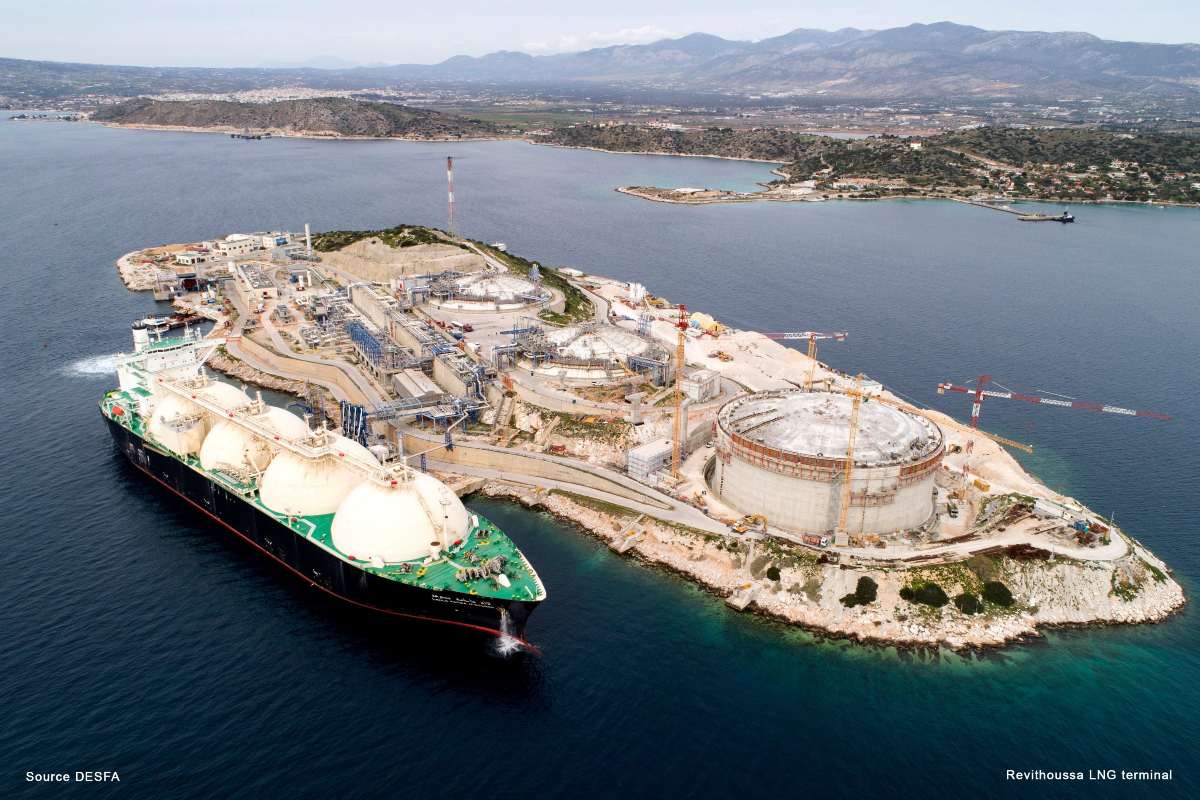
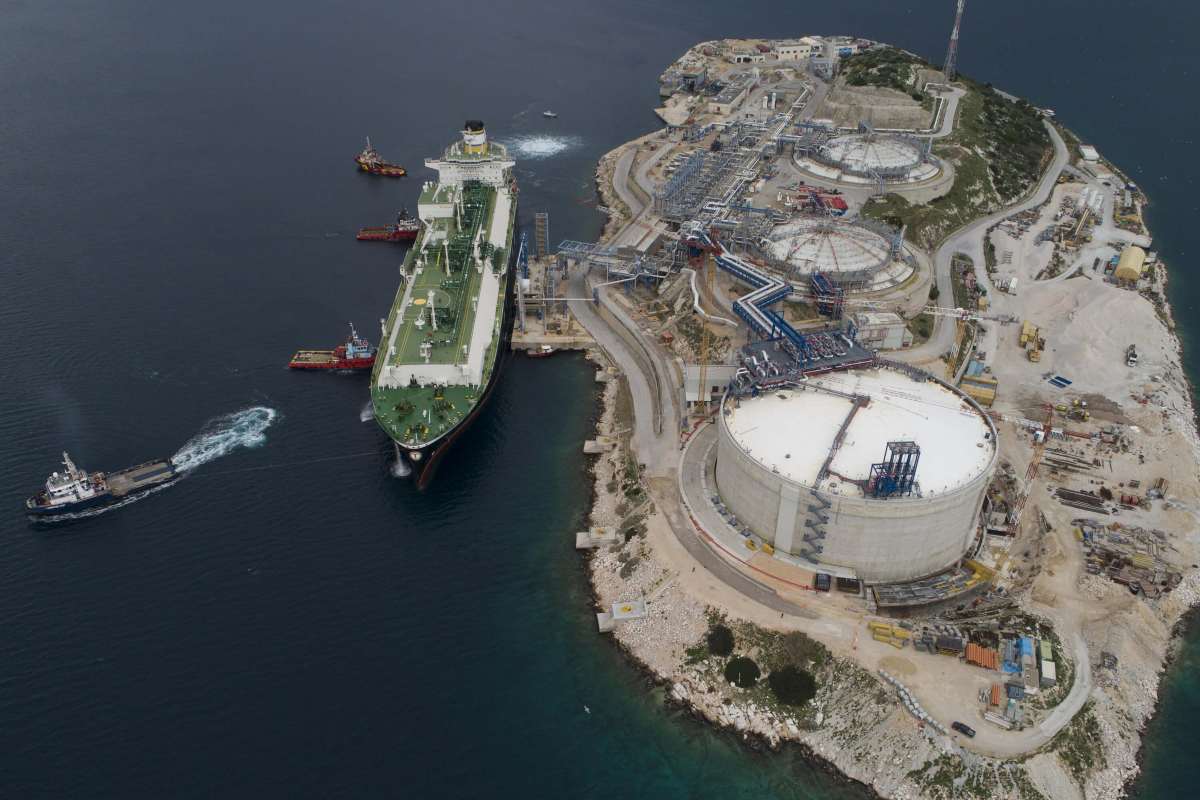
Η Ρεβυθούσα υποδέχθηκε περίπου 24,3 TWh, ενώ η Αλεξανδρούπολη συνεισέφερε 5,8 TWh.
Η συμβολή της Αλεξανδρούπολης αυξήθηκε σημαντικά σε σχέση με το προηγούμενο εννεάμηνο, ενισχύοντας την ικανότητα του ελληνικού συστήματος να εξυπηρετεί πρόσθετες ποσότητες.
Η αυξημένη συμμετοχή του LNG ενισχύει τη διαφοροποίηση των πηγών προμήθειας, αλλά συνδέει περισσότερο την Ελλάδα με τη διεθνή αγορά φορτίων και τις μεταβολές των τιμών.
Οι ΗΠΑ κυριαρχούν στις εισαγωγές LNG της Ρεβυθούσας
Ιδιαίτερο γεωοικονομικό ενδιαφέρον παρουσιάζει η προέλευση των φορτίων LNG.
Στο εννεάμηνο του 2026, οι Ηνωμένες Πολιτείες προμήθευσαν στη Ρεβυθούσα περίπου 17,88 TWh.
Η ποσότητα αυτή αντιστοιχεί στο 73,7% των συνολικών εκφορτώσεων του συγκεκριμένου σταθμού.
Ακολουθεί η Νιγηρία με 4,16 TWh και μερίδιο 17,2%.
Μικρότερες ποσότητες προήλθαν από το Κονγκό, την Αίγυπτο, την Αλγερία και τη Μαυριτανία.
Τα στοιχεία αφορούν αποκλειστικά τη Ρεβυθούσα και όχι το σύνολο των ελληνικών εισαγωγών LNG.
Η υψηλή συμμετοχή των ΗΠΑ επιβεβαιώνει την αυξανόμενη σημασία των αμερικανικών φορτίων για την ελληνική αγορά.
Παράλληλα, δημιουργεί ένα ζήτημα συγκέντρωσης προμηθειών, καθώς μεγάλο μέρος της τροφοδοσίας εξαρτάται από μία χώρα προέλευσης.
Η διαφοροποίηση των προμηθευτών, ακόμη και εντός της αγοράς LNG, αποτελεί επομένως κρίσιμο παράγοντα ενεργειακής ασφάλειας.
Κάθετος Διάδρομος: Η στρατηγική ευκαιρία και η επιχειρηματική πρόκληση
Τα στοιχεία της Grant Thornton αναδεικνύουν τη σημασία του Κάθετου Διαδρόμου ως υποδομής που μπορεί να εξυπηρετήσει τις ανάγκες της Νοτιοανατολικής Ευρώπης.
Η αύξηση των ελληνικών εξαγωγών δείχνει ότι η περιφερειακή ζήτηση δημιουργεί πραγματικές εμπορικές ευκαιρίες.
Ωστόσο, η ανάπτυξη ενός ενεργειακού κόμβου δεν εξαρτάται μόνο από την κατασκευή υποδομών.
Απαιτεί μακροχρόνιες συμφωνίες προμήθειας, δεσμευτικές συμβάσεις πώλησης, επαρκή μεταφορική δυναμικότητα και ανταγωνιστικά τέλη.
Σε αυτό το περιβάλλον αποκτούν σημασία οι πρωτοβουλίες της Atlantic SEE LNG Trade, της κοινοπραξίας AKTOR και ΔΕΠΑ Εμπορίας, καθώς και οι συμφωνίες για μακροχρόνια προμήθεια αμερικανικού LNG.
Η εμπορική βιωσιμότητα του Κάθετου Διαδρόμου θα εξαρτηθεί από τη δυνατότητα μεταφοράς των συμφωνημένων ποσοτήτων στις τελικές αγορές με ανταγωνιστικό κόστος.
Η Grant Thornton αναδεικνύει επίσης έναν επιχειρησιακό κίνδυνο: σε έναν ιδιαίτερα ψυχρό χειμώνα, η αυξημένη ζήτηση στην Ελλάδα μπορεί να συμπέσει με την κορύφωση της ζήτησης στις χώρες προς τις οποίες εξάγεται φυσικό αέριο.
Η διαχείριση αυτής της ταυτόχρονης πίεσης αποτελεί κρίσιμο τεστ για τους διαχειριστές των υποδομών και τους εμπορικούς προμηθευτές.
Ηλεκτρικό ρεύμα: Πώς μεταφέρεται η πίεση στα νοικοκυριά και στις επιχειρήσεις
Η αύξηση των τιμών φυσικού αερίου δεν περιορίζεται στους άμεσους καταναλωτές του καυσίμου.
Επηρεάζει και την ηλεκτρική ενέργεια.
Σύμφωνα με τα στοιχεία της ανάλυσης, η ηλεκτροπαραγωγή απορροφά περίπου τα δύο τρίτα της εγχώριας κατανάλωσης φυσικού αερίου.
Η άνοδος του κόστους καυσίμου αυξάνει το μεταβλητό κόστος παραγωγής των μονάδων φυσικού αερίου.
Όταν οι μονάδες αυτές καθορίζουν την οριακή τιμή στη χονδρεμπορική αγορά, η αύξηση μπορεί να μεταφερθεί στις τιμές ηλεκτρικής ενέργειας.
Ο βαθμός μετακύλισης στους τελικούς λογαριασμούς εξαρτάται από τα συμβόλαια προμήθειας, τη σύνθεση της ηλεκτροπαραγωγής, τις αντισταθμίσεις κινδύνου και τις συνθήκες ανταγωνισμού.
Η ενεργειακή πίεση μπορεί επομένως να επηρεάσει τόσο το κόστος λειτουργίας των επιχειρήσεων όσο και τις δαπάνες των νοικοκυριών.
Το πρόβλημα της αποθήκευσης και η αντικατάσταση του ρωσικού αερίου
Η Grant Thornton επισημαίνει ότι η Ελλάδα δεν διαθέτει λειτουργική υπόγεια αποθήκη φυσικού αερίου, γεγονός που περιορίζει τη δυνατότητα δημιουργίας μεγάλου εποχικού αποθέματος.
Η απουσία αυτής της υποδομής αυξάνει τη σημασία της έγκαιρης εξασφάλισης φορτίων LNG και της αξιόπιστης λειτουργίας των αγωγών.
Παράλληλα, η ευρωπαϊκή στρατηγική απεξάρτησης από το ρωσικό φυσικό αέριο δημιουργεί πρόσθετες απαιτήσεις.
Στο εννεάμηνο του 2026, οι ροές από το Σιδηρόκαστρο ανήλθαν σε περίπου 25,4 TWh, αντιπροσωπεύοντας περίπου το 40% των ελληνικών εισαγωγών.
Η έκθεση συνδέει τις συγκεκριμένες ποσότητες με την ανάγκη αντικατάστασης ρωσικών προμηθειών έως τον Νοέμβριο του 2027.
Η μετάβαση αυτή απαιτεί πρόσθετες συμφωνίες, διαθέσιμη μεταφορική δυναμικότητα και επαρκή χρηματοδότηση.
Η υψηλότερη αξιοποίηση του TAP μπορεί να συνεισφέρει, εφόσον υπάρχουν διαθέσιμες ποσότητες φυσικού αερίου και αντίστοιχη δυνατότητα μεταφοράς.
Οι τέσσερις άξονες ενεργειακής θωράκισης
Από τα ευρήματα της Grant Thornton προκύπτουν τέσσερις βασικές προτεραιότητες για την ελληνική αγορά.
Πρώτον, η ενίσχυση των μεσοπρόθεσμων και μακροπρόθεσμων συμβάσεων LNG, ώστε να περιοριστεί η έκθεση σε απότομες ανατιμήσεις.
Δεύτερον, η διαφοροποίηση των προμηθευτών και η ανάπτυξη αποτελεσματικών μηχανισμών αντιστάθμισης του κινδύνου τιμών.
Τρίτον, η ενίσχυση του περιφερειακού συντονισμού και η πραγματοποίηση δοκιμών αντοχής για σενάρια ταυτόχρονης αύξησης της ζήτησης σε Ελλάδα και γειτονικές αγορές.
Τέταρτον, η ανάπτυξη λύσεων ευελιξίας στο ηλεκτρικό σύστημα, μέσω αποθήκευσης ενέργειας, συμβάσεων σταθερών τιμών, PPAs και διαχείρισης της ζήτησης.
Οι παρεμβάσεις αυτές δεν εξαλείφουν τον κίνδυνο, μπορούν όμως να περιορίσουν την έκθεση της οικονομίας σε νέες διαταραχές.
Η μεγάλη εικόνα: Η Ελλάδα γίνεται ενεργειακός κόμβος, αλλά χρειάζεται αντοχές
Η ανάλυση της Grant Thornton καταγράφει μια ουσιαστική αλλαγή στη θέση της Ελλάδας στον ευρωπαϊκό ενεργειακό χάρτη.
Η χώρα διαθέτει πλέον σημαντικές υποδομές LNG, αυξημένες εξαγωγές και δυνατότητες εξυπηρέτησης αγορών της Νοτιοανατολικής Ευρώπης.
Αυτή η εξέλιξη ενισχύει τη γεωοικονομική της σημασία.
Ταυτόχρονα, όμως, δημιουργεί νέες απαιτήσεις.
Η διατήρηση υψηλών τιμών φυσικού αερίου μπορεί να επιβαρύνει την εγχώρια οικονομία, ενώ ένας συνδυασμός ψυχρού χειμώνα και περιορισμένων παραδόσεων LNG θα δοκιμάσει την ανθεκτικότητα ολόκληρου του περιφερειακού συστήματος.
Το βασικό συμπέρασμα είναι ότι η Ελλάδα δεν αρκεί πλέον να διαθέτει τις υποδομές για να μεταφέρει φυσικό αέριο. Πρέπει να μπορεί να εξασφαλίζει το ίδιο το αέριο, σε επαρκείς ποσότητες και ανταγωνιστικές τιμές, ακριβώς όταν η ζήτηση κορυφώνεται.
Η δυνητική επιβάρυνση των 3,7 δισ. ευρώ λειτουργεί ως ένδειξη του μεγέθους της οικονομικής έκθεσης και όχι ως προδιαγεγραμμένος λογαριασμός.
Ο χειμώνας 2026–2027 θα αποτελέσει σημαντική δοκιμασία για την ευρωπαϊκή αγορά φυσικού αερίου και για τον αναβαθμισμένο ρόλο της Ελλάδας ως περιφερειακού ενεργειακού κόμβου.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο