Χρυσός: Το μεγάλο ξεπούλημα του «καταφυγίου» – Τι σήμα στέλνει η πιο επώδυνη βουτιά από το 2008
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 6 '
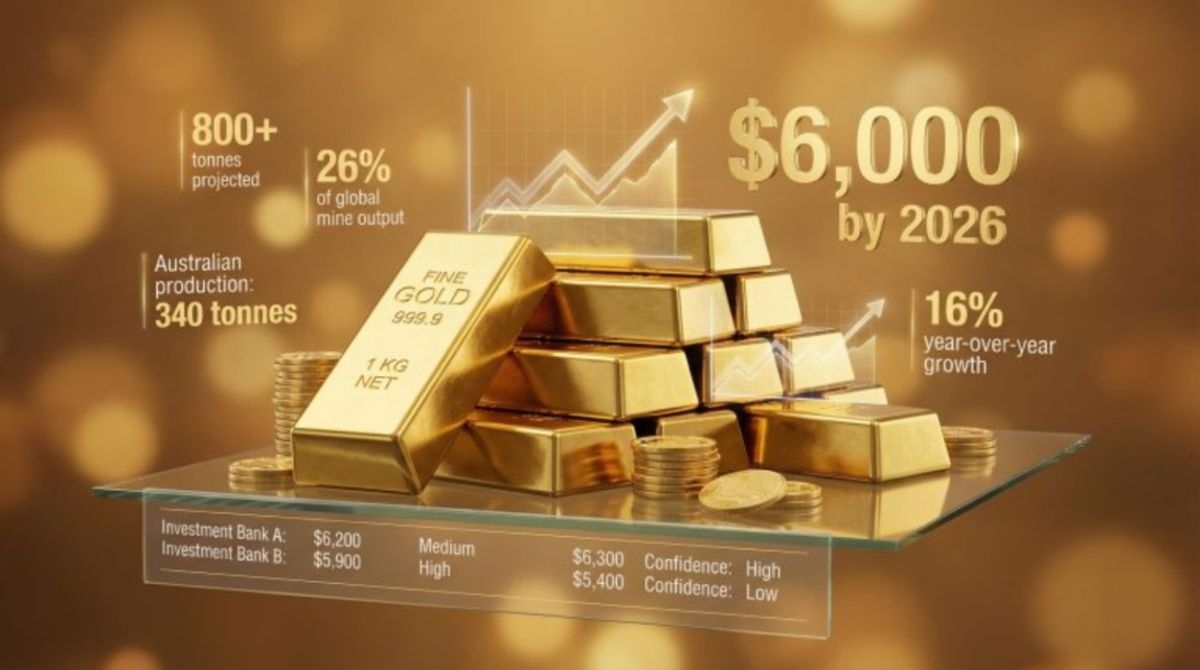
Πηγή Φωτογραφίας: Gold Invest.de


Όταν οι επενδυτές φοβούνται, αγοράζουν χρυσό. Όταν χρειάζονται επειγόντως μετρητά, πουλούν ακόμη και τον χρυσό τους. Αυτή η διαφορά εξηγεί το φαινομενικό παράδοξο που εκτυλίσσεται στις αγορές: ενώ ο κίνδυνος νέας ανάφλεξης στη Μέση Ανατολή παραμένει στο προσκήνιο και οι τεχνολογικές μετοχές δέχονται ισχυρές πιέσεις, το παραδοσιακό καταφύγιο υποχωρεί σε χαμηλό περίπου ενός έτους.
Η πτώση δεν σημαίνει πάντα ότι οι επενδυτές αισθάνονται ασφαλέστεροι. Σε κάποιες περιπτώσεις, όπως συμβαίνει σήμερα, μπορεί να σημαίνει ότι οι ζημιές αλλού γίνονται τόσο πιεστικές, ώστε η προστασία του χαρτοφυλακίου υποχωρεί μπροστά στην ανάγκη χρηματοδότησής του.
Σε μια τέτοια αγορά, δεν ρευστοποιείται μόνο αυτό που οι επενδυτές θέλουν να ξεφορτωθούν. Πουλιέται και ό,τι μπορεί πιο εύκολα να πωληθεί.
Το ρήγμα κάτω από τα 4.000 δολάρια
Τα συμβόλαια χρυσού παράδοσης Δεκεμβρίου έκλεισαν την Παρασκευή στα 3.898,90 δολάρια ανά ουγγιά, με ημερήσια πτώση 3,3% και απώλειες περίπου 10% τον Οκτώβριο. Είναι ο χειρότερος Οκτώβριος για το πολύτιμο μέταλλο από εκείνον του 2008.
Ταυτόχρονα, ο Nasdaq έχασε περίπου 2,9%, ο S&P 500 1,8% και ο Dow Jones 1,1%.
Η ταυτόχρονη πτώση μετοχών και χρυσού είναι το ουσιαστικό μήνυμα. Η διαφοροποίηση, την οποία οι επενδυτές θεωρούν δεδομένη όταν χτίζουν ένα χαρτοφυλάκιο, μπορεί να προσφέρει μικρότερη προστασία ακριβώς τη στιγμή που τη χρειάζονται περισσότερο.
Πώς το ξεπούλημα της τεχνητής νοημοσύνης φτάνει στον χρυσό
Η αλυσίδα μετάδοσης από την Τεχνητή Νοημοσύνη είναι απλή: οι μετοχές υποχωρούν, οι ζημιές αυξάνονται, η ανάγκη για διαθέσιμα εντείνεται και οι ρευστοποιήσεις επεκτείνονται σε άλλες αγορές.
Όπως εξηγεί στο MarketWatch ο Ντέινα Σάμιουελσον, πρόεδρος της American Gold Exchange, οι πιέσεις στα πολύτιμα μέταλλα συνδέονται με την αναζήτηση ρευστότητας μετά το χρηματιστηριακό ξεπούλημα.
Ο χρυσός διαθέτει μια ιδιότητα που σε περιόδους αναταραχής μπορεί προσωρινά να λειτουργήσει εναντίον του: έχει μεγάλη και σχετικά εύκολα προσβάσιμη αγορά. Μπορεί να μετατραπεί σε μετρητά για να καλυφθούν υποχρεώσεις, ζημιές ή απαιτήσεις πρόσθετων εγγυήσεων.
Έτσι, η υποχώρηση της εμπιστοσύνης στις αποτιμήσεις της τεχνητής νοημοσύνης μπορεί να συμπαρασύρει ένα περιουσιακό στοιχείο που δεν έχει άμεση σχέση με τα έσοδα των τεχνολογικών εταιρειών.
Δεν χρειάζεται να καταρρεύσει η μακροπρόθεσμη επενδυτική υπόθεση του χρυσού για να πέσει η τιμή του. Αρκεί να αλλάξει απότομα η οικονομική κατάσταση εκείνων που τον κατέχουν.
Ο πόλεμος έχει δύο όψεις
Η γεωπολιτική ένταση συνήθως ενισχύει τη ζήτηση για ασφάλεια. Στη σημερινή συγκυρία, όμως, ενεργοποιεί και έναν δεύτερο μηχανισμό: ακριβότερο πετρέλαιο, μεγαλύτερη ανησυχία για τον πληθωρισμό και πιθανότητα αυστηρότερης νομισματικής πολιτικής.
Το Bloomberg αναφέρει ότι, μετά τα μηνύματα της Federal Reserve οι συναλλασσόμενοι αποτιμούν πιθανότητα άνω του 70% για αύξηση επιτοκίων τον Δεκέμβριο.
Για τον χρυσό, που δεν καταβάλλει τόκο, αυτή είναι μια δύσκολη συνθήκη. Όσο αυξάνεται η απόδοση που μπορεί να εξασφαλίσει ένας επενδυτής σε έντοκες τοποθετήσεις, τόσο μεγαλώνει το κόστος διακράτησής του.
Ο ίδιος γεωπολιτικός κίνδυνος μπορεί επομένως να στηρίζει τη ζήτηση για χρυσό και ταυτόχρονα να επιβαρύνει τις προοπτικές του μέσω των επιτοκίων. Το ποια δύναμη επικρατεί εξαρτάται από τη συγκυρία.
Η εξίσωση «περισσότερος φόβος, ακριβότερος χρυσός» αποδεικνύεται υπερβολικά απλή για μια αγορά που φοβάται ταυτόχρονα τον πληθωρισμό και την επιβράδυνση.
Γιατί οι παλιές εξηγήσεις δεν αρκούν
Αυτό το πρόβλημα αναδεικνύουν και οι Financial Times: ακόμη και η παραδοσιακή αντίστροφη σχέση ανάμεσα στον χρυσό και τις πραγματικές αποδόσεις των αμερικανικών ομολόγων δεν εξηγεί σταθερά τις κινήσεις του.
Μετά τη ρωσική εισβολή στην Ουκρανία, η συζήτηση διευρύνθηκε. Για κατόχους πλούτου που ανησυχούν για οικονομικές κυρώσεις, η διατήρηση αγοραστικής δύναμης δεν είναι το μοναδικό ζητούμενο. Σημασία έχει και η δυνατότητα πρόσβασης στα περιουσιακά τους στοιχεία.
Ωστόσο, όπως επισημαίνουν οι FT, οι πρόσφατες κινήσεις δυσκολεύουν ξανά μια ενιαία ερμηνεία.
Η συνέπεια για τον επενδυτή είναι ουσιαστική: ο χρυσός εξυπηρετεί διαφορετικές ανάγκες για διαφορετικούς αγοραστές. Άλλοι αναζητούν προστασία από νομισματικούς κινδύνους, άλλοι διαφοροποίηση και άλλοι βραχυπρόθεσμο κέρδος. Αυτές οι δυνάμεις δεν κινούνται πάντοτε προς την ίδια κατεύθυνση.
Τι θυμίζει το 2008. Kαι τι δεν εγγυάται
Ο Μάικλ Άρμπρουστερ, συνιδρυτής της Altavest, σχολιάζει στο MarketWatch ότι η παράλληλη πτώση χρυσού και μετοχών θυμίζει έντονα το 2008.
Η σύγκριση έχει αξία ως περιγραφή ενός μηχανισμού: σε μια κρίση ρευστότητας, ακόμη και τα καταφύγια μπορούν αρχικά να ρευστοποιηθούν. Δεν αποτελεί απόδειξη ότι επίκειται χρηματοπιστωτική κρίση αντίστοιχου μεγέθους ή ότι θα επαναληφθεί η ίδια διαδρομή τιμών.
Ο Άρμπρουστερ διατηρεί θετική μακροπρόθεσμη άποψη, συνδέοντάς την με πιθανές μειώσεις επιτοκίων το 2027 και τις χρηματοδοτικές ανάγκες των ΗΠΑ. Παράλληλα, προειδοποιεί ότι είναι νωρίς για αγορές στην πτώση.
Οι δύο εκτιμήσεις μπορούν να συνυπάρχουν. Ένα περιουσιακό στοιχείο μπορεί να έχει ευνοϊκές μακροπρόθεσμες προοπτικές και να παραμένει ευάλωτο τους επόμενους μήνες.
Το πραγματικό τεστ του καταφυγίου
Ο χρυσός βρίσκεται ανάμεσα σε δύο χρονικούς ορίζοντες. Στον άμεσο, πιέζεται από τις ρευστοποιήσεις, την αβεβαιότητα για τα επιτόκια και τη διάσπαση τεχνικών στηρίξεων. Στον μακροπρόθεσμο, η ζήτηση προστασίας από δημοσιονομικούς, νομισματικούς και γεωπολιτικούς κινδύνους μπορεί να παραμένει ισχυρή.
Το κρίσιμο ερώτημα είναι ποιος από τους δύο ορίζοντες καθορίζει τις συναλλαγές.
Μέχρι να υποχωρήσει η ανάγκη για μετρητά, ο φόβος μπορεί να συνεχίσει να πλήττει ακόμη και το περιουσιακό στοιχείο που αγοράστηκε για προστασία από αυτόν. Και αυτό είναι το πιο ανησυχητικό μήνυμα της πτώσης: ο χρυσός μπορεί να πουλιέται επειδή η ανασφάλεια στις αγορές μεγαλώνει.
Πηγή: Pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο