Το «όπλο» του ντίζελ: Η νέα ενεργειακή εξάρτηση της Ευρώπης περνά από τα διυλιστήρια
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 8 '
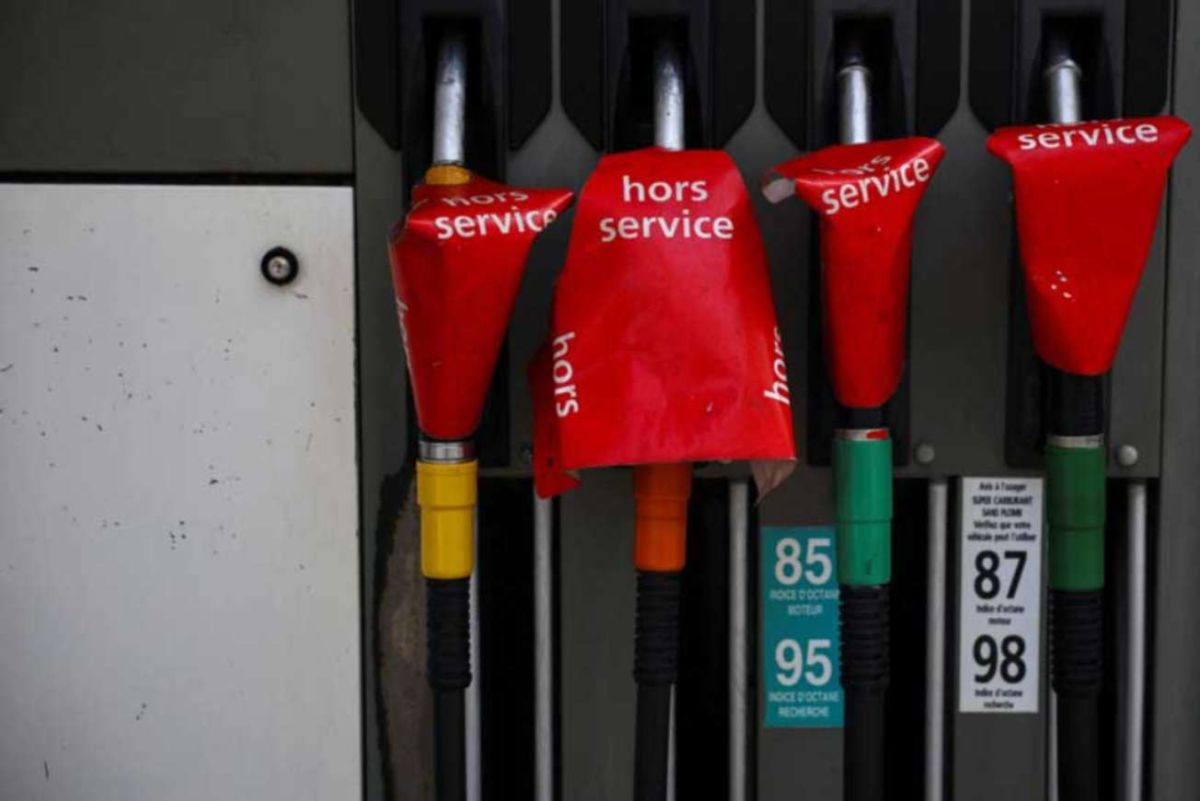
Πηγή Φωτογραφίας: Out-of-service fuel nozzles are seen at a petrol station in Paris, France, September 21, 2026. REUTERS/Sarah Meyssonnier


Η νέα ενεργειακή κρίση δεν αποδεικνύει απλώς ότι ο κόσμος χρειάζεται πετρέλαιο.
Αποδεικνύει κάτι πιο βαθύ: ότι η γεωπολιτική ισχύς έχει μετακινηθεί μέσα στην ίδια την αλυσίδα του πετρελαίου.
Στη δεκαετία του 1970, η μεγάλη δύναμη βρισκόταν στους παραγωγούς αργού.
Το 2026, η κρίσιμη ισχύς βρίσκεται ολοένα περισσότερο σε όσους διαθέτουν διυλιστική ικανότητα και μπορούν να αποφασίσουν αν το αργό θα μετατραπεί σε ντίζελ, καύσιμο αεροσκαφών και άλλα αποστάγματα — και κυρίως αν αυτά τα προϊόντα θα εξαχθούν.
Η Ευρώπη βρίσκεται στη λάθος πλευρά αυτής της μετατόπισης.
24 ώρες που έδειξαν ποιος έχει πλέον τη μόχλευση
Την 1η Οκτωβρίου, η Ουάσιγκτον πίεσε τους Ευρωπαίους να απελευθερώσουν σημαντικές ποσότητες ντίζελ από τα στρατηγικά τους αποθέματα, αφήνοντας ανοιχτό το ενδεχόμενο περιορισμού των αμερικανικών εξαγωγών καυσίμων.
Μία ημέρα αργότερα, το G7 συμφώνησε στην απελευθέρωση 100 εκατ. βαρελιών αργού και προϊόντων, με ιδιαίτερα εμπροσθοβαρή διάθεση ντίζελ μέσα στις πρώτες 20 ημέρες. Η αμερικανική απειλή για πλήρη απαγόρευση εξαγωγών στη συνέχεια αποσύρθηκε.
Η ταχύτητα με την οποία ελήφθη η απόφαση λέει σχεδόν όλη την ιστορία.
Δεν χρειάστηκε να εφαρμοστεί ο περιορισμός.
Αρκούσε η πιθανότητα.
Αυτό είναι μόχλευση.
Η Ευρώπη δεν έχει έλλειψη αργού – Έχει έλλειψη «μεσαίου βαρελιού»
Το ντίζελ και το jet fuel ανήκουν στα λεγόμενα middle distillates, τα προϊόντα που κινούν φορτηγά, τρακτέρ, αεροσκάφη και σημαντικό μέρος της βιομηχανικής δραστηριότητας.
Και ακριβώς εδώ βρίσκεται η αδυναμία της Ευρώπης.
Η IEA καταγράφει ότι οι εξαγωγές αργού από τον Κόλπο έχουν υποχωρήσει σημαντικά, αλλά οι εξαγωγές διυλισμένων προϊόντων και LPG έχουν υποστεί ακόμη βαθύτερη μείωση: σχεδόν 60% κάτω από τα επίπεδα του Φεβρουαρίου, έναντι απωλειών λίγο κάτω από 45% στο αργό
Το αποτέλεσμα είναι ότι η κρίση εμφανίζεται πολύ εντονότερα στο ντίζελ απ’ ό,τι στο αργό.
Η IEA σημειώνει ότι οι τιμές diesel/gasoil στις ΗΠΑ ξεπέρασαν τα 200 δολάρια το βαρέλι στις αρχές Σεπτεμβρίου, περίπου 94% πάνω από τα προπολεμικά επίπεδα, με Ευρώπη και Ασία να ακολουθούν σε υψηλά επίπεδα.
Η αμερικανική εξάρτηση της Ευρώπης έχει διπλασιαστεί
Μετά την απώλεια των ρωσικών προμηθειών, η Ευρώπη στράφηκε σε ΗΠΑ, Μέση Ανατολή και Ινδία.
Η κρίση στο Χορμούζ αφαίρεσε μεγάλο μέρος της μεσανατολικής προσφοράς.
Έτσι οι ΗΠΑ απέκτησαν ακόμη μεγαλύτερο βάρος.
Το 2026, περίπου 32% των εισαγωγών ντίζελ της ΕΕ από χώρες εκτός Ένωσης προέρχεται από τις ΗΠΑ, από 17% το 2025. Στη Βορειοδυτική Ευρώπη, η αμερικανική συμμετοχή φθάνει περίπου στο 57% των εξωπεριφερειακών εισαγωγών.
Αυτό αλλάζει τη σχέση ισχύος.
Όταν ο προμηθευτής μπορεί να απειλήσει με διακοπή και ο αγοραστής δυσκολεύεται να αντικαταστήσει το φορτίο, το εμπόριο παύει να είναι απλή αγορά.
Γίνεται εργαλείο γεωπολιτικής πίεσης.
Το ντίζελ γίνεται το νέο στρατηγικό εμπόρευμα
Η παλιά ανάγνωση της κρίσης ήταν ότι ο κόσμος είχε πρόβλημα με την ποσότητα του πετρελαίου.
Η σημερινή είναι πιο ακριβής:
ο κόσμος έχει πρόβλημα με την ικανότητα να μετατρέψει το αργό στα καύσιμα που πραγματικά χρειάζεται η οικονομία.
Η IEA εκτιμά ότι οι συνδυασμένες απώλειες στις εξαγωγές diesel/gasoil από τον Κόλπο και τη Ρωσία έφτασαν περίπου τα 1,6 εκατ. βαρέλια ημερησίως σε σχέση με τον Φεβρουάριο.
Αυτή η έλλειψη δεν καλύπτεται εύκολα.
Τα μεγάλα διυλιστήρια στις ΗΠΑ, την Ινδία, τη Νότια Κορέα και την Κίνα αποκτούν έτσι μεγαλύτερη αξία από ποτέ.
Οι κυβερνήσεις ανακαλύπτουν ότι τα διυλιστήρια είναι γεωπολιτικό εργαλείο
Το 2026 έδειξε επίσης ότι οι εξαγωγές καυσίμων δεν είναι πλέον καθαρά επιχειρηματική απόφαση.
Οι κυβερνήσεις παρεμβαίνουν.
Η Κίνα περιόρισε εξαγωγές στην αρχή της κρίσης και παραμένει σε θέση να χρησιμοποιεί τις ποσοστώσεις ως εργαλείο προστασίας της εσωτερικής αγοράς.
Η Νότια Κορέα προχώρησε από νωρίς σε μέτρα προστασίας της εγχώριας αγοράς και των αποθεμάτων της.
Οι ΗΠΑ έδειξαν το ίδιο με διαφορετικό τρόπο: ο Ντόναλντ Τραμπ δήλωσε στις 22 Σεπτεμβρίου ότι στηρίζει απαγόρευση ή περιορισμό των εξαγωγών ντίζελ, ενώ η κυβέρνησή του εξέτασε εάν ένα τέτοιο μέτρο ήταν τεχνικά και νομικά εφικτό.
Η απαγόρευση δεν εφαρμόστηκε.
Αλλά η πολιτική πίεση λειτούργησε.
Αυτό είναι το πραγματικό «όπλο του ντίζελ»
Ένα όπλο δεν χρειάζεται πάντα να χρησιμοποιηθεί.
Αρκεί ο άλλος να πιστεύει ότι μπορεί να χρησιμοποιηθεί.
Η Ευρώπη γνωρίζει ότι σε περίπτωση αμερικανικού περιορισμού θα πρέπει να αναζητήσει εναλλακτικά φορτία στην ίδια αγορά όπου ανταγωνίζονται Μεσόγειος, Λατινική Αμερική και Δυτική Αφρική.
Όπως εξήγησε αναλυτής της Kpler, η Βορειοδυτική Ευρώπη θα έπρεπε να αυξήσει τις προσφορές της ώστε να τραβήξει φορτία από μια ήδη περιορισμένη δεξαμενή παγκόσμιας προσφοράς.
Με άλλα λόγια:
η Ευρώπη μπορεί να αγοράσει — αλλά μόνο πληρώνοντας το τίμημα που επιβάλλει η σπανιότητα.

Η Ευρώπη έκλεισε το δικό της περιθώριο ασφαλείας
Η μεγαλύτερη αδυναμία της Ευρώπης είναι σε σημαντικό βαθμό διαρθρωτική.
Για χρόνια, η διύλιση αντιμετωπίστηκε ως κλάδος χαμηλής ανάπτυξης και σταδιακής υποχώρησης.
Όμως η σημερινή κρίση δείχνει ότι η διυλιστική ικανότητα δεν είναι απλώς βιομηχανικό asset.
Είναι υποδομή ενεργειακής ασφάλειας.
Όσο λιγότερη εγχώρια ικανότητα διαθέτει μια οικονομία, τόσο περισσότερο εξαρτάται από πολιτικές αποφάσεις άλλων κυβερνήσεων.
Η Ευρώπη έμαθε το μάθημα αυτό με το ρωσικό αέριο το 2022.
Τώρα το μαθαίνει ξανά με το ντίζελ.
Δεν αρκεί να έχεις αποθέματα αργού
Αυτό είναι και το μεγάλο θεσμικό μάθημα για την IEA και την ΕΕ.
Μπορεί μια χώρα να διαθέτει τεράστια στρατηγικά αποθέματα αργού και παρ’ όλα αυτά να αντιμετωπίζει έλλειψη ντίζελ.
Το αργό πρέπει πρώτα να διυλιστεί.
Αν δεν υπάρχει διαθέσιμη διυλιστική ικανότητα, ή αν αυτή βρίσκεται σε τρίτες χώρες που προτιμούν τη δική τους αγορά, το στρατηγικό απόθεμα χάνει μέρος της αποτελεσματικότητάς του.
Γι’ αυτό και η νέα συμφωνία του G7 στράφηκε σε τόσο μεγάλο βαθμό στα προϊόντα.
Τρεις χειμώνες για την Ευρώπη
Το πρώτο σενάριο είναι το ελεγχόμενο.
Η απελευθέρωση των αποθεμάτων συγκρατεί προσωρινά τις τιμές, οι ΗΠΑ κρατούν την απειλή περιορισμού εξαγωγών ως διαπραγματευτικό χαρτί και η Ευρώπη περνά τον χειμώνα με υψηλό αλλά διαχειρίσιμο κόστος.
Το δεύτερο είναι το δύσκολο.
Εάν Κίνα, Ρωσία ή άλλοι μεγάλοι εξαγωγείς περιορίσουν ταυτόχρονα τις ροές τους και οι ΗΠΑ προχωρήσουν σε μερικούς περιορισμούς, η Βορειοδυτική Ευρώπη μπορεί να βρεθεί αντιμέτωπη όχι μόνο με υψηλές τιμές αλλά με πραγματικές φυσικές ελλείψεις.
Το τρίτο είναι το θετικό.
Η αποκατάσταση των ροών μέσω Χορμούζ επαναφέρει τις εξαγωγές των διυλιστηρίων του Κόλπου και οι τιμές του ντίζελ υποχωρούν ταχύτερα από το αργό καθώς καταρρέουν τα περιθώρια διύλισης.
Το πραγματικό τεστ τότε θα είναι αν η Ευρώπη χρησιμοποιήσει την ανάσα για να αλλάξει στρατηγική.
Η επόμενη ευρωπαϊκή ενεργειακή πολιτική ίσως χρειάζεται να μιλήσει για διυλιστήρια
Η ενεργειακή ασφάλεια της Ευρώπης έχει επικεντρωθεί τα τελευταία χρόνια κυρίως στο φυσικό αέριο, στα LNG terminals, στα δίκτυα ηλεκτρισμού και στις ΑΠΕ.
Η νέα κρίση προσθέτει έναν παλιό αλλά παραμελημένο κρίκο:
τη διύλιση.
Η Ευρώπη μπορεί να χρειαστεί πλέον να δει ορισμένες διυλιστικές μονάδες όχι μόνο με όρους βραχυπρόθεσμης οικονομικής αποδοτικότητας, αλλά και ως μέρος της βιομηχανικής και στρατηγικής της άμυνας.
Αυτό δεν σημαίνει εγκατάλειψη της ενεργειακής μετάβασης.
Σημαίνει ότι η μετάβαση πρέπει να γίνει χωρίς να δημιουργηθεί μια νέα εξάρτηση στο ενδιάμεσο.
Το νέο μάθημα: Όποιος ελέγχει το «μεσαίο» του βαρελιού έχει την ισχύ
Το 1973, η γεωπολιτική ισχύς ανήκε σε μεγάλο βαθμό στους παραγωγούς αργού.
Το 2026, η κρίση δείχνει ότι η ισχύς έχει μετακινηθεί πιο κάτω στην αλυσίδα.
Στους διυλιστές.
Στις κυβερνήσεις που ελέγχουν τις εξαγωγές.
Στα κράτη που μπορούν να μετατρέψουν το αργό σε ντίζελ και jet fuel όταν όλοι οι υπόλοιποι τα χρειάζονται.
Η Ευρώπη βρίσκεται σήμερα σε μια δύσκολη θέση γιατί αγόρασε ενεργειακή ευελιξία στο παρελθόν θυσιάζοντας μέρος της δικής της παραγωγικής βάσης.
Τώρα πληρώνει το στρατηγικό premium.
Το επόμενο μεγάλο σημείο καμπής θα είναι η περίοδος μετά τις 22 Οκτωβρίου, όταν θα έχει ολοκληρωθεί το πρώτο εμπροσθοβαρές κύμα απελευθέρωσης των αποθεμάτων του G7.
Αν οι τιμές αρχίσουν ξανά να ανεβαίνουν, το μήνυμα θα είναι ξεκάθαρο:
τα αποθέματα αγόρασαν χρόνο — δεν έλυσαν το πρόβλημα.
Και στη σημερινή ενεργειακή κρίση, όποιος ελέγχει το «μεσαίο» του βαρελιού ελέγχει και ένα σημαντικό κομμάτι της παγκόσμιας οικονομικής ισχύος.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο