«Πόλεμος» τραπεζών με το Λονδίνο: Ο Χίλι διπλασιάζει τον φόρο στο 6% – Φόβοι για δάνεια και επενδύσεις
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 12 '
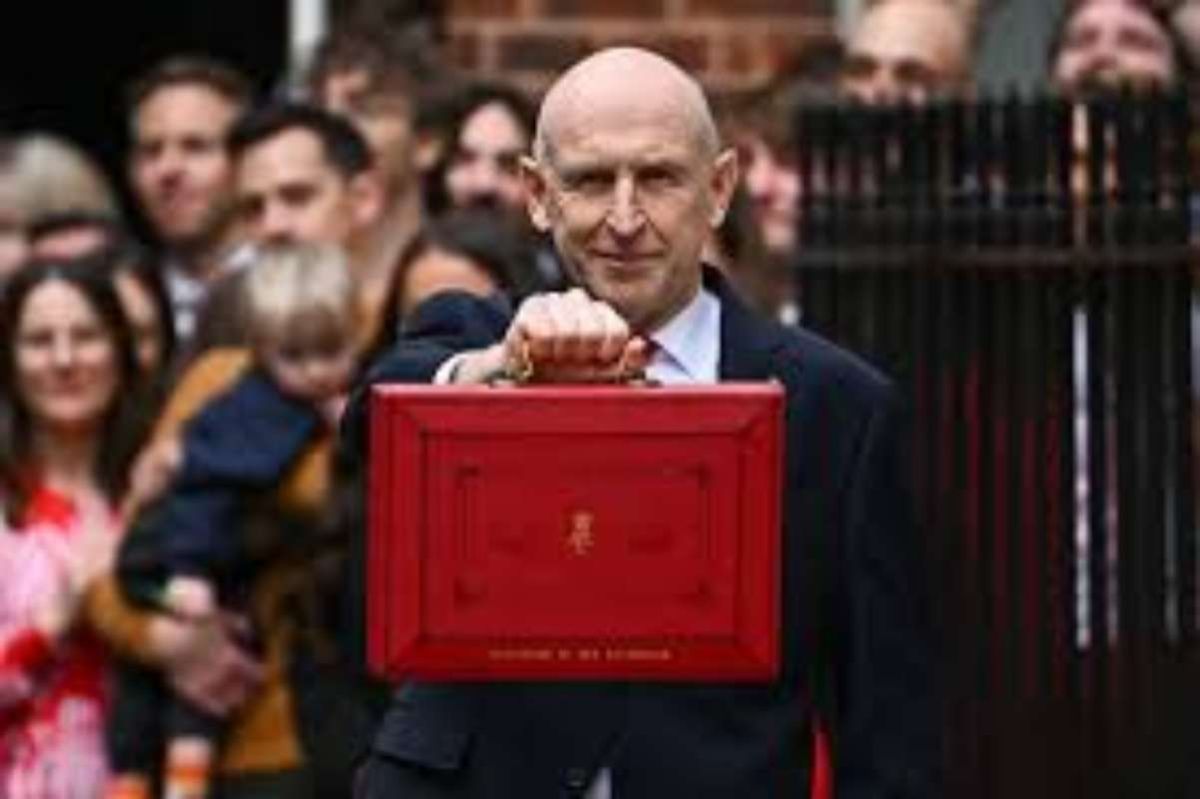
Πηγή Φωτογραφίας: AP Photo//Ο υπουργός Οικονομικών Τζον Χίλι (John Healey) ανακοίνωσε αύξηση της πρόσθετης φορολογικής επιβάρυνσης επί των τραπεζικών κερδών


Νέο μέτωπο ανάμεσα στη βρετανική κυβέρνηση και τις μεγαλύτερες τράπεζες της χώρας ανοίγει ο προϋπολογισμός του 2026, καθώς ο υπουργός Οικονομικών Τζον Χίλι (John Healey) ανακοίνωσε αύξηση της πρόσθετης φορολογικής επιβάρυνσης επί των τραπεζικών κερδών, προκαλώντας έντονες αντιδράσεις από τον χρηματοπιστωτικό κλάδο.
Σύμφωνα με τους Financial Times και το Reuters, η κυβέρνηση αποφάσισε να διπλασιάσει τον ειδικό πρόσθετο φόρο (bank corporation tax surcharge) από 3% σε 6%, επιλέγοντας τελικά μια μικρότερη αύξηση από εκείνη που φοβούνταν οι τράπεζες.
Πριν από την ανακοίνωση, στελέχη του κλάδου προετοιμάζονταν ακόμη και για επιστροφή του συντελεστή στο 8%, επίπεδο που ίσχυε πριν από τη μείωσή του το 2023.
Η νέα επιβάρυνση θα έχει προσωρινή διάρκεια 15 μηνών, σύμφωνα με τις ανακοινώσεις της κυβέρνησης.
Η απόφαση αποκτά ιδιαίτερη πολιτική και οικονομική σημασία, καθώς η Βρετανία επιχειρεί να αντιμετωπίσει τις επιπτώσεις της διεθνούς ενεργειακής κρίσης, την αύξηση του κόστους εξυπηρέτησης του δημόσιου χρέους και τις πιέσεις για στήριξη των νοικοκυριών.
Στο επίκεντρο βρίσκεται πλέον ένα κρίσιμο ερώτημα: Μπορεί η κυβέρνηση να αυξήσει τα φορολογικά έσοδα από τις ιδιαίτερα κερδοφόρες τράπεζες χωρίς να περιορίσει τη χρηματοδότηση της πραγματικής οικονομίας;
Από το 3% στο 6%: Τι αλλάζει στη φορολογία των τραπεζών
Ο ειδικός πρόσθετος φόρος εφαρμόζεται στα φορολογητέα κέρδη των τραπεζών που υπερβαίνουν το προβλεπόμενο όριο.
Πριν από τον νέο προϋπολογισμό, ο συντελεστής ανερχόταν σε 3%, επιπλέον του βασικού εταιρικού φόρου.
Η απόφαση του Χίλι αυξάνει τον πρόσθετο συντελεστή κατά τρεις ποσοστιαίες μονάδες.
| Φορολογικό μέτρο | Πριν | Νέα απόφαση |
|---|---|---|
| Βασικός εταιρικός φόρος, κύριος συντελεστής | 25% | 25% |
| Πρόσθετος φόρος τραπεζικών κερδών | 3% | 6% |
| Συνδυασμένος ονομαστικός συντελεστής για τα σχετικά κέρδη | 28% | 31% |
| Διάρκεια αύξησης | — | 15 μήνες |
Ο συνδυασμένος συντελεστής 31% αφορά τη συγκεκριμένη φορολογική βάση και δεν ισοδυναμεί με το συνολικό πραγματικό φορολογικό βάρος κάθε τράπεζας.
Η Βρετανία διατηρεί και άλλες επιβαρύνσεις στον χρηματοπιστωτικό κλάδο, όπως τον ειδικό τραπεζικό φόρο επί ορισμένων στοιχείων του ισολογισμού (bank levy).
Αυτό σημαίνει ότι η συνολική φορολογική επιβάρυνση εξαρτάται από περισσότερους παράγοντες από τον συντελεστή επί των κερδών.
Η αντίδραση των τραπεζών: «Κίνδυνος για την ανταγωνιστικότητα»
Οι βρετανικές τράπεζες είχαν προειδοποιήσει την κυβέρνηση ότι οποιαδήποτε νέα φορολογική επιβάρυνση θα μπορούσε να επηρεάσει αρνητικά τη διεθνή ανταγωνιστικότητα του Λονδίνου.
Ο τραπεζικός σύνδεσμος UK Finance, ο οποίος εκπροσωπεί μεγάλους χρηματοπιστωτικούς οργανισμούς, είχε υποστηρίξει ότι η αύξηση των φόρων θα μπορούσε να αποθαρρύνει επενδύσεις, να περιορίσει τη δημιουργία θέσεων εργασίας και να δυσκολέψει τη χρηματοδότηση της οικονομίας.
Σε προγενέστερη παρέμβασή του, ο σύνδεσμος προειδοποιούσε ότι μια νέα αύξηση «θα αποδυνάμωνε την ανταγωνιστικότητα του Ηνωμένου Βασιλείου, θα αποθάρρυνε τις επενδύσεις και τη δημιουργία θέσεων εργασίας».
Η θέση του κλάδου βασίζεται στην εκτίμηση ότι οι διεθνείς τράπεζες μπορούν να μεταφέρουν ορισμένες δραστηριότητες, κεφάλαια ή επενδύσεις σε άλλα χρηματοπιστωτικά κέντρα.
Το Λονδίνο ανταγωνίζεται τη Νέα Υόρκη, τη Φρανκφούρτη, το Παρίσι και άλλες μεγάλες αγορές για την προσέλκυση τραπεζικών δραστηριοτήτων.
Ωστόσο, οι συγκρίσεις των φορολογικών επιβαρύνσεων μεταξύ χωρών δεν είναι απλές, καθώς διαφέρουν οι φορολογικές βάσεις, οι εισφορές και οι δυνατότητες συμψηφισμού ζημιών.
Η μεγάλη διαφωνία για το πραγματικό φορολογικό βάρος
Ένα από τα πιο ενδιαφέροντα στοιχεία της αντιπαράθεσης αφορά το πόσο φορολογούνται ήδη οι βρετανικές τράπεζες.
Σύμφωνα με στοιχεία που παρουσίασαν οι Financial Times πριν από τον προϋπολογισμό, τα έσοδα του βρετανικού Δημοσίου από τον ειδικό τραπεζικό φόρο και την πρόσθετη φορολόγηση των τραπεζικών κερδών ανήλθαν συνολικά σε περίπου 11 δισ. λίρες το οικονομικό έτος 2024–2025.
Το ποσό αντιστοιχούσε περίπου στο ένα δέκατο των συνολικών εσόδων από τον εταιρικό φόρο.
Η UK Finance είχε αρχικά εκτιμήσει ότι μια αύξηση του πρόσθετου φόρου στο 8% θα οδηγούσε τον συνολικό φορολογικό συντελεστή για το μοντέλο τράπεζας που χρησιμοποιούσε πάνω από το 50%.
Στη συνέχεια, ωστόσο, διόρθωσε την εκτίμησή της από 50,5% σε 49,6%.
Η διόρθωση προκάλεσε νέα συζήτηση για τη μεθοδολογία των συγκρίσεων.
Ανεξάρτητες αναλύσεις έχουν επισημάνει ότι η συμπερίληψη εργοδοτικών εισφορών, φόρων ακινήτων και άλλων επιβαρύνσεων μπορεί να δημιουργεί διαφορετική εικόνα από τη σύγκριση αποκλειστικά των φόρων επί των κερδών.
Το think tank Tax Policy Associates έχει υποστηρίξει ότι η φορολογική επιβάρυνση των βρετανικών τραπεζών είναι συγκρίσιμη με εκείνη αρκετών ευρωπαϊκών ανταγωνιστών, αν και υψηλότερη από ορισμένες αγορές, όπως οι Ηνωμένες Πολιτείες.
Τα δισεκατομμύρια των τραπεζικών κερδών και η κυβερνητική επιλογή
Η απόφαση του Χίλι έρχεται ύστερα από μια περίοδο υψηλής κερδοφορίας για τις μεγαλύτερες βρετανικές τράπεζες.
Οι HSBC, Barclays, Lloyds Banking Group και NatWest έχουν επωφεληθεί σημαντικά από το περιβάλλον υψηλών επιτοκίων.
Τα υψηλότερα επιτόκια επέτρεψαν σε πολλές τράπεζες να αυξήσουν τα έσοδά τους από δάνεια ταχύτερα από το κόστος που κατέβαλλαν για καταθέσεις.
Σύμφωνα με στοιχεία που επικαλέστηκαν συνδικαλιστικές οργανώσεις, οι τέσσερις μεγαλύτεροι τραπεζικοί όμιλοι είχαν καταγράψει αθροιστικά περίπου 200 δισ. λίρες προ φόρων κέρδη σε διάστημα πέντε ετών.
Το στοιχείο αυτό χρησιμοποιήθηκε ως επιχείρημα υπέρ της μεγαλύτερης φορολογικής συνεισφοράς του κλάδου.
Ο γενικός γραμματέας της βρετανικής συνομοσπονδίας συνδικάτων TUC, Πολ Νόουακ, είχε υποστηρίξει ότι οι υψηλές τραπεζικές αποδόσεις δικαιολογούν μεγαλύτερη συμμετοχή στη χρηματοδότηση των δημόσιων αναγκών.
Η αντίθετη πλευρά επισημαίνει ότι τα κέρδη δεν αποτελούν μόνο πηγή μερισμάτων αλλά και μέσο ενίσχυσης της κεφαλαιακής επάρκειας, η οποία στηρίζει τη δυνατότητα χορήγησης δανείων.
Πόσο μπορεί να επηρεαστεί η χρηματοδότηση της οικονομίας;
Η βασική οικονομική ένσταση των τραπεζών αφορά την πιθανή επίδραση του φόρου στην πιστωτική επέκταση.
Σε προγενέστερη ανάλυση για ενδεχόμενη αύξηση του συντελεστή από 3% σε 8%, η UK Finance είχε εκτιμήσει ότι η πρόσθετη φορολόγηση θα μπορούσε να περιορίσει τη συνολική προσφορά δανείων κατά περίπου 17,5 δισ. λίρες μέσα σε μία δεκαετία.
Άλλη παρέμβαση του κλάδου είχε προειδοποιήσει για αρνητική επίδραση στην οικονομική δραστηριότητα και στις επενδύσεις.
Οι εκτιμήσεις αυτές αποτελούν μοντέλα του τραπεζικού κλάδου και δεν πρέπει να αντιμετωπίζονται ως βέβαιες επιπτώσεις.
Επιπλέον, αφορούσαν διαφορετικό φορολογικό σενάριο από τη σημερινή απόφαση για προσωρινή αύξηση στο 6%.
Η πραγματική επίπτωση θα εξαρτηθεί από την κερδοφορία των τραπεζών, τη ζήτηση δανείων, τις κεφαλαιακές απαιτήσεις και τις αποφάσεις των διοικήσεών τους.
Ένα μέρος της πρόσθετης φορολογίας θα μπορούσε να απορροφηθεί από τα κέρδη, ενώ άλλο μέρος ενδέχεται να επηρεάσει τις τιμές χρηματοπιστωτικών προϊόντων ή τις αποδόσεις των μετόχων.
JPMorgan και Τζέιμι Ντάιμον: Το επενδυτικό μήνυμα προς το Λονδίνο
Η συζήτηση για τη φορολογία έχει αποκτήσει και διεθνή διάσταση.
Ο επικεφαλής της JPMorgan Chase, Τζέιμι Ντάιμον, έχει εκφράσει ανησυχίες για τις συνέπειες μιας λιγότερο φιλικής προς τις τράπεζες φορολογικής πολιτικής.
Η JPMorgan σχεδιάζει σημαντική επένδυση σε νέα κεντρικά γραφεία στο Canary Wharf του Λονδίνου.
Ο Ντάιμον είχε προειδοποιήσει ότι μια εχθρική προς τον τραπεζικό τομέα πολιτική θα μπορούσε να επηρεάσει τις επενδυτικές αποφάσεις του ομίλου.
Η παρέμβαση αυτή υπογραμμίζει ένα σημαντικό χαρακτηριστικό του διεθνούς τραπεζικού ανταγωνισμού: οι μεγάλες τράπεζες αξιολογούν όχι μόνο τους φορολογικούς συντελεστές, αλλά και τη σταθερότητα του κανονιστικού περιβάλλοντος.
Ωστόσο, η προειδοποίηση ενός τραπεζικού στελέχους δεν σημαίνει ότι έχει ληφθεί απόφαση αποχώρησης ή ακύρωσης επένδυσης.
Revolut και Monzo: Γιατί ανησυχούν οι μικρότερες τράπεζες
Η αντίδραση δεν περιορίζεται στους παραδοσιακούς τραπεζικούς ομίλους.
Μικρότερες και ταχέως αναπτυσσόμενες τράπεζες, μεταξύ των οποίων οι Revolut, Monzo, Shawbrook και Paragon, είχαν ζητήσει πριν από τον προϋπολογισμό αλλαγή στο όριο κερδών πάνω από το οποίο εφαρμόζεται ο πρόσθετος φόρος.
Η πρότασή τους ήταν να αυξηθεί το σχετικό όριο από 100 εκατ. σε 500 εκατ. λίρες.
Υποστήριξαν ότι ο υφιστάμενος μηχανισμός μπορεί να επιβαρύνει δυσανάλογα τράπεζες που βρίσκονται σε φάση ανάπτυξης.
Σε επιστολή τους προς το υπουργείο Οικονομικών, προειδοποίησαν ότι η αύξηση του συντελεστή θα μπορούσε να έχει «σημαντικά αρνητική και δυσανάλογη επίδραση στις μεσαίου μεγέθους και εξειδικευμένες τράπεζες».
Το ζήτημα αφορά ιδιαίτερα τη χρηματοδότηση μικρομεσαίων επιχειρήσεων και καταναλωτών.
Η τελική φορολογική αντιμετώπιση αυτών των ιδρυμάτων αποτελεί σημαντικό στοιχείο για την αξιολόγηση των επιπτώσεων του προϋπολογισμού στον ανταγωνισμό.
Γιατί ο Χίλι επέλεξε προσωρινή αύξηση και όχι επιστροφή στο 8%
Η κυβέρνηση επέλεξε τελικά έναν ενδιάμεσο συντελεστή.
Αντί για την επιστροφή στο 8%, που αποτελούσε ένα από τα βασικά σενάρια πριν από τον προϋπολογισμό, ανακοίνωσε αύξηση στο 6% για 15 μήνες.
Η επιλογή περιορίζει το μέγεθος της επιβάρυνσης σε σχέση με το αυστηρότερο σενάριο που είχε συζητηθεί.
Παράλληλα, επιτρέπει στο υπουργείο Οικονομικών να εξασφαλίσει πρόσθετα φορολογικά έσοδα σε μια δύσκολη συγκυρία.
Ο Χίλι έχει αναγνωρίσει δημόσια τη σημασία του τραπεζικού συστήματος για την οικονομία.
«Οι άνθρωποι πολύ συχνά βλέπουν τις τράπεζες ως μεγάλους, απομακρυσμένους χρηματοπιστωτικούς οργανισμούς, ενώ στην πραγματικότητα είναι βαθιά συνδεδεμένες με τον οικονομικό ιστό αυτής της χώρας και τις μελλοντικές της προοπτικές», είχε δηλώσει πριν από τον προϋπολογισμό.
Η δήλωση αποτυπώνει τη διπλή προσέγγιση της κυβέρνησης: αναγνώριση του ρόλου των τραπεζών στην ανάπτυξη, αλλά και επιδίωξη μεγαλύτερης φορολογικής συνεισφοράς τους.
Η ενεργειακή κρίση και η πίεση στα δημόσια οικονομικά
Ο προϋπολογισμός παρουσιάστηκε σε μια περίοδο ιδιαίτερα δυσμενών διεθνών συνθηκών.
Η σύγκρουση στη Μέση Ανατολή και η αύξηση των ενεργειακών τιμών έχουν επιβαρύνει τις προοπτικές ανάπτυξης και πληθωρισμού.
Παράλληλα, το αυξημένο κόστος δανεισμού περιορίζει τα δημοσιονομικά περιθώρια.
Σύμφωνα με τα στοιχεία που παρουσιάστηκαν στον προϋπολογισμό, οι δαπάνες για τόκους του δημόσιου χρέους αναμένεται να είναι 14 δισ. λίρες υψηλότερες φέτος.
Το ανεξάρτητο Office for Budget Responsibility προβλέπει ανάπτυξη 1,2% το 2026 και 1% το 2027, έναντι προηγούμενης πρόβλεψης 1,6% για το 2027.
Η επιβράδυνση περιορίζει τις δυνατότητες αύξησης των φορολογικών εσόδων μέσω της οικονομικής δραστηριότητας.
Σε αυτό το περιβάλλον, η φορολόγηση του τραπεζικού τομέα αποτελεί μία από τις επιλογές της κυβέρνησης για τη χρηματοδότηση των προτεραιοτήτων της.
Το πολιτικό δίλημμα: Φορολογική δικαιοσύνη ή ανταγωνιστικότητα;
Η αντιπαράθεση αποτυπώνει δύο διαφορετικές προσεγγίσεις οικονομικής πολιτικής.
Η πρώτη υποστηρίζει ότι οι τράπεζες, έχοντας καταγράψει σημαντικά κέρδη τα προηγούμενα χρόνια, διαθέτουν περιθώριο να συνεισφέρουν περισσότερο στα δημόσια έσοδα.
Η δεύτερη τονίζει ότι οι υψηλότεροι φόροι μπορεί να επηρεάσουν τις επενδύσεις, τη χρηματοδότηση επιχειρήσεων και την ανταγωνιστικότητα του Λονδίνου.
Και οι δύο προσεγγίσεις στηρίζονται σε πραγματικά οικονομικά ζητήματα.
Η τελική επίδραση του μέτρου δεν θα κριθεί μόνο από τα πρόσθετα έσοδα του Δημοσίου, αλλά και από την αντίδραση των τραπεζών, των δανειοληπτών και των επενδυτών.
Η προσωρινή διάρκεια των 15 μηνών δημιουργεί ένα συγκεκριμένο χρονικό πλαίσιο αξιολόγησης.
Η ευρωπαϊκή διάσταση: Από το Λονδίνο στη Ρώμη
Η βρετανική απόφαση εντάσσεται σε μια ευρύτερη ευρωπαϊκή συζήτηση για τη φορολόγηση των τραπεζικών κερδών.
Στην Ιταλία, η κυβέρνηση της Τζόρτζια Μελόνι εξετάζει πρόσθετη συνεισφορά από τράπεζες και ασφαλιστικές εταιρείες για τη χρηματοδότηση μέτρων στήριξης νοικοκυριών και επιχειρήσεων.
Η παράλληλη συζήτηση σε δύο μεγάλες ευρωπαϊκές οικονομίες δείχνει ότι οι κυβερνήσεις αναζητούν δημοσιονομικούς πόρους από κλάδους που παρουσίασαν υψηλή κερδοφορία τα προηγούμενα χρόνια.
Για την Ελλάδα, το ζήτημα έχει αναλυτικό ενδιαφέρον, καθώς η φορολογική πολιτική απέναντι στις τράπεζες επηρεάζει δυνητικά την πιστωτική επέκταση, τις επενδύσεις και τη λειτουργία της χρηματοπιστωτικής αγοράς.
Ωστόσο, οι συνθήκες του ελληνικού τραπεζικού συστήματος διαφέρουν από εκείνες του Ηνωμένου Βασιλείου και δεν επιτρέπουν αυτόματη μεταφορά συμπερασμάτων.
Η μεγάλη εικόνα: Μια νέα δοκιμασία για το Σίτι του Λονδίνου
Η αύξηση του πρόσθετου φόρου τραπεζικών κερδών από 3% σε 6% αποτελεί μία από τις πιο σημαντικές παρεμβάσεις του βρετανικού προϋπολογισμού του 2026 στον χρηματοπιστωτικό τομέα.
Η κυβέρνηση επιχειρεί να εξασφαλίσει πρόσθετα έσοδα χωρίς να υιοθετήσει το αυστηρότερο σενάριο φορολόγησης που είχε συζητηθεί.
Οι τράπεζες, από την πλευρά τους, προειδοποιούν ότι η συσσώρευση φορολογικών επιβαρύνσεων μπορεί να επηρεάσει τη διεθνή ανταγωνιστικότητα και τη χρηματοδότηση της οικονομίας.
Το αποτέλεσμα θα εξαρτηθεί από το πώς θα προσαρμοστούν οι τράπεζες στη νέα επιβάρυνση και από το εάν θα υπάρξουν μετρήσιμες συνέπειες στη χορήγηση δανείων και στις επενδύσεις.
Το μεγάλο ερώτημα για το Λονδίνο είναι εάν μπορεί να αυξήσει τη φορολογική συνεισφορά ενός ιδιαίτερα κερδοφόρου κλάδου, διατηρώντας ταυτόχρονα τη θέση του ως ενός από τα σημαντικότερα διεθνή χρηματοπιστωτικά κέντρα.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο