Η ΕΚΤ παίζει με τη φωτιά: Επιτόκια πάνω, πετρέλαιο στα ύψη και ο φόβος ενός νέου 2008
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 8 '
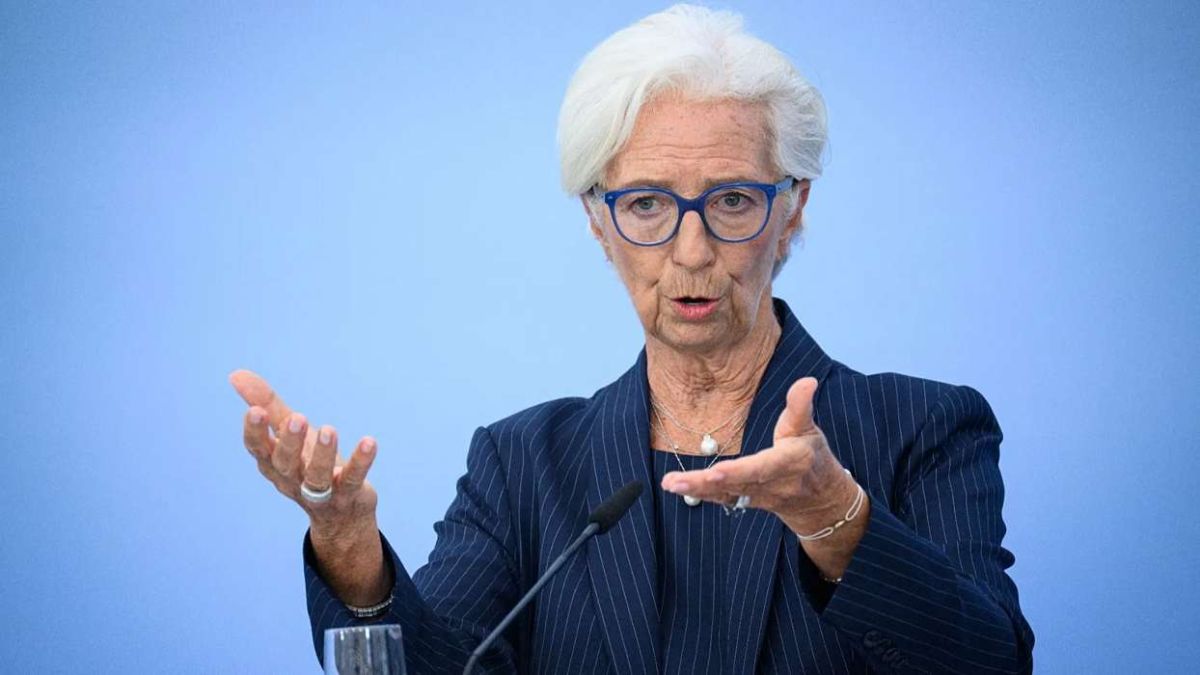
Πηγή Φωτογραφίας: AP Photo//Η ΕΚΤ παίζει με τη φωτιά: Επιτόκια πάνω, πετρέλαιο στα ύψη και ο φόβος ενός νέου 2008


«Τα επιτόκια δεν ανοίγουν το Ορμούζ».
Η Ευρωπαϊκή Κεντρική Τράπεζα βρίσκεται μπροστά στο δυσκολότερο ίσως δίλημμα της τελευταίας δεκαετίας.
Ο πληθωρισμός έχει επιστρέψει, αλλά αυτή τη φορά η βασική πηγή του δεν βρίσκεται σε μια υπερθερμασμένη ευρωπαϊκή οικονομία.
Βρίσκεται στη Μέση Ανατολή.
Στο πετρέλαιο.
Στα προβλήματα διέλευσης από τα Στενά του Ορμούζ.
Στις επιθέσεις εναντίον ενεργειακών υποδομών.
Και στην όλο και πιο επικίνδυνη αναδιάταξη των παγκόσμιων ενεργειακών ροών.
Παρά ταύτα, η ΕΚΤ χρησιμοποιεί το βασικό εργαλείο που διαθέτει: τα επιτόκια.
Στις 10 Σεπτεμβρίου αύξησε και τα τρία βασικά επιτόκια κατά 25 μονάδες βάσης, στη δεύτερη αύξηση του 2026, επικαλούμενη τις πληθωριστικές πιέσεις που δημιουργεί ο πόλεμος στη Μέση Ανατολή. Η ίδια η ΕΚΤ προβλέπει πλέον μέσο πληθωρισμό 3% για το 2026, 2,5% για το 2027 και 2,1% το 2028.
Το πρόβλημα είναι ότι η νομισματική πολιτική μπορεί να μειώσει τη ζήτηση.
Δεν μπορεί όμως να αυξήσει την προσφορά πετρελαίου.
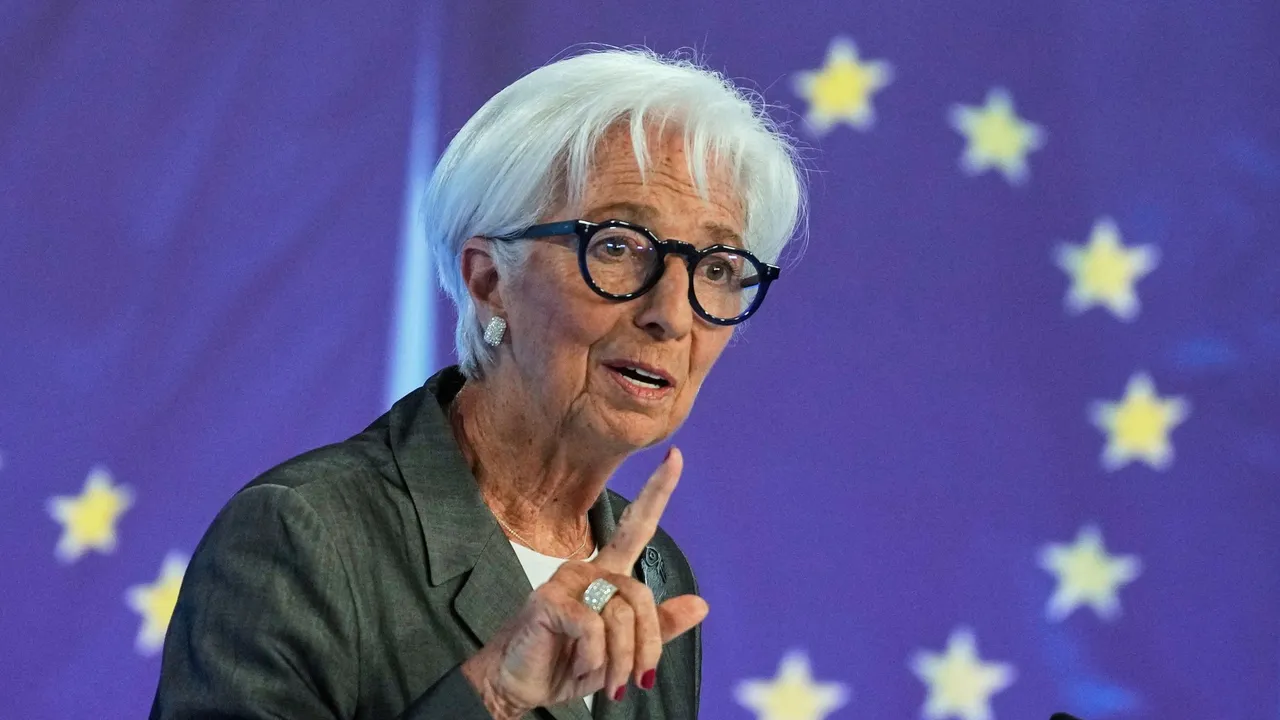
Τα επιτόκια δεν ανοίγουν το Ορμούζ
Αυτό είναι το παράδοξο που βρίσκεται σήμερα στο επίκεντρο της συζήτησης.
Η αύξηση των επιτοκίων μπορεί να περιορίσει τις επενδύσεις, να καταστήσει ακριβότερα τα στεγαστικά και επιχειρηματικά δάνεια και να μειώσει την κατανάλωση.
Μπορεί, δηλαδή, να επιβραδύνει την ευρωπαϊκή οικονομία.
Δεν μπορεί όμως να ανοίξει τα Στενά του Ορμούζ.
Δεν μπορεί να αυξήσει τις εξαγωγές πετρελαίου.
Δεν μπορεί να επισκευάσει τον σαουδαραβικό αγωγό Ανατολής–Δύσης.
Ούτε να σταματήσει έναν πόλεμο.
Και αυτό ακριβώς δημιουργεί τον κίνδυνο πολιτικού λάθους: η ΕΚΤ επιχειρεί να αντιμετωπίσει ένα σοκ προσφοράς μειώνοντας τη ζήτηση.
Με απλά λόγια, εάν το πετρέλαιο είναι ακριβό επειδή υπάρχει λιγότερο πετρέλαιο στην αγορά, η κεντρική τράπεζα προσπαθεί να ρίξει την τιμή κάνοντας τους Ευρωπαίους φτωχότερους και λιγότερο πρόθυμους να καταναλώσουν.
Η Λαγκάρντ επιμένει: «Η ανάπτυξη δεν είναι χαμένη υπόθεση»
Η Christine Lagarde αναγνωρίζει τον κίνδυνο.
Σε συνέντευξή της στην Ouest-France μετά την τελευταία αύξηση επιτοκίων, παραδέχθηκε ότι το ενεργειακό σοκ συνδέεται με τη σύγκρουση στη Μέση Ανατολή και την καταστροφή παραγωγικής και διυλιστικής δυναμικότητας.
Υπερασπίστηκε όμως την απόφαση της ΕΚΤ υποστηρίζοντας ότι το σοκ δεν είναι πλέον προσωρινό.
«Η σύγκρουση συνεχίζεται. Περιμένουμε η μεταβλητότητα και οι πιέσεις στις τιμές της ενέργειας να συνεχιστούν», ανέφερε.
Και προσπάθησε ταυτόχρονα να αποκρούσει τον φόβο ότι η Ευρώπη έχει μπει σε ένα μοντέλο μόνιμα χαμηλής ανάπτυξης.
«Δεν είναι χαμένη υπόθεση. Η Ευρώπη έχει ταλέντο, υψηλό επίπεδο εκπαίδευσης και μεγάλες αποταμιεύσεις, αλλά δεν καταφέρνουμε να τα κινητοποιήσουμε επαρκώς», είπε.
Η επίσημη γραμμή της Φρανκφούρτης είναι ότι η οικονομία παραμένει αρκετά ανθεκτική ώστε να αντέξει τη σύσφιξη.
Η ίδια η ΕΚΤ προβλέπει ανάπτυξη 0,9% το 2026, 1,4% το 2027 και 1,5% το 2028.
Αλλά τα περιθώρια λάθους είναι μικρά.
Ο εφιάλτης του 2008
Και εδώ επιστρέφει μία από τις πιο δυσάρεστες ιστορικές αναμνήσεις της ΕΚΤ.
Στις 3 Ιουλίου 2008, υπό τον Jean-Claude Trichet, η ΕΚΤ αύξησε το βασικό επιτόκιο κατά 25 μονάδες βάσης στο 4,25%, προσπαθώντας να αντιμετωπίσει τις πληθωριστικές πιέσεις που δημιουργούσαν τότε οι υψηλές τιμές πετρελαίου και τροφίμων.
Λίγες εβδομάδες αργότερα, η παγκόσμια χρηματοπιστωτική κρίση άλλαξε τα πάντα.
Η Lehman Brothers κατέρρευσε τον Σεπτέμβριο.
Οι αγορές χρήματος πάγωσαν.
Η οικονομική δραστηριότητα βυθίστηκε.
Και από τον Οκτώβριο του 2008 έως τον Μάιο του 2009, η ΕΚΤ αναγκάστηκε να μειώσει το βασικό της επιτόκιο συνολικά κατά 325 μονάδες βάσης, στο 1%.
Η σύγκριση δεν είναι απόλυτη.
Το τραπεζικό σύστημα του 2026 δεν είναι το τραπεζικό σύστημα του 2008.
Αλλά το δίλημμα είναι ανησυχητικά γνώριμο:
Τι συμβαίνει όταν μια κεντρική τράπεζα βλέπει τον πληθωρισμό, αλλά δεν βλέπει εγκαίρως την ύφεση που έρχεται από πίσω
Μέχρι στιγμής η αγορά πετρελαίου έχει αποδειχθεί περισσότερο ανθεκτική από όσο φοβούνταν πολλοί στην αρχή του πολέμου.
Παρά το γεγονός ότι η σύγκρουση με το Ιράν διαρκεί περισσότερο από έξι μήνες και η κίνηση μέσω του Ορμούζ παραμένει σοβαρά περιορισμένη, το μεγαλύτερο μέρος του πετρελαίου εξακολουθεί να φτάνει στις αγορές.
Το CNN καταγράφει τρεις βασικούς λόγους:
- εναλλακτικές διαδρομές μεταφοράς,
- χρήση σημαντικών αποθεμάτων,
- περιορισμό της παγκόσμιας ζήτησης.
Αυτή η προσαρμογή έχει εμποδίσει μέχρι στιγμής μια πλήρη κατάρρευση της αγοράς.
Όμως το σύστημα λειτουργεί πλέον με πολύ μικρότερο περιθώριο ασφαλείας.
Και το νέο πρόβλημα βρίσκεται δυτικότερα.
Ο σαουδαραβικός αγωγός αλλάζει την εξίσωση
Η διακοπή λειτουργίας του σαουδαραβικού East-West Pipeline μετά από επίθεση drone αφαίρεσε ένα από τα βασικότερα εργαλεία παράκαμψης του Ορμούζ.
Το συγκεκριμένο δίκτυο επέτρεπε στη Σαουδική Αραβία να μεταφέρει πετρέλαιο από τις ανατολικές πετρελαιοπαραγωγές περιοχές προς την Ερυθρά Θάλασσα, χωρίς τα δεξαμενόπλοια να χρειάζεται να περάσουν από το στρατηγικό στενό.
Τώρα και αυτή η έξοδος βρίσκεται υπό πίεση.
Παράλληλα, οι Χούθι έχουν ενισχύσει δραματικά την παρουσία τους στην Ερυθρά Θάλασσα και γύρω από το Bab el-Mandeb, δημιουργώντας μια δεύτερη εστία κινδύνου για τις παγκόσμιες ενεργειακές ροές.
Εάν το Ορμούζ παραμένει περιορισμένο και ταυτόχρονα η πρόσβαση προς την Ερυθρά Θάλασσα γίνει επισφαλής, η αγορά χάνει ταυτόχρονα δύο βασικές βαλβίδες αποσυμπίεσης.
Και η Ευρώπη βρίσκεται στην πρώτη γραμμή αυτής της πίεσης.
Το μεγάλο δίλημμα της ΕΚΤ
Αυτό ακριβώς κάνει τη σημερινή νομισματική πολιτική τόσο επικίνδυνη.
Εάν η ΕΚΤ δεν αυξήσει τα επιτόκια και το ενεργειακό σοκ περάσει σε μισθούς και υπηρεσίες, κινδυνεύει να χάσει τον έλεγχο των πληθωριστικών προσδοκιών.
Εάν όμως αυξήσει υπερβολικά τα επιτόκια την ώρα που η πραγματική οικονομία πληρώνει ήδη τον λογαριασμό του πετρελαίου, μπορεί να μετατρέψει μια ενεργειακή κρίση σε ευρωπαϊκή ύφεση.
Το 2008 απέδειξε ότι η απόσταση ανάμεσα στα δύο σενάρια μπορεί να είναι πολύ μικρή.
Και μέσα σε αυτή την Ευρώπη, η Ελλάδα αλλάζει θέση
Υπάρχει όμως μία σημαντική διαφοροποίηση σε σχέση με προηγούμενες κρίσεις.
Αυτή τη φορά η Ελλάδα δεν μπαίνει στην αναταραχή ως ο αδύναμος κρίκος της Ευρωζώνης.
Το Reuters σημείωσε πρόσφατα ότι η αναβάθμιση της Πορτογαλίας ολοκληρώνει ουσιαστικά τη μετάβαση των πρώην PIIGS από «παρίες» των αγορών σε πολύ ισχυρότερες πιστωτικά οικονομίες.
Η μεγαλύτερη ανατροπή αφορά την Ελλάδα.
Η ελληνική κρατική αξιολόγηση έχει ανακάμψει κατά εννέα έως δεκατρείς βαθμίδες από τα χαμηλά της κρίσης – μία από τις ισχυρότερες ανακάμψεις κρατικής πιστοληπτικής αξιολόγησης στον ανεπτυγμένο κόσμο.
Παράλληλα, το χρέος προβλέπεται να υποχωρήσει κοντά στο 137% του ΑΕΠ το 2026, ενώ η Ιταλία αναμένεται να περάσει την Ελλάδα ως η πλέον υπερχρεωμένη μεγάλη οικονομία της Ευρωζώνης.
Η εικόνα έχει αντιστραφεί.
Πριν από δεκαπέντε χρόνια η Ευρώπη αναρωτιόταν αν η Ελλάδα θα επιβιώσει.
Σήμερα το ερώτημα αφορά περισσότερο την Ιταλία.
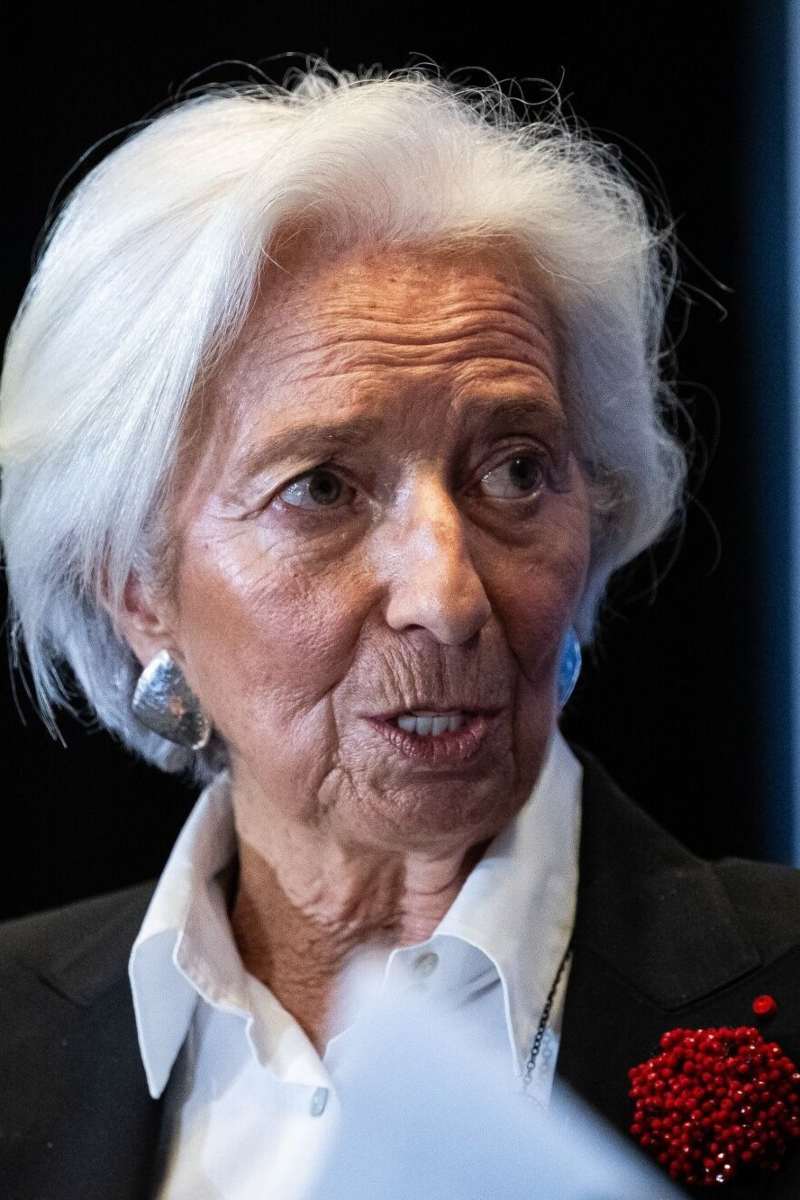
Η Ευρώπη ανάμεσα σε πετρέλαιο και επιτόκια
Όλα αυτά καταλήγουν στο ίδιο σημείο.
Η παγκόσμια οικονομία βρίσκεται ξανά σε ένα περιβάλλον όπου η γεωπολιτική καθορίζει τον πληθωρισμό πολύ περισσότερο από την κλασική οικονομική θεωρία.
Η ΕΚΤ μπορεί να ελέγξει το κόστος του χρήματος.
Δεν ελέγχει το Ορμούζ.
Δεν ελέγχει το Bab el-Mandeb.
Δεν ελέγχει τους Χούθι.
Δεν ελέγχει τον πόλεμο με το Ιράν.
Και γι’ αυτό το μεγάλο στοίχημα της Lagarde δεν είναι απλώς αν θα νικήσει τον πληθωρισμό.
Είναι αν μπορεί να τον νικήσει χωρίς να νικήσει πρώτα την ευρωπαϊκή ανάπτυξη.
Το 2008 είναι η υπενθύμιση του πόσο ακριβά πληρώνεται μια λάθος εκτίμηση.
Το 2026 θα δείξει αν η ΕΚΤ έμαθε το μάθημα.
Πηγή: pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο