Τα επιτόκια ξαναπαίρνουν φωτιά: Η Ιαπωνία πάτησε το κουμπί – Τι φοβούνται τώρα οι αγορές
 ΧΡΟΝΟΣ ΑΝΑΓΝΩΣΗΣ 7 '
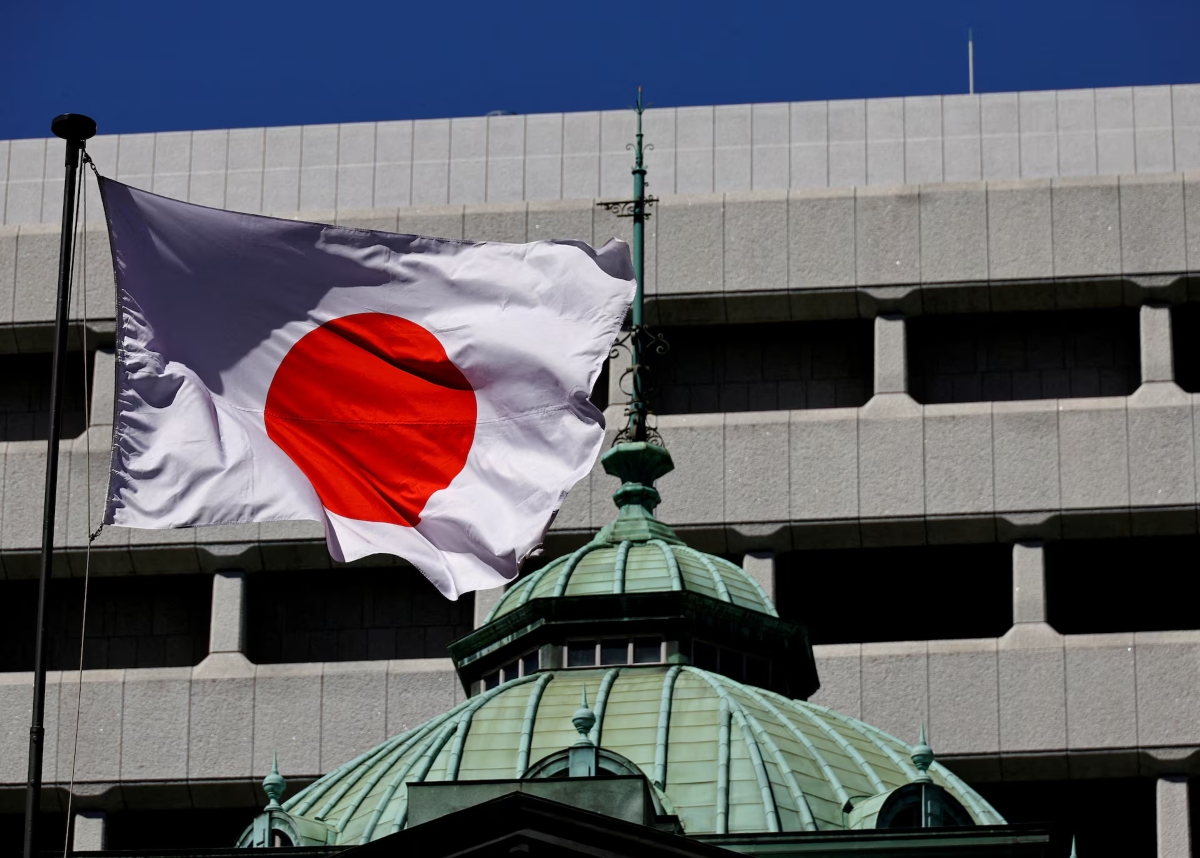
Πηγή Φωτογραφίας: Reuters/Τα επιτόκια ξαναπαίρνουν φωτιά: Η Ιαπωνία πάτησε το κουμπί – Τι φοβούνται τώρα οι αγορές


Κάτι αλλάζει ξανά στις παγκόσμιες αγορές.
Και αυτή τη φορά το μήνυμα έρχεται από το Τόκιο.
Η Bank of Japan αύξησε την Παρασκευή το βασικό της επιτόκιο κατά 25 μονάδες βάσης, στο 1,25%, οδηγώντας το κόστος χρήματος στο υψηλότερο επίπεδο από το 1995.
Η απόφαση ελήφθη με ψήφους 7-2 και ήταν σε μεγάλο βαθμό αναμενόμενη από τις αγορές. Αυτό όμως δεν μειώνει τη σημασία της.
Για δεκαετίες η Ιαπωνία ήταν το μεγάλο εργαστήριο του σχεδόν δωρεάν χρήματος.
Τώρα γίνεται μέρος μιας εντελώς διαφορετικής παγκόσμιας ιστορίας.
Το 1,25% στην Ιαπωνία δεν είναι απλώς… 1,25%
Σε μια ευρωπαϊκή ή αμερικανική οικονομία, ένα επιτόκιο 1,25% δεν θα προκαλούσε ιδιαίτερη εντύπωση.
Στην Ιαπωνία είναι διαφορετικά.
Η χώρα έζησε επί χρόνια με μηδενικά και αρνητικά επιτόκια, προσπαθώντας να ξεφύγει από τον αποπληθωρισμό και τη χαμηλή ανάπτυξη.
Γι’ αυτό και η σημερινή κίνηση αποκτά σχεδόν συμβολικό χαρακτήρα.
Η Ιαπωνία που επί δεκαετίες προσπαθούσε να δημιουργήσει πληθωρισμό, τώρα αυξάνει τα επιτόκια για να τον συγκρατήσει.
Η BoJ βρίσκεται αντιμέτωπη με υψηλότερες τιμές και ένα εξασθενημένο νόμισμα που αυξάνει το κόστος των εισαγωγών και πιέζει τα ιαπωνικά νοικοκυριά.
Και τότε συνέβη το παράδοξο: Το γεν έπεσε
Κανονικά, μια αύξηση επιτοκίων μπορεί να ενισχύσει ένα νόμισμα.
Σήμερα συνέβη το αντίθετο.
Μετά την απόφαση της BoJ, το γεν υποχώρησε και πέρασε τα 157 γεν ανά δολάριο, ενώ ο Nikkei 225 ενισχύθηκε περίπου 1,9%.
Γιατί;
Επειδή οι αγορές είχαν ήδη προεξοφλήσει σε μεγάλο βαθμό την αύξηση των 25 μονάδων βάσης.
Έτσι το βλέμμα μεταφέρθηκε αμέσως στην επόμενη κίνηση.
Και εκεί η BoJ δεν έδωσε το επιθετικό σήμα που θα χρειαζόταν για να αλλάξει δραματικά τις προσδοκίες της αγοράς.
Fed, ΕΚΤ, BoJ: Κάτι που οι αγορές δεν ήθελαν να ξαναδούν
Το μεγαλύτερο story βρίσκεται έξω από την Ιαπωνία.
Η αύξηση έρχεται μετά από αντίστοιχη στροφή της Federal Reserve και της Ευρωπαϊκής Κεντρικής Τράπεζας, καθώς οι μεγάλες νομισματικές αρχές αντιμετωπίζουν νέες πληθωριστικές πιέσεις.
Οι Financial Times συνδέουν το νέο περιβάλλον μεταξύ άλλων με τις ανατιμήσεις που έχει προκαλέσει η σύγκρουση στη Μέση Ανατολή αλλά και με οικονομικές πιέσεις που συνοδεύουν το τεράστιο επενδυτικό κύμα της AI.
Και αυτό αλλάζει την αφήγηση.
Πριν από λίγο καιρό, το μεγάλο ερώτημα στις αγορές ήταν:
«Πόσο γρήγορα θα πέσουν τα επιτόκια;»
Τώρα επιστρέφει ένα πολύ πιο άβολο:
«Πόσο ψηλά πρέπει να πάνε για να σταματήσει ξανά ο πληθωρισμός;»
Ο εφιάλτης λέγεται πετρέλαιο
Υπάρχει ένας λόγος που η σημερινή συγκυρία είναι τόσο δύσκολη για τις κεντρικές τράπεζες.
Η νομισματική πολιτική μπορεί να περιορίσει τη ζήτηση.
Δεν μπορεί να παράγει πετρέλαιο.
Δεν μπορεί να ανοίξει ένα θαλάσσιο πέρασμα.
Δεν μπορεί να προστατεύσει έναν αγωγό από επίθεση.
Και δεν μπορεί να σταματήσει μια γεωπολιτική κρίση.
Εάν το ενεργειακό κόστος παραμένει υψηλό, οι αυξήσεις περνούν σταδιακά στις μεταφορές, στην παραγωγή, στα τρόφιμα και τελικά στον καταναλωτή.
Οι κεντρικές τράπεζες τότε βρίσκονται μπροστά σε ένα δυσάρεστο δίλημμα:
να αφήσουν τον πληθωρισμό να τρέξει ή να πατήσουν το φρένο στην οικονομία.
Το μεγάλο «φάντασμα» της Ιαπωνίας: Carry trade
Και εδώ η ιστορία γίνεται πραγματικά παγκόσμια.
Για χρόνια το φθηνό γεν αποτέλεσε βασικό νόμισμα χρηματοδότησης για τα λεγόμενα carry trades.
Η λογική είναι σχετικά απλή.
Οι επενδυτές μπορούν να δανείζονται σε ένα νόμισμα με πολύ χαμηλό κόστος και να επενδύουν τα χρήματα σε assets ή νομίσματα που προσφέρουν υψηλότερες αποδόσεις.
Όσο τα ιαπωνικά επιτόκια βρίσκονταν κοντά στο μηδέν, αυτή η διαφορά ήταν τεράστια.
Όσο όμως η BoJ ανεβάζει τα επιτόκια, το κόστος αυτής της χρηματοδότησης μεγαλώνει.
Και αν ταυτόχρονα υπάρξει απότομη ενίσχυση του γεν, ορισμένες τέτοιες θέσεις μπορεί να χρειαστεί να κλείσουν γρήγορα.
Αυτό είναι το σημείο όπου μια φαινομενικά «ιαπωνική» ιστορία μπορεί να μετατραπεί σε ιστορία της Wall Street.
Ομόλογα: Εδώ μπορεί να βρίσκεται η μεγαλύτερη μάχη
Υπάρχει και μια δεύτερη μετάδοση.
Οι Ιάπωνες επενδυτές αποτελούν σημαντικούς παίκτες στις διεθνείς αγορές ομολόγων.
Όσο οι αποδόσεις στην Ιαπωνία γίνονται πιο ελκυστικές, τόσο αλλάζει η σχετική ελκυστικότητα της τοποθέτησης κεφαλαίων σε αμερικανικά ή ευρωπαϊκά ομόλογα.
Δεν σημαίνει ότι οι Ιάπωνες επενδυτές θα εγκαταλείψουν μαζικά τα Treasuries ή τα ευρωπαϊκά assets.
Σημαίνει όμως ότι η εξίσωση αλλάζει.
Και σε μια περίοδο κατά την οποία οι αποδόσεις των κρατικών ομολόγων αποτελούν ήδη μία από τις μεγαλύτερες πηγές πίεσης στις αγορές, ακόμη μία μεταβολή στη διεθνή ζήτηση κεφαλαίων έχει σημασία.
Και μετά έρχεται η AI
Υπάρχει ακόμη ένα κομμάτι της εξίσωσης που πριν από λίγα χρόνια δεν υπήρχε.
Η τεχνητή νοημοσύνη.
Οι τεράστιες επενδύσεις σε data centers, ηλεκτρικά δίκτυα, chips, ενέργεια και υποδομές δημιουργούν ένα πρωτοφανές κύμα κεφαλαιουχικών δαπανών.
Αυτό μπορεί να αυξήσει μακροπρόθεσμα την παραγωγικότητα.
Βραχυπρόθεσμα όμως δημιουργεί τεράστια ζήτηση για κεφάλαια, ηλεκτρική ενέργεια, εξοπλισμό και κατασκευές.
Και αυτό είναι ένα ακόμη στοιχείο που οι κεντρικές τράπεζες πρέπει πλέον να εντάξουν στους υπολογισμούς τους.
Το μεγάλο στοίχημα: Μήπως το «higher for longer» επιστρέφει;
Εδώ φτάνουμε στην καρδιά της ιστορίας.
Οι αγορές είχαν μάθει επί χρόνια να λειτουργούν με μια σχεδόν αυτόματη υπόθεση:
η οικονομία επιβραδύνεται → ο πληθωρισμός πέφτει → οι κεντρικές τράπεζες μειώνουν τα επιτόκια → η ρευστότητα επιστρέφει.
Η νέα πραγματικότητα μπορεί να είναι πολύ πιο δύσκολη.
Η ανάπτυξη μπορεί να επιβραδύνεται και ταυτόχρονα οι τιμές να πιέζονται προς τα πάνω από ενέργεια, γεωπολιτική και προβλήματα προσφοράς.
Σε ένα τέτοιο περιβάλλον, η κεντρική τράπεζα δεν έχει εύκολη έξοδο.
Και αυτό είναι ίσως το πραγματικό μήνυμα που έστειλε σήμερα το Τόκιο.
Από το Τόκιο μέχρι την Αθήνα
Μια αύξηση επιτοκίων στην Ιαπωνία μπορεί να φαίνεται πολύ μακριά από την ελληνική οικονομία.
Δεν είναι.
Εάν το διεθνές κόστος χρήματος παραμείνει υψηλότερο για περισσότερο χρόνο, η επίδραση περνά στις αποδόσεις των κρατικών ομολόγων, στο κόστος χρηματοδότησης επιχειρήσεων, στις αποτιμήσεις των μετοχών και τελικά στις επενδύσεις.
Για μια χώρα όπως η Ελλάδα, που χρειάζεται συνεχή ροή επενδυτικών κεφαλαίων, η διεθνής τιμή του χρήματος έχει άμεση σημασία.
Και γι’ αυτό το 1,25% της Ιαπωνίας είναι πολύ μεγαλύτερη είδηση απ’ όσο δείχνει ο αριθμός.
Η χώρα που για δεκαετίες συμβόλιζε το φθηνό χρήμα ανεβάζει τώρα την τιμή του.
Και εάν το Τόκιο, η Φρανκφούρτη και η Ουάσιγκτον κινηθούν για περισσότερο χρόνο προς την ίδια κατεύθυνση, τότε το ερώτημα των αγορών δεν θα είναι πότε επιστρέφουμε στην εποχή των χαμηλών επιτοκίων.
Θα είναι πολύ πιο δύσκολο:
μήπως η εποχή που όλοι περίμεναν να επιστρέψει… δεν επιστρέφει τόσο γρήγορα;
Πηγή: Pagenews.gr
Διαβάστε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο